
State Farm acaba de publicar su mejor año hasta ahora y te envió un cheque de $100. Desglosamos lo que realmente significa esa ganancia — y lo que no significa — para tu reclamo.
Publicado el: 19 de agosto de 2026 | Categorías: Accidentes de Auto, Reclamos de Seguro
¿Tratando con una oferta de seguro denegada o baja después de un accidente de auto en Florida? Llama a The Law Offices of Anidjar & Levine al 1-800-747-3733 para una revisión gratuita de tu caso. No hay tarifa a menos que recuperemos para ti.
Principales Conclusiones
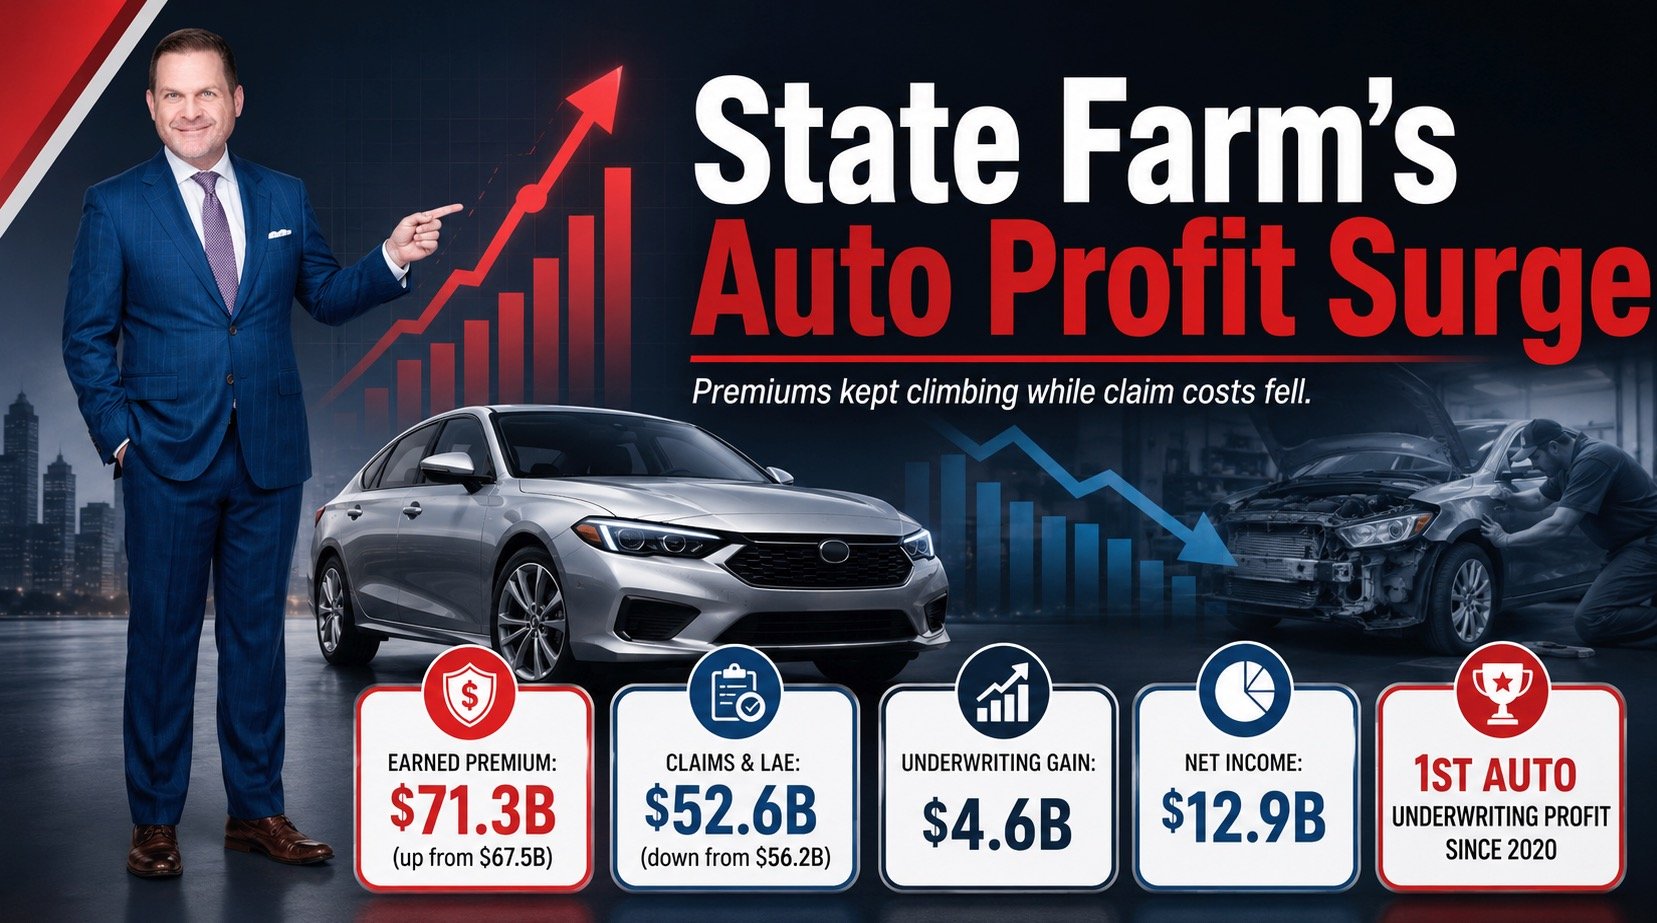
- El negocio de seguros de auto de State Farm ganó $71.3 mil millones en primas en 2025 y pagó $52.6 mil millones en reclamos, produciendo una ganancia de suscripción de $4.6 mil millones — su primer año de suscripción de auto rentable desde 2020.
- El ingreso neto a nivel de la empresa alcanzó los $12.9 mil millones, más del doble de los $5.3 mil millones de 2024, y State Farm declaró un dividendo récord de $5 mil millones a los titulares de pólizas de auto — aproximadamente $100 por vehículo en promedio.
- A nivel nacional, los datos de la Oficina de Estadísticas Laborales muestran que los costos del seguro de vehículos motorizados aumentaron aproximadamente un 52.9% entre diciembre de 2021 y diciembre de 2024 — un aumento que los datos federales describen como históricamente pronunciado.
- En Florida específicamente, las tarifas promedio aumentaron un 31.7% en 2023, aumentaron nuevamente un 4.3% en 2024, y ahora se proyecta que bajen un 6.5% en 2025 — un cambio que los reguladores vinculan a la reforma de responsabilidad civil de 2023 (HB 837) que reduce la exposición a litigios de los aseguradores.
- Un cheque de dividendo no es un acuerdo de reclamo. No tiene nada que ver con el valor de ninguna lesión, factura médica o reclamo por salarios perdidos — y aceptarlo no afecta tu derecho a perseguir un reclamo separado por accidente.
Los Números Detrás de la Recuperación de la Industria de Seguros
Tres conjuntos de datos separados, vistos juntos, cuentan la historia que los aseguradores no siempre están dispuestos a compartir. A nivel nacional, los costos del seguro de vehículos de motor aumentaron aproximadamente un 52.9% de manera acumulativa entre diciembre de 2021 y diciembre de 2024, según los datos del Índice de Precios al Consumidor del Oficina de Estadísticas Laborales de EE. UU. (aumento del 14.2% en 2022, 20.3% en 2023 y 11.3% en 2024). Los gastos de reclamaciones y ajustes de pérdidas de State Farm cayeron de $56.2 mil millones a $52.6 mil millones en 2025, incluso cuando la prima generada por esos aumentos siguió fluyendo.


Y las propias presentaciones de tarifas promedio de automóviles de Florida pasaron de +31.7% (2023) a +4.3% (2024) a un proyectado -6.5% (2025), una reversión que los reguladores atribuyen principalmente a la reducción de costos de litigio tras la reforma de responsabilidad civil de 2023. Los aumentos de tarifas a varios años suelen tardar en “ganarse” completamente en los libros de un asegurador a medida que se renuevan las pólizas, lo que es una razón por la cual las ganancias de un mercado duro a menudo aparecen un año o más después de los aumentos de tarifas que las produjeron.
Por separado, los datos nacionales reportados por el Wall Street Journal encontraron que el 45% de las reclamaciones de responsabilidad civil y médicas de automóviles resueltas se cerraron en 2025 sin ningún pago, un aumento del 35% aproximadamente una década antes — una tendencia que examinamos en detalle en Denegaciones de Reclamaciones de Seguro de Automóviles en Florida: ¿Están los Aseguradores de Automóviles Pagando Menos de lo que Solían? Juntos, estos números son la razón por la cual un balance más sólido en la parte superior no significa automáticamente una oferta más fuerte en ninguna reclamación.
Resultados de State Farm 2025, línea por línea
El comunicado de fin de año de State Farm ofrece la imagen más clara de dónde provino el cambio. Las ganancias se concentraron específicamente en la línea de autos — vale la pena ser preciso al respecto, porque el resultado general de suscripción de propiedad y responsabilidad de la compañía fue mucho menor una vez que se incluyen las líneas de propietarios de viviendas y comerciales.
| Métrica (Línea de Autos) | 2024 | 2025 |
|---|---|---|
| Prima devengada | $67.5 mil millones | $71.3 mil millones |
| Reclamaciones incurridas y gastos de ajuste de pérdidas | $56.2 mil millones | $52.6 mil millones |
| Resultado de suscripción de automóviles | −$2.7 mil millones (pérdida) | +$4.6 mil millones (ganancia) |
| Métrica de la empresa | 2024 | 2025 |
|---|---|---|
| Ingreso neto | $5.3 mil millones | $12.9 mil millones |
| Patrimonio neto | $145.2 mil millones | $170.0 mil millones |
| Resultado total de suscripción de P&C | — | +$1.5 mil millones |
| Resultado de suscripción de propietarios/comerciales | −$3.6 mil millones | −$3.1 mil millones (incendios forestales en LA) |
Fuente: Comunicado financiero de fin de año de State Farm 2025; cifras corroboradas por Insurance Journal y Repairer Driven News sobre la misma presentación.


Dos cosas destacan. Primero, la ganancia de $4.6 mil millones en suscripción de automóviles es real, y es el mejor resultado de la línea de automóviles desde 2020, pero no es el mismo número que la ganancia total de suscripción de la empresa, que fue solo de $1.5 mil millones una vez que se considera una pérdida de $3.1 mil millones de propietarios vinculada a los incendios forestales de enero de 2025 en Los Ángeles. Segundo, aproximadamente $2 mil millones de la cifra de ingreso neto de $12.9 mil millones provino de ganancias de inversión realizadas, no de la actividad de suscripción. Nada de eso cambia el titular: el seguro de automóviles, específicamente, ahora es una línea de negocio muy rentable para State Farm, después de haber sido una línea no rentable durante los cuatro años anteriores.
¡No esperes! ¡Llama a nuestros abogados de lesiones personales en Florida ahora!
Lo que realmente representa tu cheque de $100
El dividendo, distribuido a aproximadamente 49 millones de vehículos en todo el país, se calcula como un porcentaje de la prima que usted pagó personalmente en 2025, que varía entre aproximadamente el 4% y el 10% dependiendo de su estado. No es una compensación por un accidente. No es una evaluación de culpa. No está vinculado de ninguna manera a un reclamo que haya presentado, y cobrarlo no renuncia ni reduce su derecho a perseguir un reclamo completamente separado por lesiones, facturas médicas, salarios perdidos o daños al vehículo de un accidente real. Piense en ello como un reembolso de lo que se le cobró, no como un veredicto sobre lo que se le debe si resultó herido.
La cobertura PIP de Florida sigue aplicándose, independientemente de lo que ganó su aseguradora
Ninguno de los resultados de State Farm en 2025 cambia cómo funciona un reclamo por accidente de auto en Florida. Florida sigue siendo un estado sin culpa, lo que significa:
- La ley de Florida requiere al menos $10,000 en cobertura de Protección de Lesiones Personales (PIP).
- El PIP paga el 80% de los gastos médicos razonables y el 60% de los salarios perdidos, independientemente de quién causó el accidente.
- El tratamiento generalmente debe comenzar dentro de los 14 días posteriores al accidente para seguir siendo elegible para el PIP.
- Para demandar al conductor culpable directamente por daños más allá del PIP, generalmente debe cumplir con el umbral de lesiones graves de Florida: lesión permanente, cicatrices o desfiguración significativas y permanentes, o muerte.
Un año récord para una aseguradora no afloja ninguno de estos umbrales. Si acaso, una aseguradora financieramente saludable aún tiene todo el incentivo para aplicar estrictamente las reglas, plazos y umbrales del PIP.
Por qué la ayuda tarifaria de Florida y las ganancias de los aseguradores están conectadas — Y lo que significa si usted está herido
Los reguladores de Florida señalan la amplia reforma de responsabilidad civil de 2023, el Proyecto de Ley 837, como la razón principal por la que las tarifas promedio finalmente están bajando después de dos años brutales. La ley derogó el estatuto de honorarios de abogados de un solo sentido de Florida (que anteriormente hacía económicamente viable que los abogados lucharan por reclamaciones pequeñas y disputadas), acortó el plazo para presentar demandas y trasladó a Florida a un sistema de culpa comparativa modificada que prohíbe la recuperación por completo si se te encuentra más del 50% culpable. La relación de pérdidas de responsabilidad civil de automóviles de los aseguradores de Florida cayó del 80.5% en 2022 al 74.5% en 2023 y al 53.3% en 2024 — entre las más bajas del país — en gran parte porque el litigio, y el poder que otorgaba a los consumidores, se volvió más costoso de perseguir.
Esa es una razón legítima por la que las tarifas están disminuyendo para los futuros titulares de pólizas. Es un hecho mucho menos tranquilizador si eres tú quien intenta que se pague una reclamación denegada o subvaluada hoy, porque la misma reforma que redujo los costos de los aseguradores también redujo las herramientas disponibles para impugnarlos. Las personas razonables pueden discrepar sobre si el HB 837 logró el equilibrio correcto. Lo que realmente no está en disputa es que trasladó el poder hacia los aseguradores en el mismo momento en que esos aseguradores estaban registrando ganancias récord.
Plazo de Dos Años de Florida para Presentar una Reclamación por Accidente de Auto
Desde que entró en vigor la ley de reforma de responsabilidad civil de Florida del 24 de marzo de 2023, la mayoría de las reclamaciones por lesiones basadas en negligencia — incluidas las reclamaciones por accidentes de auto — deben presentarse en el tribunal dentro de dos años a partir de la fecha del accidente, en comparación con el anterior plazo de cuatro años. Hay excepciones limitadas, pero la suposición más segura es de dos años, punto. Esperar a ver cuánto de una oferta de acuerdo se materializa por sí sola puede consumir silenciosamente ese tiempo.
Los Datos de la Caja Negra Aún Deciden Quién es el Culpable
La mayoría de los vehículos construidos después de aproximadamente 2012 contienen un Grabador de Datos de Eventos (EDR) que captura la velocidad, el frenado, la posición del acelerador, la entrada de dirección y el estado del cinturón de seguridad en los segundos previos a un accidente. Según la Administración Nacional de Seguridad del Tráfico en las Carreteras, estos datos se utilizan con frecuencia para reconstruir exactamente lo que sucedió en una colisión, y pueden contradecir directamente un relato interesado del otro conductor o una disputa de culpa planteada por un ajustador. Esos datos a menudo se sobrescriben o se pierden en cuestión de días. Cuando asumimos un caso, una de las primeras cosas que hacemos es enviar solicitudes de preservación y, cuando es apropiado, trabajar con especialistas certificados en EDR para recuperar la grabación antes de que se pierda.
Acerca de las Oficinas Legales de Anidjar & Levine
Fundada en 2005 por Marc Anidjar y Glen Levine, la firma comenzó como una operación de dos personas trabajando desde una sala de conferencias de una oficina de construcción. En los últimos 20 años, ese modesto comienzo ha crecido hasta convertirse en una de las prácticas de lesiones personales más reconocidas de Florida, con más de $1 mil millones recuperados en acuerdos en nombre de clientes lesionados en todo el estado. Llevamos esa misma determinación y profundidad de experiencia a cada caso que manejamos.
No representamos a compañías de seguros. Representamos a personas. Eso no cambia si un asegurador acaba de publicar una pérdida o un beneficio récord: nuestro trabajo es el mismo de cualquier manera: investigar el accidente, tratar directamente con la compañía de seguros en su nombre y perseguir el valor total de su reclamación, no solo el número en una oferta preliminar.
Lo que los conductores de Florida pueden hacer ahora mismo
- Deposite o acepte su pago de dividendos normalmente; no afecta ninguna reclamación de accidente separada ni requiere que renuncie a ningún derecho.
- Si estuvo en un accidente este año, obtenga tratamiento médico documentado dentro de los 14 días para proteger su cobertura de PIP.
- Antes de firmar o cobrar un cheque de acuerdo relacionado con una lesión, hágalo revisar; una consulta gratuita no cuesta nada y puede señalar si está subestimado.
- Realice un seguimiento de su fecha límite de presentación de dos años a partir de la fecha de cualquier accidente, y no espere hasta que esté cerca para obtener asesoría.
- Esté atento a los fraudes relacionados con dividendos: verifique que cualquier enlace de pago provenga del dominio oficial sfdividend.com antes de ingresar información financiera.
- Si cree que un asegurador no está manejando su reclamo de buena fe, puede presentar una queja ante el Departamento de Servicios Financieros de Florida además de hablar con un abogado.
¿No está seguro de si una oferta de seguro refleja el valor total de su reclamo? Llame a The Law Offices of Anidjar & Levine al 1-800-747-3733 para una revisión de caso gratuita y sin obligación. No cobramos una tarifa a menos que recuperemos para usted. Hablamos español.
¡No espere! ¡Llame a nuestros abogados de lesiones personales de Florida ahora!
Preguntas Frecuentes
¿Es el cheque de dividendos de $5 mil millones de State Farm lo mismo que un acuerdo de reclamo?
No. El dividendo es un reembolso basado en la prima pagado a cada titular de póliza calificado, independientemente de si presentaron un reclamo, calculado como un porcentaje de lo que pagó en primas durante 2025. Un acuerdo de reclamo es un pago separado, negociado individualmente, vinculado a un accidente específico, sus facturas médicas, salarios perdidos, daños a la propiedad y dolor y sufrimiento. Recibir un cheque de dividendo no tiene relación con lo que se le debe si resultó herido en un accidente.
¿Necesito hacer algo para recibir mi cheque de reembolso de State Farm?
Según State Farm, los clientes calificados no necesitan postularse. Los pagos se envían automáticamente por cheque o, para los clientes con un correo electrónico en archivo, a través de un enlace de pago digital. Tenga cuidado con mensajes de texto o correos electrónicos no solicitados que le pidan hacer clic en un enlace e ingresar detalles bancarios antes de verificar al remitente.
Las tarifas promedio de seguros de automóviles en Florida cayeron en 2025. ¿Significa eso que los aseguradores serán más flexibles con mi reclamo?
No necesariamente. La reducción de tarifas en Florida se atribuye en gran medida a la reforma de responsabilidad civil de 2023 (HB 837), que redujo la exposición a litigios de los aseguradores al derogar los honorarios de abogados de una sola vía y acortar los plazos de presentación. Esa misma reforma puede dificultar, no facilitar, que un reclamante individual impugne una denegación o una oferta baja sin un abogado, incluso cuando los aseguradores informan resultados financieros mejorados.
¿Cuál es el plazo para presentar una reclamación por lesiones en un accidente automovilístico en Florida?
Desde la ley de reforma de responsabilidad civil de Florida de marzo de 2023, la mayoría de las reclamaciones por lesiones basadas en negligencia, incluidas las reclamaciones por accidentes automovilísticos, deben presentarse dentro de los dos años a partir de la fecha del accidente. Perder este plazo generalmente te impide recuperar en los tribunales, por lo que es importante hablar con un abogado mucho antes de que se acerque.
Si una compañía de seguros está publicando ganancias récord, ¿por qué aún negaría o pagaría menos mi reclamación?
La rentabilidad de un asegurador y su manejo de cualquier reclamación individual son dos cosas diferentes. Los ajustadores aún están capacitados para gestionar los costos de pago, surgen disputas sobre la cobertura y argumentos de culpa comparativa, y el lenguaje de la póliza se aplica estrictamente. Los sólidos resultados en toda la industria no se traducen automáticamente en una oferta completa y justa en tu archivo específico.
¿Debería hablar con un abogado antes de cobrar una oferta de acuerdo de seguros?
Generalmente, sí, especialmente si resultaste herido. Aceptar y cobrar un cheque de acuerdo generalmente libera al asegurador de más responsabilidad, incluso si tu tratamiento médico no ha terminado o surgen daños adicionales más tarde. Una consulta gratuita antes de firmar cualquier cosa no cuesta nada y puede aclarar si la oferta refleja el valor total de tu reclamación.
¿Necesito un abogado si la compañía de seguros ya me ofreció dinero?
Una oferta temprana a menudo refleja la opinión inicial del asegurador sobre su caso, antes de que se documenten su cuadro médico completo, salarios perdidos e impacto a largo plazo. Hacer que un abogado revise una oferta antes de aceptarla, sin costo durante una consulta gratuita, es una forma de averiguar si subestima su reclamo.
Este artículo se proporciona solo con fines informativos generales y no constituye asesoramiento legal, ni garantiza ningún resultado específico o monto de recuperación. Cada caso es diferente. Contratar a un abogado es una decisión importante que no debe basarse únicamente en anuncios. Antes de decidir, pídannos que les enviemos información escrita gratuita sobre nuestras calificaciones y experiencia. Las cifras sobre los resultados financieros de State Farm provienen del comunicado de fin de año de la compañía de 2025 y de informes independientes de la industria; las cifras sobre las tendencias de tarifas en Florida y a nivel nacional provienen de la Oficina de Regulación de Seguros de Florida y de la Oficina de Estadísticas Laborales de EE. UU., como se citó anteriormente.

