
Casi la mitad de las reclamaciones de responsabilidad civil y médicas de automóviles resueltas ahora cierran sin ningún pago. Los conductores de Florida merecen saber lo que eso significa para ellos.
Si está buscando respuestas sobre un denegación de reclamación de seguro de automóvil en Florida, no se está imaginando una tendencia. Nuevos informes nacionales sugieren que las probabilidades de que una reclamación de automóvil cierre sin ningún pago han aumentado sustancialmente en la última década, y vale la pena preguntar qué significa eso para los conductores de Florida que pagan primas cada mes creyendo que la cobertura estará allí cuando la necesiten.
Lo que sigue es un intento de tomar en serio ese informe sin exagerarlo. Los datos subyacentes son realmente sorprendentes. También es más complicado de lo que cualquiera de las partes del largo debate sobre seguros en Florida tiende a admitir, y la versión honesta de la historia requiere tener en cuenta varias cosas a la vez: que el pago de reclamaciones parece estar restringiéndose a nivel nacional, que las primas de Florida han comenzado a caer recientemente, que la ley de reforma de responsabilidad civil de 2023 cambió quién puede permitirse impugnar una denegación, y que ninguno de esos hechos por sí solo resuelve el argumento.
Llame a las Oficinas Legales de Anidjar & Levine al 1-800-747-3733 para una revisión gratuita de su reclamación denegada. No hay tarifa a menos que recuperemos para usted.
Principales Conclusiones
- El Wall Street Journal informa que el 45% de las reclamaciones de responsabilidad civil y médicas de automóviles resueltas en EE. UU. en 2025 terminaron sin pago, un aumento del 35% aproximadamente hace una década.
- Durante el mismo período, los aseguradores de automóviles personales pagaron aproximadamente 61 centavos en reclamaciones por cada dólar de prima en 2025, la menor relación de pérdida neta desde 2020, según datos de S&P Global Market Intelligence citados por el Journal.
- Una reclamación que cierra sin pago no es automáticamente una denegación; la categoría también incluye reclamaciones retiradas, reclamaciones pagadas por otro asegurador, pérdidas bajo el deducible y asuntos fuera de los términos de la póliza.
- El HB 837 de Florida derogó las leyes de honorarios de abogados de una sola vía para casos de seguros, lo que cambió la economía de impugnar una denegación.
- La redacción de la póliza específica del transportista — endosos, exclusiones y nuevos deberes de notificación — determina cada vez más si se paga un reclamo.
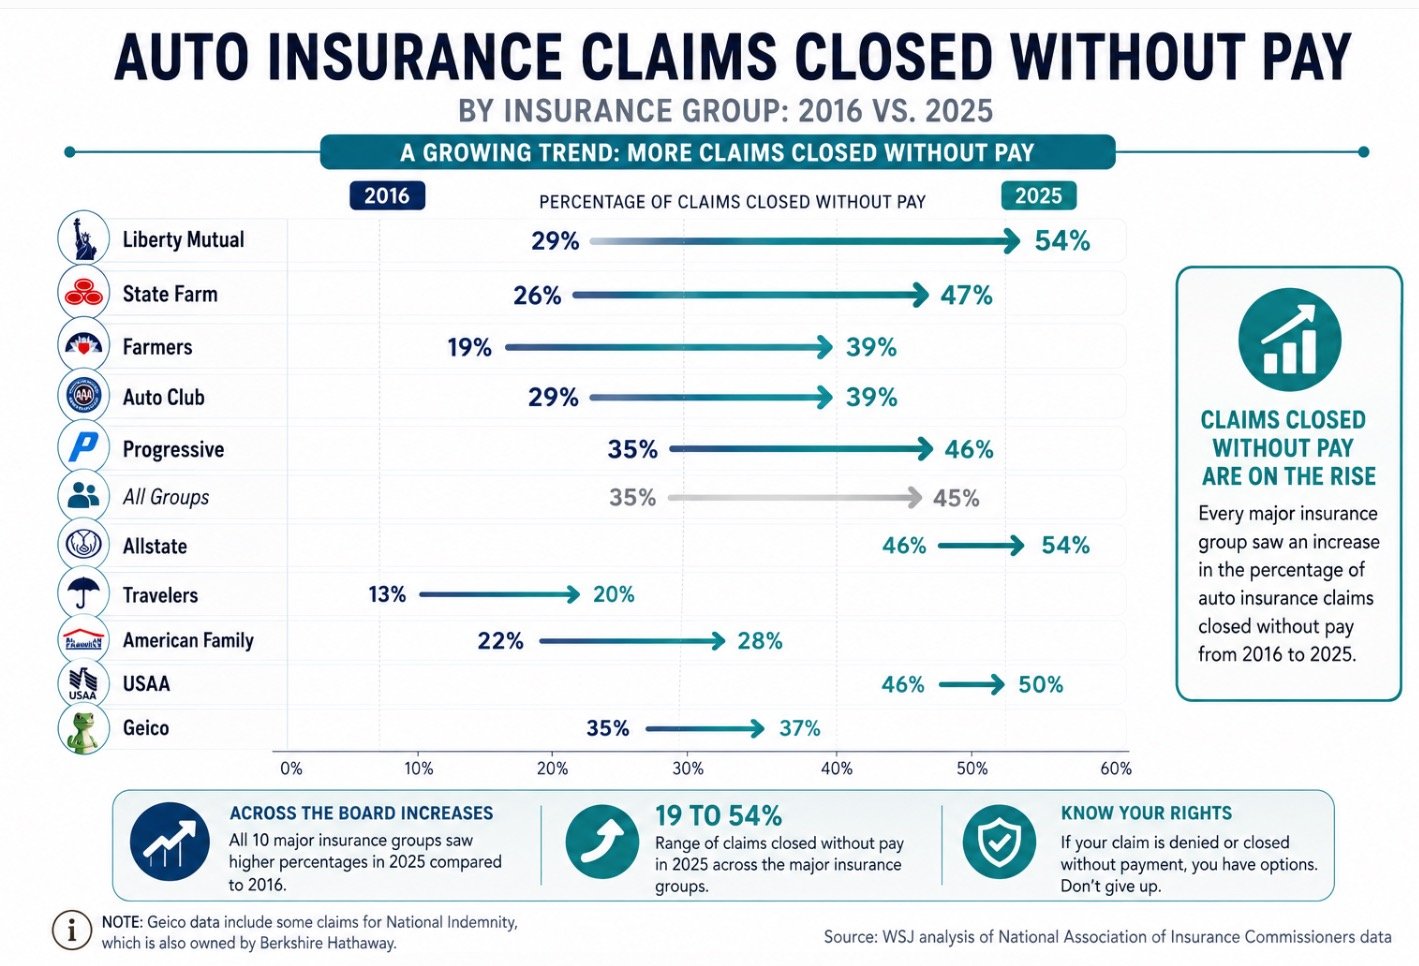
WSJ: 45% de los reclamos de responsabilidad y médicos resueltos terminaron sin pago
El 9 de agosto de 2026, The Wall Street Journal informó que el 45% de las reclamaciones de responsabilidad civil y médicas resueltas en los Estados Unidos en 2025 no resultaron en ningún pago al reclamante. Una década antes, esa cifra era aproximadamente del 35%.
Ese es un cambio significativo, y merece ser expresado con cuidado.
Una reclamación que se cierra sin pago no ha sido necesariamente denegada. El Journal señala que los cierres sin pago también incluyen reclamaciones que el consumidor retiró, reclamaciones que finalmente fueron pagadas por un asegurador diferente, pérdidas que cayeron por debajo del deducible y asuntos que realmente quedaron fuera de los términos de la póliza. Cualquier discusión honesta sobre este número debe mantener esa distinción, porque colapsarla produce una reclamación que los datos no pueden respaldar.
Vale la pena analizar lo que realmente se encuentra dentro de ese 45%, porque las categorías no son equivalentes en lo que nos dicen. Algunos cierres sin pago son completamente irrelevantes. Un conductor informa un parachoques agrietado, se entera de que el costo de la reparación es menor que el deducible y retira la reclamación: nada ha salido mal. Un reclamante persigue a dos aseguradoras y una de ellas paga; la otra cierra su archivo sin pago, correctamente. Se presenta una reclamación bajo una cobertura que claramente no se aplica a la pérdida.
Otros cierres son mucho menos neutrales. Un reclamante se rinde después de meses de solicitudes de documentos y llamadas no respondidas. Un ajustador valora una reclamación por lesiones en una fracción de las facturas médicas y el reclamante, sin abogado y sin medios para litigar, acepta nada en lugar de pelear. Un asegurador invoca una exclusión que el titular de la póliza nunca supo que existía. Esos cierres también caen en la columna de sin pago, y desde afuera parecen idénticos a los benignos.
Esa es precisamente la razón por la cual el número agregado merece atención en lugar de ser desestimado. Nadie fuera de las aseguradoras puede desagregarlo. Lo que se puede observar es la dirección: cualquier mezcla de causas que se encuentre debajo, una parte materialmente mayor de las personas que presentan una reclamación de responsabilidad civil o médica ahora se va con nada que lo que era cierto hace diez años. Un movimiento de diez puntos en una década no es ruido.
Lo que una relación de pérdidas mide y no mide
Junto a esa tendencia, el Journal informó que los aseguradores de automóviles personales pagaron aproximadamente 61 centavos en reclamaciones por cada dólar de prima recaudado en 2025, citando a S&P Global Market Intelligence — la menor relación de pérdida neta desde 2020.
Esta cifra se utiliza incorrectamente constantemente en ambas direcciones, por lo que vale la pena ser preciso sobre lo que captura. La relación de pérdidas mide las reclamaciones incurridas contra las primas ganadas. Punto. No incluye la relación de gastos — comisiones a agentes, salarios de ajustadores, marketing, tecnología, gastos generales — que rutinariamente se sitúa en los veinte como porcentaje de la prima. También excluye los ingresos por inversiones, que para los aseguradores que mantienen grandes reservas pueden ser sustanciales, particularmente en un entorno de tasas de interés más altas. La relación combinada, que suma pérdidas y gastos, es el proxy más cercano para el rendimiento de suscripción, y aun así deja fuera los rendimientos de inversión.
Por lo tanto, una relación de pérdidas del 61% no se traduce en un margen del 39%, y no debería describirse como si lo hiciera. Lo que sí te dice, de manera inequívoca, es que una porción más pequeña del dólar de la prima está saliendo del edificio como pagos de reclamaciones que en cualquier momento desde 2020. Esa es la métrica propia de la industria, reportada a través de los propios canales de la industria. Se mueve en la misma dirección que la tasa de no pago, y juntas son lo que hace que el patrón valga la pena examinar en lugar de cualquiera de las cifras por separado.
“The Wall Street Journal informa que el 45 por ciento de las reclamaciones de responsabilidad civil y médicas de automóviles resueltas en 2025 no resultaron en ningún pago. Eso debería preocupar a cada conductor que paga una prima de seguro creyendo que la cobertura estará allí cuando se necesite.”
— Marc Anidjar, Esq., socio gerente de Anidjar & Levine y director de distrito a gran escala de la Asociación de Justicia de Florida
Los Números Detrás del Debate sobre el Seguro en Florida
Florida se encuentra en el centro del argumento nacional sobre los costos de seguros y litigios civiles, lo que convierte al estado en un caso de prueba útil — y complicado.
La imagen nacional a partir de los informes del Journal es que el 45% de las reclamaciones de responsabilidad civil y médicas de automóviles resueltas se cerraron sin pago en 2025, en comparación con aproximadamente el 35% una década antes, mientras que los aseguradores de automóviles personales pagaron aproximadamente 61 centavos por cada dólar de prima en reclamaciones en 2025. Esas son las cifras en el corazón del debate actual.
Los datos específicos de Florida complican cualquier historia simple, y sería un deservicio para los lectores dejarlo fuera. Los aseguradores de automóviles personales de Florida registraron una relación de pérdidas incurridas de aproximadamente 57.5% en 2025, una caída pronunciada desde aproximadamente 73.2% en 2023 y 89.7% en 2022 — entre las más bajas del país. En el lado de las primas, los conductores de Florida absorbieron aumentos promedio de aproximadamente 31.7% en 2023 y 4.3% en 2024, y las tarifas desde entonces han cambiado: la Oficina de Regulación de Seguros de Florida ha aprobado una serie de disminuciones en las tarifas de automóviles para 2026, con los grupos de aseguradoras más grandes promediando reducciones en los dígitos simples medios a altos. No obstante, Florida sigue siendo uno de los estados más caros del país para la cobertura de automóviles, una función de la exposición a huracanes, una alta población de conductores no asegurados y fraude.
Ambas cosas pueden ser ciertas al mismo tiempo: las primas han comenzado a bajar, y una parte creciente de las reclamaciones a nivel nacional se están cerrando sin pago. Cualquiera que argumente que las reformas no hicieron nada tiene que lidiar con las presentaciones de tarifas. Cualquiera que argumente que las reformas funcionaron de manera directa tiene que lidiar con el hecho de que una relación de pérdidas en caída es, por definición, una medida de dinero que no se está pagando en reclamaciones.
Las personas razonables discrepan sobre cuánto del movimiento de primas refleja las reformas de 2022 y 2023 frente al ciclo ordinario del mercado de seguros — las tarifas en todo el país se suavizaron en el mismo período en que los picos de pérdidas de la era pandémica se normalizaron y los valores de vehículos usados se estabilizaron. Desenredar esos efectos es genuinamente difícil y está muy por encima de lo que cualquier punto de datos único resuelve.
Lo que la caída de la relación de pérdidas no responde, y en lo que los floridanos tienen un interés directo, es qué está sucediendo con el lado de los pagos del libro mientras las primas se ajustan. Las primas más bajas financiadas por una cobertura más amplia y un manejo eficiente de reclamaciones son un buen resultado para los consumidores. Las primas más bajas financiadas en parte por una mayor tasa de reclamaciones cerradas sin pagar son una transacción diferente, y una que nunca se les pidió explícitamente a los consumidores que aceptaran. Esa es la pregunta que estos datos invitan, y no es una que la narrativa de costos de la industria aborde por sí sola.
La industria de seguros culpó a la litigación — Pero los datos plantean nuevas preguntas
Durante años, el argumento presentado en Tallahassee y en los capitolios estatales de todo el país ha ido en una dirección: las demandas y los abogados de juicios aumentan el costo del seguro, y restringir la litigación reducirá los costos. Es un argumento coherente; ha sido expuesto por personas serias y no carece de fundamento.
Los aseguradores señalan el fraude, los accidentes simulados, la facturación médica inflada, los gastos de litigación, los deducibles y las exclusiones de pólizas como contribuyentes reales al costo. Esos factores existen y están documentados. Florida, en particular, ha desarrollado una merecida reputación por el fraude organizado de reclamaciones y por prácticas de litigación que impusieron costos genuinos al sistema. Cualquiera que desestime eso por completo no está argumentando de buena fe.
Lo que los datos recientes de cierre de reclamaciones hacen es introducir una segunda pregunta que la narrativa de costos no responde por sí sola.
“Durante años, la industria de seguros ha argumentado que las demandas y los abogados de juicios están aumentando el costo del seguro. Pero cuando más reclamaciones se cierran sin pago, los consumidores merecen hacer una pregunta diferente: ¿Están las demandas causando el problema, o las personas se ven obligadas a presentar demandas porque las reclamaciones legítimas no están siendo pagadas?”
— Marc Anidjar, Esq., socio gerente de Anidjar & Levine y director de distrito de la Asociación de Justicia de Florida
Esta es una pregunta sobre secuencia, no una conclusión sobre causalidad, y la distinción es importante. El informe presenta explicaciones en competencia y no las resuelve. Las aseguradoras atribuyen el aumento en los cierres sin pago a la mejora en la detección de fraudes y a la presión de litigios que obliga a una evaluación de reclamaciones más disciplinada. Los defensores de los consumidores y los abogados de los demandantes argumentan que el manejo de reclamaciones cada vez más restrictivo está generando las disputas que luego aparecen en las estadísticas de litigios — que la demanda es el síntoma en lugar de la enfermedad.
Ambas posiciones son discutibles con el registro actual, y los datos disponibles no adjudican entre ellas. Las estadísticas de cierre de reclamaciones muestran resultados, no razones. Un aumento en los cierres sin pago es igualmente consistente con una mejor detección de fraudes y con prácticas de denegación más agresivas, y distinguir entre las dos requeriría acceso a archivos de reclamaciones individuales que ningún investigador tiene.
Lo que los datos subrayan es la presentación de ese debate como resuelto en una dirección. Durante dos décadas, la conversación sobre políticas en Florida ha procedido en gran medida bajo la premisa de que el lado de litigios del balance era el problema a resolver. El lado de pago de reclamaciones recibió comparativamente poca atención legislativa. Si la proporción de reclamaciones que cierran sin pagar ha aumentado en diez puntos a nivel nacional mientras las aseguradoras retienen una mayor parte de cada dólar de prima, esa asimetría en el escrutinio es más difícil de justificar.
“Las compañías de seguros a menudo señalan el litigio como el problema. Lo que se pasa por alto es por qué ocurre el litigio en primer lugar. Cuando una persona lesionada presenta una reclamación legítima y la compañía de seguros la niega, la retrasa o la subvalora sustancialmente, el tribunal puede ser la única forma significativa que tiene el consumidor para hacer cumplir el contrato de seguro.”
— Marc Anidjar, Esq., socio gerente de Anidjar & Levine y director de distrito a gran escala de la Asociación de Justicia de Florida
Lo que el Reforma de Responsabilidad Civil de Florida 2023 Cambió para los Consumidores Lesionados
Florida promulgó los cambios más amplios en la justicia civil en décadas cuando el gobernador DeSantis firmó CS/CS/HB 837 el 24 de marzo de 2023. Según el resumen oficial del proyecto de ley del Senado de Florida, la ley reformuló varias reglas que afectan directamente a las disputas de seguros. Tres de ellas son las más importantes para un titular de póliza ordinario con un reclamo denegado.


La derogación de los honorarios de abogados unidireccionales
El cambio más significativo para las disputas de seguros fue la derogación total de las secciones 627.428 y 626.9373 — los estatutos de honorarios unidireccionales que cubren a los aseguradores autorizados y a los aseguradores de líneas excedentes, respectivamente. Bajo el marco anterior, un titular de póliza que obtuviera un fallo favorable contra un asegurador tenía derecho a recuperar honorarios de abogado razonables de ese asegurador. El asegurador, si ganaba, generalmente no podía recuperar honorarios del titular de la póliza.
Esa asimetría fue deliberada. Existía para corregir un desequilibrio estructural en el litigio de seguros: el asegurador es un jugador recurrente con abogados internos, recursos actuariales y la capacidad de absorber costos de litigio a través de miles de archivos, mientras que el titular de la póliza es un participante único para quien los honorarios legales pueden superar rápidamente la cantidad en disputa. Los honorarios unidireccionales significaban que un abogado podía tomar un caso de cobertura modesto pero meritorio sabiendo que, si la denegación era incorrecta, los honorarios serían recuperables.
Los críticos del estatuto argumentaron con cierta fuerza que invitaba al abuso — que fomentaba el litigio sobre pequeñas disputas y generaba premios de honorarios desproporcionados a las cantidades recuperadas, particularmente en seguros de propiedad. Esa crítica fue un motor significativo de la derogación.
Cualquiera que sea la opinión sobre ese debate, el efecto práctico en el lado del consumidor es directo y fácil de subestimar.
Lo que significa la derogación de honorarios en la práctica
Considere a un conductor con un reclamo disputado por un valor de $8,000. La aseguradora lo niega, citando un endoso que el conductor no recuerda haber recibido. El conductor cree que la negación es incorrecta, y supongamos por el bien del ejemplo que lo es.
Bajo el marco anterior, un abogado podría evaluar el expediente y, si la negación parecía indefendible, perseguirla — porque un fallo favorable conllevaría un premio de honorarios contra la aseguradora. La economía funcionaba incluso si el monto disputado era modesto.
Después de la derogación, el mismo conductor enfrenta un cálculo diferente. Litigar una disputa de cobertura a través de descubrimiento y práctica de mociones puede costar más de $8,000. Sin una disposición de transferencia de honorarios, ese costo sale de la recuperación o del bolsillo del conductor. El reclamo puede ser completamente válido y aún así no ser económicamente racional de perseguir.
La negación no se ha vuelto más correcta. Se ha vuelto menos revisable.
HB 837 preservó un camino estrecho. La ley creó una capacidad limitada para recuperar honorarios de abogados de una aseguradora tras una negación de cobertura total, perseguida a través de una acción de juicio declaratorio. Esa ruta es importante y debe ser evaluada en cualquier caso que involucre una negación completa de cobertura — pero no abarca negaciones parciales, subvaloraciones, o el escenario mucho más común en el que una aseguradora paga algo y disputa el resto.
Multiplicadores de honorarios de contingencia y culpa comparativa modificada
La ley también restringió los multiplicadores de honorarios de contingencia, estableciendo una presunción refutable de que el cálculo del lodestar — horas razonables multiplicadas por una tarifa razonable — es suficiente, con multiplicadores reservados para circunstancias raras y excepcionales bajo el estándar federal. El efecto práctico complica la derogación de honorarios: en las categorías residuales donde los honorarios siguen siendo recuperables, las cantidades son más bajas y más difíciles de aumentar por riesgo.
Por separado, el HB 837 reemplazó la regla de negligencia comparativa pura de Florida con culpa comparativa modificada. Un reclamante encontrado con más del 50% de responsabilidad por sus propias lesiones ahora no recupera nada en absoluto, en lugar de recuperar una cantidad proporcionalmente reducida. En la práctica, esto convierte cada disputa de responsabilidad en un concurso sobre si se puede empujar al reclamante más allá de la línea media, porque hacerlo elimina la reclamación por completo en lugar de simplemente descontarla. La ley además acortó el estatuto de limitaciones para la mayoría de las reclamaciones por lesiones basadas en negligencia de cuatro años a dos.
“A Florida se le dijo que restringir los derechos de las personas lesionadas y hacer más difícil responsabilizar a las compañías de seguros ayudaría a controlar los costos de seguros. Los últimos datos de reclamaciones deberían hacer que los legisladores y consumidores examinen si esos cambios están entregando los resultados que se prometieron a los floridanos.”
— Marc Anidjar, Esq., socio gerente de Anidjar & Levine y director de distrito de la Asociación de Justicia de Florida
Evaluar eso de manera justa significa mirar ambos lados del balance, y la respuesta honesta es mixta. Las primas han comenzado a bajar, y las presentaciones de tarifas aprobadas para 2026 reflejan disminuciones en la mayoría de los grandes aseguradores — ese es un resultado real, y los consumidores lo están sintiendo. Si el pago de reclamaciones se ha mantenido estable junto a esas reducciones es una pregunta separada que ha recibido mucha menos atención, y es la pregunta sobre la cual el veredicto final de la reforma debería depender en parte.
Reclamaciones de Mala Fe en Florida Después del HB 837
Más allá del contrato en sí, la ley de Florida ha reconocido durante mucho tiempo que un asegurador tiene deberes en cómo maneja una reclamación, no meramente si finalmente paga. La Sección 624.155 de los Estatutos de Florida proporciona un recurso civil estatutario contra un asegurador que no logra resolver de buena fe, y sigue estando disponible — aunque HB 837 lo ha reformulado de maneras que importan.
La puerta de entrada procesal no ha cambiado. Antes de presentar una acción por mala fe estatutaria, un reclamante debe presentar un aviso de recurso civil ante el Departamento de Servicios Financieros de Florida y notificarlo al asegurador. El aviso debe identificar las disposiciones estatutarias específicas violadas y los hechos que respaldan la alegación. El asegurador recibe entonces un período de 60 días para subsanar en el que puede investigar, reevaluar y pagar. Si el asegurador subsana dentro de ese plazo, la acción por mala fe generalmente no procede. Esto hace que la redacción del aviso sea consequential: un aviso de recurso civil vago o incompleto puede socavar la reclamación antes de que comience.
HB 837 impuso varias nuevas limitaciones a ese marco. La ley codificó que la mera negligencia por sí sola es insuficiente para constituir mala fe — un principio ya reflejado en la jurisprudencia de Florida, pero ahora expresamente escrito en el estatuto. Creó un puerto seguro significativo para los aseguradores de responsabilidad: un asegurador no es responsable por mala fe si ofrece el menor de los límites de la póliza o la cantidad demandada por el reclamante dentro de los 90 días después de recibir el aviso real de la reclamación. Y impuso obligaciones recíprocas en el otro lado, exigiendo a los reclamantes, asegurados y sus representantes actuar de buena fe al proporcionar información sobre la reclamación, hacer demandas, establecer plazos e intentar un acuerdo — con un incumplimiento de esto que potencialmente reduce los daños otorgados contra el asegurador.
El efecto neto es un camino más estrecho pero aún real. La exposición a la mala fe sigue siendo el principal mecanismo legal por el cual la ley de Florida disciplina el manejo de reclamaciones, y el puerto seguro de 90 días corta en una dirección genuinamente protectora del consumidor también: da a los aseguradores un fuerte incentivo para evaluar y pagar reclamaciones claras rápidamente en lugar de quedarse con ellas. Si el reequilibrio general ha ido demasiado lejos es un tema de discusión. Lo que no se discute es que el análisis ahora es más técnico, los plazos menos indulgentes y la redacción más exigente de lo que era antes de 2023.
Cómo el lenguaje de póliza específico del asegurador puede crear disputas de cobertura
Dos conductores de Florida pueden comprar lo que cada uno describe como “cobertura completa“, pagar primas similares y tener contratos materialmente diferentes. La diferencia reside en los endosos: las páginas enmendatorias añadidas al formulario de póliza base que añaden, eliminan o redefinen la cobertura.
The Wall Street Journal informa que State Farm añadió una disposición de “deber de notificarnos sobre cambios” a las pólizas de renovación y describió escenarios en los que reclamaciones que anteriormente podrían haber sido pagadas podrían ser denegadas bajo la nueva redacción. Disposiciones de este tipo imponen una obligación afirmativa al titular de la póliza de reportar cambios: un nuevo conductor en el hogar, un cambio en cómo se utiliza el vehículo, una dirección de garaje diferente, y un fallo en reportar puede convertirse en la base declarada para una disputa de cobertura más adelante.
La mayoría de las personas nunca leen un paquete de renovación. Muchos no identificarían el cambio operativo si lo hicieran, porque el lenguaje rara vez se anuncia a sí mismo: un nuevo deber puede llegar como un solo párrafo enmendado dentro de un endoso de varias páginas, referenciado por número de formulario, sin un resumen de lo que cambió desde el término anterior.
“Los consumidores no deberían necesitar ser abogados de seguros para entender si la póliza que compraron los protegerá después de un accidente. Cuando las pólizas contienen capas de exclusiones, endosos y lenguaje específico de la compañía, pequeñas diferencias en la redacción pueden tener enormes consecuencias después de un accidente.”
— Marc Anidjar, Esq., socio gerente de Anidjar & Levine y director de distrito de la Asociación de Justicia de Florida
Varias categorías de provisión generan la mayor parte de las disputas de cobertura en Florida, y cada una opera de manera diferente.
- Los deberes de notificación y cambio material son el área de preocupación más reciente y la que destaca el informe del Journal. Estos requieren que el asegurado informe a la aseguradora cuando las circunstancias cambian. La dificultad es que la vida cotidiana genera tales cambios constantemente: un hijo adulto se muda a casa y ocasionalmente toma prestado el coche, un cambio de trabajo altera el trayecto, un hogar se reubica a través de una línea de condado a un territorio de calificación diferente, y pocos titulares de pólizas entienden estos como eventos reportables.
- Las exclusiones de conductores nombrados operan de manera más contundente. Cuando un miembro específico del hogar es excluido por nombre, la cobertura desaparece por completo para cualquier pérdida que ocurra mientras esa persona está conduciendo. A veces se añaden a solicitud del titular de la póliza para reducir las primas, y las consecuencias a menudo no se aprecian hasta que un miembro de la familia toma prestado el vehículo para un mandado.
- Las exclusiones de uso comercial y de transporte compartido se han vuelto mucho más significativas a medida que ha crecido el trabajo basado en aplicaciones. Una póliza de auto personal estándar típicamente excluye la cobertura mientras el vehículo se utiliza para transportar pasajeros o bienes a cambio de compensación. Un conductor que realiza entregas sin la endoso correcto puede no tener cobertura en absoluto durante ese período, y puede no enterarse hasta después de un accidente.
- Las cláusulas de cooperación y examen bajo juramento convierten el proceso de reclamación en un posible motivo de denegación. Las pólizas requieren que el asegurado coopere con la investigación, y una aseguradora puede tomar la posición de que la producción incompleta de documentos o un examen perdido constituyen un incumplimiento material. La mayoría de estas disputas son resolubles, pero pueden retrasar una reclamación durante meses.
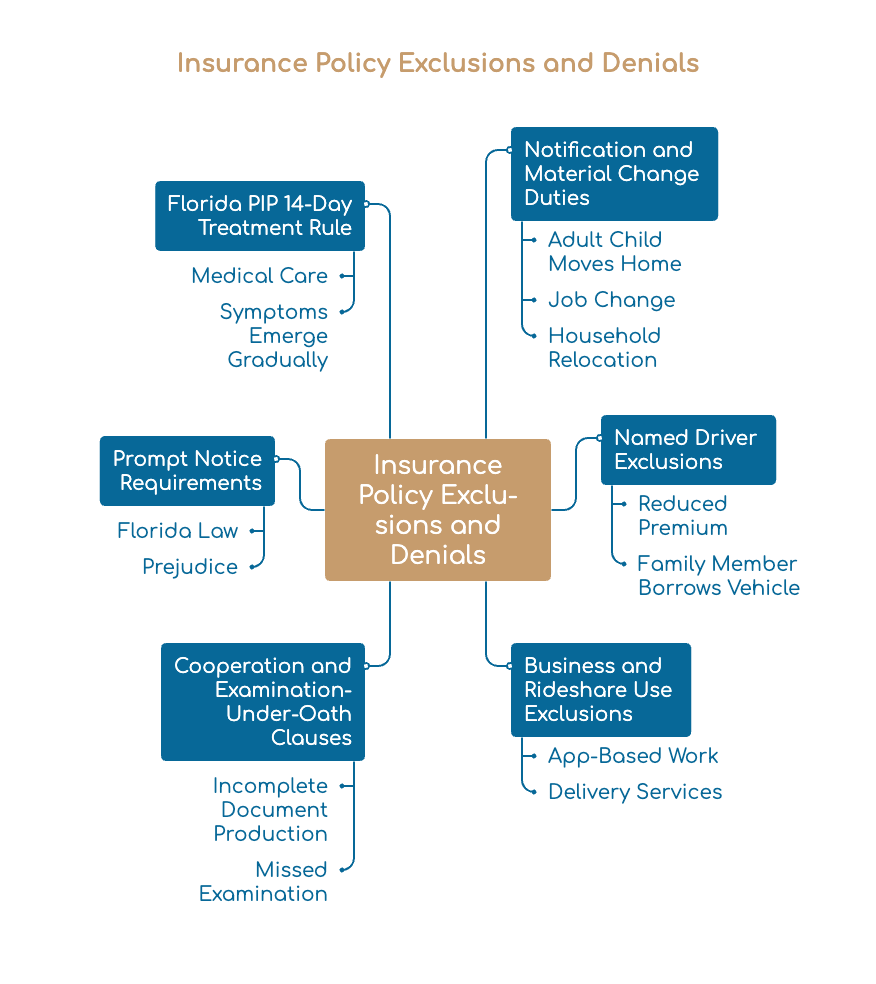
¿Debería Florida considerar una mayor estandarización de las pólizas de seguro de automóvil?
Si la redacción de la póliza está haciendo tanto trabajo para determinar resultados, es justo preguntar si los consumidores de Florida están bien atendidos por el grado actual de variación.
“Florida debería examinar seriamente si una mayor estandarización de las pólizas de seguro de automóvil protegería mejor a los consumidores. La cobertura básica debería ser clara y predecible, independientemente de qué compañía venda la póliza.”
— Marc Anidjar, Esq., socio gerente de Anidjar & Levine y director de distrito de la Asociación de Justicia de Florida
Massachusetts es un modelo que vale la pena examinar, aunque debe ser descrito con precisión, porque a menudo se caracteriza erróneamente en este debate. Massachusetts no requiere que cada aseguradora venda una póliza de auto idéntica; el estado permite múltiples formas aprobadas. Lo que proporciona es un marco de supervisión regulatoria comparativamente robusto, formularios estándar y de asesoría, y derechos del consumidor claramente publicados.
El Proyecto de Ley de Derechos del Consumidor de Massachusetts para el Seguro de Automóviles ilustra el enfoque. Establece que los consumidores tienen el derecho a un manejo rápido y justo de las reclamaciones, y que una aseguradora que niega una reclamación debe proporcionar una explicación escrita para la denegación. Garantiza el derecho a conocer la base para la denegación de una solicitud de cobertura, el derecho a obtener un seguro a través de un plan de mercado residual cuando ningún transportista escriba voluntariamente una póliza, el derecho a ser notificado cuando la aseguradora ha determinado que el consumidor fue culpable en más del 50% en un accidente, y el derecho a un aviso de cancelación por escrito especificando la razón y proporcionando al menos 20 días de aviso. Los agentes y las compañías deben explicar las opciones de cobertura en un lenguaje claro, tanto en la solicitud como a solicitud posterior.
Nada de eso dicta el contenido de la póliza. Regula la transparencia de la relación: lo que se le dice al consumidor, cuándo y en qué forma. Esa es una intervención más estrecha que estandarizar la cobertura en sí, y correspondientemente más fácil de defender.
Si Florida debería adoptar algún elemento particular de ese marco es una cuestión de política para la Legislatura, no algo que un bufete de abogados pueda resolver. El punto más estrecho y defendible es que los requisitos de transparencia de ese tipo son compatibles con un mercado competitivo. Una explicación escrita de la denegación no le dice a una aseguradora qué cobrar o qué cubrir.
“Las compañías de seguros pueden competir en precio, servicio y opciones de cobertura sin convertir el lenguaje básico de la póliza en un laberinto. Una mayor uniformidad podría facilitar la comparación de precios y reducir el riesgo de que los consumidores descubran limitaciones importantes solo después de una pérdida.”
— Marc Anidjar, Esq., socio director de Anidjar & Levine y director de distrito a gran escala de la Asociación de Justicia de Florida
El contraargumento merece una audiencia justa. Las aseguradoras sostienen que la flexibilidad de los formularios impulsa la innovación de productos, permite a las compañías fijar el riesgo con mayor precisión y apoya ofertas adaptadas a diferentes perfiles de clientes: un conductor que desea una póliza simplificada a un bajo costo y un conductor que quiere protección integral son clientes genuinamente diferentes. La uniformidad obligatoria, desde este punto de vista, puede reducir la elección, comprimir el mercado hacia un solo producto y aumentar los costos para los consumidores que no necesitan ni desean una cobertura más amplia. También hay una objeción práctica: los formularios de póliza codifican décadas de lenguaje litigado, y reescribirlos en su totalidad puede generar una nueva ola de disputas interpretativas antes de que el significado de los nuevos términos se establezca.
Esos son puntos serios, y cualquier esfuerzo legislativo en esta área tendría que responder a ellos. Se aplican con considerable más fuerza a la estandarización de la cobertura que a la exigencia de divulgación.
“El seguro es una promesa. El consumidor paga primas antes de que ocurra algo malo a cambio de la promesa del asegurador de actuar cuando ocurre una pérdida cubierta. Nuestras leyes deberían hacer que esa promesa sea transparente y exigible.”
— Marc Anidjar, Esq., socio director de Anidjar & Levine y director de distrito a gran escala de la Asociación de Justicia de Florida
Lo que los conductores de Florida pueden hacer antes y después de un accidente
Los debates sobre políticas llevan años. Mientras tanto, la mayor parte de lo que determina si un conductor de Florida recibe un pago se decide por elecciones hechas antes de que ocurra un accidente y en las primeras semanas después.
Antes de que ocurra algo
El paso más útil es también el menos común: solicita una copia certificada completa de tu póliza, incluyendo la página de declaraciones y cada endoso, y realmente mira lo que dicen los endosos. La página de declaraciones — el resumen que la mayoría de la gente piensa como “la póliza” — enumera coberturas y límites pero no te dice lo que ha sido excluido. Las exclusiones están en los formularios detrás de ella.
Más allá de eso, una lista de verificación corta cubre la mayoría de los problemas evitables.
- Lee el paquete de renovación — específicamente para nuevos deberes de notificación o exclusiones añadidas. Pide a tu agente que identifique por escrito qué cambió desde el término anterior. Esa solicitud es razonable y crea un registro.
- Compra cobertura de motorista no asegurado y subasegurado, y considera apilarla entre los vehículos del hogar. En un estado con una alta población de conductores no asegurados, UM es frecuentemente la cobertura más valiosa de la póliza — y es la cobertura que responde cuando el conductor culpable no tiene nada.
- Informa los cambios de manera oportuna y por escrito. Un nuevo conductor en el hogar, un cambio de domicilio, o un cambio en el uso del vehículo deben ser documentados con tu aseguradora y confirmados de vuelta a ti.
- Confirma los endosos de rideshare o entrega antes de conducir para cualquier plataforma basada en aplicaciones. No confíes en la cobertura de la plataforma sin entender cuándo se aplica y cuándo no.


Después de un accidente
Los días inmediatamente posteriores a una colisión llevan plazos que son fáciles de perder y imposibles de deshacer. La ventana de tratamiento PIP de 14 días es la más implacable de ellas, y se aplica independientemente de si alguien te ha dicho que existe.
- Comienza el tratamiento médico dentro de los 14 días. Los beneficios PIP de Florida se pierden si la atención no comienza dentro de esa ventana, independientemente de cuán grave resulte ser la lesión más tarde.
- Informa el reclamo de manera oportuna y mantén un registro escrito de cuándo y cómo lo hiciste.
- Obtenga cualquier denegación por escrito, citando la disposición específica de la póliza. “No podemos pagar esta reclamación” no es una explicación. Pregunte qué párrafo de qué endoso está utilizando la aseguradora y guarde la respuesta.
- Tenga cuidado con las declaraciones grabadas. Generalmente debe cooperar con su propia aseguradora, pero tiene derecho a entender el alcance de una solicitud antes de responderla — y no debe ninguna declaración grabada a la aseguradora del otro conductor.
- No firme una liberación ni acepte una primera oferta antes de que se conozca la extensión total de sus lesiones y pérdidas. Una liberación firmada temprano no se puede deshacer cuando una condición empeora.
- Preserve todo — fotos, el informe del accidente, registros médicos y facturas, documentación de salarios, y cada carta, correo electrónico y nota de reclamación.
- Presente una queja si cree que el manejo fue inapropiado. El Departamento de Servicios Financieros de Florida, División de Servicios al Consumidor acepta quejas de seguros y se puede contactar al 1-877-693-5236.
- Atención al plazo de dos años. La mayoría de las reclamaciones por negligencia en Florida deben presentarse dentro de los dos años posteriores al accidente.
Cómo Anidjar & Levine Ayuda con Reclamaciones Denegadas y Subvaluadas
Una carta de denegación es una posición, no un veredicto.Lo que importa es si la disposición que cita el transportista se aplica realmente a sus hechos, y esa pregunta es respondible.
El trabajo generalmente comienza con documentos que el asegurado no tiene. Obtenemos la póliza certificada completa, incluyendo cada endoso en vigor en la fecha de la pérdida, y leemos la exclusión citada en relación con las circunstancias reales de la reclamación. Las denegaciones se basan frecuentemente en una versión de los hechos que no sobrevive al contacto con el registro, o en una disposición que no alcanza la situación una vez que se rastrean sus términos definidos a través de la póliza. También solicitamos el archivo de la reclamación y las notas del ajustador, que muestran cómo se tomó realmente la decisión en lugar de cómo se explicó más tarde; la cronología interna es a menudo el documento más revelador en una disputa de cobertura.
A partir de ahí, el análisis se centra en la cobertura que el asegurado puede no saber que existe. Identificar cada capa aplicable significa examinar la cobertura de automovilistas no asegurados y subasegurados, pólizas apiladas entre vehículos del hogar, cobertura de pagos médicos, pólizas de parientes residentes y cualquier cobertura adicional o de paraguas. En un estado donde el conductor culpable frecuentemente tiene límites mínimos o ninguno, estas capas determinan regularmente si una reclamación vale más que una cantidad nominal.
Donde el manejo en sí parece inapropiado, evaluamos si los hechos respaldan un aviso de remedio civil y una reclamación por mala fe estatutaria, manteniendo firmemente en vista los requisitos posteriores a HB 837 y el refugio seguro de 90 días. Donde ha habido una denegación total de cobertura, evaluamos si una acción de juicio declaratorio es apropiada; la ruta estrecha a través de la cual los honorarios de abogados aún pueden ser recuperables del asegurador. Y en cada caso, construimos el registro médico y económico necesario para establecer cuánto vale realmente la pérdida, porque una reclamación subvaluada y una reclamación denegada son el mismo problema en diferentes puntos de un espectro.
Aprenda más sobre nuestra práctica de accidentes automovilísticos en Florida, cómo manejamos reclamaciones de seguros denegadas, y qué saber sobre cobertura de automovilistas no asegurados.
También puede explorar las comunidades que servimos en Florida.
“Florida pasó años debatiendo cómo la litigación afecta a las compañías de seguros. Es hora de una conversación igualmente seria sobre cómo las prácticas de reclamación de las compañías de seguros afectan a los consumidores de Florida.”
— Marc Anidjar, Esq., socio gerente de Anidjar & Levine y director de distrito a gran escala de la Asociación de Justicia de Florida
Preguntas Frecuentes
¿Qué significa que el 45% de los reclamos de automóviles se cerraron sin pago?
The Wall Street Journal informa que el 45% de los reclamos de responsabilidad civil y médicos de automóviles en EE. UU. resueltos en 2025 terminaron sin pago, un aumento desde aproximadamente el 35% una década antes. Es importante destacar que un reclamo que se cierra sin pago no es lo mismo que una denegación. Esa categoría también puede incluir reclamos que el consumidor retiró, reclamos pagados por un asegurador diferente, pérdidas por debajo del deducible y asuntos que quedaron fuera de los términos de la póliza.
¿Este dato prueba que las compañías de seguros están equivocadas sobre la litigación que impulsa los costos?
No. El informe presenta explicaciones en competencia en lugar de resolverlas. Los aseguradores señalan el fraude, la litigación, los deducibles y las exclusiones de la póliza. Los defensores del consumidor y los abogados de los demandantes argumentan que un manejo más estricto de los reclamos está generando disputas. Los datos desafían una narrativa unilateral; no establecen de manera concluyente la causalidad en ninguna dirección.
¿Es una baja relación de pérdidas lo mismo que una alta ganancia?
No. La relación de pérdidas mide solo los reclamos incurridos contra las primas ganadas. Excluye la relación de gastos, que cubre comisiones, salarios y gastos generales, y excluye los ingresos por inversiones. La relación combinada suma pérdidas y gastos juntos y es un proxy más cercano para el rendimiento de suscripción. Una relación de pérdidas en caída te dice que menos del dólar de la prima se está yendo como reclamos; no establece por sí misma lo que un asegurador ganó.
¿Qué cambió la HB 837 de Florida para las personas con disputas de seguros?
HB 837, firmado el 24 de marzo de 2023, derogó las leyes de honorarios de abogados de un solo sentido de Florida para casos de seguros (secciones 627.428 y 626.9373), lo que significa que un titular de póliza que gana contra un asegurador generalmente ya no puede recuperar los honorarios de abogados de ese asegurador. También restringió los multiplicadores de honorarios de contingencia a circunstancias raras y excepcionales, trasladó a Florida a la culpa comparativa modificada y acortó el plazo de presentación para la mayoría de las reclamaciones por negligencia a dos años.
¿Puedo aún recuperar los honorarios de abogados de mi compañía de seguros en Florida?
Solo en circunstancias limitadas. HB 837 preservó un camino limitado para recuperar honorarios tras una denegación total de cobertura a través de una acción de juicio declaratorio. Fuera de esa ruta, la mayoría de los titulares de pólizas ahora asumen sus propios costos legales al disputar una reclamación, lo que cambia la economía de perseguir disputas menores.
¿Qué es un aviso de remedio civil y cómo funciona la mala fe en Florida?
Antes de presentar una acción de mala fe estatutaria bajo la sección 624.155, un reclamante debe presentar un aviso de remedio civil ante el Departamento de Servicios Financieros de Florida y notificarlo al asegurador, que luego tiene un período de 60 días para investigar y pagar. HB 837 agregó que la mera negligencia por sí sola no es suficiente para constituir mala fe, creó un refugio seguro cuando un asegurador de responsabilidad ofrece el menor de los límites de la póliza o la cantidad demandada dentro de los 90 días de la notificación real, y obligó a los reclamantes a actuar de buena fe también.
¿Cuál es la disposición de “deber de notificar” en una póliza de renovación?
The Wall Street Journal informa que State Farm agregó una disposición de “deber de notificarnos sobre cambios” a las pólizas de renovación, y describió escenarios en los que reclamaciones que anteriormente podrían haber sido pagadas podrían ser denegadas bajo la nueva redacción. Disposiciones como esta crean obligaciones de informar cambios en conductores, uso del vehículo o dirección de garaje, y no informar puede convertirse en una base para una disputa de cobertura.
¿Massachusetts requiere que cada asegurador venda una póliza de auto idéntica?
No. Massachusetts permite múltiples formularios de pólizas aprobados. Lo que Massachusetts proporciona es una amplia supervisión regulatoria, formularios estándar y de asesoría, y una Ley de Derechos del Consumidor publicada para el Seguro de Automóviles que incluye el derecho a una explicación por escrito cuando se niega un reclamo. Es un modelo que vale la pena examinar, no un sistema de póliza única exacto.
¿Qué debo hacer primero si se niega mi reclamo de seguro de auto en Florida?
Solicite la negación por escrito junto con la disposición específica de la póliza en la que se basa la aseguradora. Obtenga una copia certificada completa de su póliza, incluidos todos los endosos. Preserve cada comunicación y no dé una declaración grabada ni firme una liberación antes de entender la base de la negación. También puede presentar una queja ante el Departamento de Servicios Financieros de Florida, División de Servicios al Consumidor.
¿Han bajado las tarifas de seguro de auto en Florida desde las reformas de 2023?
Las presentaciones de tarifas recientes aprobadas por la Oficina de Regulación de Seguros de Florida muestran disminuciones para muchos aseguradores de cara a 2026, y las proporciones de pérdidas de automóviles personales en Florida han caído sustancialmente desde 2022. Las personas razonables discrepan sobre cuánto de eso refleja las reformas en comparación con los ciclos de mercado más amplios. La pregunta abierta para los consumidores es qué está sucediendo con el pago de reclamos junto con esos cambios en las primas.
¿Cuánto cuesta que un abogado revise un reclamo denegado?
Anidjar & Levine ofrece una consulta gratuita y maneja disputas de lesiones y reclamos sobre la base de honorarios de contingencia, lo que significa que no hay honorarios de abogado a menos que recuperemos una compensación para usted.
Acerca de las Oficinas Legales de Anidjar & Levine
Fundada en 2005 por Marc Anidjar y Glen Levine, la firma comenzó como una operación de dos personas trabajando desde una sala de conferencias de una oficina de construcción. En los últimos 20 años, ese modesto comienzo ha crecido hasta convertirse en una de las prácticas de lesiones personales más reconocidas de Florida, con más de $1 mil millones recuperados en acuerdos en nombre de clientes lesionados en todo el estado. Llevamos esa misma determinación y profundidad de experiencia a cada caso que manejamos.
Marc Anidjar, Esq. se desempeña como socio gerente de Anidjar & Levine y como director de distrito a gran escala de la Asociación de Justicia de Florida. La firma representa a conductores y personas lesionadas en toda Florida en asuntos de accidentes automovilísticos, reclamaciones de seguros y muertes por negligencia.
Hable con un abogado de reclamaciones de seguros de Florida
Si su reclamación de seguro de auto fue denegada, retrasada o pagada a una fracción de lo que vale, tiene derecho a entender exactamente por qué, y a que alguien lea la póliza tan cuidadosamente como lo hizo la compañía de seguros.
Llame a las Oficinas Legales de Anidjar & Levine al 1-800-747-3733 para una revisión gratuita de su caso. Trabajamos bajo contingencia: sin honorarios a menos que recuperemos para usted.
Este artículo se proporciona con fines informativos generales y no constituye asesoramiento legal ni crea una relación abogado-cliente. Las estadísticas atribuidas al The Wall Street Journal reflejan el informe de esa publicación del 9 de agosto de 2026; las cifras de la relación de pérdidas son citadas por el Journal a S&P Global Market Intelligence. La relación de pérdidas mide las reclamaciones incurridas en relación con las primas ganadas y no es una medida de las ganancias del asegurador. Las reclamaciones cerradas sin pago no son necesariamente reclamaciones denegadas. Las cifras del mercado de Florida se extraen de presentaciones de tarifas disponibles públicamente e informes de la industria y pueden ser revisadas. El hipotético descrito en este artículo es solo ilustrativo y no refleja ningún caso real. Cada caso es diferente, y los resultados pasados no garantizan un resultado similar.

