
Las Oficinas Legales de Anidjar y Levine representan a los reclamantes que enfrentan retrasos irrazonables, denegaciones, pagos insuficientes o conductas engañosas de las aseguradoras en casos de lesiones por seguros de mala fe. Los abogados revisan los términos de la póliza, los registros médicos, las comunicaciones de reclamaciones y los cronogramas para identificar indicadores de mala fe y proteger el derecho a una compensación completa. Si también está buscando un Abogado de Accidentes de Auto en West Palm Beach, un abogado puede ayudar a gestionar pruebas, coordinar apoyo experto y perseguir apelaciones, negociaciones o litigios cuando sea necesario. Las secciones que siguen explican cómo surgen estos casos, qué derechos pueden aplicarse y cómo el asesor legal puede ayudar.
Principales Conclusiones
- Un abogado de lesiones por seguros de mala fe en West Palm Beach revisa denegaciones, retrasos, pagos insuficientes y términos de la póliza para determinar si la aseguradora actuó de manera irrazonable.
- El abogado recopila registros médicos, correspondencia de reclamaciones, registros de llamadas y documentos de póliza para construir evidencia de investigación injusta o tergiversación.
- Un abogado gestiona las comunicaciones con la aseguradora, organiza pruebas de pérdida y ayuda a evitar declaraciones o errores que puedan debilitar la reclamación.
- Los reclamantes de Florida pueden buscar el pago de las cantidades adeudadas bajo la póliza y daños por retraso irrazonable, denegación o subvaloración de las pérdidas por lesiones.
- Debido a que los plazos de presentación son estrictos, una revisión legal temprana ayuda a preservar derechos, dar forma a apelaciones y prepararse para negociaciones de acuerdos o litigios.
Cómo Podemos Ayudar Con Su Reclamación de Lesiones por Seguros de Mala Fe en West Palm Beach
En la secuela de un retraso, denegación o subpago irrazonable por parte de un asegurador, un abogado experimentado puede ayudar a proteger los derechos de un reclamante lesionado y posicionar el caso para una resolución justa. El abogado evalúa registros, correspondencia y términos de cobertura, luego identifica pasos prácticos que apoyan la recuperación mientras preservan la capacidad del reclamante para continuar sirviendo a la familia y la comunidad.
Un equipo legal disciplinado puede gestionar las comunicaciones con la aseguradora, organizar la prueba de pérdida y abordar investigaciones incompletas o decisiones de pago no respaldadas. A través de una cuidadosa negociación de la póliza, el abogado busca una valoración precisa de los costos médicos, ingresos perdidos y daños relacionados.
Cuando un asegurador mantiene una posición inapropiada, una estrategia de apelaciones estructurada puede fortalecer la reclamación al presentar evidencia adicional, corregir errores y exigir una reconsideración oportuna. Los abogados también coordinan con médicos, expertos financieros y otros profesionales cuyo aporte aclara los daños y las necesidades futuras. Esta defensa enfocada promueve la responsabilidad, reduce retrasos evitables y ayuda a las personas lesionadas a buscar estabilidad, tratamiento y compensación justa con confianza.
Comprendiendo los Casos de Lesiones por Mala Fe de Seguros en West Palm Beach
Construyendo sobre el papel que juega el asesoramiento en la impugnación del manejo indebido de reclamaciones, ayuda a entender qué constituye un caso de lesión por mala fe en el seguro en West Palm Beach. En estos asuntos, un asegurador puede no cumplir con los deberes de equidad, honestidad y comunicación oportuna que se deben a una persona cubierta después de una pérdida relacionada con una lesión.
Un caso de mala fe generalmente se centra en si el asegurador actuó razonablemente bajo las circunstancias y dio la debida consideración a los intereses del reclamante. Esta revisión puede involucrar la valoración de la reclamación, la interpretación de la póliza, la capacidad de respuesta y la adecuación de la investigación antes de que los beneficios sean retrasados, limitados o denegados. En West Palm Beach, estas disputas a menudo surgen después de que lesiones sustanciales crean necesidades financieras urgentes para atención médica, estabilidad del hogar y apoyo futuro.
Para las familias comprometidas a proteger a otros, entender estos casos apoya decisiones informadas y fomenta la responsabilidad. Una evaluación legal cuidadosa puede aclarar obligaciones, preservar evidencia y medir si la conducta del asegurador se desvió de los estándares aceptados y las expectativas legales.
Causas Comunes de Mala Fe en Seguros en West Palm Beach
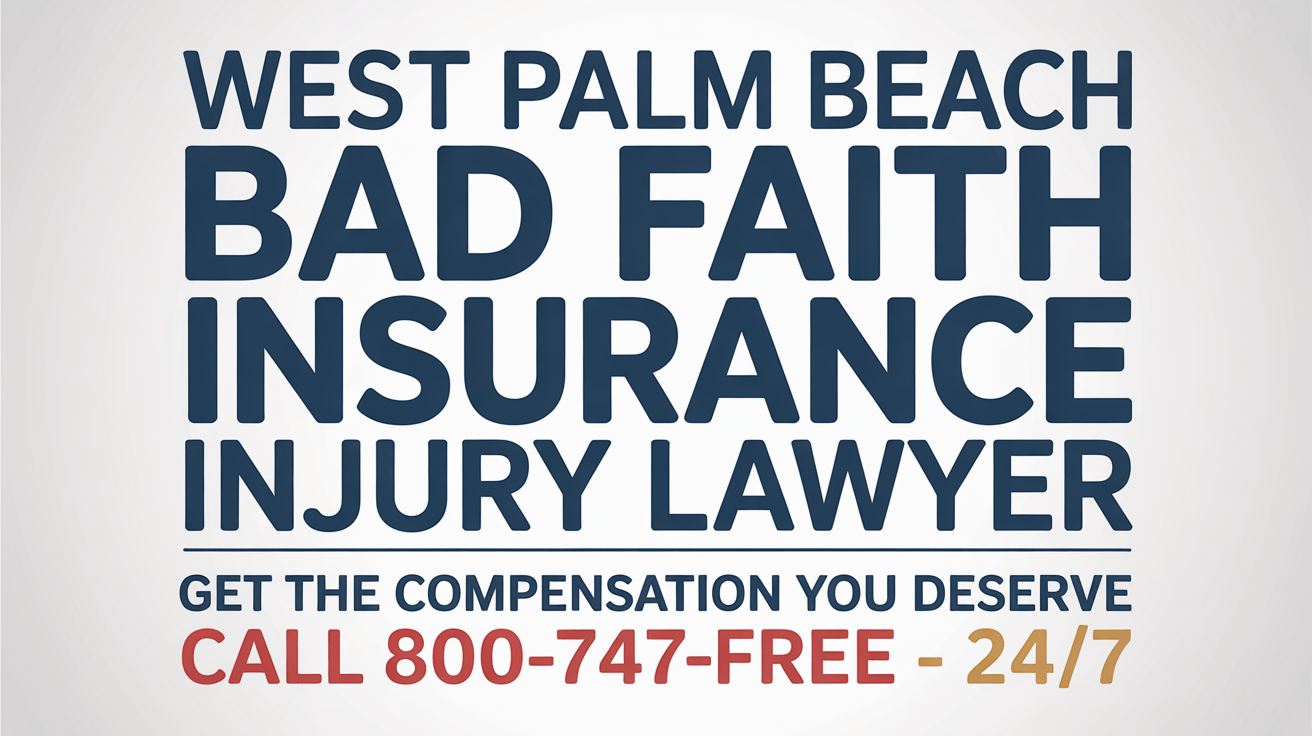
Las causas comunes de mala fe en seguros en West Palm Beach incluyen denegaciones de reclamaciones irrazonables, procesamiento de reclamaciones retrasado e investigaciones de reclamaciones inadecuadas.
Estas prácticas pueden impedir que los asegurados reciban beneficios oportunos y justos, incluso cuando la cobertura debería aplicarse según la póliza.
La tergiversación de los términos de la póliza también es una preocupación significativa, ya que puede distorsionar las obligaciones de un asegurador e influir indebidamente en el resultado de una reclamación.
Denegaciones de Reclamaciones Irrazonables
Las denegaciones de reclamaciones irrazonables a menudo se encuentran en el centro de disputas de seguros de mala fe, particularmente cuando un asegurador rechaza una reclamación válida sin una investigación justa o una base fáctica sólida. Tal conducta puede surgir de malas interpretaciones de las reclamaciones, revisión selectiva de pruebas o políticas internas rígidas que priorizan los intereses financieros sobre los deberes contractuales. En algunos casos, los patrones de denegación revelan una práctica más amplia de minimizar los pagos a pesar de la documentación clara y el apoyo de la póliza.
Para las personas y familias lesionadas que buscan estabilidad, estas denegaciones pueden interrumpir la atención médica, la seguridad del hogar y la recuperación a largo plazo. Una revisión legal cuidadosa puede descubrir si el asegurador ignoró hechos relevantes, aplicó incorrectamente el lenguaje de la póliza o no evaluó la reclamación de manera honesta. Cuando eso ocurre, la responsabilidad no solo beneficia al reclamante, sino también al interés público más amplio en prácticas de seguros justas y manejo responsable de reclamaciones.
Procesamiento de Reclamaciones Retrasado
Muchas disputas de mala fe involucran el procesamiento de reclamaciones retrasado, en el que un asegurador ralentiza la evaluación o el pago de una reclamación sin una base razonable. En asuntos de lesiones en West Palm Beach, estos retrasos pueden dejar a las personas lesionadas sin fondos oportunos para tratamiento, transporte o estabilidad del hogar. Los aseguradores pueden señalar un retraso en las reclamaciones o escasez de personal, sin embargo, esas condiciones no excusan automáticamente la inacción prolongada o la mala comunicación.
Un patrón de llamadas sin respuesta, solicitudes repetidas de documentos o extensiones inexplicables puede sugerir una conducta que prioriza la conveniencia corporativa sobre un servicio justo. Cuando los retrasos se vuelven irrazonables, el daño a menudo se extiende más allá de las finanzas y afecta la recuperación, las responsabilidades familiares y la tranquilidad. Una revisión legal cuidadosa puede ayudar a determinar si el asegurador actuó con prontitud, comunicó de manera honesta y honró sus deberes bajo la ley de Florida y las obligaciones de la póliza.
Investigaciones de Reclamaciones Inadecuadas
A menudo, las disputas de mala fe surgen cuando un asegurador no realiza una investigación exhaustiva e imparcial antes de limitar, retrasar o negar beneficios. En las reclamaciones por lesiones en West Palm Beach, este problema puede aparecer a través de entrevistas incompletas, declaraciones de testigos pasadas por alto o documentación inadecuada de pruebas médicas y daños a la propiedad. Una revisión apresurada o unilateral puede impedir una comprensión justa de la pérdida y su impacto.
Cuando los aseguradores ignoran registros relevantes, se niegan a consultar a profesionales calificados o no revisan hechos conflictivos, las decisiones sobre reclamaciones pueden volverse poco confiables. Tal conducta puede imponer cargas innecesarias a las personas y familias lesionadas que buscan estabilidad después de un evento grave. Una investigación cuidadosa sirve al público al promover la precisión, la responsabilidad y el apoyo oportuno. Cuando ese proceso se descuida, la base de confianza entre el asegurador y el titular de la póliza puede verse seriamente socavada.
Representación Errónea de los Términos de la Póliza
Distorsionar el lenguaje de la póliza puede convertirse en una característica central de la mala fe cuando un asegurador presenta los términos de cobertura, exclusiones o condiciones de manera engañosa. A través de declaraciones erróneas de cobertura, se puede informar a los reclamantes que los beneficios no existen, que los plazos son más cortos de lo indicado o que las exclusiones se aplican de manera más amplia de lo que permite la póliza. Tal conducta puede explotar la ambigüedad de la póliza en lugar de resolverla de manera justa.
En la revisión legal centrada en el servicio, la representación errónea se examina comparando las declaraciones del asegurador con el contrato real, las enmiendas y la ley aplicable. Si las discrepancias parecen intencionales o temerarias, pueden respaldar una reclamación de mala fe. Las explicaciones precisas son importantes porque las personas lesionadas a menudo dependen de la orientación del asegurador durante períodos difíciles. Cuando los términos de la póliza se distorsionan, el acceso a la atención médica necesaria, la estabilidad financiera y el trato justo pueden ser injustamente retrasados o negados.
Derechos Legales de las Víctimas de Lesiones por Seguros de Mala Fe en West Palm Beach
La responsabilidad es central para los derechos legales de las víctimas de lesiones de West Palm Beach cuando una compañía de seguros no maneja una reclamación de manera justa, honesta y de buena fe. La ley de Florida puede permitir que las personas afectadas busquen compensación más allá de los beneficios originales de la póliza cuando la conducta indebida causa daños financieros adicionales, retrasos o dificultades innecesarias.
A través de una cuidadosa interpretación de la póliza y un asesoramiento informado sobre reclamaciones, los defensores pueden ayudar a proteger a las familias y apoyar la estabilidad de la comunidad.
- Las víctimas pueden exigir una investigación oportuna y una evaluación justa de la reclamación.
- Pueden buscar el pago adeudado bajo los términos aplicables de la póliza.
- Pueden presentar evidencia de retraso o denegación injustificada.
- Pueden buscar daños vinculados a pérdidas económicas evitables.
- Pueden solicitar recursos legales que fomenten la conducta responsable de los aseguradores.
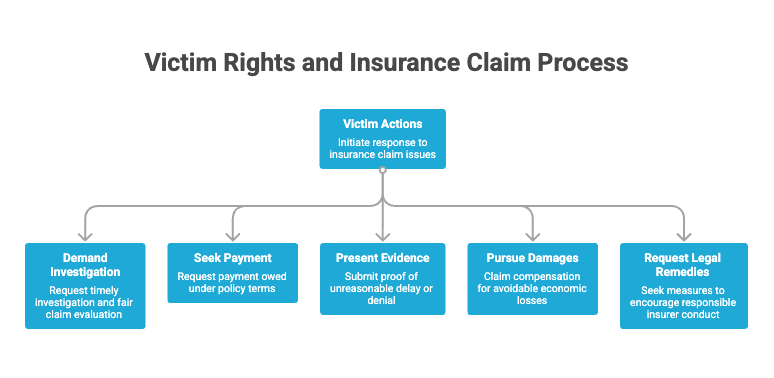
Estos derechos promueven un trato ético y refuerzan el deber que los aseguradores tienen hacia las personas a las que sirven. Cuando se afirman correctamente, pueden restaurar la dignidad, mejorar el acceso a la atención y ayudar a los residentes lesionados a avanzar con mayor seguridad, equidad y confianza después de contratiempos evitables.
¿Por qué ocurren las lesiones por mala fe de seguros en West Palm Beach?
Surge cuando los aseguradores colocan los intereses financieros por encima de su deber de evaluar y resolver reclamaciones de manera justa; las lesiones por mala fe en el seguro en West Palm Beach están comúnmente relacionadas con retrasos irrazonables, denegaciones no fundamentadas, investigaciones inadecuadas o tergiversación de las obligaciones de la póliza.
Estas prácticas pueden dejar a los asegurados lesionados sin atención oportuna, apoyo de ingresos o recursos esenciales necesarios para mantenerse estables y continuar cuidando a otros en sus hogares y comunidades.
Varios factores a menudo contribuyen. La ambigüedad de la póliza puede ser utilizada para interpretar la cobertura de manera restrictiva, incluso cuando el contrato podría razonablemente apoyar el pago.
La presión interna para reducir los pagos puede alentar a los ajustadores a subestimar las pérdidas o posponer decisiones.
Los cuellos de botella en las reclamaciones, ya sea causados por falta de personal, mala supervisión o capacitación deficiente, pueden ralentizar la comunicación y prevenir una revisión significativa.
En otros casos, los aseguradores pueden ignorar la evidencia médica, confiar en registros incompletos o no explicar claramente las denegaciones. Cuando la equidad cede ante el control de costos, el daño prevenible puede profundizarse y la confianza pública en los sistemas de seguros puede verse afectada notablemente.
¿Qué Debe Hacer Después de una Lesión por Mala Fe en el Seguro en West Palm Beach?
Después de una lesión por mala fe en el seguro en West Palm Beach, el reclamante debe documentar todas las comunicaciones con el asegurador, incluyendo cartas, correos electrónicos, llamadas telefónicas y decisiones sobre la reclamación.
La evidencia relevante también debe ser preservada de inmediato, ya que los registros, documentos de la póliza y daños relacionados pueden volverse esenciales para establecer la conducta del asegurador.
Se debe contactar a un abogado de inmediato para evaluar la reclamación, proteger los derechos del reclamante y guiar los próximos pasos.
Documentar Todas las Comunicaciones
El registro meticuloso puede desempeñar un papel decisivo cuando la conducta de un asegurador genera preocupaciones sobre mala fe. Un reclamante debe mantener un registro claro de cada llamada telefónica, correo electrónico, carta y mensaje de portal intercambiados con la compañía de seguros. Registre las marcas de tiempo, los nombres y títulos de los representantes, y resúmenes concisos de lo que se dijo o prometió.
También es prudente guardar copias de todas las comunicaciones escritas, incluidos los formularios de reclamación, solicitudes de información y explicaciones de denegación. Los registros organizados pueden ayudar a una familia a abogar por un trato justo, apoyar la revisión del abogado y revelar retrasos, inconsistencias o explicaciones cambiantes.
Cuando las conversaciones ocurren por teléfono, un correo electrónico de seguimiento que confirme la discusión puede fortalecer la cronología. La documentación cuidadosa promueve la responsabilidad y ayuda a proteger los intereses de quienes buscan justicia y un servicio compasivo después de una lesión.
Preserve Evidence Immediately
Inmediatamente después de una lesión, preservar la evidencia física y digital debe ser tratado como una prioridad, particularmente cuando un asegurador puede más tarde disputar la naturaleza de la pérdida, la extensión del daño o el momento de los eventos. La propiedad dañada, la ropa rasgada, las botellas de medicamentos, las fotografías, las grabaciones de vigilancia y los mensajes electrónicos deben ser asegurados sin alteración. Un registro cuidadoso de dónde se encontró cada artículo apoya la preservación de la cadena y ayuda a mantener la fiabilidad.
Las imágenes deben tomarse rápidamente, utilizando marcas de tiempo cuando estén disponibles, y repetirse a medida que las lesiones o condiciones cambien. La fotografía forense puede proporcionar una historia visual clara de moretones, hinchazón, daños en vehículos, condiciones inseguras o dispositivos médicos. Los recibos, estimaciones de reparación y gastos relacionados con el cuidado también deben ser preservados porque la evidencia organizada a menudo fortalece la responsabilidad y apoya una evaluación justa para todos los involucrados.
Contact Legal Counsel
Consultar a un abogado legal lo antes posible puede ayudar a proteger a un reclamante lesionado de errores evitables al tratar con un asunto de seguro de mala fe. Un abogado puede revisar los términos de la póliza, las comunicaciones del asegurador, los plazos y los registros médicos, y luego identificar si la compañía no actuó de manera justa, rápida y de buena fe.
Una consulta legal oportuna también ayuda a preservar la capacidad del reclamante para buscar una compensación completa mientras reduce el riesgo de declaraciones perjudiciales o documentación incompleta. El abogado puede gestionar la correspondencia, reunir pruebas de apoyo y explicar los próximos pasos prácticos de manera clara y orientada al servicio.
Durante la primera reunión, el reclamante debe preguntar sobre la experiencia del abogado con reclamaciones de mala fe, la estrategia esperada y la estructura de tarifas. Respuestas claras pueden apoyar decisiones informadas y fortalecer la responsabilidad a lo largo del proceso de reclamaciones para todas las partes involucradas.
Pruebas Críticas en un Caso de Lesión por Seguro de Mala Fe en West Palm Beach
En un caso de lesión por seguro de mala fe en West Palm Beach, la fuerza de la reclamación a menudo depende de la calidad y organización de las pruebas de apoyo. Los tribunales y los abogados comúnmente evalúan si la documentación del archivo de reclamación, los registros de demandas de acuerdo y una línea de tiempo de comunicaciones del ajustador reflejan retrasos irrazonables, investigaciones inadecuadas o manejo injusto de la reclamación. Las evaluaciones de daños de expertos también desempeñan un papel importante, ya que ayudan a establecer el alcance de la pérdida y si la respuesta del asegurador fue consistente con los hechos y las obligaciones de la póliza.
- Notas del archivo de reclamación, evaluaciones internas y análisis de cobertura
- Demandas de acuerdo escritas y respuestas del asegurador
- Un registro cronológico de correos electrónicos, cartas y llamadas telefónicas del ajustador
- Opiniones de expertos sobre la gravedad de las lesiones, daños y valor de la reclamación
- Pruebas que muestran retrasos, inconsistencias o desviaciones de las prácticas estándar de reclamaciones
Documentación del Archivo de Reclamación
La documentación del archivo de reclamaciones a menudo proporciona el registro más claro de cómo un asegurador evaluó, retrasó o negó una reclamación por lesiones en litigios de mala fe en West Palm Beach. Estos materiales pueden revelar una cronología de la reclamación, notas internas, comentarios de supervisores y auditorías de archivos que miden si el manejo cumplió con los deberes de la póliza y los estándares de la industria.
Cuando se revisa cuidadosamente, el archivo puede mostrar plazos perdidos, investigaciones incompletas, explicaciones cambiantes o desconsideración de la evidencia médica.
También puede identificar instancias en las que los ajustadores reconocieron la exposición pero no actuaron de manera oportuna o justa. Los abogados a menudo comparan las entradas con la correspondencia, los registros de llamadas y los requisitos de la póliza para determinar si el asegurador colocó sus propios intereses por encima de las necesidades del reclamante.
Para aquellos comprometidos a ayudar a las personas lesionadas a obtener un trato justo, la documentación del archivo de reclamaciones puede ofrecer una base disciplinada y basada en hechos para la responsabilidad, la transparencia y una justicia civil significativa.
Registros de Demanda de Acuerdo
Los registros de demanda de acuerdo a menudo proporcionan una medida con sello de tiempo de si un asegurador respondió a una oportunidad razonable para resolver una reclamación por lesiones dentro de los límites de la póliza. Estos registros pueden incluir cartas de demanda formales, exhibiciones de apoyo, confirmaciones de entrega y prueba de recepción por parte del transportista.
En un caso de mala fe, ayudan a mostrar qué información se presentó, cuándo se proporcionó y si la demanda fue clara, razonable y respaldada por facturas médicas, hechos de responsabilidad y evidencia de daños. También pueden revelar si el reclamante ofreció una oportunidad justa para proteger al asegurado de una exposición excesiva.
Para las familias y defensores enfocados en el servicio, tales registros pueden iluminar si el asegurador honró su deber de evaluar seriamente el acuerdo y actuar con el debido respeto por los intereses del asegurado cuando los límites de la póliza podrían haber resuelto la reclamación de manera oportuna.
Línea de Tiempo de Comunicación del Ajustador
Reconstruir la línea de tiempo de comunicación del ajustador puede revelar si un asegurador actuó con prontitud, evaluó la reclamación de manera justa y mantuvo la exposición del asegurado en el enfoque adecuado a medida que surgía nueva información.
Un registro de comunicación cuidadoso puede mostrar cuándo se recibió el aviso, cuán rápidamente respondió el ajustador y si se reconocieron o ignoraron actualizaciones importantes.
Las fechas adjuntas a llamadas, cartas, correos electrónicos y notas internas a menudo ayudan a aclarar la diligencia, el retraso o los cambios de posición.
Esta cronología también puede indicar si el asegurador solicitó los materiales necesarios dentro de un período razonable y comunicó oportunidades de acuerdo a quienes tomaban decisiones.
Para las personas comprometidas a proteger a otros de daños prevenibles, la línea de tiempo cumple un propósito práctico. Ayuda a demostrar si la compañía actuó con equidad, consistencia y el debido respeto por los intereses confiados a su cuidado.
Evaluaciones de Daños Expertas
Más allá del momento de las comunicaciones del ajustador, las evaluaciones de daños expertas a menudo proporcionan la medida más clara de si un asegurador ha dado una evaluación seria y justa de una reclamación por lesiones. En litigios de mala fe, estas opiniones pueden mostrar si las pérdidas fueron minimizadas, ignoradas o investigadas con el debido cuidado.
Las tasaciones independientes pueden revelar brechas entre la estimación del asegurador y el alcance real del daño. Las evaluaciones estructurales pueden ser igualmente importantes cuando las lesiones corporales surgen de condiciones de propiedad inseguras, impacto de vehículos o deterioro oculto después de un accidente.
Cuando expertos calificados documentan costos de reparación, implicaciones médicas y consecuencias a largo plazo, sus hallazgos ayudan a los tribunales a evaluar la razonabilidad. Una revisión cuidadosa de los informes de expertos también puede indicar si el asegurador pasó por alto evidencia que podría haber protegido a la persona lesionada y apoyado una respuesta de reclamación más completa y responsable.
Efectos a Largo Plazo de las Lesiones por Mala Fe en Seguros en West Palm Beach
Los efectos a largo plazo de las lesiones por seguros de mala fe pueden extenderse mucho más allá de la disputa inicial de la reclamación, afectando a menudo la condición física, la salud mental y la estabilidad financiera de una persona lesionada.
Los desafíos del dolor crónico pueden limitar la función diaria, mientras que el trauma emocional puede interrumpir las relaciones, el empleo y el bienestar general.
Al mismo tiempo, las luchas por la recuperación financiera a menudo se intensifican a medida que los costos médicos, la pérdida de ingresos y los beneficios retrasados continúan creando presión con el tiempo.
Desafíos del Dolor Crónico
Vivir con dolor crónico a menudo significa enfrentar limitaciones que se extienden mucho más allá de la lesión inicial, afectando la función física, la concentración, el sueño y la estabilidad general.
Las tareas diarias pueden requerir más tiempo, asistencia o estrategias adaptativas, especialmente cuando la incomodidad persistente reduce la movilidad y la resistencia. Muchas personas también experimentan fatiga crónica, que puede interferir con el trabajo, el cuidado de otros y el servicio significativo a los demás.
La gestión efectiva del dolor requiere frecuentemente atención médica coordinada, terapia constante y un monitoreo cuidadoso de los síntomas a lo largo del tiempo. Los planes de tratamiento pueden incluir medicamentos, rehabilitación física y ajustes en el estilo de vida destinados a preservar la función y reducir las crisis.
Cuando los aseguradores actúan de mala fe, las aprobaciones retrasadas o los beneficios denegados pueden intensificar estas cargas, limitando el acceso a la atención necesaria. En tales casos, la orientación legal puede ayudar a proteger los recursos necesarios para la recuperación y estabilidad continuas.
Impacto del Trauma Emocional
Muchas personas que enfrentan disputas prolongadas con aseguradoras después de una lesión grave desarrollan un trauma emocional duradero que afecta el funcionamiento diario, el juicio y las relaciones personales. La ansiedad, la irritabilidad, la interrupción del sueño y la vigilancia persistente pueden continuar mucho después de que las heridas físicas comiencen a sanar.
Los miembros de la familia, los cuidadores y los defensores de la comunidad a menudo observan el retiro, la desconfianza y la disminución de la confianza en decisiones críticas. En entornos orientados al servicio, la validación del trauma es importante porque ayuda a las personas lesionadas a sentirse escuchadas, respetadas y menos aisladas durante la recuperación. Sin ese reconocimiento, el malestar puede intensificarse e interferir con la participación en el tratamiento, la comunicación y la estabilidad general.
Las intervenciones de afrontamiento estructurado, que incluyen asesoramiento, apoyo entre pares, prácticas de atención plena y rutinas consistentes, pueden reducir los síntomas y mejorar la resiliencia. Los equipos de atención que responden con paciencia, documentación y orientación clara a menudo apoyan un ajuste emocional más saludable a lo largo del tiempo para muchas personas lesionadas.
Luchas por la Recuperación Financiera
La incertidumbre a menudo define el proceso de recuperación financiera después de que la conducta de mala fe de un asegurador retrasa o limita el pago de un reclamo válido. Las personas lesionadas pueden enfrentar deudas médicas crecientes mientras esperan beneficios que deberían haberse proporcionado de manera oportuna y justa. A medida que los saldos crecen, las familias a menudo desvían ahorros, posponen cuidados necesarios o dependen de préstamos de alto interés para cumplir con obligaciones básicas.
Estas interrupciones financieras pueden continuar mucho después de que las lesiones físicas comienzan a sanar. Los pagos perdidos pueden desencadenar daños en el crédito, reducir las opciones de préstamo y complicar las decisiones de vivienda o transporte.
En muchos casos, la pérdida de ingresos intensifica la presión, especialmente cuando el tratamiento limita la capacidad de una persona para trabajar de manera constante. Una respuesta legal cuidadosa puede ayudar a documentar estas pérdidas, buscar responsabilidad y apoyar una recuperación más estable para aquellos que se centran en proteger sus hogares y comunidades.
Demostrando Responsabilidad en Casos de Lesiones por Seguro de Mala Fe en West Palm Beach
Establecer la responsabilidad en un caso de lesiones por mala fe de seguros en West Palm Beach requiere más que demostrar que una reclamación fue denegada o retrasada. La responsabilidad a menudo depende de si el asegurador no actuó de manera justa, honesta y con el debido respeto por los intereses de la parte lesionada bajo la póliza y la ley aplicable.
Los tribunales y los investigadores de hechos comúnmente examinan los registros de reclamaciones, las comunicaciones internas, las cronologías y las oportunidades de acuerdo. Una interpretación cuidadosa de la póliza puede revelar deberes que el asegurador pasó por alto o aplicó incorrectamente al evaluar la cobertura, los daños o las obligaciones de defensa. La evidencia también puede incluir análisis de expertos sobre estándares de la industria, métodos de investigación irrazonables o respuestas inadecuadas a la responsabilidad clara y lesiones sustanciales.
Además, la credibilidad de los testigos puede influir en cómo los tomadores de decisiones evalúan a los ajustadores, representantes, proveedores médicos y otros involucrados en el proceso de reclamaciones. Un caso persuasivo generalmente conecta la conducta del asegurador con un daño medible, incluidos los costos financieros adicionales o las oportunidades perdidas para una recuperación oportuna. Este enfoque estructurado apoya la responsabilidad y promueve un trato justo para las personas y familias lesionadas.
Tratando con Compañías de Seguros Después de una Lesión por Mala Fe de Seguros en West Palm Beach
Una vez que se han identificado las preocupaciones de responsabilidad, la atención a menudo se desplaza hacia cómo una persona lesionada debe comunicarse con la compañía de seguros en el futuro. Se aconseja generalmente una comunicación clara y medida. Las declaraciones deben permanecer precisas, limitadas a hechos conocidos y respaldadas por registros como facturas médicas, notas de tratamiento, información salarial y correspondencia. Una documentación cuidadosa ayuda a preservar la credibilidad y reduce las oportunidades de malentendidos o retrasos injustos.
En muchas situaciones, los aseguradores buscan información que pueda afectar la valoración o la responsabilidad. Un enfoque disciplinado en la negociación de seguros puede ayudar a mantener las discusiones centradas en pérdidas verificadas y obligaciones de la póliza en lugar de especulaciones.
La defensa del reclamante también se vuelve importante cuando un asegurador utiliza presión, divulgaciones parciales o solicitudes repetidas para debilitar una posición legítima. Aquellos que asisten a personas lesionadas a menudo enfatizan la paciencia, la civilidad y los registros organizados porque la persistencia respetuosa puede proteger tanto la dignidad como los valores centrados en la comunidad.
Qué Esperar Durante un Proceso de Reclamación por Lesiones de Seguro de Mala Fe en West Palm Beach
Un proceso de reclamación por lesiones de seguro de mala fe en West Palm Beach generalmente comienza con plazos de presentación estrictos, seguidos de la cuidadosa recopilación de evidencia y documentación de apoyo.
Los reclamantes también pueden encontrar tácticas de retraso por parte del asegurador, incluidas solicitudes repetidas de información o lagunas de comunicación inexplicables, que pueden obstaculizar el progreso de la reclamación.
A medida que el asunto se desarrolla, puede concluir a través de negociaciones de acuerdo o proceder a litigio cuando no se ofrece una resolución justa.
Línea de Tiempo para la Presentación de Reclamaciones
En una reclamación por lesiones de mala fe de seguros en West Palm Beach, la línea de tiempo de presentación generalmente comienza con una revisión de la póliza de seguros, los registros relacionados con el accidente y las comunicaciones del asegurador para determinar si ha ocurrido un retraso, denegación o subpago indebido. El abogado luego evalúa los plazos de presentación, confirma el foro adecuado y prepara una lista de verificación de reclamaciones para que cada paso requerido se complete de manera ordenada.
Se puede enviar un aviso al asegurador, seguido de cualquier período de espera obligatorio bajo la ley de Florida. Si el asunto no se resuelve, se puede presentar y notificar una queja formal. El asegurador generalmente recibe tiempo para responder, después de lo cual el tribunal establece plazos y requisitos procesales.
A lo largo de esta línea de tiempo, la atención cuidadosa al tiempo ayuda a proteger los derechos de la persona lesionada y apoya un proceso destinado a una resolución justa y responsable para todas las partes.
Pruebas y Documentación
Después de abordar los plazos de presentación y los requisitos procesales, la atención generalmente se dirige a las pruebas y la documentación que respaldarán una reclamación por lesiones de mala fe de seguros. Registros exhaustivos ayudan a aclarar lo que ocurrió, cómo respondió el asegurador y si su conducta cumplió con las obligaciones legales. Los materiales esenciales a menudo incluyen documentos de póliza, correspondencia, formularios de reclamación, registros médicos, estados de cuenta y estimaciones de reparación.
El apoyo adicional puede provenir de registros fotográficos que muestren lesiones, daños a la propiedad o condiciones del accidente. Las declaraciones de testigos también pueden fortalecer la reclamación al confirmar eventos, cronologías y comunicaciones.
La documentación organizada permite a los defensores evaluar inconsistencias, identificar un manejo injusto de las reclamaciones y presentar hechos de manera clara a quienes buscan responsabilidad. Mantener archivos completos y fechados también ayuda a los profesionales que trabajan para proteger a las personas lesionadas, familias y comunidades a través de una representación legal cuidadosa y orientada al servicio y una orientación informada.
Tácticas de Retraso del Asegurador
Se espera que los aseguradores acusados de mala fe utilicen tácticas de retraso que pueden complicar y prolongar el proceso de reclamación por lesiones. Estas tácticas pueden incluir solicitudes repetidas de documentos, explicaciones cambiantes, exámenes innecesarios y tiempos de respuesta prolongados que afectan a las personas lesionadas y a quienes las ayudan. El estancamiento de las reclamaciones a menudo parece sutil al principio, lo que hace que la atención cuidadosa a los plazos y las comunicaciones sea especialmente importante.
Los cuellos de botella en la documentación también pueden surgir cuando los aseguradores insisten en que los formularios estaban incompletos, extraviados o nunca recibidos. En los casos de West Palm Beach, este patrón puede aumentar la presión financiera, interrumpir la atención médica y frustrar los esfuerzos para apoyar a una familia o comunidad. Una respuesta estructurada, que incluya archivos organizados, seguimientos por escrito y documentación rápida de cada retraso, ayuda a demostrar si la conducta del asegurador refleja problemas administrativos ordinarios o un preocupante desprecio por las obligaciones de manejo justo de reclamaciones.
Acuerdo o Litigio
Dirigir una reclamación por lesiones de seguros de mala fe en West Palm Beach a menudo implica una decisión entre un acuerdo negociado y un litigio formal, cada camino con demandas, plazos y riesgos distintos.
Las negociaciones de acuerdos pueden ofrecer alivio más rápido, costos más bajos y oportunidades para asegurar compensación sin una prolongada participación judicial. Este enfoque puede apoyar a las personas y familias lesionadas que buscan estabilidad mientras continúan cuidando a otros en sus comunidades.
Sin embargo, si un asegurador se niega a actuar de manera justa, el litigio puede volverse necesario para obligar a la responsabilidad y buscar daños completos. Una estrategia de litigio sólida típicamente incluye la recopilación de registros, la evaluación de las obligaciones de la póliza, la preparación de testigos y la anticipación de las defensas del asegurador.
A lo largo de cualquiera de los caminos, la documentación cuidadosa, la valoración realista y la orientación legal disciplinada siguen siendo cruciales. Estas medidas ayudan a proteger los intereses del reclamante y promueven un resultado basado en la equidad, el servicio y la responsabilidad.
Compensación por Daños de Lesiones de Seguros de Mala Fe en West Palm Beach
Recuperar compensación en un reclamo de seguro por mala fe en West Palm Beach a menudo implica daños que se extienden más allá del valor de los beneficios de la póliza original. Cuando un asegurador retrasa, niega o paga menos de manera irrazonable un reclamo válido, la ley de Florida puede permitir la recuperación por el daño adicional causado por esa mala conducta. En casos apropiados, la compensación puede exceder los límites de la póliza si la conducta de la aseguradora expuso al asegurado a pérdidas o responsabilidades legales evitables.
Los tribunales también pueden considerar daños punitivos cuando el comportamiento del asegurador refleja mala conducta intencional o un desprecio temerario por los derechos de los demás. Esta forma de recuperación no está disponible en todos los casos, sin embargo, cumple un importante propósito público al desalentar prácticas de reclamos injustas y promover un trato fiel a los asegurados.
Una evaluación legal cuidadosa ayuda a determinar qué compensación se puede perseguir, qué evidencia se necesita y cómo un reclamo puede avanzar en la responsabilidad mientras protege la capacidad de la parte lesionada para cuidar de su familia, comunidad y otros en necesidad.
Daños Económicos vs No Económicos en Casos de Seguro por Mala Fe en West Palm Beach
En los casos de seguro por mala fe en West Palm Beach, los daños a menudo se dividen en pérdidas económicas, que incluyen daño financiero medible, y pérdidas no económicas, que abordan efectos menos tangibles sobre el reclamante.
Debido a que el daño no económico no está fijado por facturas o registros contables, su valoración generalmente depende de los hechos del reclamo, la gravedad de la conducta del asegurador y el impacto en el asegurado.
Probar cualquiera de las categorías de daños requiere documentación clara, testimonio creíble y evidencia que muestre que la mala fe del asegurador causó directamente la pérdida reclamada.
Daños Económicos Explicados
¿Por qué importan tanto los daños económicos en un caso de mala fe de seguros en West Palm Beach? Miden el daño financiero directo causado por la demora, el pago insuficiente o la denegación de una reclamación válida por parte de un asegurador. En servicio a las personas lesionadas y sus familias, estos daños proporcionan una base concreta para la recuperación y la responsabilidad.
Los daños económicos típicamente incluyen salarios perdidos, facturas médicas, costos de rehabilitación, gastos de medicamentos, pérdida de propiedad y otros costos de bolsillo relacionados con la lesión y la conducta del asegurador. Debido a que estas pérdidas pueden documentarse a través de facturas, registros de nómina, recibos y revisiones de expertos, a menudo forman la base de una reclamación por mala fe.
Una evaluación cuidadosa ayuda a mostrar lo que el reclamante ya ha pagado, qué ingresos se interrumpieron y qué obligaciones financieras futuras se espera razonablemente que surjan después de la lesión.
Valoración de Pérdidas No Económicas
Mientras que los daños económicos muestran el impacto financiero medible de la mala conducta de un asegurador, las pérdidas no económicas abordan el daño personal que no aparece en una factura o registro de nómina. Estos daños reconocen el sufrimiento que afecta la vida diaria, las relaciones, la dignidad y la paz mental. En West Palm Beach, los asuntos de mala fe; la valoración de pérdidas no económicas considera las consecuencias humanas de los beneficios retrasados, denegados o mal manejados.
Una valoración cuidadosa del dolor puede tener en cuenta el malestar físico, el sufrimiento emocional, la ansiedad, la inconveniencia y la pérdida de disfrute de actividades ordinarias. La preocupación central es cómo la conducta del asegurador alteró la calidad de vida de la persona, incluida la capacidad de cuidar a la familia, participar en la comunidad y mantener la independencia.
Demostrando Daños en Mala Fe
La claridad es esencial al probar daños en un caso de seguro de mala fe porque la recuperación depende de demostrar no solo que el asegurador actuó de manera inapropiada, sino también que la mala conducta causó un daño identificable.
En los asuntos de West Palm Beach, los daños económicos pueden incluir beneficios no pagados, costos médicos adicionales, ingresos perdidos y otras pérdidas financieras medibles resultantes de la cobertura retrasada o denegada.
Los daños no económicos pueden involucrar angustia emocional, inconvenientes y alteraciones a la estabilidad familiar cuando el manejo indebido de reclamos agrava la dificultad.
La valoración efectiva de la mala fe requiere registros, opinión de expertos y una línea de tiempo clara que vincule la conducta del asegurador a cada categoría de pérdida.
En casos graves, se pueden buscar daños punitivos cuando la evidencia muestra mala conducta intencional o desprecio temerario, reforzando la responsabilidad y ayudando a proteger a los asegurados y a la comunidad en general de prácticas dañinas similares.
Cuando un caso de lesión por seguro de mala fe en West Palm Beach va a juicio vs acuerdo
En muchos casos de lesiones por mala fe de seguros en West Palm Beach, la decisión de resolver un reclamo a través de un acuerdo o proceder a juicio depende de la solidez de la evidencia, la conducta del asegurador y la extensión de los daños del titular de la póliza. Un acuerdo temprano a menudo se vuelve posible cuando los registros muestran claramente un retraso, negación o subpago irrazonable, dando a las partes lesionadas una mayor ventaja en las negociaciones.
El juicio se vuelve más probable cuando el asegurador disputa la responsabilidad, minimiza las pérdidas o se niega a ofrecer una compensación justa a pesar de pruebas bien fundamentadas. En esos casos, el abogado puede prepararse para la presentación en la sala del tribunal para hacer que el asegurador rinda cuentas y buscar un resultado que refleje el daño total sufrido.
La dinámica del jurado puede influir en ambos lados, ya que los estándares comunitarios, la credibilidad de los testigos y la claridad de la conducta documentada pueden moldear los resultados. Aun así, muchos reclamos se resuelven antes del veredicto cuando los riesgos, costos y tiempos del juicio fomentan un acuerdo práctico. Una evaluación cuidadosa del servicio, la equidad y la recuperación a largo plazo a menudo guía las decisiones de las familias.
Leyes de Florida que pueden afectar su caso de mala fe de seguros en West Palm Beach
Bajo la ley de Florida, varios estatutos y estándares legales pueden afectar directamente cómo se evalúa, investiga y persigue un caso de mala fe de seguros en West Palm Beach. Los tribunales a menudo examinan si un asegurador actuó de manera justa, en un tiempo razonable y con el debido respeto por los intereses del asegurado. El marco de mala fe de Florida puede involucrar requisitos administrativos, reglas de interpretación de pólizas y estándares de evidencia que moldean tanto la responsabilidad como los daños. Las actualizaciones legislativas también pueden alterar los procedimientos, los recursos disponibles y las obligaciones del asegurador, haciendo que la revisión legal actual sea vital para aquellos que buscan una defensa responsable y orientada al servicio.
- Los deberes de buena fe requieren una evaluación honesta de los reclamos y comunicación.
- Las reglas de aviso de remedio civil pueden influir en las obligaciones de cumplimiento previas a la demanda.
- Las leyes de liquidación de reclamaciones injustas pueden informar las evaluaciones de conducta de los aseguradores.
- Las preferencias de mediación pueden afectar la estrategia y el tiempo de resolución de disputas.
- Los principios de culpa comparativa pueden influir en las valoraciones de reclamaciones de lesiones relacionadas.
Debido a que estas leyes interactúan estrechamente, un análisis cuidadoso del lenguaje de la póliza, la historia de manejo de reclamaciones y el contexto regulatorio a menudo apoya un enfoque más informado y consciente de la comunidad para buscar alivio.
El Estatuto de Limitaciones para Casos de Lesiones por Malicia en Seguros en West Palm Beach
Cuando surge una disputa de seguros por mala fe en West Palm Beach, el estatuto de limitaciones puede desempeñar un papel decisivo en si una reclamación puede proceder o no. La ley de Florida establece plazos de presentación estrictos, y no cumplirlos puede impedir que un asegurado lesionado busque responsabilidad, incluso cuando la conducta del asegurador parece claramente irrazonable.
El período de tiempo aplicable puede depender del tipo de póliza, la naturaleza de la supuesta mala conducta y cuándo se acumuló legalmente la causa de acción. Estas matices estatutarios son importantes porque una reclamación por mala fe no siempre se mide desde la fecha de la lesión en sí.
En muchas situaciones, los tribunales examinan cuándo se determinaron las obligaciones de cobertura o cuándo se fijaron los daños. Prestar atención cuidadosa a los avisos, cartas de denegación, historial de liquidaciones y fechas de litigios relacionados es a menudo vital.
Para las personas enfocadas en proteger a otros y promover un trato justo, entender estas reglas de tiempo les ayuda a tomar decisiones informadas, preservar derechos legales y tomar acciones responsables antes de los plazos cruciales bajo la ley de Florida.
Cómo un Abogado de Lesiones por Malicia en Seguros de West Palm Beach Puede Ayudarte
Los plazos estrictos de presentación a menudo determinan si una reclamación de seguro de mala fe puede avanzar, pero el tiempo es solo una parte del análisis legal más amplio. Un abogado de lesiones por seguro de mala fe en West Palm Beach ayuda al examinar la conducta de manejo de reclamaciones, el lenguaje de la póliza y las pérdidas documentadas para determinar si un asegurador incumplió sus obligaciones con la parte lesionada y los miembros de la familia con conciencia comunitaria al proporcionar beneficios justos.
- Realiza auditorías de pólizas para identificar brechas de cobertura, exclusiones e interpretaciones inconsistentes del asegurador.
- Revisa comunicaciones, historiales de pagos y pasos de investigación por retraso o denegación injustificada.
- Desarrolla estrategias de negociación para asegurar una compensación justa sin renunciar a derechos legítimos.
- Organiza registros médicos, evidencia financiera y opiniones de expertos en una presentación coherente de daños.
- Prepara una teoría de caso disciplinada que respalde la responsabilidad y las prácticas de reclamaciones responsables.
A través de estos servicios, el asesor legal proporciona claridad, protege la dignidad y promueve resultados que permiten a las personas lesionadas continuar cuidando de otros mientras persiguen los beneficios prometidos bajo la póliza.
Cuándo contactar a un abogado de lesiones por seguro de mala fe en West Palm Beach
Reconocer las señales de advertencia de la mala conducta de los aseguradores a tiempo puede afectar materialmente la fuerza de una reclamación por mala fe. Se debe considerar el contacto cuando un asegurador retrasa la comunicación, tergiversa los términos de la póliza, exige documentación innecesaria o se niega a evaluar un acuerdo razonable después de que aparezcan pruebas claras de responsabilidad y daños. La acción rápida también puede ayudar a preservar registros, cronologías y testimonios que apoyen un esfuerzo comunitario hacia una recuperación justa.
La consulta también es oportuna cuando las prácticas de pago ponen en peligro el tratamiento, la sustitución de salarios o las obligaciones vinculadas a gravámenes médicos. Si un asegurador emite denegaciones parciales sin explicación, presiona a una persona lesionada para que firme una liberación prematura o ignora los plazos impuestos por el lenguaje de la póliza, la revisión legal se vuelve prudente.
La atención temprana es especialmente importante donde las sutilezas del estatuto pueden afectar los requisitos de notificación, las expectativas de manejo de reclamaciones o los períodos de presentación. Al buscar orientación en estos puntos, una persona lesionada puede proteger mejor la estabilidad familiar, continuar sirviendo a los demás y mantener la integridad de una reclamación de seguro legítima bajo la ley de Florida.
Por qué necesita un abogado experimentado en lesiones por mala fe en seguros de West Palm Beach
Después de que aparezcan señales de advertencia sobre la mala conducta del asegurador, el valor de una representación legal experimentada se vuelve más evidente. Un abogado de lesiones por mala fe en West Palm Beach entiende cómo los retrasos, los pagos insuficientes y las denegaciones no fundamentadas pueden perjudicar a las personas lesionadas y a las familias que dependen de beneficios justos. Esa experiencia permite al abogado identificar violaciones rápidamente, preservar pruebas cruciales y enmarcar la reclamación con precisión.
La experiencia también importa porque las disputas por mala fe a menudo giran en torno a la interpretación de la póliza, los estándares de manejo de reclamaciones y los deberes que los aseguradores deben cumplir según la ley de Florida. Un abogado hábil puede evaluar registros, comunicaciones y conductas de acuerdo a través de la lente de la ética de seguros y las obligaciones legales.
Esta orientación ayuda a proteger a los reclamantes vulnerables de una mayor presión mientras avanza una reclamación basada en hechos y valor legal. Para aquellos motivados por el servicio, la defensa efectiva apoya no solo la recuperación personal, sino también una responsabilidad más amplia, fomentando un trato justo dentro del sistema de seguros y reforzando la confianza en las obligaciones destinadas a proteger a los lesionados.
Cómo Elegir al Abogado de Lesiones por Mala Fe en Seguros de West Palm Beach Adecuado para Su Caso
La selección de casos debe comenzar con una revisión cuidadosa de la experiencia de un abogado en el manejo de disputas de seguros de mala fe en West Palm Beach y en toda Florida. Un candidato sólido demostrará conocimiento sobre la mala conducta de los aseguradores, la estrategia de litigio y los pasos prácticos necesarios para proteger a los asegurados lesionados y sus familias durante períodos difíciles.
La evaluación cuidadosa también debe incluir entrevistas con los clientes, que pueden revelar cuán claramente se comunica el abogado, cuán atentamente se abordan las preocupaciones y si la representación refleja respeto, diligencia y servicio. Revisar los resultados de los casos, la experiencia en la sala del tribunal y la reputación profesional puede ayudar a confirmar la credibilidad. Los clientes potenciales también deben comparar las estructuras de tarifas, preguntando si los costos se explican de manera clara y si las expectativas se establecen honestamente desde el principio.
Un abogado bien elegido combinará habilidad legal con capacidad de respuesta, juicio ético y un compromiso con la búsqueda de resultados justos. Ese enfoque equilibrado puede ayudar a las personas lesionadas a buscar responsabilidad mientras se preserva la estabilidad, la dignidad y el apoyo para aquellos que dependen de ellas.
Acerca de las Oficinas Legales de Anidjar & Levine
En West Palm Beach y en toda Florida, las Oficinas Legales de Anidjar & Levine son conocidas por representar a clientes lesionados en disputas de seguros, incluyendo asuntos relacionados con prácticas de reclamación de mala fe alegadas.
La firma atiende a personas que enfrentan lesiones graves, pagos retrasados, beneficios denegados y negociaciones difíciles con aseguradoras después de accidentes y otras pérdidas.
Su enfoque enfatiza la comunicación receptiva, la preparación cuidadosa de los casos y la orientación práctica diseñada para proteger a los clientes y sus familias.
A través de los perfiles de los abogados, los lectores pueden revisar los antecedentes, la experiencia y el enfoque de práctica de los abogados que manejan asuntos de lesiones personales y relacionados con seguros.
La historia de la firma también proporciona un contexto útil sobre el desarrollo de la organización, sus valores y su compromiso con el servicio al cliente en toda Florida.
Para las personas que buscan representación basada en la responsabilidad y el servicio, la firma se presenta como un recurso para buscar un trato justo bajo las pólizas de seguros.
Esta combinación de defensa, accesibilidad y experiencia documentada puede ayudar a los reclamantes lesionados a evaluar si la firma se alinea con sus necesidades.
Preguntas Frecuentes
¿Puedo Cambiar de Abogado Durante Mi Caso de Seguro por Mala Fe?
Sí, una persona generalmente puede cambiar de abogado durante un caso de seguro por mala fe. La decisión debe tomarse con cuidado, porque el tiempo, los acuerdos de honorarios y la estrategia del caso pueden afectar el progreso y los costos del cliente.
El nuevo abogado típicamente revisa el expediente, coordina la transferencia de registros y aborda cualquier problema de gravamen o reparto de honorarios con el abogado anterior. Cuando la relación ya no apoya una defensa efectiva, un cambio oportuno puede proteger mejor los intereses y objetivos de servicio del cliente.
¿Mi Reclamación por Mala Fe Se Convertirá en Parte del Registro Público?
Sí, una reclamación de mala fe a menudo se convierte en parte del registro público una vez que se presentan los documentos judiciales.
Sin embargo, no todos los detalles son necesariamente accesibles para revisión general, porque ciertos documentos pueden estar protegidos por orden judicial, reglas de privacidad o acuerdos sellados.
Si el servicio a los demás y la confidencialidad son importantes, una orientación legal cuidadosa puede ayudar a preservar información sensible mientras se persigue la responsabilidad, la transparencia y un trato justo bajo la ley para todas las partes.
¿Los Acuerdos de Seguro de Mala Fe Son Generalmente Imponibles en Florida?
Los acuerdos de seguro de mala fe en Florida no siempre son imponibles porque el tratamiento fiscal depende de la naturaleza de la recuperación.
Las cantidades relacionadas con lesiones físicas a menudo están excluidas, mientras que los intereses, las indemnizaciones punitivas y ciertos daños imponibles pueden ser reportables como ingresos.
Una revisión cuidadosa de la estructura del acuerdo es crucial.
Aquellos que buscan servir a sus familias y comunidades se benefician de consultar a profesionales fiscales y legales calificados antes de aceptar los términos del acuerdo.
¿Puede una Empresa Presentar una Reclamación de Lesión por Seguro de Mala Fe?
Sí, una empresa puede presentar una reclamación de lesión por seguro de mala fe cuando un asegurador niega, retrasa o paga de menos pérdidas cubiertas de manera irrazonable. La reclamación generalmente depende de la interpretación de la póliza, los deberes del asegurador y la evidencia que muestra un manejo injusto.
Una empresa también puede enfrentar preocupaciones relacionadas con la responsabilidad corporativa, especialmente cuando múltiples partes se ven afectadas. La documentación cuidadosa y la revisión legal oportuna ayudan a proteger activos, empleados, clientes y los intereses más amplios que la empresa sirve.
¿Los Casos de Seguro de Mala Fe Requieren Testimonios de Expertos de la Industria de Seguros?
Sí, los casos de seguros de mala fe a menudo requieren testimonio de expertos, aunque no en todos los casos.
Los tribunales pueden confiar en expertos de la industria de seguros para explicar los estándares de la industria, las prácticas de manejo de reclamos y si un asegurador actuó de manera irrazonable.
Sus opiniones pueden ayudar a los encargados de los hechos a evaluar conductas que de otro modo podrían parecer técnicas o poco claras.
En servicio de resultados justos, tal testimonio a menudo fortalece un reclamo, especialmente cuando las decisiones del asegurador se desvían de los estándares profesionales aceptados.
—————————
Las víctimas de prácticas de seguros de mala fe en West Palm Beach pueden enfrentar retrasos innecesarios, beneficios denegados y una carga financiera adicional después de una lesión.
Las Oficinas Legales de Anidjar y Levine pueden evaluar la conducta del asegurador, proteger los derechos del reclamante y buscar la compensación permitida por la ley de Florida.
Para aquellos que buscan ayuda legal adicional después de un accidente, un Abogado de Accidentes de Auto en West Palm Beach también puede proporcionar orientación.
Con apoyo legal informado, las personas lesionadas están mejor posicionadas para impugnar el manejo inadecuado de reclamos y buscar una resolución justa.
La acción rápida a menudo fortalece un caso y ayuda a preservar evidencia esencial y opciones legales.

