Las Oficinas Legales de Anidjar y Levine pueden ayudar a los asegurados a documentar daños por tormentas y clima, revisar los términos de la póliza y impugnar la decisión no fundamentada de un asegurador. Las reclamaciones por tormentas pueden involucrar viento, granizo, fuertes lluvias, inundaciones o daños a techos, interiores y pertenencias. Fotografías fechadas, estimaciones de reparación, recibos y comunicaciones del asegurador pueden ayudar a aclarar la causa y el alcance de la pérdida. La cobertura y los recursos disponibles dependen de la póliza y las circunstancias. Aprenda más sobre un Abogado de Lesiones Personales en Sebastian. Las siguientes secciones explican problemas y opciones importantes de reclamaciones.
Principales Conclusiones
- Un abogado de daños por tormentas en Sebastian puede revisar su póliza, las pérdidas reportadas y la decisión del asegurador.
- Documente los daños por tormentas con fotos fechadas, videos, estimaciones de reparación, recibos y un inventario detallado de la propiedad.
- Notifique a su asegurador de inmediato y mantenga registros de los números de reclamación, comunicaciones y documentos enviados.
- Un abogado puede impugnar decisiones de reclamación incompletas o no fundamentadas y explicar lo que su póliza puede cubrir.
- Tomar medidas razonables para prevenir más daños, pero documente las condiciones y guarde recibos de reparaciones temporales.
Cómo Podemos Ayudar con Su Reclamación de Propiedad en Sebastian por Daños por Tormentas y Clima
Cuando una tormenta o un clima severo daña una propiedad en Sebastian, un abogado puede ayudar al propietario a evaluar la reclamación, documentar las pérdidas y abordar disputas con la aseguradora. Un abogado puede organizar fotografías, estimaciones de reparación, recibos y comunicaciones relevantes en un registro claro del daño. Esta preparación ayuda al propietario a presentar información precisa y evitar retrasos innecesarios.
Una revisión de la póliza puede identificar requisitos de notificación, plazos, exclusiones y deberes que pueden afectar la reclamación. A través del análisis de cobertura, el abogado puede comparar el lenguaje de la póliza con el daño reportado y explicar qué pérdidas pueden calificar para el pago. El abogado también puede comunicarse con la aseguradora, responder a solicitudes de información y impugnar una decisión incompleta o no respaldada.
Para los propietarios de propiedades enfocados en proteger sus hogares y restaurar condiciones seguras, una guía práctica puede hacer que el proceso sea más manejable. El abogado puede aclarar las opciones disponibles, ayudar a priorizar los próximos pasos y apoyar decisiones informadas mientras mantiene la reclamación organizada y centrada en las pérdidas documentadas.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales en Florida Ahora!
Comprendiendo los Casos de Reclamación de Propiedad por Daños por Tormenta y Clima en Sebastian
Entender una reclamación de propiedad por daños de tormenta o clima en Sebastian comienza con la identificación de la causa, el alcance y el momento de la pérdida. Una revisión cuidadosa establece qué propiedad fue afectada, cuándo ocurrió el daño y si las reparaciones reclamadas están relacionadas con el evento reportado. Esta información ayuda a los propietarios a presentar un relato claro a las aseguradoras y apoya una evaluación justa de la reclamación.
La interpretación de la póliza es fundamental para determinar qué protección se aplica. Los términos de la póliza, endosos, límites y deberes posteriores a la pérdida pueden afectar si ciertas reparaciones están cubiertas y qué documentación se requiere. Las exclusiones de cobertura también requieren una revisión cercana porque su redacción y aplicación pueden influir en la decisión del asegurador. Un rechazo o un pago reducido deben evaluarse en función del lenguaje de la póliza y la evidencia que respalda el daño reclamado.
Para los hogares y organizaciones que sirven a otros, la atención oportuna a los daños a la propiedad puede proteger espacios seguros y utilizables. Registros organizados, evaluaciones profesionales y una comunicación clara pueden ayudar a resolver disputas y aclarar los recursos disponibles en la póliza.
Causas Comunes de Reclamaciones de Propiedad por Tormentas y Daños Climáticos en Sebastian
Los daños a la propiedad en Sebastian comúnmente resultan de huracanes y tormentas tropicales, que pueden traer vientos destructivos y lluvias intensas. El viento y los tornados, el granizo y las fuertes lluvias pueden dañar techos, ventanas y otras estructuras. Las inundaciones y la marea de tormenta también pueden causar daños extensos, particularmente en áreas bajas.
Huracanes y Tormentas Tropicales
Los huracanes y las tormentas tropicales pueden causar daños extensos a la propiedad en Sebastian a través de vientos fuertes, lluvia impulsada por el viento, inundaciones y escombros voladores. Las fuertes lluvias pueden abrumar los sistemas de drenaje, mientras que la marejada ciclónica puede empujar el agua hacia hogares y negocios cerca de la costa o vías fluviales. Las filtraciones en los techos, ventanas dañadas, interiores empapados y pertenencias arruinadas pueden resultar, creando necesidades urgentes de seguridad y recuperación para los residentes y organizaciones locales.
La preparación para huracanes puede reducir la exposición antes de que llegue una tormenta. Los propietarios pueden asegurar los artículos al aire libre, proteger las aberturas, mover objetos de valor a niveles más altos y documentar las condiciones del edificio. Monitorear los pronósticos de tormentas tropicales ayuda a los residentes y grupos comunitarios a tomar decisiones oportunas sobre evacuación, refugio y distribución de recursos. Después de que las condiciones sean seguras, la documentación rápida de daños y la revisión de los requisitos de seguro pueden apoyar una reclamación clara. Los registros precisos también ayudan a los aseguradores a evaluar pérdidas y dirigir asistencia a los hogares afectados.
Daños por Viento y Tornado
Cuando vientos severos o tornados atraviesan Sebastian, pueden dañar techos, romper ventanas, desalojar revestimientos y enviar escombros a hogares y negocios. Estas fuerzas también pueden derribar árboles, dañar cercas y comprometer garajes u otras estructuras. Incluso cuando un edificio permanece en pie, los cambios de presión repentinos y los escombros voladores pueden crear aberturas que exponen la propiedad interior a más daños. Después de un evento, los propietarios pueden necesitar documentar daños visibles, proteger las áreas afectadas de más daños y notificar rápidamente a su aseguradora. Fotografías, estimaciones de reparación y registros de pertenencias dañadas pueden ayudar a respaldar una reclamación. La preparación para tornados, que incluye un plan de refugio confiable y artículos al aire libre asegurados, puede reducir los riesgos para los ocupantes. Las medidas de mitigación del viento, como conexiones de techo reforzadas y aberturas resistentes a impactos, pueden limitar los daños. Un profesional calificado puede evaluar pérdidas disputadas y explicar las opciones de reclamación disponibles.
Granizo y Lluvias Fuertes
El granizo y la lluvia intensa pueden causar daños significativos a la propiedad en Sebastián, incluso durante tormentas sin vientos extremos. La formación de granizo comienza cuando las gotas de agua se congelan y crecen dentro de las nubes de tormenta, a veces produciendo piedras lo suficientemente grandes como para agrietar tejas del techo, abollar paneles metálicos, romper ventanas y dañar acabados exteriores. La gravedad depende del tamaño del granizo, la densidad y el estado de la propiedad antes de la tormenta. La intensidad de la lluvia también importa. La lluvia prolongada o intensa puede abrumar el drenaje del techo, filtrarse a través de tejas dañadas y manchar techos o paredes. La humedad puede afectar el aislamiento, el suelo y las pertenencias personales, mientras que las filtraciones ocultas pueden empeorar si se retrasan las reparaciones. Los propietarios que documenten daños visibles, conserven recibos y organicen inspecciones rápidas pueden apoyar revisiones de reclamaciones precisas y ayudar a garantizar que las casas afectadas reciban atención oportuna y responsable de los aseguradores y profesionales de reparación.
Inundaciones y Oleaje de Tormenta
Más allá de los daños por granizo y lluvia intensa, las inundaciones y el oleaje de tormenta pueden amenazar las propiedades de Sebastián cerca de la costa, vías fluviales y áreas bajas. El agua en aumento puede entrar en hogares y negocios, dañar cimientos, arruinar suelos y destruir sistemas eléctricos. El oleaje de tormenta puede empujar agua salada tierra adentro con fuerza, mientras que los desbordamientos de drenaje y los canales desbordados pueden empeorar las inundaciones durante lluvias prolongadas. Incluso después de que el agua retrocede, la contaminación por aguas de inundación de aguas residuales, productos químicos y escombros puede crear riesgos para la salud y complicar la limpieza. Los propietarios pueden documentar daños visibles, mantener registros de reparaciones y tomar medidas razonables para limitar pérdidas adicionales, siempre que esas acciones sean seguras. Las barreras contra oleajes y otras medidas de protección pueden reducir la exposición, pero no pueden eliminar el riesgo durante tormentas severas. Una evaluación cuidadosa puede ayudar a aclarar los daños, los requisitos de la póliza y las opciones de reclamación disponibles.
Derechos Legales de las Víctimas de Reclamaciones de Propiedad por Daños por Tormentas y Clima en Sebastián
Los propietarios de propiedades en Sebastian cuyas casas o negocios han sido dañados por tormentas pueden tener derechos legales bajo sus pólizas de seguro y la ley de Florida. Los titulares de pólizas pueden revisar los términos de cobertura, presentar reclamaciones documentadas y impugnar decisiones que crean que contradicen la póliza. Las exclusiones de la póliza y las cláusulas de tasación pueden afectar los recursos disponibles, por lo que su redacción y aplicación requieren una revisión cuidadosa.
Tres derechos prácticos pueden ayudar a los propietarios a proteger sus intereses mientras restauran la propiedad y apoyan a los ocupantes afectados:
- Una revisión justa de la reclamación: Los aseguradores deben evaluar las pérdidas cubiertas de acuerdo con los términos de la póliza y la ley aplicable. Los propietarios pueden solicitar explicaciones por escrito para denegaciones, retrasos o pagos reducidos.
- Acceso a procedimientos de disputa: Dependiendo de la póliza, las cláusulas de tasación, mediación u otros procesos pueden ayudar a resolver desacuerdos sobre la cantidad de la pérdida.
- Representación legal: Un abogado puede explicar los plazos, evaluar la conducta del asegurador e identificar opciones para perseguir beneficios o impugnar una decisión inapropiada.
El registro oportuno y la comunicación puntual pueden preservar evidencia importante. Los propietarios que buscan servir a inquilinos, empleados o vecinos también deben entender que los derechos y responsabilidades de reclamación dependen de la póliza y las circunstancias.
¿Por qué ocurren lesiones relacionadas con tormentas y el clima en propiedades de Sebastian?
Las lesiones relacionadas con tormentas y el clima en propiedades de Sebastian a menudo ocurren cuando condiciones severas dañan edificios, crean peligros ocultos o interrumpen el acceso seguro. Los vientos fuertes y la lluvia intensa pueden exponer vulnerabilidades en los techos, aflojar tejas y permitir que el agua debilite techos o pisos. Estas fallas pueden causar que materiales caigan o que las superficies se vuelvan inestables, poniendo en peligro a residentes, visitantes y trabajadores.
Los peligros de los árboles también contribuyen a las lesiones relacionadas con tormentas. El suelo saturado y las ráfagas fuertes pueden desarraigar árboles o romper ramas, dañando estructuras, bloqueando pasillos y creando riesgos para cualquier persona cercana. Las inundaciones pueden ocultar agujeros, escombros o terreno irregular, mientras que el agua estancada puede hacer que las entradas y los pisos interiores sean resbaladizos. Los rayos, los escombros voladores y los sistemas eléctricos dañados presentan peligros adicionales, particularmente cuando las líneas eléctricas o el equipo se ven afectados.
Algunas lesiones resultan de peligros que persisten después de que el clima se despeja. Las reparaciones retrasadas, las inspecciones inadecuadas o el mal mantenimiento de la propiedad pueden dejar áreas dañadas inseguras. Estas condiciones pueden afectar a las personas que buscan refugio, entregando asistencia o realizando trabajos necesarios en la propiedad.
¿Qué Debe Hacer Después de una Reclamación de Propiedad de Sebastian por Lesiones Relacionadas con Tormentas y Daños por Clima?
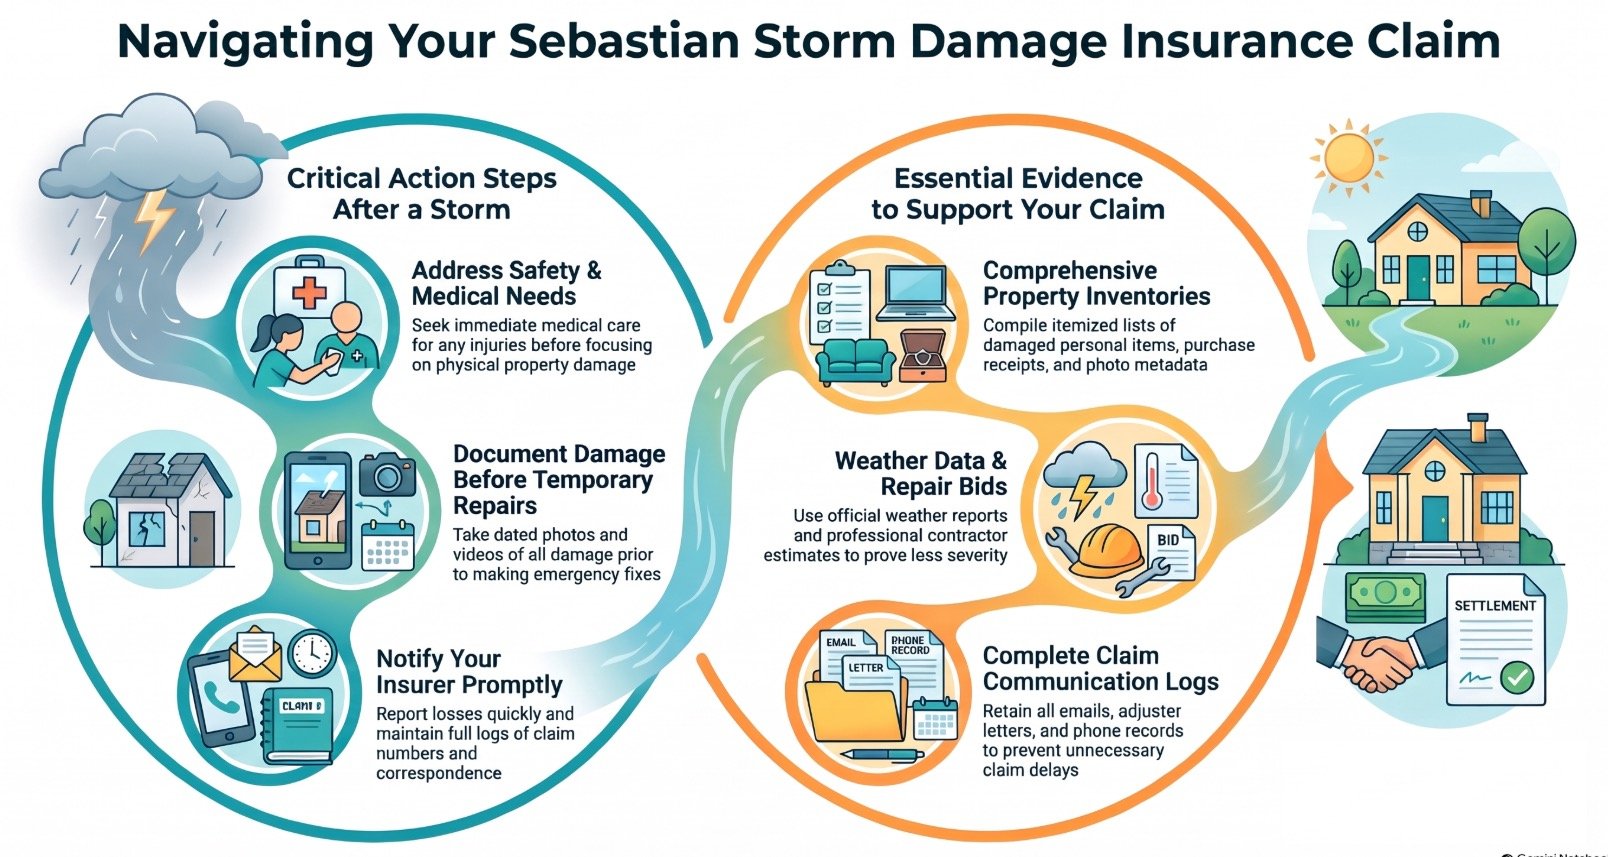
Después de una lesión relacionada con una tormenta, la persona afectada debe buscar atención médica inmediata y seguir las recomendaciones del proveedor. Documente los daños a la propiedad con fotografías claras, estimaciones de reparación y registros de gastos relacionados. Notifique al asegurador de inmediato y mantenga copias de la evidencia relevante para la reclamación.
Buscar Atención Médica
Incluso cuando los daños por tormentas parecen ser la principal preocupación, cualquier persona lesionada durante un evento meteorológico debe buscar atención médica de inmediato. La evaluación de emergencia es importante después de caídas, lesiones por impacto, exposición eléctrica o contacto con agua de inundación contaminada. Sangrado severo, dificultad para respirar, confusión, pérdida de conciencia o fracturas sospechosas requieren servicios de emergencia inmediatos. Lesiones menos obvias también pueden necesitar evaluación, ya que el dolor y otros síntomas pueden desarrollarse o empeorar horas después.
Un profesional médico puede identificar lesiones, recomendar tratamiento y explicar el cuidado de seguimiento apropiado. La persona lesionada debe describir cómo ocurrió el evento, informar todos los síntomas y revelar condiciones médicas relevantes o medicamentos. Seguir las instrucciones clínicas apoya la recuperación y ayuda a prevenir complicaciones. El monitoreo de síntomas también es importante después de la visita inicial; informe de inmediato cualquier preocupación nueva o que empeore a un proveedor calificado. La atención oportuna protege la salud y ayuda a los miembros lesionados del hogar a regresar de manera segura a sus responsabilidades.
Documentar los Daños
Una vez que el propietario de la propiedad haya atendido las necesidades médicas inmediatas, debe documentar los daños visibles tan pronto como las condiciones sean seguras. Fotografías y videos pueden mostrar las habitaciones afectadas, problemas estructurales, agua estancada y pertenencias dañadas desde varios ángulos. El propietario debe fechar y localizar cada imagen y crear un inventario escrito de Bienes Personales, incluyendo descripciones, fechas de compra aproximadas y valores estimados. Recibos, garantías y otros registros pueden ayudar a substanciar esas estimaciones. Si las condiciones requieren Reparaciones Temporales para prevenir más daños, el propietario debe fotografiar el área de antemano cuando sea posible y guardar los recibos de materiales y mano de obra. No deseche los artículos dañados hasta que estén completamente documentados, a menos que retenerlos cree un riesgo de seguridad. Registros organizados pueden apoyar una evaluación precisa y ayudar a proteger los intereses de todos los afectados por la pérdida.
Notifique a Su Aseguradora
Cuando sea seguro hacerlo, el propietario de la propiedad debe notificar rápidamente a la aseguradora sobre los daños por tormenta o clima y seguir los requisitos de reporte de la póliza. Pueden aplicarse plazos, por lo que el propietario debe revisar la póliza y contactar a la aseguradora rápidamente. El aviso inicial de la póliza debe identificar la propiedad afectada, describir el evento y los daños observados, y, si se conoce, proporcionar la fecha en que ocurrió. El propietario debe mantener un registro de la llamada o presentación, incluyendo números de confirmación, nombres, fechas y copias de toda la correspondencia. Fotografías, estimaciones de reparación y registros de daños previos pueden ayudar a respaldar el informe, pero no deben retrasar el aviso. El propietario debe responder preguntas con precisión y evitar especulaciones sobre la causa o el costo. Una comunicación oportuna y clara ayuda a la aseguradora a evaluar el reclamo y apoya una revisión justa para todos los afectados.
Evidencia Crítica en un Reclamo de Propiedad de Sebastian por Daños por Tormenta y Clima
La evidencia sólida puede aclarar la magnitud de los daños por tormenta y respaldar una reclamación de propiedad.
Los registros esenciales incluyen:
- Fotografías fechadas que documenten los daños y las áreas afectadas.
- Informes meteorológicos locales y estimaciones de reparación detalladas.
- Comunicaciones de reclamación con el asegurador, incluyendo cartas y correos electrónicos.
Fotografías de Daños
Qué tan claramente documentes una propiedad dañada por tormentas puede afectar cómo un asegurador evalúa una reclamación. Fotografías oportunas pueden preservar la condición de un hogar, negocio u otra propiedad antes de que la limpieza o las reparaciones cambien la escena. Las imágenes deben mostrar tanto vistas amplias como detalles cercanos, incluyendo techos dañados, ventanas rotas, intrusión de agua, pertenencias afectadas y cualquier peligro de seguridad visible. Un registro consistente puede ayudar a explicar la magnitud de la pérdida y respaldar una consideración justa de las personas afectadas.
Los metadatos de las fotos, como las fechas y horas de captura, pueden ayudar a establecer cuándo se tomaron las imágenes. La organización de las imágenes también es importante: los archivos pueden etiquetarse por ubicación, habitación y tipo de daño, y luego almacenarse de manera segura con las versiones originales intactas. Fotografías claras y veraces no deben ser alteradas ni escenificadas. Un abogado puede ayudar a evaluar si las imágenes documentan adecuadamente el daño reclamado.
Informes Meteorológicos
Los informes meteorológicos pueden ayudar a establecer las condiciones que rodean una reclamación de propiedad relacionada con tormentas en Sebastian. Los registros oficiales del Servicio Meteorológico Nacional y otras fuentes confiables pueden documentar las velocidades del viento, la lluvia, el granizo, los rayos y el momento de las condiciones severas. Los boletines meteorológicos emitidos antes y durante un evento también pueden mostrar qué advertencias estaban disponibles y cuándo llegaron a la zona. Estos detalles pueden ayudar a explicar cómo una propiedad fue expuesta a la tormenta y si los daños reportados son consistentes con las condiciones locales. Dado que las observaciones pueden variar según la ubicación, los datos de estaciones cercanas y los registros de radar pueden proporcionar un contexto útil. La precisión de las previsiones también es relevante al evaluar las advertencias anticipadas, pero una previsión no prueba que se produjeron daños. Preservar informes datados e identificar sus fuentes puede respaldar una reclamación clara basada en evidencia y ayudar a quienes son responsables a evaluarla de manera justa.
Estimaciones de Reparación
Después de que los registros meteorológicos establezcan las condiciones que rodean una tormenta, las estimaciones de reparación pueden ayudar a documentar los daños a la propiedad resultantes y el costo anticipado de restaurar las áreas afectadas. Una estimación detallada debe identificar los componentes dañados, describir el trabajo necesario y distinguir las medidas de emergencia de las reparaciones permanentes. Fotografías, hallazgos de inspección y ofertas detalladas de contratistas pueden respaldar la estimación al mostrar el alcance y la base de los costos propuestos. La fijación de precios de materiales precisa también es importante, particularmente cuando los productos de reemplazo deben cumplir con los estándares de construcción existentes o no están fácilmente disponibles. Las comparaciones entre contratistas calificados pueden revelar diferencias en las suposiciones laborales, los métodos de reparación y los plazos proyectados. Estos registros pueden ayudar a los propietarios de propiedades a presentar un relato claro de la pérdida y apoyar una evaluación justa de las necesidades de restauración. Una documentación cuidadosa también ayuda a prevenir que daños pasados por alto sean excluidos del plan de reparación.
Comunicaciones de Reclamación
Las comunicaciones claras sobre reclamaciones pueden ser evidencia vital en un caso de daños por tormenta y clima en propiedades de Sebastian. La correspondencia del ajustador puede mostrar cuándo el asegurador recibió el aviso, qué información solicitó y cómo explicó las decisiones de cobertura. Correos electrónicos, cartas, mensajes del portal de reclamaciones y llamadas telefónicas documentadas pueden ayudar a establecer si el titular de la póliza respondió de manera oportuna y proporcionó los materiales solicitados. Estos registros de comunicación también pueden revelar retrasos, explicaciones cambiantes o preguntas no resueltas sobre los daños y las estimaciones de reparación. Un registro cuidadoso ayuda al asegurador a evaluar la reclamación con precisión y apoya una resolución justa. Los titulares de pólizas pueden conservar mensajes originales, anotar fechas de llamadas y participantes, y mantener copias de documentos presentados. Las comunicaciones organizadas pueden asistir a abogados, ajustadores y otros que trabajan para resolver la disputa, mientras reducen los malentendidos sobre lo que se informó, solicitó o decidió.
Efectos a Largo Plazo de las Lesiones por Daños por Tormenta y Clima en Reclamaciones de Propiedades de Sebastian
Las lesiones relacionadas con tormentas y clima pueden causar dolor crónico que continúa mucho después del incidente inicial. Algunas personas también experimentan limitaciones de movilidad duraderas que interfieren con las actividades diarias y la independencia. El malestar emocional puede persistir junto a estos efectos físicos, lo que hace que la evaluación y documentación adecuadas sean importantes.
Dolor Crónico
El dolor crónico puede persistir mucho después de una lesión relacionada con tormentas, limitando la movilidad, el sueño y la capacidad de trabajar de una persona. Cuando un techo dañado, escombros que caen o la exposición a inundaciones causan daños duraderos, los efectos pueden continuar después de las reparaciones y tratamientos inmediatos. La incomodidad persistente puede interrumpir la concentración, las responsabilidades del hogar y la capacidad de apoyar los compromisos familiares o comunitarios. Las limitaciones en la actividad diaria pueden desarrollarse gradualmente, haciendo que las tareas rutinarias sean más difíciles incluso cuando la lesión original parecía menor. Un profesional médico puede evaluar los síntomas, recomendar el cuidado apropiado y documentar cómo el dolor afecta el funcionamiento diario. El manejo del dolor crónico puede involucrar un plan coordinado que incluya medicación, terapia y evaluaciones de seguimiento. Registros consistentes de tratamiento, gastos y cambios funcionales pueden ayudar a aclarar el impacto a largo plazo de la lesión cuando un propietario afectado persigue un reclamo de seguro o busca orientación legal.
Problemas de Movilidad Duraderos
Los problemas de movilidad duraderos pueden desarrollarse después de lesiones relacionadas con tormentas, como fracturas, daños en las articulaciones o caídas en superficies cubiertas de escombros. Los daños en techos, pasillos y pisos interiores pueden crear peligros que conducen a lesiones que requieren una recuperación prolongada. Algunas personas experimentan un equilibrio reducido, rigidez, debilidad o dificultad para estar de pie y caminar, lo que puede interferir con las rutinas y responsabilidades diarias.
Una evaluación médica puede ayudar a identificar limitaciones y guiar el cuidado apropiado. La terapia física puede mejorar la fuerza, la flexibilidad y el movimiento seguro, mientras que ayudas para la movilidad, como bastones o andadores, pueden mejorar la estabilidad cuando sea necesario. Los planes de recuperación a menudo requieren seguimiento regular y ajustes a medida que cambian las habilidades de una persona. Cuando surgen lesiones durante condiciones climáticas severas o daños a la propiedad, los registros de tratamiento, limitaciones funcionales y asistencia recomendada pueden ayudar a aclarar los efectos en la vida diaria y el apoyo requerido para mantener la independencia continua.
Angustia Emocional
El malestar emocional puede persistir después de lesiones relacionadas con tormentas, particularmente cuando el dolor, las rutinas interrumpidas o la incertidumbre sobre la recuperación continúan con el tiempo. Los residentes afectados pueden experimentar ansiedad después de la pérdida de propiedades, especialmente cuando los daños interrumpen la vivienda, las finanzas o un sentido de seguridad. Las alteraciones del sueño relacionadas con el trauma también pueden interferir con la concentración, la energía y la capacidad para manejar las responsabilidades diarias. Estos efectos pueden continuar incluso después de que las lesiones físicas comiencen a sanar, tensando las relaciones y limitando la participación en el trabajo o la vida comunitaria. Los cuidadores y proveedores de servicios pueden ayudar reconociendo cambios en el estado de ánimo, el sueño y el comportamiento sin asumir una causa. Un apoyo constante, atención adecuada de salud mental e información clara sobre la recuperación pueden ayudar a las personas a recuperar la estabilidad. Cuando los síntomas emocionales persisten, documentar su duración e impacto puede ayudar a los clínicos y apoyar una evaluación precisa de las pérdidas.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales en Florida Ahora!
Demostrando Responsabilidad en Casos de Reclamación de Propiedad por Daños de Tormenta y Clima en Sebastian
Probar la responsabilidad en una reclamación de daños por tormenta o clima en Sebastian requiere evidencia que vincule la pérdida con el incumplimiento de un deber legal o contractual por parte de una parte. La parte responsable puede ser un propietario, un contratista u otra persona cuya conducta contribuyó al daño. La evidencia puede incluir fotografías fechadas, registros de reparaciones, informes de inspección, testimonios de testigos y evaluaciones de expertos sobre cómo ocurrió la pérdida.
La negligencia en el mantenimiento puede ser relevante cuando una parte no abordó defectos conocidos en el techo, drenajes bloqueados o materiales exteriores en deterioro antes de un clima severo. Una violación del Código de Construcción también puede ayudar a establecer que la construcción o las reparaciones no cumplieron con los estándares de seguridad requeridos, aunque una violación por sí sola puede no probar la responsabilidad. La evidencia debe conectar el incumplimiento con el daño específico y mostrar que precauciones razonables podrían haber reducido la pérdida.
La documentación rápida preserva detalles y apoya una evaluación justa. Revisar cuidadosamente los registros, las condiciones de la propiedad y los deberes aplicables ayuda a aclarar la responsabilidad e identificar pasos prácticos para restaurar espacios seguros y utilizables.
Trato con Compañías de Seguros Después de una Reclamación de Propiedad en Sebastian por Daños de Tormenta y Clima
Después de una reclamación de propiedad en Sebastian que involucra daños por tormenta o clima, una comunicación clara con la compañía de seguros puede ayudar a garantizar que la reclamación sea precisa. El propietario debe describir claramente los daños observados, proporcionar los registros solicitados y mantener copias de la correspondencia, fotografías, estimaciones de reparación y recibos. La información precisa y consistente puede ayudar al asegurador a evaluar la pérdida reportada y reducir malentendidos.
La interpretación de la póliza puede afectar qué daños están cubiertos, qué exclusiones se aplican y si se requiere documentación específica. Si el lenguaje de la póliza no es claro, el propietario puede solicitar una explicación por escrito y consultar a un profesional calificado antes de aceptar una interpretación. Informar de manera oportuna y mantener registros organizados también puede ayudar a abordar retrasos en los pagos, aunque no pueden garantizar un resultado particular.
Cuando la comunicación se vuelve difícil, un representante puede ayudar a aclarar preguntas, corregir errores fácticos y mantener las discusiones centradas en los daños documentados. Un enfoque cuidadoso y respetuoso apoya una consideración justa mientras permite al propietario priorizar la seguridad, las reparaciones y las necesidades de otros afectados por la tormenta.
Qué Esperar Durante un Proceso de Reclamación de Propiedad en Sebastian por Daños de Tormenta y Clima
Una reclamación por daños por tormenta generalmente comienza con una revisión inicial de la póliza, las pérdidas reportadas y la evidencia disponible. El propietario debe documentar los daños cuidadosamente, mientras el asegurador investiga para evaluar la cobertura y la extensión de la pérdida. El proceso puede terminar con un acuerdo o convertirse en una disputa si las partes no están de acuerdo sobre el pago.
Revisión Inicial de la Reclamación
Durante la revisión inicial del reclamo, el asegurador evalúa los daños reportados por tormentas o clima, la documentación disponible y los términos de la póliza que pueden regir la cobertura. El ajustador puede confirmar cuándo ocurrió la pérdida, identificar la propiedad involucrada y determinar si el evento reportado se encuentra dentro de las causas cubiertas por la póliza. Las exclusiones de la póliza y los límites de cobertura pueden afectar qué reparaciones o pérdidas califican para el pago, al igual que los deducibles y los plazos para presentar reclamos. El asegurador puede solicitar aclaraciones sobre las circunstancias o pedir información necesaria para evaluar el alcance del reclamo. Una respuesta oportuna y organizada puede ayudar a mantener el avance de la revisión y apoyar una decisión justa. El titular de la póliza debe leer la correspondencia cuidadosamente, anotar cualquier acción solicitada y buscar orientación calificada si la interpretación del asegurador parece inconsistente con el lenguaje de la póliza o los requisitos aplicables.
Documentación de Daños
Una documentación clara de los daños ayuda a establecer la extensión y la causa de una pérdida relacionada con tormentas durante un reclamo de propiedad en Sebastian. Después de abordar las preocupaciones inmediatas de seguridad, el propietario de la propiedad puede fotografiar las áreas afectadas, los materiales dañados y la intrusión de agua visible antes de que la limpieza altere la escena. Las imágenes deben incluir vistas amplias y detalles más cercanos, con fechas y breves notas que identifiquen cada ubicación. La estabilización de emergencia, como cubrir un techo dañado o prevenir la entrada de más agua, puede ser necesaria para proteger a los ocupantes y limitar la pérdida adicional. Se deben conservar recibos y registros de estas medidas temporales. Un inventario de bienes personales puede listar las pertenencias dañadas, su edad aproximada, condición y costo de reemplazo, respaldado por fotografías o registros de compra cuando estén disponibles. La documentación organizada ayuda a los reclamantes a presentar un relato claro de las pérdidas y apoya una revisión justa y precisa.
Investigación del Asegurador
Después de que se presenta un reclamo de propiedad relacionado con una tormenta, el asegurador típicamente investiga para evaluar los daños reportados, su causa y el costo potencial de las reparaciones. El proceso puede incluir una visita al sitio por parte de un ajustador, quien fotografía las áreas afectadas, revisa los registros disponibles y hace preguntas sobre cuándo ocurrió el daño. Los protocolos de inspección guían cómo se examina la propiedad y qué detalles se registran. El asegurador también puede consultar a contratistas u otros expertos cuando el daño requiere una evaluación adicional. Los documentos de la póliza se revisan a través de un análisis de cobertura para determinar qué protecciones, límites, exclusiones y condiciones pueden aplicarse. Un acceso claro a la propiedad y una información organizada pueden ayudar a que la investigación avance de manera eficiente. La revisión tiene como objetivo establecer hechos relevantes y evaluar el reclamo bajo la póliza mientras se preserva un registro preciso para todas las partes involucradas.
Acuerdo o Disputa
Una vez que el asegurador haya evaluado los daños reportados y los términos aplicables de la póliza, la reclamación puede avanzar hacia un acuerdo o convertirse en una disputa. Un acuerdo puede cubrir reparaciones aprobadas, costos de reemplazo u otros beneficios disponibles bajo la póliza, sujetos a límites, deducibles y exclusiones. Antes de aceptar una oferta, el propietario puede compararla con estimaciones de reparación y registros de apoyo para determinar si aborda las pérdidas documentadas. Las opciones de acuerdo pueden incluir pagos suplementarios si se descubre daño adicional o si se omitieron gastos debidamente respaldados de la evaluación inicial.
Si el asegurador y el titular de la póliza no están de acuerdo sobre la cobertura, las estimaciones de daños o el pago, la resolución de disputas puede implicar documentación adicional, negociación, tasación, mediación o procedimientos legales, dependiendo de la póliza y las circunstancias. Registros organizados y respuestas oportunas pueden ayudar a aclarar los problemas. Un abogado calificado puede explicar los procedimientos disponibles y proteger los intereses del propietario.
Compensación por Reclamación de Propiedad de Sebastián por Daños por Tormenta y Clima
La compensación por daños causados por tormentas y condiciones climáticas a la propiedad de Sebastian depende de la cobertura de la póliza, la causa y el alcance de la pérdida, y la evidencia que respalda la reclamación. Una revisión cuidadosa del contrato de seguro puede identificar reparaciones cubiertas, exclusiones, límites y plazos. El asegurado puede solicitar el pago por el trabajo necesario para restaurar un hogar o negocio, incluyendo reparaciones a techos, ventanas, interiores y bienes personales dañados, sujeto a los términos aplicables de la póliza.
Cuando una pérdida cubierta hace que una residencia sea inhabitable, los gastos de vida adicionales pueden ayudar a pagar costos razonables por vivienda temporal y necesidades relacionadas. Para las empresas obligadas a suspender o reducir operaciones, la cobertura de interrupción de negocios puede abordar los ingresos perdidos calificados y los gastos continuos durante el período de recuperación. Documentación como fotografías, estimaciones de reparación, recibos, inventarios y registros de operaciones interrumpidas pueden ayudar a substanciar los beneficios solicitados. Los aseguradores pueden evaluar daños, causación y requisitos de la póliza antes de emitir el pago. Una comunicación rápida y organizada apoya una revisión justa y ayuda a los propietarios de propiedades a planificar reparaciones mientras preservan recursos para sus hogares, empleados y comunidad.
Daños Económicos vs. No Económicos en Reclamaciones de Propiedad en Sebastian por Daños por Tormentas y Clima
Las reclamaciones por tormentas y clima pueden incluir pérdidas económicas de propiedad, como costos de reparación, pertenencias dañadas y gastos relacionados. El daño no económico también puede surgir cuando el daño a la propiedad interrumpe la vida diaria o causa dificultades personales significativas. Probar ambas categorías requiere documentación clara que vincule las pérdidas reclamadas a la tormenta y respalde su valor.
Pérdidas Económicas de Propiedad
Las reclamaciones por daños a la propiedad pueden involucrar tanto pérdidas económicas como no económicas, aunque la cobertura del seguro y los recursos disponibles difieren. Las pérdidas económicas de propiedad son costos financieros medibles causados por daños de tormentas o clima. Pueden incluir gastos razonables de reparación o reemplazo, mitigación de emergencias, eliminación de escombros y costos para proteger una propiedad de más daños. La documentación como estimaciones, facturas, fotografías y registros de pago puede ayudar a establecer la cantidad y la causa de cada pérdida.
Los propietarios pueden reclamar ingresos por alquiler perdidos cuando los daños cubiertos hacen que una unidad sea inhabitable, sujeto a los términos de la póliza y los registros de apoyo. Las empresas también pueden enfrentar pérdidas por interrupción del negocio cuando los daños físicos interrumpen las operaciones. La evidencia relevante puede incluir estados financieros anteriores, registros fiscales, información de nómina y registros de períodos de cierre. Una contabilidad cuidadosa ayuda a los aseguradores y a los tomadores de decisiones a evaluar las pérdidas reclamadas y distinguir los costos respaldados de los gastos no relacionados.
Daño No Económico
Aunque los daños por tormentas y clima pueden generar altos costos financieros, la interrupción y el estrés que causan generalmente se tratan de manera diferente a las pérdidas económicas en una reclamación de propiedad. Los daños económicos cubren gastos medibles, como reparaciones, mientras que el daño no económico se refiere a efectos personales sin un precio directo. El sufrimiento emocional puede surgir del desplazamiento, la incertidumbre o la pérdida de un sentido de seguridad después de una tormenta severa. La pérdida de disfrute puede ocurrir cuando los espacios habitables dañados impiden a los residentes usar sus hogares o participar en rutinas ordinarias. Estos efectos pueden ser especialmente difíciles para los hogares que equilibran la recuperación con las responsabilidades hacia los miembros de la familia, vecinos u otros que dependen de ellos. El seguro de propiedad en Florida generalmente cubre daños a la propiedad, por lo que el daño no económico no es automáticamente compensable. Los términos de la póliza y la ley aplicable determinan qué alivio puede estar disponible.
Demostrando Sus Daños
Un registro bien organizado ayuda a mostrar cómo una tormenta afectó una propiedad y qué pérdidas siguieron. En Sebastián, los propietarios pueden documentar daños en el techo, revestimiento y el interior con fotografías fechadas, informes de inspección, estimaciones de reparación, facturas y recibos para protección temporal o alojamiento alternativo. Estos registros respaldan los daños económicos, incluidos los costos de reparación razonables y los gastos adicionales de vida cubiertos. La valoración de daños debe comparar la estimación del asegurador con las evaluaciones de los contratistas y los términos de la póliza aplicable, mientras se identifica el trabajo necesario para restaurar la propiedad.
Las disputas sobre la depreciación pueden surgir cuando un asegurador retiene parte de los costos de reemplazo o aplica deducciones relacionadas con la antigüedad. La evidencia clara de materiales, condición y reparaciones completadas puede ayudar a abordar esas diferencias. El daño no económico, como la interrupción y la pérdida de uso normal, también puede ser relevante donde lo reconozca la ley, pero debe distinguirse de las pérdidas financieras documentadas. Registros cuidadosos ayudan a presentar una reclamación completa y creíble.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales en Florida Ahora!
Cuando un Caso de Reclamación de Propiedad en Sebastián por Daños de Tormenta y Clima Va a Juicio vs. Acuerdo
Cuando las negociaciones de conciliación no logran producir una resolución justa, una reclamación por daños por tormenta y clima en Sebastian puede proceder a juicio, donde un juez o jurado evalúa la evidencia y determina la responsabilidad y la compensación. Antes del juicio, ambas partes presentan registros, estimaciones de reparación, fotografías, opiniones de expertos y testimonios sobre los daños y la respuesta del asegurador. Los plazos del juicio varían según la complejidad del caso, los horarios del tribunal y las disputas sobre la evidencia, por lo que la preparación puede requerir atención y coordinación sostenidas.
Una conciliación puede proporcionar una resolución más predecible, reducir los gastos de litigio y evitar a los propietarios de bienes la incertidumbre de una decisión en la sala del tribunal. Sin embargo, una oferta puede no reflejar adecuadamente las pérdidas documentadas o los recursos necesarios para restaurar un hogar o negocio seguro. Las consideraciones del jurado pueden incluir la credibilidad de los testigos, la calidad de la documentación de apoyo y si el daño reclamado está relacionado con la tormenta. Un juicio puede producir una decisión vinculante, pero su resultado no está garantizado. Una evaluación cuidadosa de la evidencia, los costos probables y las prioridades del cliente ayuda a determinar qué camino sirve mejor al propietario de la propiedad afectada y a la comunidad.
Leyes de Florida que pueden afectar su reclamación de propiedad en Sebastian por daños por tormenta y clima
La elección entre conciliación y juicio está influenciada en parte por las leyes de Florida que rigen las reclamaciones de seguros de propiedad. Para los propietarios de viviendas en Sebastian, comprender estas reglas puede ayudar a proteger la recuperación de un hogar y apoyar a quienes dependen de él.
Tres áreas pueden influir en cómo procede una reclamación por daños por tormenta:
- Notificación y documentación: La ley de Florida y los términos de la póliza pueden requerir notificación rápida, acceso para inspección y registros que respalden el daño reportado. Las fotografías, estimaciones de reparación y recibos pueden ayudar a establecer la pérdida.
- Manejo de reclamaciones: Los aseguradores deben seguir estándares legales para investigar y comunicar sobre reclamaciones. Un titular de póliza puede solicitar explicaciones sobre decisiones de cobertura y conservar la correspondencia.
- Procedimientos de disputa: El lenguaje de la póliza puede proporcionar derechos de tasación cuando las partes no están de acuerdo sobre la cantidad de una pérdida cubierta. La tasación generalmente aborda la valoración, no cada disputa de cobertura, por lo que su alcance es importante.
Los plazos de Florida pueden aplicarse a los avisos y respuestas de reclamaciones requeridos. Dado que los requisitos dependen de la póliza y las circunstancias, una revisión cuidadosa puede ayudar a los reclamantes a tomar decisiones informadas y evitar disputas prevenibles.
El Estatuto de Limitaciones para Reclamaciones de Propiedad de Sebastian por Daños por Tormentas y Climas
Cuánto tiempo tiene un propietario de Sebastian para perseguir una disputa de seguro por daños por tormentas depende del tipo de reclamación y de los plazos establecidos por la ley de Florida y la póliza. La ley de Florida generalmente proporciona cinco años para presentar una demanda por incumplimiento de un contrato de seguro de propiedad, contados desde la fecha de la pérdida. Sin embargo, los cambios legales y los hechos específicos pueden afectar qué plazo se aplica, por lo que se debe confirmar la fecha de la pérdida y la ley aplicable.
Pueden aplicarse requisitos separados antes del litigio. La ley de Florida establece límites de tiempo para informar pérdidas de propiedad y presentar reclamaciones suplementarias o reabiertas. Los plazos de la póliza pueden imponer requisitos adicionales de aviso, prueba de pérdida o documentación, y no cumplirlos puede poner en peligro la cobertura incluso cuando no ha pasado el plazo de la demanda. Las cláusulas de tasación también pueden establecer procedimientos y plazos para resolver desacuerdos sobre la cantidad de daño, pero no necesariamente extienden los plazos legales.
Una revisión rápida de la póliza, la correspondencia de reclamaciones y la ley aplicable ayuda a preservar las opciones del propietario y apoya una resolución justa para aquellos que dependen de la propiedad.
Cómo un Abogado de Reclamaciones de Propiedad de Sebastian por Daños por Tormentas y Climas Puede Ayudarte
Un abogado de reclamaciones de propiedad en Sebastian por daños de tormenta y clima puede ayudar a los propietarios a proteger sus derechos después de una tormenta y abordar disputas con un asegurador. El abogado puede revisar la póliza, evaluar el manejo de la reclamación por parte del asegurador y explicar las opciones disponibles en términos claros. Este apoyo puede ayudar a los propietarios a buscar una resolución justa mientras preservan recursos para sus familias y comunidades.
Un abogado puede ayudar:
- Interpretación de la póliza: Explicar los términos de cobertura, límites, deberes y plazos relevantes para los daños reportados.
- Organización de evidencia: Revisar informes de inspección, estimaciones de reparación, fotografías y otros registros para aclarar el alcance y la causa de la pérdida.
- Defensa de disputas: Comunicar con el asegurador, impugnar decisiones no fundamentadas y presentar razones documentadas para el pago cuando sea apropiado.
El abogado también puede identificar posibles exclusiones de cobertura y evaluar si el asegurador las aplicó de manera consistente con el lenguaje de la póliza y los hechos. Con orientación enfocada y defensa organizada, el asesor puede ayudar a los propietarios a tomar decisiones informadas y buscar un tratamiento de reclamaciones que refleje la póliza y los daños documentados.
Cuándo contactar a un abogado de reclamaciones de propiedad en Sebastian por daños de tormenta y clima
Después de daños por tormentas o clima, los propietarios deben considerar contactar a un abogado de reclamaciones de propiedad en Sebastian cuando la cobertura no esté clara, el asegurador retrase su decisión o el pago no refleje las necesidades de reparación documentadas. Una orientación temprana puede ayudar a los residentes a entender qué información preservar y cómo comunicar preocupaciones de manera clara mientras continúan las reparaciones y las responsabilidades comunitarias.
El contacto también puede ser apropiado cuando un asegurador solicita registros extensos, disputa la causa o el alcance del daño, o emite una denegación que parece inconsistente con la póliza. Los plazos de la póliza pueden afectar el aviso, las presentaciones de prueba de pérdida y otros pasos de la reclamación, por lo que los propietarios deben revisar las fechas aplicables de inmediato. Un abogado puede ayudar a aclarar las exclusiones de cobertura y explicar si la base declarada por el asegurador se alinea con el lenguaje de la póliza y la evidencia disponible.
Mantener fotografías, estimaciones, recibos, informes de inspección y correspondencia del asegurador organizados puede apoyar una revisión oportuna. Los propietarios que sirven a miembros de la familia, vecinos u organizaciones locales pueden beneficiarse al abordar las preocupaciones de la reclamación antes de que los daños no resueltos creen más interrupciones.
Por qué necesita un abogado experimentado en reclamaciones de propiedad por daños por tormentas y clima en Sebastian
Un abogado experimentado en reclamaciones de propiedad en Sebastian por daños causados por tormentas y clima puede ayudar a los propietarios a determinar si la decisión de un asegurador se alinea con los términos de la póliza y los daños documentados. Después de un clima severo, una evaluación clara puede ayudar a las familias a proteger sus hogares y restaurar condiciones de vida seguras. La experiencia legal apoya una interpretación cuidadosa de la póliza, incluyendo la revisión de exclusiones, deducibles, plazos y deberes contractualmente requeridos. Un abogado también puede realizar un análisis de cobertura comparando la póliza con los hallazgos de la inspección, estimaciones de reparación, fotografías y otros registros de reclamaciones.
Cuando un asegurador disputa la causa o la extensión del daño, un abogado puede identificar brechas en la investigación y presentar evidencia relevante de manera organizada. Esta asistencia puede ayudar a los propietarios a entender un pago parcial, una denegación o un retraso y determinar si se justifica una acción adicional. Al explicar los derechos y obligaciones disponibles, el asesor puede reducir la confusión durante un período de recuperación exigente. Una reclamación bien fundamentada puede fomentar una consideración justa mientras ayuda a los hogares afectados a centrarse en las reparaciones y las responsabilidades comunitarias.
Cómo Elegir el Abogado Adecuado para Reclamaciones de Propiedad en Sebastian por Daños Causados por Tormentas y Clima para Su Caso
Elegir el abogado adecuado para reclamaciones de propiedades en Sebastian por daños causados por tormentas y clima requiere revisar cuidadosamente la experiencia del abogado con disputas de seguros de propiedad y su familiaridad con las prácticas de reclamaciones en Florida. Un candidato adecuado debe explicar cómo la póliza, los hallazgos de la inspección y los plazos de reclamación pueden afectar las opciones del propietario. El abogado también debe comunicarse claramente y responder rápidamente, permitiendo a los clientes tomar decisiones informadas mientras gestionan reparaciones y responsabilidades del hogar.
Revise las credenciales del abogado, incluyendo la membresía en el Colegio de Abogados de Florida, la experiencia relevante y cualquier historial disciplinario. Pregunte si el abogado ha manejado disputas por daños de tormentas, viento o agua similares a la reclamación actual, y qué pasos pueden ser necesarios para documentar las pérdidas. Las referencias y las reseñas independientes pueden ofrecer una perspectiva adicional, pero no deben reemplazar las preguntas directas sobre la estrategia del caso.
Antes de firmar un acuerdo, examine la Estructura de Honorarios y aclare cómo se manejan los costos, gastos y obligaciones de pago. Compare cuidadosamente las calificaciones, las prácticas de comunicación y los términos por escrito para ayudar a un propietario a seleccionar un abogado adecuado a las necesidades de la reclamación y buscar una resolución justa.
Acerca de las Oficinas Legales de Anidjar & Levine
Las Oficinas Legales de Anidjar & Levine representan a clientes en una variedad de asuntos legales, incluyendo disputas de reclamaciones de seguros de propiedad. Para los propietarios de propiedades en Sebastián, la firma puede ayudar con preguntas sobre daños por tormentas, términos de póliza, documentación de reclamaciones y decisiones de aseguradoras. Su trabajo puede incluir la revisión de registros relevantes, la comunicación con compañías de seguros y la búsqueda de remedios disponibles cuando una reclamación se retrasa, se paga de menos o se niega.
La historia de la firma proporciona contexto para entender el enfoque de práctica y servicio de la organización. La firma fue establecida en Florida y representa a individuos en asuntos de lesiones personales y disputas de seguros. Sus abogados manejan casos en varias áreas de práctica, ayudando a los clientes cuando los daños a la propiedad afectan sus hogares, finanzas o responsabilidades diarias.
El reconocimiento de los abogados puede reflejar el estatus profesional, pero no garantiza un resultado particular. Los clientes potenciales pueden revisar la experiencia, credenciales y prácticas de comunicación de la firma antes de decidir sobre la representación. Una discusión clara sobre la reclamación, la evidencia disponible, los plazos y los posibles próximos pasos puede ayudar a los propietarios de propiedades a tomar decisiones informadas mientras protegen sus intereses.
Preguntas Frecuentes
¿Cubre el seguro de propietarios de vivienda el moho causado por la intrusión de agua relacionada con tormentas?
El seguro de propietarios de vivienda puede cubrir el moho causado por la intrusión de agua relacionada con tormentas cuando la tormenta creó una apertura repentina y el daño por agua resultante está cubierto por la póliza. La cobertura puede ser denegada si el agua entró por negligencia, filtraciones continuas o inundaciones excluidas. Las pólizas a menudo imponen límites de remediación de moho, y el daño por humedad oculta puede complicar la evaluación. Documente rápidamente la intrusión, prevenga más daños y revise los términos de la póliza para ayudar a los propietarios a perseguir una reclamación justa y proteger a los miembros afectados del hogar.
¿Puedo presentar una reclamación si mi propiedad dañada por la tormenta es un alquiler?
Sí, un propietario puede generalmente presentar una reclamación por daños por tormenta a un alquiler, sujeto a los términos, exclusiones y plazos de la póliza. La cobertura de la póliza del propietario puede abordar daños al edificio y ciertas pérdidas relacionadas con el alquiler, pero el propietario debe documentar los daños y notificar al asegurador de inmediato. Los daños a la propiedad del inquilino generalmente se manejan bajo el seguro de inquilinos del inquilino, a menos que la póliza del propietario o la ley aplicable dispongan lo contrario. El propietario debe revisar la cobertura y cooperar con las inspecciones.
¿Qué pasa si mi asegurador dice que el daño resultó de inundaciones?
Una determinación de inundación no termina automáticamente una reclamación de propiedad; se debe revisar el lenguaje de la póliza y la causa del daño. Una Exclusión de Inundación puede impedir la cobertura para ciertos eventos de agua, mientras que la lluvia impulsada por el viento o las fallas de plomería pueden ser tratadas de manera diferente. La Clasificación del Agua puede ayudar a identificar la fuente y el camino, pero la evidencia como fotografías, informes de inspección y registros de reparación también es importante. El titular de la póliza puede solicitar la explicación por escrito del asegurador y buscar una evaluación independiente.
¿Puedo contratar a un ajustador público para inspeccionar los daños de mi tormenta?
Sí, un propietario puede contratar a un ajustador público para inspeccionar los daños por tormenta y ayudar a documentar y presentar una reclamación de seguro. El proceso de inspección del ajustador público generalmente incluye revisar los daños visibles, fotografías, estimaciones de reparación y términos relevantes de la póliza. Antes de contratar, el propietario debe confirmar la licencia del ajustador y entender la estructura de tarifas del ajustador público, incluyendo cómo se calculan las tarifas y si se aplican a cualquier acuerdo o pago recibido.
¿Debería hacer reparaciones temporales antes de la inspección del seguro?
Sí. Las reparaciones temporales deben realizarse de inmediato para evitar más daños, como cubrir una abertura en el techo o asegurar una ventana rota. Antes de que comience el trabajo, documente los daños causados por la tormenta con fotografías o videos claros, y conserve los materiales dañados cuando sea práctico. Mantenga los recibos y registros de los costos de reparación. El titular de la póliza debe evitar reparaciones permanentes o desechar pruebas hasta que el asegurador haya inspeccionado la propiedad, a menos que preocupaciones urgentes de seguridad requieran acción inmediata.
—————————
Las reclamaciones por daños causados por tormentas y el clima pueden involucrar términos complejos de la póliza, cobertura disputada y plazos estrictos. Los propietarios de bienes en Sebastian deben documentar los daños, preservar registros relevantes y revisar cuidadosamente las decisiones del asegurador antes de aceptar un acuerdo. Si una reclamación se retrasa, se paga menos de lo debido o se niega, un abogado experimentado en reclamaciones de propiedad puede revisar la evidencia y explicar sus opciones. Las Oficinas Legales de Anidjar y Levine ayudan a los clientes a buscar un trato justo bajo sus pólizas de seguro y resolver disputas con orientación legal informada. Aprenda más sobre un Abogado de Lesiones Personales en Sebastian.