Muchos se preguntan si el seguro contra huracanes es lo mismo que el seguro contra inundaciones. Por ley, las pólizas de seguro que cubren propiedades en Florida deben cubrir daños causados por viento durante un huracán (Estatutos de Florida § 627.712). Sin embargo, estas protecciones no se extienden a daños causados únicamente por inundaciones.
Si ha sufrido daños en su propiedad debido a inundaciones por un huracán u otro evento meteorológico, su póliza de seguro de hogar generalmente no cubrirá los daños a menos que tenga un seguro contra inundaciones separado. En situaciones que involucran problemas complejos de cobertura o reclamaciones en disputa, un abogado de reclamaciones de huracanes en Fort Lauderdale puede ayudarle. Este tipo de seguro puede adquirirse a través del Programa Nacional de Seguros contra Inundaciones (NFIP) o de su agente de seguros.
El seguro contra inundaciones pagará por daños en el contenido de su hogar, pero generalmente paga en función del valor real de sus artículos después de la depreciación. Sin embargo, puede adquirir una cobertura de costo de reemplazo que reemplace la propiedad perdida por bienes nuevos sin tener en cuenta la depreciación.
¿Qué Cubre el Seguro de Hogar en Florida?
La Oficina de Regulación de Seguros de Florida (FLOIR) describe múltiples tipos de cobertura de seguro de hogar. Las pólizas más básicas incluyen cobertura para eventos dañinos como:
- Relámpagos
- Incendios
- Explosiones
- Vandalismo
- Robos
- Granizo
- Accidentes con aeronaves o vehículos
- Erupciones volcánicas
- Disturbios
En Florida, las pólizas de propiedad residencial también deben cubrir daños por tormentas de viento, como huracanes. Las aseguradoras deben incluir esta cobertura en sus pólizas, aunque los asegurados pueden firmar una renuncia para eliminarla de su plan de seguro.
Tenga en cuenta que el daño por inundación no forma parte de esta cobertura básica. Los propietarios de viviendas generalmente deben adquirir una póliza adicional contra inundaciones para protección, específicamente contra inundaciones.
El Vacío en la Cobertura de Daños en el Techo en Florida por Huracanes
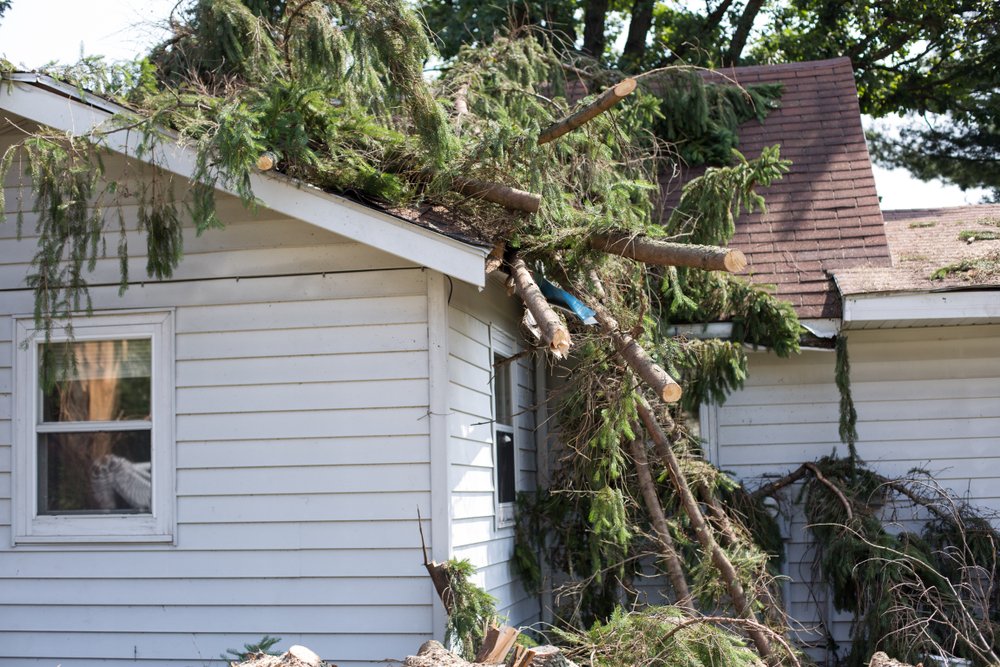
Aunque las pólizas de seguro de hogar no incluyen técnicamente cobertura por daños por inundaciones, existe un pequeño vacío que podría aplicarse en su caso. Este vacío es el siguiente: estas pólizas en Florida generalmente cubren daños causados por vientos de fuerza huracanada, incluido el daño en el techo. Si su hogar sufre daños en el techo, la lluvia puede entrar en su vivienda, causando daños severos por agua.
Por lo tanto, si puede vincular el daño por agua en su hogar con daños en el techo por vientos de fuerza huracanada, puede incluir estos daños en su reclamación.


Deducibles por Daños de Huracanes
Cuando presenta una reclamación por daños después de un huracán en Florida, generalmente hay un deducible especial por huracán que debe satisfacer primero, como lo describe la División de Servicios al Consumidor de Florida. Florida es uno de los varios estados que permite deducibles por huracanes, ya que es un estado propenso a huracanes.
Este deducible es separado de su deducible de seguro de hogar, pero solo se aplica en ciertas circunstancias. Específicamente, se activa cuando los daños están relacionados con huracanes declarados por el Servicio Meteorológico Nacional. También solo se aplica una vez por temporada de huracanes, por lo que no tendrá que pagarlo nuevamente si su hogar sufre daños por más de una tormenta en el mismo año.
El deducible es la cantidad que se resta de su cheque de reclamación de seguro por daños o pérdidas en la propiedad. Generalmente, el deducible por huracán oscila entre uno y cinco por ciento del valor asegurado de la vivienda, aunque también puede ser una cantidad fija en dólares.
Presentación de una Reclamación por Daños Después de un Huracán
Tomar fotos o videos de su hogar es útil al presentar su reclamación por daños de huracán, especialmente si puede recopilar imágenes antes y después que ilustren la magnitud de los daños y el estado de su hogar y propiedad antes de que ocurrieran los daños. El daño por inundación también puede afectar su propiedad de maneras que no puede ver fácilmente, incluyendo:
- Fundación
- Paredes
- Tablaroca
- Pisos
- Plomería
- Eléctrico
- HVAC
- Ventanas
- Revestimiento exterior
Conociendo Sus Derechos Como Asegurado
Conocer sus derechos como asegurado le ayudará a navegar el sistema de seguros cuando presente su reclamación por primera vez. Pero si la compañía de seguros negó su reclamación o se niega a pagar lo que necesita para reparar o reconstruir, puede ser útil contratar a un abogado para que le ayude a obtener la compensación que merece.
Una vez que haya presentado una reclamación, tiene:
- El derecho a recibir un reconocimiento de su compañía de seguros en un plazo de 14 días;
- El derecho a ser notificado si su reclamación será cubierta en su totalidad, parcialmente, denegada o investigada más a fondo en un plazo de 30 días después de presentar una Prueba de Pérdida con su aseguradora; y,
- El derecho a recibir un acuerdo completo, pago parcial o rechazo de su reclamación en un plazo de 90 días.
La Ayuda Está Disponible Si la Necesita
Las secuelas de una tormenta severa suelen ser un momento difícil, especialmente cuando resultan en daños por inundación. Desafortunadamente, las pólizas de seguro de hogar en Florida no siempre son fáciles de navegar. Es posible que no sepa si su plan incluye seguro contra tormentas de viento o inundaciones, o cuál es su deducible por huracán.
Sin embargo, no tiene que manejar solo el proceso de reclamaciones de propiedad. Después de una tormenta, puede llamar a un bufete de abogados que represente a clientes que enfrentan daños por huracán o inundación para recibir apoyo. Recibirá una consulta gratuita antes de comprometerse, para que pueda aprender qué esperar al tener un abogado de reclamaciones de propiedad a su lado.
Un Abogado Puede Explicar Sus Derechos y Defender Sus Intereses
Un abogado de nuestro bufete puede ofrecer apoyo de varias maneras al presentar una reclamación por daños a la propiedad después de una tormenta. Para comenzar, nuestro equipo revisará todas las pólizas de seguro de hogar que tenga para entender sus opciones y límites de cobertura. También:
- Explicará sus derechos según lo establecido en la Ley de Derechos de los Asegurados de Florida
- Ayudará a documentar sus daños y evaluar sus costos
- Garantizará que su reclamación por daños en la propiedad contenga la información correcta
- Se comunicará con la compañía de seguros en su nombre
- Preparará una apelación si su aseguradora negó su reclamación inicial


Llame a las Oficinas Legales de Anidjar & Levine para Ayuda con Sus Pólizas de Seguro
Si su compañía de seguros negó o subestimó su reclamación por daños por huracán o inundación o se niega a investigar la reclamación, llame a las Oficinas Legales de Anidjar & Levine para una consulta sin costo y sin obligación al 1-800-747-3733. No hay honorarios de abogados a menos que resolvamos su reclamación o recibamos una compensación en su nombre.
Le representaremos en cada fase de su reclamación, hablaremos en su nombre con todas las partes involucradas, protegeremos sus derechos y le mantendremos informado en cada paso del proceso. Entendemos que el seguro contra huracanes no es lo mismo que el seguro contra inundaciones en Florida y podemos asistirle con su reclamación inicial o con su apelación. Permítanos ayudarle a volver a encaminarse hacia la recuperación.