La destrucción causada por el Huracán Ian es un recordatorio contundente de cuán vulnerables somos ante la fuerza de la naturaleza. Como ciudadanos en el Oeste de Florida, lidiar con reclamaciones de seguros se ha convertido en una parte inevitable de nuestras vidas desde que este desastre natural golpeó. Pero, ¿qué pasa si su reclamación fue denegada?
Este artículo le ayudará a entender por qué su reclamación por daños del huracán fue rechazada y qué pasos prácticos puede tomar para que sea aprobada. No tiene que pasar por este proceso solo. Si su reclamación por daños del Huracán Ian fue denegada en el Oeste de Florida, estamos disponibles para una consulta gratuita.
Definición de una Reclamación por Daños del Huracán
Una reclamación por daños del huracán es un proceso legal utilizado para determinar la cantidad de daños que ocurrieron debido a un huracán. Generalmente, se presentan ante una compañía de seguros por daños a la propiedad, o ante el Departamento de Seguros del estado si es necesario.
Es importante entender el alcance y las limitaciones de estas reclamaciones al lidiar con ellas; trabajar con abogados experimentados en daños por huracanes puede ser beneficioso.
Presentación de una Reclamación por Daños a la Propiedad
Dependiendo de su ubicación y tipo de cobertura, puede tener diferentes opciones para presentar una reclamación por daños a la propiedad.
El primer paso es reunir toda la evidencia relevante relacionada con su caso. Esto incluye fotos, videos, recibos, informes de expertos, etc. Luego, su equipo legal utilizará esta evidencia para construir un caso convincente en su nombre.
El siguiente paso es presentar la reclamación a su aseguradora; ellos la revisarán y decidirán si pueden cubrir los graves daños sufridos por su propiedad debido al Huracán Ian en el Oeste de Florida.
En algunos casos, las aseguradoras pueden denegar la reclamación de su asegurado a pesar de que había pruebas válidas que indicaban que su propiedad fue dañada por los vientos fuertes y las aguas de inundación de la tormenta.
Para resolver con éxito cualquier problema relacionado con las reclamaciones denegadas del Huracán Ian en el Oeste de Florida, deben considerarse las circunstancias atenuantes antes de tomar más acciones contra un proveedor de seguros.


Resumen del Huracán Ian en el Oeste de Florida
En septiembre de 2022, el Huracán Ian arrasó el Oeste de Florida, cobrando vidas y dejando a propietarios y negocios con millones de dólares en daños estructurales.
Según el Servicio Nacional de Meteorología (NWS), la catastrófica marejada ciclónica golpeó al sur de Tampa en la costa oeste de Florida, dejando más de 20 pulgadas de lluvia. Esto provocó inundaciones significativas en todo el estado.
Desde ráfagas de viento hasta lluvias torrenciales, los propietarios se enfrentaron a una inmensa destrucción que requirió la presentación de reclamaciones de seguros.
Razones para la Denegación de una Reclamación del Huracán Ian
Las reclamaciones de seguros por huracanes y reclamaciones por daños por viento a menudo son denegadas por diversas razones, como falta de cobertura o documentación inadecuada. El seguro contra inundaciones también puede ayudar a cubrir algunos costos asociados con daños a la propiedad relacionados con la tormenta, pero es importante entender qué tipo de protección ofrece su póliza.
Si su reclamación por daños del Huracán Ian fue denegada, no pierda la esperanza; hay abogados de daños experimentados como Anidjar & Levine que se especializan en casos de huracanes. Nuestro equipo revisará su reclamación y le asesorará sobre cómo proceder de la mejor manera.
Entender por qué una reclamación por daños del huracán en el Oeste de Florida ha sido rechazada es esencial antes de proceder con acciones legales.
Los proveedores de seguros pueden denegar reclamaciones por varias razones. Por ejemplo, podría ser que la compañía de seguros crea que hubo mala fe involucrada o que usted presentó una reclamación inválida<span data-preserver-spaces=”true”>. Sea cual sea el caso, ciertos factores determinarán si su reclamación es aceptada o no.
Aquí hay tres posibles razones para la denegación:
- Mala fe: Si la compañía de seguros cree que actuó con la intención de engañar o aprovecharse de su póliza de cobertura, pueden denegar su reclamación sin ninguna explicación adicional.
- Tipo de reclamación: Algunos tipos de reclamaciones, como daños por viento, inundaciones e intrusión de agua, están sujetos a montos máximos de liquidación establecidos por la legislatura estatal. Su reclamación podría haber sido rechazada porque excedió esos límites.
- Ajustadores independientes:Las compañías de seguros a menudo contratan ajustadores independientes para revisar reclamaciones antes de la aprobación o denegación. Estos profesionales evalúan cada situación según criterios establecidos por el asegurador y toman decisiones en consecuencia.
En algunos casos, estos problemas no pueden resolverse directamente entre el reclamante y el asegurador y deben pasar por procedimientos de arbitraje o intervención judicial si es necesario.
Saber qué causó que su reclamación por daños del huracán fuera denegada ayuda a informar cómo debe proceder a continuación con asesoría legal de profesionales calificados que se especializan en esta área del derecho.
Pasos a Seguir Después de la Denegación de la Reclamación
Presentar una reclamación de seguro puede ser como una montaña rusa; por ejemplo, un momento está en la cima y al siguiente está cayendo. Por lo tanto, si su reclamación por daños del Huracán Ian fue denegada en el Oeste de Florida, es importante saber qué pasos seguir a continuación. Esto se debe a que navegar a través de este proceso puede resultar abrumador.
- Su primer paso debe ser revisar su carta de denegación de su proveedor de seguros. Querrá asegurarse de que toda la información listada sea precisa y esté actualizada. En algunos casos, puede haber algo que el ajustador de reclamaciones pasó por alto o información incorrecta proporcionada en la solicitud de cobertura.
- Una vez que haya revisado todo, hable con su agente sobre qué opciones tiene disponibles.
- A continuación, busque asesoría legal de abogados de daños a la propiedad como Anidjar & Levine, que se especializan en estos asuntos.
- Además, reunirse con un ajustador público ayudará a identificar problemas con su póliza existente antes de presentar otra reclamación o apelar la decisión original tomada por su asegurador.
Explorar sus opciones cuidadosamente y entender por qué su reclamación fue denegada lo pondrá en una mejor posición para avanzar y abogar por usted mismo contra la decisión de su compañía de seguros.


¿Cuáles son las tácticas comunes que utilizan los proveedores de seguros para evitar pagar a los asegurados?
Después de que su reclamación por daños del Huracán Ian sea denegada, es importante entender las tácticas de los proveedores de seguros para evitar pagar a los asegurados. Por lo tanto, conocer estas estrategias puede ayudarle a identificar cuándo un asegurador actúa de mala fe y potencialmente buscar daños a través de una demanda por mala fe.
Aquí hay tácticas comunes utilizadas por aseguradoras sin escrúpulos:
- Negar o retrasar su reclamación: Pueden rechazar o obstaculizar su decisión sin proporcionar razones válidas.
- Ofertas irrealmente bajas: Pueden hacer ofertas muy bajas en reclamaciones o negarse a negociar con los reclamantes.
- Negarse a asumir la responsabilidad: Otra táctica es negarse a asumir la responsabilidad por ciertos costos asociados con reparaciones o reemplazos causados por el huracán, incluso si están cubiertos bajo la póliza.
- Desviar la culpa hacia usted: Podrían intentar desviar la culpa hacia usted, alegando que su falta de mantenimiento estructural llevó a los daños por el huracán en lugar de cualquier acto de la naturaleza.
Es esencial que los asegurados que han experimentado una denegación por parte de su asegurador entiendan por qué ocurrió esto y si fue hecho de buena fe.
Revise su documentación detenidamente cuando reciba un aviso de denegación y haga preguntas donde sea necesario. Hablar con otros profesionales, como asesores legales especializados en casos de mala fe contra proveedores de seguros, también es útil.
Florida se Encuentra Entre los Estados Más Caros para Reclamaciones por Daños de Huracanes
Florida es uno de los estados más caros para reclamaciones de seguros por daños de huracanes. Debido a su ubicación en la cuenca de huracanes del Atlántico, Florida tiene un mayor riesgo de daños por huracanes que muchos otros estados.
Como resultado, las compañías de seguros en Florida generalmente cobran primas más altas para compensar el mayor riesgo de daños por huracanes. Según datos del Instituto de Información de Seguros (III), Florida se encuentra consistentemente entre los principales estados con el promedio más alto de reclamaciones de seguros por huracanes en los últimos años.
Documentando Sus Pérdidas Relacionadas con el Huracán
Documentar sus pérdidas es esencial para una exitosa Reclamación de Seguro por Daños del Huracán Ian en el Oeste de Florida.
Hemos delineado algunos consejos a continuación:
| Consejos sobre Cómo Documentar | Pasos de Acción Específicos |
|---|---|
| Tomar Fotos/Videos | Tomar fotos y videos antes, durante y después de la tormenta de toda propiedad dañada, como muebles, alfombras y otros pertenencias. Asegúrese de incluir cualquier marca o mancha visible que resultó de la inundación. |
| Inventariar Su Propiedad | Crear una lista detallada de todo lo que ha sido dañado por el Huracán Ian. Sea específico al describir los artículos, incluyendo números de serie, medidas y colores. |
| Guardar Todos los Recibos y Contratos | Guardar cualquier contrato, garantía y recibos relacionados con el artículo dañado; estos pueden ser utilizados para probar la propiedad si es necesario más adelante para su reclamación por daños del huracán. Esto incluye todas las reparaciones realizadas antes de la tormenta también. |
| Contactar Testigos | Preguntar a los vecinos sobre sus experiencias con el Huracán Ian y documentar cualquier conversación sobre reclamaciones de daños por inundación a la propiedad que puedan haber presentado. Mantenga notas de con quién habló y la información de contacto en caso de que surjan preguntas durante el proceso de reclamaciones. |
Los asegurados deben reunir evidencia rápidamente después de los graves daños causados por huracanes como el Huracán Ian; por lo tanto, comience a documentar de inmediato y mantenga los registros seguros hasta que esté listo para presentarlos con su solicitud de reclamación.
Una vez que su evidencia documental esté lista, es hora de comenzar a pensar en volver a presentar su reclamación.
Examine Su Póliza en Busca de Cobertura Pasada por Alto
Si su reclamación por daños del Huracán Ian fue denegada en el Oeste de Florida, aún hay pasos que puede tomar para obtener compensación financiera.
Recomendamos revisar su póliza de seguros para verificar si hay cobertura que pudo haber sido pasada por alto durante el proceso de reclamación inicial.
Cobertura de Seguro por Daños por Viento
Revise su póliza de seguros para ver si cubre daños por viento. Esto puede incluir cortes de energía o daños a árboles en su propiedad.
Cobertura de Seguro por Daños por Agua
Este tipo de cobertura puede proteger su hogar y pertenencias de daños por agua causados por inundaciones, lluvias intensas o marejada ciclónica.
Seguro de Inundación
Si bien los daños por inundación generalmente no están cubiertos por una póliza estándar de seguro de propietario, puede tener la opción de comprar una póliza de seguro de inundación separada a través del Programa Nacional de Seguro de Inundación (NFIP).
Cobertura de Contenidos del Hogar
Este tipo de cobertura puede proteger sus pertenencias personales dañadas o destruidas durante un huracán, como muebles, ropa y electrónicos.
Cobertura de Gastos de Vida Temporal
Si su hogar se considera inhabitable debido a daños por huracán, su póliza de seguros puede incluir cobertura para gastos de vida temporal, como costos de hotel o alquiler.
Cobertura de Remoción de Escombros
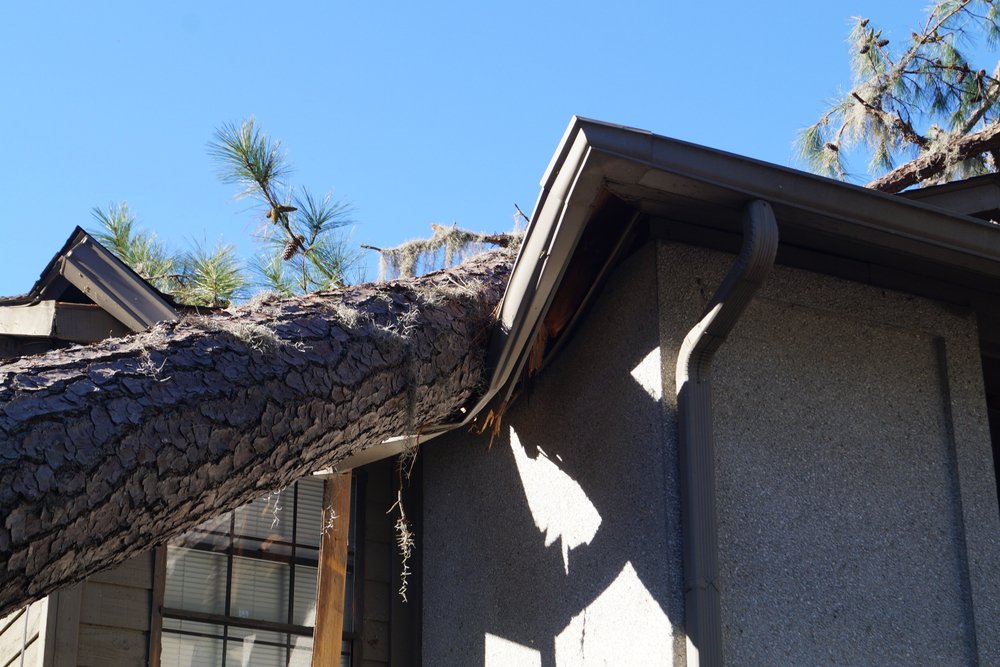
Algunas pólizas de seguros pueden incluir cobertura para la remoción de escombros después de un huracán, lo que puede ayudar a cubrir el costo de eliminar árboles caídos, estructuras dañadas y otros escombros.
Es importante revisar su póliza de seguros cuidadosamente para entender los tipos de cobertura y cualquier exclusión o limitación que pueda aplicar.
Re-Presentando Su Reclamación
Si su póliza incluye cobertura que fue pasada por alto, podría tener motivos para presentar una apelación y volver a presentar su reclamación. Necesitará evidencia de apoyo de las pérdidas por huracán.
Fotografías, recibos o declaraciones de testigos que confirmen la extensión de la destrucción causada por el Huracán Ian a su propiedad podrían satisfacer este requisito.
También debe considerar presentar una demanda si es necesario. Este tipo de reclamación requiere representación legal, así que consulte a un abogado experimentado que se especialice en tales casos antes de tomar este camino.
Ellos ayudarán a asegurar que los documentos apropiados se presenten correctamente y a tiempo para que reciba la máxima compensación posible por sus daños.
Independientemente de su curso de acción, recuerde que presentar una reclamación de seguro exitosa relacionada con tormentas comienza con una cobertura integral y termina con la documentación diligente de cada pérdida cuidadosamente tan pronto como ocurra.
Contactando a Su Departamento de Seguros Estatal
Con lo anterior en mente, comuníquese con la Oficina de Regulación de Seguros de Florida (FLOIR) para aprender más sobre la compensación por daños del Huracán Ian.
FLOIR es una agencia estatal responsable de regular la industria de seguros de Florida y asegurar que las compañías de seguros cumplan con las leyes y regulaciones estatales, así como proteger a los consumidores revisando y aprobando tarifas de seguros, licenciando compañías y agentes de seguros, e investigando quejas y posibles fraudes.
Considere contactar a FLOIR para ayudar a resolver retrasos irrazonables o navegar por el complicado lenguaje de la póliza. Un ajustador experimentado puede proporcionar orientación y responder preguntas sobre cómo presentar una disputa.
Resolviendo Disputas a Través de Mediación o Arbitraje
Si su reclamación por daños del huracán en el Oeste de Florida fue denegada, tiene opciones de mediación, negociación y judiciales a considerar. Exploremos estas:
- Mediación y arbitraje: Estos métodos alternativos de resolución de disputas (ADR) involucran a un mediador o árbitro de terceros que ayuda a facilitar un acuerdo entre los propietarios de la propiedad y los ajustadores de seguros. El proceso es voluntario y generalmente toma menos tiempo que ir a juicio.
- Negociaciones: Esto implica negociar directamente con su asegurador sobre daños no cubiertos por la póliza o límites de cobertura establecidos en la póliza. Es importante entender cuánto dinero puede recibir de las negociaciones para que pueda tomar decisiones informadas al discutir montos de liquidación con su asegurador.
- Acción judicial: Si todo lo demás falla, presentar una demanda puede ser necesario para resolver su disputa de reclamación por daños del huracán si la mediación o el arbitraje no dan resultado. Los propietarios de la propiedad deben considerar los costos potenciales asociados con las demandas antes de tomar este camino, ya que podría volverse bastante costoso dependiendo de la complejidad de su caso.
Ahora que hemos explorado varios caminos hacia la resolución de una disputa de reclamación por daños de tormenta, veamos cómo prepararse para una demanda si es necesario.
Preparándose para una Demanda si es Necesario
Si su reclamación de seguro por el Huracán Ian fue denegada en el Oeste de Florida, podría ser el momento de considerar más opciones legales. Prepararse para una demanda no es algo que deba tomarse a la ligera y requiere una cuidadosa consideración de los hechos.
Es importante saber que la mayoría de las compañías de seguros tienen ajustadores y abogados que trabajarán con ellos en la corte si es necesario.
Recomendamos consultar con un bufete de abogados experimentado como Anidjar & Levine para obtener asistencia. Los abogados de daños por huracanes pueden explicar el proceso para presentar una reclamación relacionada con daños a la propiedad y cualquier otro aspecto de seguir este camino.
Un Abogado de Calidad le Guiará a lo Largo del Proceso Legal
Un abogado también puede responder preguntas y ayudar a guiarlo a través del proceso de principio a fin para que sus derechos estén protegidos.
También es importante entender qué tipo de caso podría tener, como incumplimiento de contrato o falla por parte de la compañía de seguros para cumplir con los requisitos mandatorios bajo las regulaciones estatales.
Conocer estos detalles de antemano ayuda a formular el mejor curso de acción y le da una idea de cuánto debe prepararse antes de comenzar una demanda contra su asegurador.
Tomar acciones legales implica reunir evidencia y testigos, lo que a menudo puede volverse complejo dependiendo de la gravedad de los daños sufridos durante un evento de tormenta como el Huracán Ian.
Reuniendo Evidencia y Testigos
Nuevamente, cuando su reclamación por daños del huracán ha sido denegada, debe reunir evidencia y testigos para respaldar su caso de inmediato.Tomefotografías de daños en el techo, daños en el automóvil y otras propiedades destruidas por el desastre natural.
Asegúrese de que estas imágenes muestren claramente daños estructurales, destrucción generalizada o daños causados por proyectiles provocados por la tormenta. También incluya fotos de cómo estaban las cosas antes de que todo fuera destruido. Además, es importante guardar recibos de los costos de reparación asociados con los daños por huracanes y otros gastos relacionados, como estancias en hoteles, cuando sea necesario.
Además de recopilar evidencia física, busque personas que puedan ser testigos confiables para su reclamación. Por ejemplo, los testigos pueden haber visto de primera mano lo que sucedió durante y después del huracán, ya sea un incendio forestal o algún proyectil golpeando su hogar o negocio. Esta prueba puede ayudar a respaldar su argumento de que hubo daños resultantes del Huracán Ian.
Contactar a vecinoso miembros de la comunidad local en el Oeste de Florida también ayudará a proporcionar más información sobre lo que sucedió durante este desafortunado evento.
La clave es reunir suficiente evidencia sólida y relatos de testigos para convencer a las compañías de seguros de que sufrió pérdidas debido a los efectos del Huracán Ian en el Oeste de Florida.
Con pruebas suficientes que delineen su caso, puede negociar con los aseguradores para llegar a un monto de liquidación aceptable de manera rápida y eficiente. Dependiendo de cada situación, también es beneficioso contratar a un abogado cuando sea necesario.
Contratando a un Abogado Cuando Sea Necesario
Si su reclamación por daños del huracán en el Oeste de Florida fue denegada, considere contratar a un abogado experimentado. Cuando los daños a la propiedad causados por un huracán son severos, puede ser difícil navegar el proceso de reclamaciones de seguros sin ayuda legal.
Un abogado puede revisar todos los documentos relevantes y proporcionar orientación sobre cómo proceder mejor con la apelación de la denegación de su reclamación. Es importante notar que no todos los casos requieren un abogado; sin embargo, tener uno puede marcar una gran diferencia.
Los abogados están bien versados en entender las pólizas de seguros y tienen los recursos para obtener pruebas de daños por huracanes. Como tal, pueden ser capaces de encontrar evidencia que respalde su reclamación.
En última instancia, consultar a un abogado debe estar en la parte superior de su lista si no hay otra opción más que tomar acciones legales contra su asegurador. A continuación, discutiremos apelar la decisión de un juez después de presentar una demanda contra una compañía de seguros debido a que se denegó una reclamación por daños por huracán en el Oeste de Florida.
Apelando la Decisión de un Juez
Podría presentar una apelación si su reclamación por daños del Huracán Ian fue rechazada. Sin embargo, como hemos dicho, las compañías de seguros deben honrar los términos de sus pólizas de seguros y reembolsar a los asegurados por las pérdidas asociadas con daños por huracán.
Sin embargo, si se niegan, entonces presentar una apelación es una opción que los asegurados deben examinar. Es importante notar que apelar la decisión de un juez puede llevar tiempo e involucrar tarifas legales adicionales. Por lo tanto, es crítico entender todos los aspectos del proceso de apelación antes de avanzar.
Recursos Disponibles para Ayudar con Reclamaciones y Asistencia Legal
También es importante que los clientes que pagan primas de seguros sepan que hay recursos disponibles para ayudarles con reclamaciones y asistencia legal cuando sea necesario. Ya sea a través de agencias gubernamentales u organizaciones privadas, estos servicios proporcionan información valiosa sobre cómo proceder mejor en casos de disputas de seguros.
Al enfrentar decisiones difíciles sobre Reclamaciones por Daños del Huracán Ian en el Oeste de Florida, apelar la decisión de un juez o buscar recursos útiles podría resultar beneficioso para encontrar alivio de las pérdidas financieras debido a daños a la propiedad causados por huracanes y otros desastres.
Elija un Bufete de Abogados Bien Considerado
Anidjar & Levine es un bufete de abogados de buena reputación conocido por ayudar a los clientes a obtener la compensación a la que tienen derecho después de experimentar una pérdida de propiedad relacionada con un desastre natural.
Trabajarán estrechamente con usted a lo largo del proceso de evaluación de principio a fin para que pueda concentrarse en reconstruir en lugar de preocuparse por perder sus derechos.
Cuando ocurre un desastre, tener un defensor conocedor a su lado es invaluable, y no tiene que costar un ojo de la cara. Anidjar & Levine trabaja bajo contingencia, lo que significa que no cobramos a menos que usted reciba un pago.
Preguntas Frecuentes
Las siguientes son preguntas que frecuentemente recibimos sobre reclamaciones denegadas por daños del Huracán Ian:
¿Cómo Determino el Monto de Mi Reclamación por Daños del Huracán?
El monto que se le compensará puede hacer o deshacer su recuperación después de una tormenta tan intensa.
La clave es saber cuánto cobertura tiene bajo su póliza y entender qué tipo de pérdidas están cubiertas. De esa manera, puede evaluar fácilmente si hubo algún malentendido de ambas partes. Además, es importante notar que algunas pólizas pueden no cubrir ciertos tipos de daños, por lo que sería prudente revisar la suya a fondo antes de presentar una reclamación.
¿Qué pasa si mi oferta de reclamación original fue demasiado baja?
Si su oferta de reclamación original fue demasiado baja, entonces negociar con el asegurador podría ser necesario para llegar a un acuerdo satisfactorio sobre el valor de su pérdida. Si esto no es posible, hablar con un abogado especializado en estos casos podría ser beneficioso. Ellos pueden guiarlo a través del sistema judicial si es necesario. Estos pasos ayudarán a asegurar que nadie quede sin compensación debido a decisiones injustas sobre su reclamación de seguro por el Huracán Ian.
No importa cuán desalentador parezca, un abogado de seguros por huracanes de Anidjar & Levine le ayudará a obtener justicia. ¡Usted merece cada centavo que se le debe!
¿Cuál es el Plazo para una Respuesta de Mi Proveedor de Seguros?
En Florida, no hay un plazo específico requerido para que los aseguradores tomen decisiones sobre reclamaciones. Sin embargo, la ley de Florida requiere que las compañías de seguros reconozcan la recepción de una reclamación dentro de los 14 días calendario y comiencen su investigación de inmediato.
La ley también exige que los aseguradores respondan a la comunicación escrita de los asegurados dentro de los 10 días hábiles.
Si hay un retraso debido a información adicional necesaria o si más de un ajustador necesita revisar la reclamación, entonces el asegurador debe proporcionar un aviso de retrasos junto con actualizaciones sobre el proceso de toma de decisiones hasta que se haya tomado una determinación final.
¿Cuál es la Diferencia entre Mediación y Arbitraje?
La mediación es un proceso voluntario donde ambas partes intentan llegar a un acuerdo mientras son guiadas por un tercero neutral. Este tercero trabaja con cada lado para identificar áreas de interés, ayudándoles a explorar opciones para la resolución. La mediación proporciona un enfoque más colaborativo que otros métodos de resolución de disputas, ya que fomenta que todas las partes se reúnan y resuelvan sus diferencias de manera amigable.
Por otro lado, el arbitraje implica que un tercero independiente decida cómo resolver una disputa. A diferencia de la mediación, donde el resultado se decide conjuntamente por ambas partes, el árbitro decide en función de la evidencia presentada por cualquiera de los lados.
Esto puede incluir testimonios de testigos u opiniones de expertos de profesionales relevantes. La decisión tomada por el árbitro es legalmente vinculante y no puede ser cambiada a menos que haya habido fraude o mala conducta involucrada en llegar a una conclusión.
Para entender mejor estos dos métodos distintos de resolver disputas con su proveedor de seguros:
Mediación:
- Un proceso voluntario que involucra a un tercero neutral trabajando con ambos lados para identificar áreas de terreno común y negociar hacia soluciones mutuamente beneficiosas.
- Un enfoque colaborativo que fomenta la discusión y el compromiso entre todas las partes involucradas.
- El resultado se determina a través de un acuerdo conjunto alcanzado por ambas partes.
Arbitraje:
- Un tercero independiente revisa la evidencia y emite un juicio final.
- Una decisión alcanzada es legalmente vinculante y no puede ser alterada sin prueba de fraude o mala conducta presente durante los procedimientos.
- Puede ofrecer resultados más rápidos en comparación con los casos judiciales tradicionales.
Ser consciente de estos diferentes caminos puede proporcionar claridad en tiempos inciertos.
¿Existen Recursos Disponibles para Cubrir el Costo de Honorarios Legales?
Al seleccionar un abogado, es importante preguntar sobre los honorarios por adelantado para que sepa qué costos podrían estar involucrados al seguir su caso más allá si es necesario. Anidjar & Levine ofrece consultas iniciales gratuitas para que pueda obtener asesoría antes de firmar contratos.
Además, Anidjar & Levine trabaja bajo contingencia. Esto significa que no cobramos honorarios por adelantado por nuestros servicios legales. En su lugar, nuestra tarifa depende del resultado del caso. Si el caso tiene éxito, recibimos un porcentaje de la liquidación o premio.
Esto permite a clientes como usted perseguir sus derechos legales sin preocuparse por pagar honorarios legales por adelantado.
Encontrar un Bufete de Abogados Experimentado es Esencial
Encontrar el bufete de abogados adecuado es esencial; pueden guiarlo a través del proceso paso a paso y proporcionar un sólido asesoramiento legal. Esto es cierto independientemente de si la disputa se resuelve de manera amistosa o requiere una representación agresiva en la corte.
Esto es especialmente importante al tratar con los montos de cobertura adeudados bajo los términos de la póliza afectados por el Huracán Ian en el Oeste de Florida. Un buen bufete de abogados puede ayudar a proteger sus derechos y asegurarse de que reciba la compensación que merece.
Contacte a Anidjar & Levine para Ayuda con Su Reclamación Denegada por Daños del Huracán en el Oeste de Florida
No pierda la esperanza si su reclamación por daños del huracán en el Oeste de Florida fue denegada. Los abogados experimentados de Anidjar & Levine entienden la frustración de volver a presentar una reclamación tras un desastre natural. Por eso estamos aquí para ayudar.
Nuestro equipo legal tiene el conocimiento y la experiencia para navegar el proceso de apelaciones de reclamaciones de seguros y luchar por sus derechos. Revisaremos su póliza, recopilaremos evidencia y trabajaremos incansablemente para construir un caso sólido en su nombre. Usted merece una compensación justa por sus pérdidas; haremos todo lo posible para que eso suceda.
Contacte a Anidjar & Levine hoy para programar una consulta gratuita y aprender más sobre cómo podemos ayudarle.