
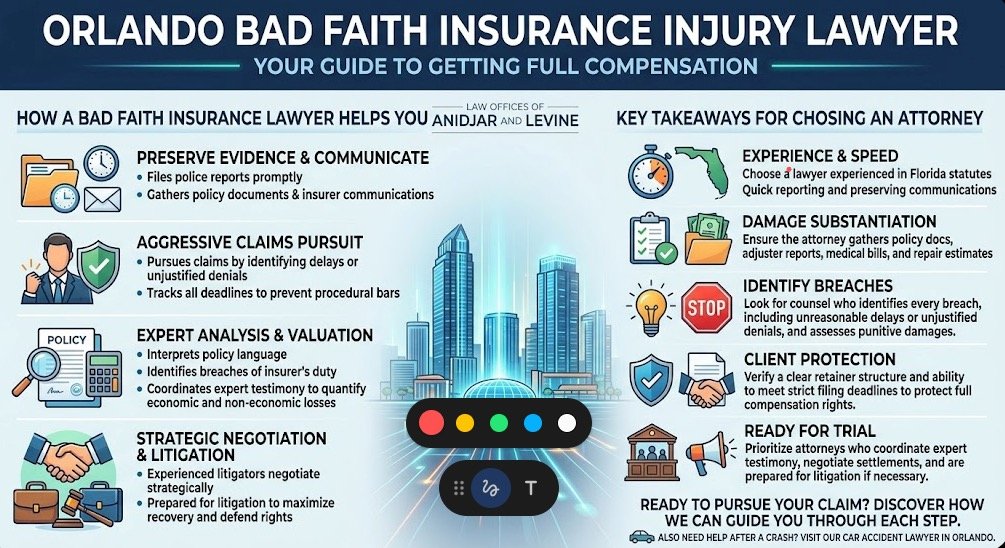
Proteger a los asegurados de Orlando persiguiendo agresivamente reclamaciones de seguros de mala fe, preservando cada pieza de evidencia y aprovechando el análisis de expertos para asegurar una compensación completa.
Las Oficinas Legales de Anidjar y Levine presentan informes policiales de manera oportuna, recopilan documentos de pólizas, facturas médicas y comunicaciones con aseguradoras, y rastrean todos los plazos para prevenir barreras procesales.
Interpretamos el lenguaje de la póliza, identificamos violaciones del deber del asegurador y coordinamos testimonios de expertos para cuantificar pérdidas económicas y no económicas.
Nuestros litigantes experimentados negocian estratégicamente y están preparados para el litigio, asegurando que sus derechos sean defendidos y su recuperación maximizada; continúe descubriendo cómo podemos guiarlo en cada paso. Si también necesita ayuda después de un accidente, visite nuestro Abogado de Accidentes de Auto en Orlando.
Principales Conclusiones
- Elija un abogado con experiencia en las leyes de mala fe de Florida que pueda presentar rápidamente un informe policial y preservar todas las comunicaciones del asegurador.
- Asegúrese de que el abogado pueda recopilar y organizar documentos de pólizas, informes de ajustadores, facturas médicas y estimaciones de reparación para substanciar los daños.
- Busque un abogado que identifique cada violación del deber, incluidos retrasos irrazonables o denegaciones injustificadas, y evalúe daños punitivos.
- Verifique que el abogado ofrezca una estructura de retención clara y pueda cumplir con plazos de presentación estrictos para proteger su derecho a una compensación completa.
- Priorice a los abogados que puedan coordinar testimonios de expertos y negociar acuerdos, y prepararse para el litigio si es necesario.
Cómo Podemos Ayudar con Su Reclamación de Lesiones por Seguros de Mala Fe en Orlando
Evaluamos su caso de manera rápida, recopilamos evidencia e identificamos cada incumplimiento del deber por parte del asegurador. Luego, construimos un plan de negociación de pólizas exhaustivo que refleja el alcance total de su lesión y las obligaciones del asegurador. Nuestro equipo revisa el lenguaje del contrato, extrae disposiciones relevantes y las alinea con los deberes estatutarios, asegurando que ninguna violación pase desapercibida.
Desarrollamos una estrategia de acuerdo que equilibra el alivio inmediato con la protección a largo plazo, presentando argumentos claros y basados en datos a los ajustadores del asegurador. A lo largo del proceso, lo mantenemos informado, explicando cada paso y su impacto en el valor de su reclamo. Al coordinar registros médicos, testimonios de expertos y cálculos de pérdidas financieras, reforzamos su posición y disuadimos conductas de mala fe adicionales.
Nuestro enfoque disciplinado maximiza la recuperación mientras preserva su derecho a buscar acciones adicionales si es necesario. Confíe en que actuamos con diligencia, integridad y un compromiso firme de servir a sus mejores intereses.
Comprendiendo los Casos de Lesiones por Mala Fe en Seguros en Orlando
Cuando un asegurador retrasa o niega un reclamo legítimo, a menudo señala una violación del deber de buena fe y trato justo que debemos analizar a fondo. Examinamos cada elemento de un caso de lesiones por mala fe, comenzando con la interpretación de la póliza. Al revisar el lenguaje del contrato, identificamos las obligaciones del asegurador y señalamos inconsistencias entre las promesas de la póliza y las acciones del asegurador.
Nuestro equipo luego evalúa los daños del reclamante, documentando gastos médicos, salarios perdidos y dolor y sufrimiento para establecer una base fáctica sólida. Durante las negociaciones de liquidación, aprovechamos esta evidencia para exigir una resolución justa, enfatizando el deber del asegurador de actuar de manera rápida y honesta. También consideramos las sanciones legales y los posibles daños punitivos, asegurando que la liquidación refleje tanto la pérdida económica como el principio de responsabilidad.
A lo largo del proceso, mantenemos una comunicación transparente, guiando a los clientes en cada paso mientras protegemos sus derechos e intereses.
Causas Comunes de Lesiones por Mala Fe en Seguros en Orlando
Vemos que los pagos de reclamos retrasados, las denegaciones de reclamos inapropiadas, los esfuerzos de investigación inadecuados y la falta de defensa adecuada son las principales formas en que los aseguradores violan su deber hacia los asegurados. Estas acciones a menudo dejan a las partes lesionadas sin los recursos necesarios y las obligan a costosos litigios. Al reconocer estas causas comunes, podemos proteger mejor nuestros derechos y hacer que los aseguradores rindan cuentas.
Pagos de Reclamos Retrasados
Aunque los aseguradores a menudo afirman que están procesando reclamaciones de manera rápida, los retrasos en los pagos de reclamaciones siguen siendo una fuente frecuente de lesiones por mala fe en Orlando. Vemos que los retrasos en los pagos a menudo provienen de un acumulado de reclamaciones inflado, que los aseguradores utilizan para justificar los desembolsos lentos. Cuando la solicitud legítima de un titular de póliza permanece en una cola durante semanas o meses, la presión financiera puede ser severa, especialmente para aquellos que ya están lidiando con lesiones o pérdidas. Explicamos que tales retrasos violan el deber de buena fe y trato justo, y pueden desencadenar sanciones legales. Al documentar cada fecha límite perdida y la justificación del asegurador, ayudamos a los clientes a demostrar un patrón de negligencia. Nuestro enfoque enfatiza la comunicación clara, el mantenimiento diligente de registros y la negociación estratégica para asegurar una compensación oportuna.
Denegaciones de Reclamaciones Improcedentes
Los retrasos en los pagos de reclamaciones a menudo enmascaran un problema más profundo: los aseguradores frecuentemente emiten denegaciones improcedentes que violan su deber de buena fe. Vemos que estas denegaciones surgen cuando los ajustadores interpretan el lenguaje de la póliza de manera restrictiva, y luego niegan la cobertura sin una base legítima. A menudo, el asegurador aplica presión para llegar a un acuerdo para obligar a una oferta baja, con la esperanza de que el reclamante acepte antes de que reconozca la magnitud total de la pérdida.
En algunos casos, la compañía amenaza con rescindir la póliza, sugiriendo que el contrato puede ser terminado si la reclamación avanza. Debemos examinar cada denegación, solicitar la disposición específica de la póliza citada y exigir una justificación clara y documentada. Al desafiar estas tácticas, protegemos los derechos de los titulares de pólizas y mantenemos los estándares de práctica de seguros justa.
Esfuerzos de Investigación Inadecuados
Los aseguradores a menudo pasan por alto los hechos, realizando solo una revisión superficial de la reclamación antes de decidir sobre la cobertura. Vemos este patrón repetidamente, y erosiona la confianza entre los asegurados y los proveedores. Cuando los investigadores se basan en evidencia insuficiente, pierden detalles vitales que podrían establecer la responsabilidad o la gravedad de la lesión. La criminalística defectuosa agrava aún más el problema, produciendo informes que carecen de credibilidad y engañan a los adjudicadores.
Nuestro equipo enfatiza la documentación exhaustiva, las inspecciones del sitio y las entrevistas con expertos para contrarrestar estos atajos. Al exigir datos completos, protegemos a los reclamantes de denegaciones prematuras y aseguramos que cada lesión legítima reciba la atención que merece. Este enfoque disciplinado protege tanto a los clientes como la integridad del proceso de seguros.
Fallo en Defender Adecuadamente
Cuando una compañía de seguros no logra montar una defensa adecuada, vemos a los reclamantes cargando con costos legales y enfrentando acuerdos desfavorables que podrían haberse evitado. Reconocemos que la comunicación inadecuada del asegurador a menudo alimenta disputas de cobertura, dejando a los asegurados sin una guía clara sobre sus derechos. Nuestro equipo enfatiza que los aseguradores deben nombrar rápidamente a un abogado competente, mantener informados a los reclamantes y desafiar activamente teorías de responsabilidad inapropiadas.
Cuando se descuidan estos deberes, los reclamantes incurren en gastos innecesarios y pueden aceptar ofertas reducidas bajo presión. Aconsejamos a los clientes que documenten cada interacción, soliciten explicaciones detalladas de las estrategias de defensa y persigan reclamaciones de mala fe cuando los aseguradores incumplen su deber. Al responsabilizar a los aseguradores, protegemos los intereses de aquellos a quienes servimos y mantenemos una resolución equitativa de las disputas de cobertura.
Derechos Legales de las Víctimas de Lesiones por Mala Fe de Seguros en Orlando
Si has sufrido una lesión y tu aseguradora se niega a honrar una reclamación legítima, tienes derechos legales específicos que te protegen de prácticas de mala fe. Debemos entender que existen protecciones al consumidor para frenar la ambigüedad de las pólizas y asegurar que las aseguradoras actúen de buena fe. Al reconocer esas salvaguardias, podemos hacer que las aseguradoras rindan cuentas y asegurar la compensación que merecemos.
- Exigir una evaluación de reclamación transparente – solicita una explicación detallada de cualquier denegación, citando disposiciones legales de protección al consumidor.
- Invocar el deber de trato justo – recuerda a la aseguradora que la ambigüedad de la póliza no puede usarse para eludir obligaciones contractuales, y que los tribunales interpretarán los términos poco claros en contra de la aseguradora.
- Perseguir litigios de mala fe – presenta una demanda buscando daños punitivos, honorarios de abogados e intereses cuando la conducta de la aseguradora infringe deberes fiduciarios.
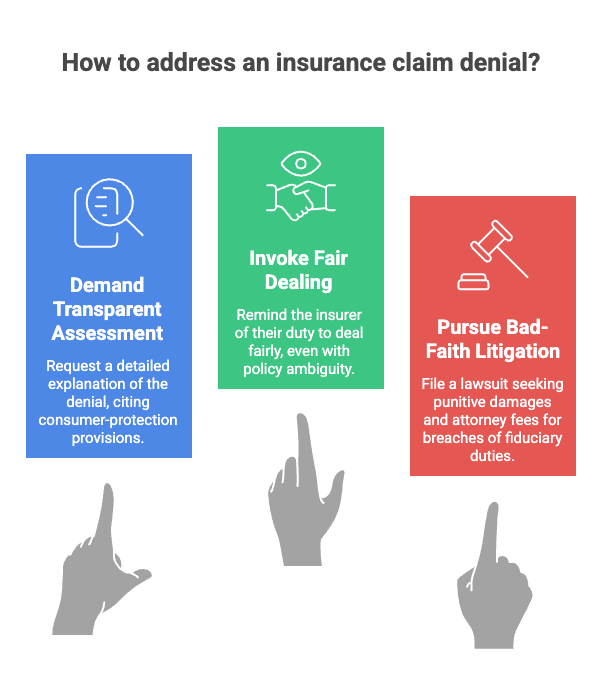
Estos pasos nos empoderan para confrontar prácticas injustas, proteger nuestros derechos y promover un trato equitativo para todas las víctimas de lesiones en Orlando.
Pasos a Seguir Después de una Lesión por Seguro de Mala Fe en Orlando
Debemos presentar un informe policial inmediato para crear un registro oficial del incidente, luego reunir toda la documentación de seguro relevante, incluyendo declaraciones de póliza, formularios de reclamación y correspondencia. Consultar rápidamente a un abogado de mala fe garantiza que preservemos nuestros derechos y fortalezcamos nuestro caso. Estos pasos sientan las bases para una respuesta decisiva a las acciones de la aseguradora.
Archivo Documental Informe Policial Inmediato
Debemos presentar rápidamente un informe policial inmediato después de una lesión por seguro de mala fe en Orlando, ya que hacerlo crea un registro oficial que puede ser crucial para cualquier procedimiento legal o de reclamaciones posterior. Reunimos documentación policial precisa y garantizamos un informe inmediato, anotando cada detalle del incidente, las partes involucradas y cualquier lesión sufrida. Aconsejamos contactar a las fuerzas del orden de inmediato, proporcionando declaraciones claras y solicitando una copia del informe para nuestros archivos.
También aconsejamos conservar el número de referencia del informe y cualquier nota del oficial, ya que estos se convierten en evidencia indispensable al enfrentar a los aseguradores que pueden negar o retrasar el acuerdo. Al actuar rápidamente, protegemos los derechos de nuestro cliente, reforzamos la credibilidad y sentamos una base sólida para cualquier litigio o negociación futura.
Reunir Documentación de Seguro
Después de presentar el informe policial, dirigimos nuestra atención a la recopilación de la documentación del seguro que respaldará su reclamación. Comenzamos localizando la página de declaración de la póliza, que detalla los límites de cobertura y cualquier exclusión de la póliza que pueda afectar la recuperación. A continuación, solicitamos una copia del informe del ajustador y cualquier correspondencia del asegurador, asegurándonos de que todas las comunicaciones estén fechadas y preservadas.
También recopilamos facturas médicas, estimaciones de reparación y recibos de gastos de bolsillo, ya que estos documentos sustentan los daños. Mientras compilamos estos registros, rastreamos los plazos de la reclamación, anotando las fechas límite para presentar y responder a las solicitudes del asegurador. Al organizar esta evidencia de manera metódica, creamos un archivo completo que fortalece su posición y facilita una resolución rápida y justa.
Consulte a un Abogado de Mala Fe Rápidamente
Cuando un asegurador retrasa o niega un reclamo, debemos actuar rápidamente para proteger nuestros derechos, por lo que el primer paso es programar una consulta con un abogado experimentado en mala fe. Una consulta urgente garantiza que preservemos evidencia, cumplamos con los plazos de presentación y evitemos que el asegurador obtenga ventaja. Discutiremos la sustancia del caso, esbozaremos estrategias potenciales y evaluaremos el impacto de los pagos retrasados en la recuperación de nuestro cliente.
Durante esta reunión, también revisamos las opciones de retención y seleccionamos una estructura de honorarios que se alinee con la situación financiera de nuestro cliente mientras garantizamos una representación dedicada. Al asegurar asesoría de manera oportuna, demostramos nuestro compromiso de servir a aquellos perjudicados por prácticas de mala fe y fortalecemos nuestra posición para una resolución favorable.
Cómo un Abogado de Seguro de Mala Fe en Orlando Puede Ayudarte
Si te enfrentas a un asegurador que se niega a honrar un reclamo válido, podemos intervenir para impugnar la negación y proteger tus derechos. Nuestro equipo realiza una interpretación exhaustiva de la póliza para identificar el lenguaje preciso que obliga al asegurador a pagar. Luego participamos en la negociación de un acuerdo, aprovechando nuestra competencia para asegurar una resolución justa sin demoras innecesarias.
Al centrarnos en tus mejores intereses, garantizamos que cada acción esté alineada con un compromiso de servir a quienes necesitan justicia.
- Interpretación detallada de la póliza: desglosamos el contrato para revelar obligaciones ocultas y exponer tácticas de mala fe.
- Negociación estratégica de acuerdos: elaboramos ofertas convincentes que reflejan daños reales y presionamos a los aseguradores hacia el cumplimiento.
- Preparación para litigio: preparamos evidencia y argumentos para que, si el acuerdo falla, podamos presentar un reclamo sólido por daños de mala fe.
Nuestro enfoque combina rigor legal con una dedicación a ayudarte a recuperar lo que mereces.
Efectos a Largo Plazo de las Lesiones por Seguro de Mala Fe en Orlando
Reconocemos que el dolor crónico debido a lesiones por seguros de mala fe a menudo requiere un manejo continuo, y explicaremos cómo puede afectar la vida diaria y los planes de tratamiento. También abordamos el impacto emocional y psicológico, señalando que el estrés, la ansiedad y la depresión pueden desarrollarse como resultado directo de reclamaciones no resueltas. Finalmente, esbozamos las consecuencias financieras y laborales, destacando cómo los salarios perdidos, los gastos médicos y la capacidad de ganancia reducida pueden persistir mucho después de la lesión inicial.
Manejo del Dolor Crónico
Manejar el dolor crónico después de una lesión por seguro de mala fe requiere un enfoque exhaustivo y multidisciplinario que aborde tanto los síntomas físicos como el impacto psicológico del sufrimiento prolongado. Guiamos a los pacientes a través de técnicas estructuradas de afrontamiento del dolor, enfatizando la actividad controlada, la atención plena y la terapia de apoyo para reconstruir la función sin depender de medicamentos excesivos.
Las alternativas a los opioides, como la fisioterapia, los procedimientos de bloqueo nervioso y las opciones farmacológicas no opioides, se integran en planes individualizados que respetan los objetivos y la capacidad de cada cliente para servir a los demás. Coordinamos con médicos, terapeutas y gerentes de casos para monitorear el progreso, ajustar las intervenciones y garantizar el cumplimiento de los objetivos de tratamiento.
Este modelo colaborativo reduce la dependencia de medicamentos de alto riesgo, promueve una recuperación sostenible y protege la capacidad del cliente para contribuir positivamente a su comunidad.
Impacto Emocional y Psicológico
Cuando un cliente sufre una lesión por mala fe de una aseguradora, las repercusiones emocionales pueden ser tan debilitantes como el daño físico, a menudo persistiendo mucho después de que las heridas médicas se hayan curado. Reconocemos que el estrés postraumático frecuentemente emerge, manifestándose como recuerdos intrusivos, ansiedad elevada y evitación de recordatorios relacionados con la reclamación.
Los síntomas de depresión pueden desarrollarse simultáneamente, incluyendo un estado de ánimo persistentemente bajo, pérdida de interés y fatiga que interfiere con las responsabilidades diarias. Como un equipo dedicado a servir a los demás, monitoreamos estos efectos psicológicos y fomentamos la consejería temprana y el apoyo entre pares para mitigar el daño a largo plazo. Al integrar evaluaciones de salud mental en nuestra estrategia de caso, ayudamos a los clientes a recuperar la estabilidad, preservar relaciones y mantener la resiliencia necesaria para navegar a través de desafíos legales continuos.
Consecuencias Financieras y Laborales
Si la reclamación de un titular de póliza se retrasa o se niega de mala fe, los efectos financieros pueden extenderse mucho más allá de la pérdida inmediata de beneficios, erosionando a menudo los ahorros, agotando los fondos de emergencia y forzando la dependencia de créditos de alto interés. Vemos a clientes enfrentando dificultades económicas a medida que las facturas médicas aumentan y los pagos de seguros se estancan, llevándolos a recurrir a cuentas de jubilación o a solicitar préstamos costosos.
En muchos casos, la presión precipita la pérdida de empleo, ya sea porque la parte lesionada no puede realizar funciones vitales o porque los empleadores reducen horas para recortar costos. Aconsejamos un presupuesto proactivo, buscar asistencia temporal y documentar todos los impactos financieros para fortalecer una reclamación. Al abordar estas consecuencias temprano, ayudamos a preservar la estabilidad para las familias y mantener la capacidad de servir a otros a pesar de la adversidad.
Demostrando Responsabilidad en Casos de Lesiones por Accidentes de Automóvil de Mala Fe en Seguros en Orlando
Aunque los aseguradores a menudo afirman que han cumplido con sus deberes, debemos demostrar que actuaron de mala fe al retener o negar reclamaciones legítimas después de una lesión por accidente automovilístico. En Orlando, probar la responsabilidad requiere un enfoque metódico que combine el análisis legal con la evidencia fáctica. Comenzamos estableciendo el deber del asegurado de actuar de buena fe, luego mostramos cómo se violó ese deber a través de retrasos injustificados, investigaciones insuficientes o denegaciones injustificadas.
El análisis de culpa comparativa nos ayuda a asignar responsabilidad, asegurando que el asegurador no pueda ocultarse detrás de la negligencia parcial del demandante. Reunimos registros médicos, informes policiales y estimaciones de reparación para construir una línea de tiempo clara de la lesión.
El testimonio de expertos se vuelve crucial al interpretar hallazgos médicos complejos o datos de reconstrucción de accidentes; los expertos pueden articular por qué las acciones del asegurador carecían de una base razonable. Al presentar una narrativa cohesiva respaldada por expertos creíbles, obligamos al tribunal a reconocer la conducta de mala fe del asegurador y a otorgar los remedios apropiados.
Compensación por Daños de Seguro de Mala Fe en Orlando
Habiendo establecido la violación de los deberes de buena fe por parte del asegurador, ahora nos dirigimos a los recursos disponibles por los daños que causaron. Podemos perseguir daños compensatorios que cubran gastos médicos, salarios perdidos y pérdida de propiedad, asegurando la estabilidad financiera de la víctima. Además, podemos buscar daños punitivos para castigar la conducta egregia del asegurador y disuadir futuras violaciones. El sufrimiento emocional también es compensable, reconociendo el costo psicológico de la negación prolongada y las prácticas engañosas.
Nuestra estrategia incluye cuantificar estas pérdidas con documentación exhaustiva, testimonio de expertos y vínculos claros de causalidad. Al presentar una reclamación integral, nuestro objetivo es asegurar un acuerdo que aborde completamente tanto los daños económicos como los no económicos. Este enfoque refleja nuestro compromiso de servir a los clientes con integridad, mientras mantenemos los estándares legales que protegen a los asegurados de acciones de mala fe. En última instancia, nos esforzamos por una resolución que restaure la justicia y proporcione un alivio significativo.
El Estatuto de Limitaciones para Casos de Lesiones por Seguro de Mala Fe en Orlando
Porque el reloj comienza a correr en el momento en que la conducta de mala fe del asegurador causa daño, debemos actuar rápidamente para preservar el derecho de nuestro cliente a demandar. En Orlando, el estatuto de limitaciones para las reclamaciones por daños de mala fe generalmente dura dos años a partir de la fecha en que ocurre el daño, aunque la fecha límite exacta de presentación puede cambiar si el demandante descubre el daño más tarde. Por lo tanto, monitoreamos de cerca los plazos de las reclamaciones, asegurándonos de que ninguna barrera procesal impida la recuperación del cliente.
Los tribunales pueden suspender el período si el asegurador oculta información crucial, pero no podemos confiar en ese alivio; debemos presentar dentro del plazo legal. Nuestro equipo revisa los registros médicos, el lenguaje de la póliza y la correspondencia para identificar el momento preciso en que comenzó el daño, luego calcula la fecha límite de presentación en consecuencia. Al adherirnos a estos plazos, protegemos el derecho del cliente a la compensación y mantenemos el deber de servir a aquellos perjudicados por la mala conducta de las aseguradoras.
Por qué necesita un abogado de seguros de mala fe experimentado en Orlando
Cuando los aseguradores actúan de mala fe, el panorama legal puede ser complejo y sensible al tiempo, por lo que debemos aportar habilidades experimentadas para proteger sus derechos. Sabemos que interpretar las pólizas requiere un abogado que pueda desglosar el denso lenguaje del contrato e identificar violaciones que una persona ajena podría pasar por alto. Nuestra experiencia nos capacita para elaborar estrategias de conciliación que equilibren una resolución rápida con una compensación completa, asegurando que los aseguradores no puedan explotar vacíos procesales.
Al aprovechar precedentes y un profundo conocimiento de los estatutos de Florida, anticipamos contraargumentos y posicionamos nuestro caso para obtener el máximo apalancamiento. Este enfoque proactivo previene retrasos costosos y protege los intereses financieros de aquellos a quienes servimos. En cada negociación, priorizamos la transparencia, manteniéndolo informado mientras abogamos de manera asertiva en su nombre. En última instancia, un abogado experimentado en seguros de mala fe en Orlando protege su reclamo, asegura su recuperación legítima y defiende la integridad del sistema de seguros.
Cómo Elegir el Abogado de Seguros de Mala Fe en Orlando Adecuado para Su Caso
Seleccionar el abogado de seguros de mala fe adecuado en Orlando requiere una evaluación sistemática de la experiencia, el historial y el estilo de comunicación. Comenzamos revisando la historia de cada abogado con reclamos de mala fe, anotando acuerdos y veredictos exitosos que reflejan un profundo conocimiento de la ley de seguros de Florida. En el proceso de selección del abogado, también verificamos que la práctica del abogado se centre en la protección del consumidor, asegurando que su defensa esté alineada con nuestro compromiso de servir a los demás.
A continuación, evaluamos la estructura de tarifas, prefiriendo arreglos transparentes—ya sea de contingencia, por hora o híbridos—que protejan a los clientes de costos inesperados mientras incentivan una representación diligente. Pedimos explicaciones claras sobre cómo se calculan las tarifas y si los gastos serán adelantados. Finalmente, consideramos la accesibilidad: respuestas rápidas, actualizaciones regulares y un enfoque colaborativo demuestran que el abogado nos mantendrá informados a lo largo del caso.
Al aplicar estos criterios, aseguramos un defensor competente y ético que puede dirigir eficazmente disputas complejas de mala fe.
Acerca de las Oficinas Legales de Anidjar y Levine
Nuestra firma, las Oficinas Legales de Anidjar y Levine, aporta décadas de experiencia enfocada en la litigación de seguros de mala fe en Orlando, y hemos construido una reputación por nuestra defensa decisiva y resultados medibles.
Rastreamos la historia de nuestra firma a un compromiso de servir a los asegurados que enfrentan prácticas injustas, y hemos cultivado relaciones con los clientes basadas en la transparencia, la capacidad de respuesta y la confianza.
Nuestro equipo combina litigantes experimentados con negociadores hábiles, asegurando que cada caso reciba un análisis exhaustivo y una ejecución estratégica.
Priorizamos la comunicación clara, actualizaciones regulares a los clientes y explicaciones de conceptos legales complejos en términos sencillos.
Al aprovechar un profundo conocimiento de los estatutos de seguros y precedentes, aseguramos acuerdos y veredictos favorables que restauran la estabilidad financiera para aquellos que representamos.
Nuestro enfoque refleja una dedicación a la práctica ética, la responsabilidad y la búsqueda de justicia para cada cliente que busca nuestra asistencia.
Este enfoque inquebrantable nos distingue como una de las principales firmas de abogados de seguros de mala fe en Orlando.
Preguntas Frecuentes
¿Puedo Reclamar Mala Fe si Mi Aseguradora Negó una Solicitud de Condición Preexistente?
Podemos afirmar un reclamo de mala fe cuando su aseguradora niega una solicitud de condición preexistente si la negación entra en conflicto con el lenguaje de la póliza y el deber de la aseguradora de actuar de buena fe. Examine la interpretación de la póliza y cualquier disputa preexistente, documentando cómo la decisión de la aseguradora se desvía de las obligaciones contractuales. Reúna registros médicos, cartas de negación y correspondencia para demostrar un tratamiento irrazonable. Si las acciones de la aseguradora parecen arbitrarias o carecen de una base razonable, es probable que tenga un reclamo de mala fe viable.
¿Afectan los Reclamos de Mala Fe Mis Futuros Primas de Seguro?
Podemos asegurarle que una reclamación de mala fe puede aumentar sus primas, porque los aseguradores a menudo ven tales litigios como un indicador de riesgo. Cuando presenta una reclamación, el evento se convierte en parte de su historial de reclamaciones, y los suscriptores pueden ajustar las tarifas en consecuencia. Sin embargo, la búsqueda de pólizas puede mitigar el impacto; al comparar ofertas, puede encontrar aseguradoras que ponderen su perfil general en lugar de un solo conflicto. En última instancia, el efecto varía según las regulaciones estatales y las prácticas de suscripción de los aseguradores.
¿Qué evidencia prueba que un asegurador actuó de mala fe?
Probamos que un asegurador actuó de mala fe presentando comunicaciones documentadas que revelan retrasos irrazonables, denegaciones injustificadas o tergiversaciones, y mapeando una línea de tiempo de reclamaciones que muestra que el asegurador se desvió de las obligaciones de la póliza o de los estándares de la industria. Reunimos correos electrónicos, cartas y llamadas grabadas, luego los alineamos con las fechas de presentación, plazos de respuesta y ofertas de liquidación. Esta evidencia demuestra un patrón de negligencia o engaño, estableciendo la conducta de mala fe del asegurador.
¿Puedo demandar a un asegurador solo por angustia emocional?
Podemos decirle que puede demandar a un asegurador solo por angustia emocional, pero el éxito depende de probar que la angustia proviene directamente de la conducta del asegurador. Los tribunales a menudo requieren demostrar daños emocionales que sean severos y verificables, y pueden otorgar remedios punitivos si el asegurador actuó con desprecio temerario por su bienestar. Recomendamos documentar todas las comunicaciones, registros médicos y las acciones del asegurador para establecer una reclamación convincente.
¿Hay un plazo para presentar una reclamación de mala fe después de la denegación de la liquidación?
Debemos presentar una reclamación de mala fe dentro del período de prescripción, que típicamente es de dos años a partir de la denegación del asegurador, aunque los límites exactos varían según el estado. Las doctrinas de suspensión pueden pausar el reloj si estás involucrado en negociaciones de acuerdo o si la conducta del asegurador impide la presentación oportuna. Te aconsejamos que verifiques el plazo específico de tu jurisdicción y cualquier desencadenante de suspensión aplicable de inmediato, porque perder la ventana de presentación puede extinguir tu reclamación.
—————————
Estamos listos para proteger tus derechos y asegurar la compensación que mereces. Las Oficinas Legales de Anidjar y Levine traen un profundo conocimiento de la ley de seguros de mala fe en Orlando, lo que nos permite navegar reclamaciones complejas de manera eficiente y asegurar que ningún detalle sea pasado por alto. Al asociarte con nosotros, obtienes un equipo dedicado comprometido con una defensa rigurosa y litigios estratégicos.
Si necesitas apoyo después de un accidente, visita nuestro Abogado de Accidentes de Auto en Orlando.
Confía en nuestro historial comprobado para ofrecer resultados decisivos y mantener los estándares de justicia que legítimamente esperas.

