
Las Oficinas Legales de Anidjar y Levine evalúan si un asegurador retrasó, negó, subestimó o manejó de manera inapropiada una reclamación por lesiones bajo la ley de Florida. Este trabajo incluye revisar los términos de la póliza, las comunicaciones sobre la reclamación, los registros médicos y financieros, y la investigación y conducta de acuerdo del asegurador.
El abogado puede buscar beneficios no pagados, pérdidas consecuentes y otros daños cuando la mala conducta causa daño. La documentación adecuada y la orientación legal temprana a menudo fortalecen estas reclamaciones, y las secciones siguientes explican lo que ese proceso generalmente implica.
Para asuntos relacionados con lesiones, un Abogado de Accidentes de Auto en Miami también puede ayudar.
Principales Conclusiones
- Un abogado de lesiones por mala fe en Miami revisa retrasos, denegaciones, ofertas bajas y comunicaciones sobre reclamaciones para determinar si el asegurador actuó de manera injusta bajo la ley de Florida.
- La mala fe puede incluir retraso injustificado, investigación inadecuada, tergiversación o falta de acuerdo en una reclamación válida cuando la responsabilidad y los daños son claros.
- La ley de Florida puede permitir la recuperación más allá de los beneficios no pagados, incluyendo pérdidas causadas por la mala conducta del asegurador, intereses, tarifas y otros daños disponibles.
- Conserve cartas, correos electrónicos, registros telefónicos, registros médicos, facturas, fotos y documentos de la póliza para probar la cronología de la reclamación y la conducta del asegurador.
- La ayuda legal temprana puede organizar pruebas, exigir un pago justo, desafiar tácticas de retraso y buscar remedios formales si las negociaciones fallan.
Cómo Podemos Ayudar con Su Reclamación de Lesiones por Mala Fe en el Seguro en Miami
Abordar una reclamación de lesiones por seguro de mala fe en Miami requiere una revisión cuidadosa de la conducta del asegurador, los términos de la póliza y la extensión total de las pérdidas del reclamante. El papel de un bufete de abogados es organizar registros, evaluar comunicaciones e identificar si los retrasos, el pago insuficiente o las denegaciones injustas perjudicaron a la parte lesionada y a la estabilidad familiar.
A través de una gestión disciplinada de casos, el abogado puede rastrear los plazos de las reclamaciones, reunir evidencia médica y financiera, y preparar demandas claras y basadas en evidencia. Este trabajo ayuda a los aseguradores a confrontar el impacto humano de las dificultades evitables mientras se mantiene el asunto enfocado en los hechos y las obligaciones contractuales. Una fuerte defensa del cliente también significa responder preguntas de manera oportuna, proteger al reclamante de tácticas de presión y coordinar con expertos cuando sea necesario.
Si las negociaciones no producen una respuesta justa, el abogado puede buscar remedios formales diseñados para asegurar el pago y la responsabilidad. El objetivo sigue siendo un servicio práctico: reducir cargas, promover la dignidad y ayudar a las personas lesionadas a avanzar con confianza y apoyo.
Entendiendo los Casos de Lesiones por Seguro de Mala Fe en Miami
Después de que el abogado haya evaluado la conducta del asegurador y organizado la evidencia de apoyo, el siguiente paso es entender qué hace que un caso de lesiones por mala fe en el seguro en Miami sea legalmente significativo. Estos asuntos conciernen a si un asegurador cumplió con su deber de evaluar, negociar y resolver una reclamación por lesiones con equidad, honestidad y el debido respeto por los intereses del asegurado y los derechos del reclamante.
En la práctica, este análisis a menudo comienza con las definiciones de mala fe reconocidas bajo la ley de Florida y los estatutos de reclamaciones que rigen las obligaciones de los aseguradores. Un caso legalmente significativo puede involucrar demoras irrazonables, investigaciones inadecuadas, tergiversación de los beneficios de la póliza o falta de acuerdo cuando la responsabilidad y los daños son razonablemente claros. Los tribunales y los profesionales examinan toda la línea de tiempo del manejo de la reclamación, las comunicaciones intercambiadas y el efecto práctico en las personas lesionadas que buscan recuperación.
Para aquellos motivados por el servicio a los demás, entender estos estándares ayuda a proteger a individuos vulnerables, promover la responsabilidad y apoyar un proceso de reclamaciones que refleje integridad, diligencia y tratamiento legal para todas las partes.
Causas Comunes de Mala Fe en Seguros en Miami
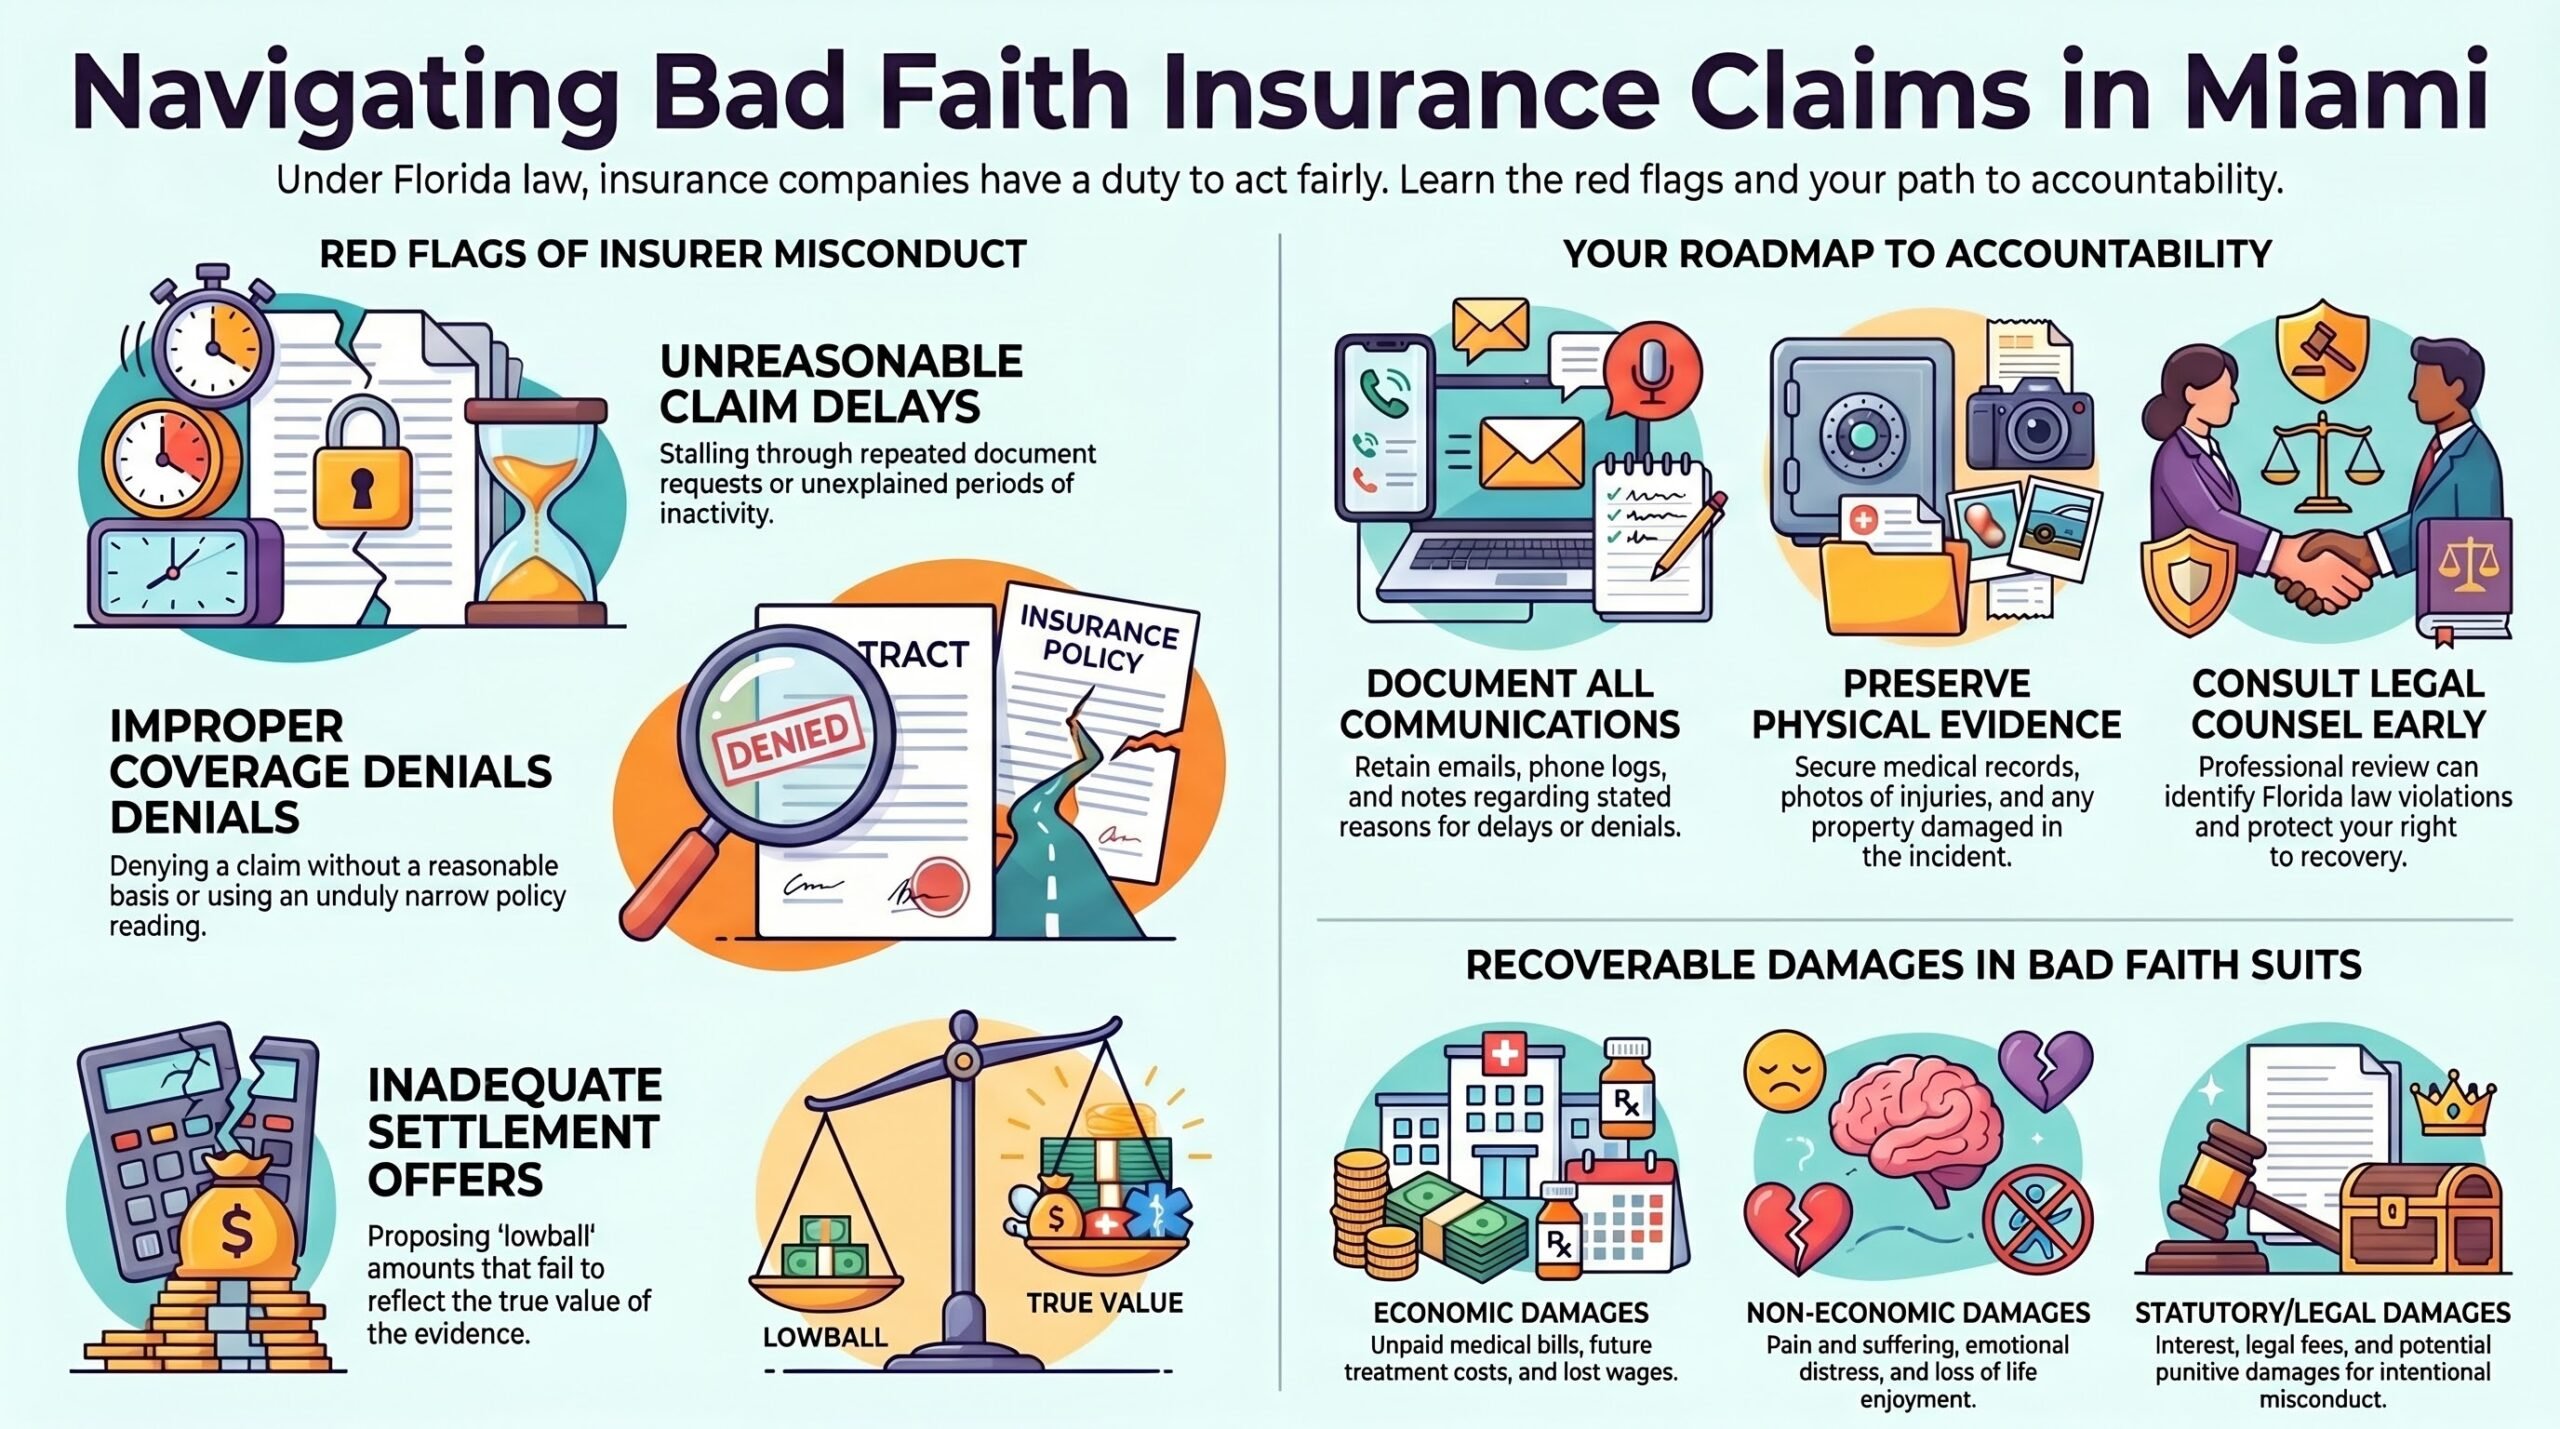
Las causas comunes de mala fe en seguros en Miami a menudo surgen cuando los aseguradores colocan sus propios intereses financieros por encima de sus obligaciones contractuales con los asegurados. Estas disputas frecuentemente involucran demoras irrazonables en las reclamaciones, denegaciones de cobertura inapropiadas y ofertas de acuerdo inadecuadas que no reflejan el valor de una reclamación válida. En muchos casos, las alegaciones de mala fe también surgen de la falta de un asegurador para llevar a cabo una investigación oportuna y exhaustiva antes de tomar una decisión sobre cobertura o pago.
Demoras Irrazonables en las Reclamaciones
Los aseguradores a veces retrasan el proceso de reclamaciones a través de solicitudes repetidas de documentos, períodos de inactividad inexplicables o investigaciones prolongadas que se extienden más allá de lo que las circunstancias razonablemente requieren. Estas tácticas de retraso pueden interrumpir el procesamiento de reclamaciones, aumentar la presión financiera y evitar que las personas lesionadas obtengan atención médica oportuna, reemplazo de salarios o reparaciones de propiedad necesarias para apoyar a sus familias y comunidades.
En los asuntos de mala fe de seguros en Miami, los retrasos irrazonables pueden reflejar una falta de acción diligente, comunicación clara o cumplimiento de los plazos legales. Las señales de advertencia a menudo incluyen seguimientos perdidos, explicaciones cambiantes y solicitudes de información que ya se ha proporcionado. Una revisión legal cuidadosa puede ayudar a determinar si la conducta del asegurador se desvió de los estándares aceptados y causó daños evitables. La responsabilidad rápida puede fomentar prácticas de manejo más justas y proteger mejor a quienes dependen de los beneficios del seguro durante períodos difíciles.
Denegaciones de Cobertura Improcedentes
Más allá de las tácticas de retraso, las preocupaciones de mala fe también pueden surgir cuando un asegurador niega la cobertura sin una base razonable o se basa en una interpretación indebidamente estrecha del lenguaje de la póliza. Tal conducta puede socavar la recuperación de personas y familias lesionadas que buscan estabilidad después de un daño serio. Las denegaciones improcedentes pueden derivarse de la tergiversación de la reclamación, revisión selectiva de registros o desconsideración de hechos que respaldan los beneficios. También pueden surgir cuando los aseguradores explotan la ambigüedad de la póliza en lugar de interpretar los términos poco claros de manera justa y consistente.
En los asuntos de lesiones en Miami, una denegación debe reflejar una evaluación honesta, no un esfuerzo predeterminado por evitar las obligaciones contractuales. Cuando un asegurador desestima la evidencia médica, ignora la información de testigos o aplica exclusiones de manera demasiado amplia, la denegación puede señalar mala fe. Una revisión legal cuidadosa puede ayudar a aclarar las obligaciones y proteger a quienes dependen de la cobertura para obtener apoyo.
Ofertas de Liquidación Inadecuadas
En muchas reclamaciones por lesiones en Miami, las ofertas de liquidación inadecuadas pueden indicar mala fe cuando un asegurador propone un monto que no refleja razonablemente las pérdidas del asegurado, la evidencia disponible o el claro riesgo de responsabilidad. Tal conducta puede poner a las personas lesionadas y a sus familias bajo una presión financiera innecesaria mientras una reclamación permanece sin resolver.
Los patrones de ofertas bajas pueden indicar que el asegurador está priorizando sus propios intereses sobre su deber de actuar de manera justa y honesta. En algunos casos, también puede aparecer la manipulación de pólizas, como interpretar selectivamente los términos para justificar un pago injustamente reducido. Cuando existe una oportunidad razonable para llegar a un acuerdo, una oferta inadecuada puede exponer al asegurado a un daño evitable. Una revisión legal cuidadosa ayuda a identificar si la posición del asegurador refleja preocupaciones legítimas de valoración o mala fe procesable bajo la ley de Florida.
Falta de Investigación
Considere una reclamación que se retrasa o se niega antes de que el asegurador haya recopilado registros médicos, entrevistado a testigos relevantes, revisado informes de accidentes o evaluado otra evidencia fácilmente disponible. Tal conducta puede reflejar una falta de investigación, una base común para alegaciones de mala fe en disputas de seguros en Miami.
Cuando un asegurador se basa en una investigación insuficiente, corre el riesgo de juzgar erróneamente la responsabilidad, los daños y las necesidades inmediatas del reclamante. Una investigación adecuada debe ser oportuna, equilibrada y dirigida hacia una resolución justa en lugar de evitar la reclamación. Informes sesgados, revisión selectiva de documentos o desconsideración de los médicos tratantes pueden distorsionar los hechos y prolongar la dificultad para las personas lesionadas y sus familias. En asuntos que involucran servicio a otros, la responsabilidad es vital. Una investigación cuidadosa protege al público, apoya el manejo honesto de reclamaciones y ayuda a asegurar que las reclamaciones válidas reciban la atención rápida que merecen.
Derechos Legales de las Víctimas de Lesiones por Mala Fe en Seguros en Miami
Muchas víctimas de lesiones en Miami que enfrentan conductas de mala fe por parte de las aseguradoras tienen derechos legales exigibles bajo la ley de Florida. Estos derechos reflejan importantes protecciones al consumidor y pueden incluir recursos legales cuando un asegurador retrasa, paga de menos, tergiversa la cobertura o coloca sus propios intereses por encima de las necesidades legítimas de un reclamante.
La ley de Florida reconoce deberes de equidad, evaluación honesta, comunicación oportuna y conducta de liquidación de buena fe. Cuando se violan esos deberes, las personas lesionadas pueden buscar responsabilidad más allá de la reclamación no pagada en sí.
- Protección contra retrasos o denegaciones de reclamaciones no razonables
- Derechos a una evaluación justa de daños y beneficios de la póliza
- Acceso a daños causados por la mala conducta del asegurador
- Derecho a comunicaciones veraces y explicaciones de la póliza
- Caminos legales que fomentan un manejo responsable de las reclamaciones
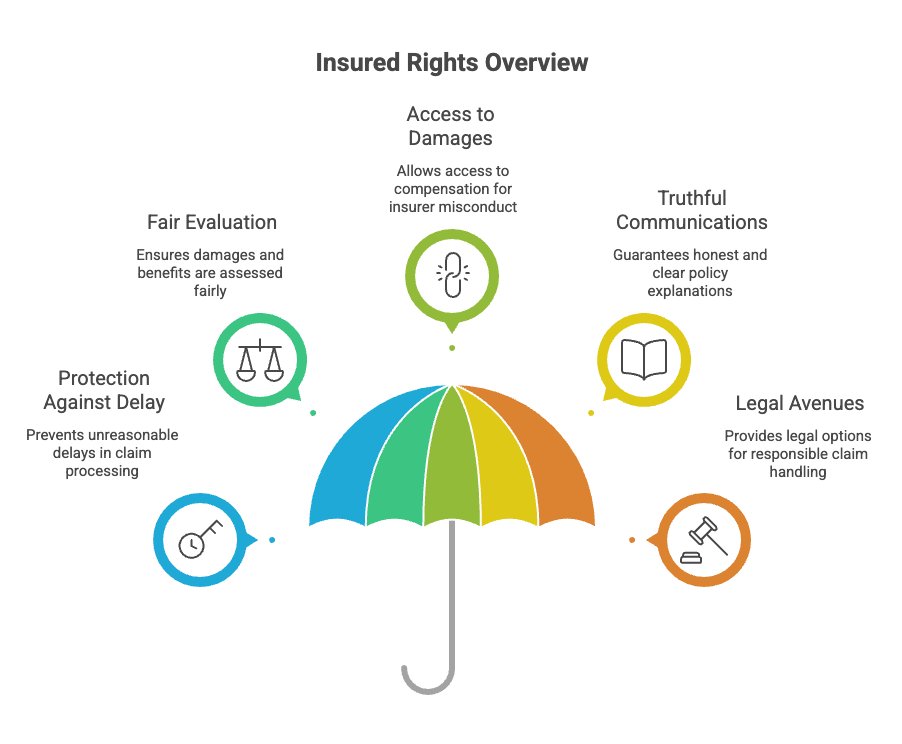
Estos derechos legales sirven a valores comunitarios más amplios al promover prácticas de seguros éticas y preservar los recursos necesarios para la atención médica, la estabilidad familiar y la recuperación. Una comprensión clara de estas protecciones ayuda a las personas lesionadas y a quienes las apoyan a reconocer cuándo la conducta del asegurador cruza límites legales.
Pasos a Seguir Después de una Lesión por Mala Fe en Seguros en Miami
Después de una lesión por mala fe en seguros en Miami, una acción cuidadosa puede ayudar a proteger la posición de un reclamante y apoyar cualquier disputa futura. Las medidas tempranas importantes incluyen documentar todas las comunicaciones de la reclamación, preservar registros médicos, fotografías y otras pruebas relacionadas con la lesión, y evitar lagunas en el registro fáctico. Consultar con un abogado también es un paso prudente, ya que puede aclarar obligaciones, evaluar la conducta del asegurador y guiar el asunto hacia una resolución apropiada.
Documentar las Comunicaciones de la Reclamación
En las inmediatas secuelas de una lesión por seguro sospechada de mala fe, la documentación exhaustiva de todas las comunicaciones de reclamación es indispensable para proteger el registro y aclarar la conducta del asegurador. Un reclamante debe conservar cartas, correos electrónicos, notas de reclamación, registros de mensajes de voz y resúmenes de cada conversación telefónica, incluyendo fechas, horas, nombres y razones expuestas para retrasos o denegaciones.
La documentación cuidadosa de las cronologías ayuda a revelar patrones de tergiversación, retraso injustificado o explicaciones cambiantes. La preservación de registros debe incluir archivos digitales y en papel organizados, sobres guardados y capturas de pantalla de portales de reclamación en línea. Cuando sea posible, un seguimiento por escrito que confirme las discusiones verbales puede reducir disputas sobre lo que se dijo. Este enfoque disciplinado apoya la responsabilidad, asiste a los abogados en la evaluación de la conducta y fortalece los esfuerzos para buscar un trato justo mientras se honra el objetivo más amplio de un servicio responsable a las personas y familias lesionadas.
Preservar Evidencia de Lesiones
La evidencia física a menudo se convierte en el ancla más confiable para evaluar tanto la lesión subyacente como la respuesta del asegurador a ella. Después de un incidente, la propiedad dañada, la ropa rasgada, los dispositivos médicos, las fotografías y las lesiones visibles deben preservarse en su estado original siempre que sea posible. La preservación cuidadosa de la evidencia ayuda a crear un registro fáctico claro que puede servir a las personas lesionadas, cuidadores y defensores comunitarios que buscan un trato justo.
Un proceso consistente también protege la integridad de la cadena. Los artículos deben ser fechados, etiquetados y almacenados de manera segura, con notas que identifiquen dónde se encontró cada artículo y quién lo manipuló. Las fotografías deben capturar múltiples ángulos, condiciones de iluminación y progresión a lo largo del tiempo. Los registros médicos, recibos y estimaciones de reparación deben mantenerse junto a materiales relacionados con el incidente. Estas medidas prácticas fortalecen la precisión, reducen disputas y apoyan una comprensión más completa del daño involucrado.
Consultar a un Asesor Legal
En una etapa temprana, la consulta con un abogado puede ayudar a aclarar si la conducta de un asegurador refleja una disputa legítima de cobertura o un patrón de retraso, tergiversación o denegación irrazonable. El abogado puede revisar los términos de la póliza, la correspondencia, los registros médicos y las cronologías de reclamaciones para identificar señales de advertencia y proteger la capacidad de la persona lesionada para buscar beneficios justos.
Una cuidadosa consulta sobre estatutos también puede abordar los requisitos de notificación, los plazos de presentación y los recursos disponibles bajo la ley de Florida. Durante una entrevista exhaustiva con el cliente, el abogado puede recopilar hechos, evaluar daños y determinar si el asegurador no actuó con honestidad y el debido respeto por los intereses del reclamante. Esta orientación a menudo ayuda a las familias a tomar decisiones informadas, preservar evidencia esencial y avanzar en una reclamación de maneras que promuevan la responsabilidad, la estabilidad y un apoyo significativo para la recuperación y las necesidades futuras.
Cómo un abogado de lesiones por mala fe de seguros en Miami puede ayudarle
Cuando un asegurador retrasa, paga menos o niega injustamente una reclamación de lesiones válida, un abogado de lesiones por mala fe de seguros en Miami ayuda a proteger los derechos del titular de la póliza al evaluar la conducta del asegurador, identificar violaciones de la ley de Florida y construir un registro claro de manejo injusto de reclamaciones.
Dicha asesoría revisa los recursos de la póliza, rastrea las cronologías de reclamaciones, recopila correspondencia y desafía explicaciones engañosas que obstruyen la recuperación justa. El abogado se comunica con los ajustadores, exige investigaciones completas y prepara evidencia que muestra cómo la compañía no actuó de manera honesta y oportuna.
Esta orientación a menudo ayuda a las familias y cuidadores a buscar responsabilidad mientras se mantienen enfocados en la recuperación y apoyando a otros.
- Revisa el lenguaje de la póliza y la cobertura disponible
- Documenta retrasos, denegaciones y declaraciones inconsistentes del asegurador
- Preserva correos electrónicos, estimaciones y registros de reclamaciones médicas
- Calcula los beneficios adeudados y el daño financiero relacionado
- Posiciona el caso para negociación o litigio civil
A través de una defensa disciplinada, el abogado fortalece la reclamación, reduce contratiempos evitables y promueve un proceso de seguros más justo para las personas lesionadas que buscan apoyo confiable.
Efectos a Largo Plazo de las Lesiones por Seguros de Mala Fe en Miami
Las lesiones por seguros de mala fe en Miami pueden tener consecuencias que se extienden mucho más allá del daño inicial, afectando la recuperación, estabilidad y recuperación general de un individuo. Estos efectos a largo plazo a menudo incluyen complicaciones físicas duraderas y trauma emocional continuo, ambos de los cuales pueden interferir con el funcionamiento diario y la calidad de vida. Con el tiempo, la presión financiera puede intensificarse a medida que la atención médica continua, la pérdida de ingresos y las disputas de seguros no resueltas ejercen presión adicional sobre la parte lesionada.
Complicaciones Físicas Duraderas
La incertidumbre a menudo define las secuelas de una lesión grave, particularmente cuando las respuestas de seguros retrasadas o inadecuadas obstaculizan la atención médica oportuna. En estos casos, las complicaciones físicas duraderas pueden convertirse en una carga diaria, limitando la capacidad de una persona lesionada para trabajar, proporcionar apoyo o ayudar a otros en necesidad. El dolor crónico puede persistir mucho después del trauma inicial, mientras que las restricciones de movilidad pueden impedir el movimiento independiente y las tareas rutinarias. El daño nervioso puede reducir la fuerza, la sensación y la coordinación, creando una pérdida funcional continua.
El tejido cicatricial puede complicar aún más la recuperación al restringir el rango de movimiento y contribuir a la rigidez o incomodidad. Cuando los aseguradores actúan de mala fe, el tratamiento pospuesto puede permitir que estas condiciones empeoren, aumentando las necesidades médicas y reduciendo las perspectivas de recuperación a largo plazo. Una orientación legal cuidadosa puede ayudar a proteger el acceso a apoyo y recursos necesarios.
Trauma Emocional Continuo
Debido a que el manejo tardío de reclamaciones puede prolongar la inestabilidad y prevenir el acceso a la atención de salud mental, el trauma emocional puede continuar mucho más allá de la lesión original. Las personas afectadas por prácticas de seguros de mala fe pueden experimentar estrés crónico, ansiedad y una disminución de la confianza en los sistemas destinados a protegerlas. Estas reacciones pueden alterar el funcionamiento diario y debilitar las relaciones con cuidadores, miembros de la familia y apoyos comunitarios.
Con el tiempo, el trauma no resuelto puede contribuir a trastornos del sueño, irritabilidad, dificultad para concentrarse y una sensación persistente de vulnerabilidad. Una perspectiva orientada al servicio reconoce que estos efectos a menudo interfieren con la capacidad de una persona para participar plenamente en el tratamiento, la recuperación y los roles de apoyo para otros. Una defensa legal cuidadosa puede ayudar a documentar estos daños y apoyar la responsabilidad, al tiempo que fomenta el acceso a la atención psicológica adecuada, la evaluación constante y un camino más estable hacia la restauración emocional a largo plazo.
Presión Financiera a lo Largo del Tiempo
Con el tiempo, la conducta de mala fe de las aseguradoras puede imponer una carga financiera duradera que se extiende mucho más allá de la disputa inmediata de la reclamación. Los beneficios retrasados o denegados a menudo obligan a las personas lesionadas a cubrir los costos de atención médica, vivienda, transporte y necesidades diarias sin apoyo oportuno. Este patrón puede llevar a un aumento de la deuda, un crédito dañado y decisiones difíciles entre el tratamiento y las responsabilidades familiares.
En muchos casos, la presión financiera continúa después de que las lesiones físicas comienzan a sanar. La pérdida de ingresos, la capacidad de ganancia reducida y las facturas impagas pueden erosionar los ahorros destinados a la educación, el cuidado o el apoyo comunitario. Algunos hogares enfrentan el agotamiento de sus ahorros para la jubilación a medida que retiran activos a largo plazo para sobrevivir a la inestabilidad a corto plazo. Una respuesta legal cuidadosa puede ayudar a proteger a las familias vulnerables, restaurar la responsabilidad financiera y preservar recursos que de otro modo podrían perderse durante años.
Demostrando Responsabilidad en Casos de Lesiones por Seguros de Mala Fe en Miami
Establecer la responsabilidad en casos de lesiones por mala fe de seguros en Miami requiere una demostración cuidadosa de que el asegurador no actuó de manera justa, honesta y con el debido respeto por los intereses del asegurado. Esta investigación a menudo comienza con la preservación de pruebas, incluidos archivos de reclamaciones, correspondencia, notas internas, lenguaje de pólizas y cronogramas que revelan si se ignoraron obligaciones o se retrasaron de manera irrazonable.
Los tribunales y los defensores luego examinan si la conducta del asegurador se apartó de los estándares aceptados de buena fe. Un análisis de causalidad estructurado ayuda a conectar el manejo indebido de reclamaciones con daños medibles, como juicios excesivos, beneficios no pagados, dificultades médicas prolongadas o oportunidades perdidas para resolver el asunto de manera responsable.
El testimonio de testigos, la revisión de expertos y los registros documentales pueden aclarar cómo una acción razonable podría haber protegido al asegurado de lesiones prevenibles. En la representación orientada al servicio, el objetivo no es meramente alegar injusticia, sino presentar un relato disciplinado y basado en hechos que muestre la violación, el daño resultante y la falla del asegurador en colocar el bienestar del asegurado en igualdad de condiciones.
Trato con Compañías de Seguros Después de una Lesión por Mala Fe de Seguros en Miami
Una vez que se han identificado las preocupaciones de responsabilidad, la atención a menudo se dirige a las comunicaciones continuas del asegurador y a la conducta de manejo de reclamos tras una lesión por mala fe en el seguro en Miami. Una revisión cuidadosa de cartas, registros telefónicos y respuestas de liquidación puede revelar retrasos, explicaciones inconsistentes o presión injusta sobre una persona lesionada durante un período vulnerable.
Un enfoque disciplinado ayuda a proteger tanto los derechos como el bienestar de la comunidad. La documentación clara de cada contacto, solicitud y representación puede apoyar la evaluación posterior de las prácticas de negociación de reclamos y de si el asegurador actuó de manera honesta. La interpretación cercana de la póliza también es crucial porque los aseguradores pueden depender de lecturas restrictivas de exclusiones, plazos o términos de cobertura para limitar la asistencia. Aquellos que asisten a personas lesionadas a menudo fomentan un seguimiento escrito oportuno, una comunicación respetuosa y la preservación de registros médicos y financieros.
Esta respuesta medida promueve la responsabilidad sin escalar innecesariamente el conflicto. Al centrarse en la precisión, la equidad y el servicio a los demás, las partes afectadas pueden reconocer mejor la conducta problemática del asegurador y tomar decisiones informadas sobre la protección de sus intereses y su recuperación.
Qué Esperar Durante un Proceso de Reclamo por Lesiones por Mala Fe en Seguros en Miami
Un proceso de reclamo por lesiones por mala fe en seguros en Miami típicamente comienza con una evaluación inicial del reclamo, durante la cual el asegurador revisa los hechos, los términos de la póliza y las pérdidas declaradas. Los reclamantes pueden luego encontrar tácticas de retraso, lo que hace que la recolección cuidadosa de evidencia y la documentación completa sean cruciales para respaldar el reclamo y rastrear la conducta del asegurador. Si el asunto no se resuelve de manera justa, el proceso puede avanzar a litigio, donde la recuperación puede incluir compensación por la pérdida subyacente y daños derivados de las acciones de mala fe del asegurador.
Evaluación Inicial del Reclamo
La claridad es esencial durante la evaluación inicial de la reclamación porque esta etapa determina si la conducta de un asegurador puede respaldar una reclamación por daños en mala fe según la ley de Florida. Durante esta revisión, el abogado examina el lenguaje de la póliza, la correspondencia, los registros médicos, las comunicaciones de liquidación y la cronología fáctica que rodea la pérdida. El propósito es identificar si el asegurador actuó de manera justa, honesta y con el debido respeto por los intereses de la persona lesionada.
Una evaluación inicial de reclamación efectiva también considera los daños, la exposición a la responsabilidad y las estrategias de valoración que reflejan el verdadero valor de la reclamación. Los abogados pueden evaluar si el asegurador tenía suficiente información para resolver el asunto y si sus decisiones se alinearon con los estándares de la industria. Esta cuidadosa base ayuda a las familias, defensores y clientes con mentalidad comunitaria a buscar responsabilidad mientras protegen recursos, promueven un trato justo y apoyan la recuperación después de una lesión grave.
Tácticas de Retraso del Asegurador
Espere que los aseguradores acusados de mala fe confíen en tácticas de retraso que pueden prolongar una reclamación por lesiones y aumentar la presión sobre la parte lesionada para aceptar menos de lo que la reclamación puede justificar. En asuntos de mala fe en Miami, estas prácticas pueden aparecer como solicitudes repetidas de revisión innecesaria, respuestas lentas a las comunicaciones, evaluaciones pospuestas o lagunas inexplicables en la toma de decisiones.
El estancamiento de la reclamación a menudo crea tensión financiera y emocional para las personas enfocadas en la recuperación y las responsabilidades familiares. Desde una perspectiva orientada al servicio, entender estos patrones ayuda a las personas lesionadas y a quienes las asisten a mantenerse firmes, pacientes y organizados a lo largo del proceso. El abogado puede monitorear los plazos, presionar por acciones oportunas y desafiar los aplazamientos irrazonables cuando un asegurador no actúa de manera justa. Reconocer las tácticas de retraso temprano puede ayudar a proteger el valor de la reclamación y apoyar un proceso de reclamación más responsable en general.
Evidencia y Documentación
Los patrones de retraso a menudo hacen que la documentación sea tan importante como la evidencia subyacente de lesiones en un reclamo de seguro de mala fe en Miami. Una documentación cuidadosa ayuda a demostrar cómo respondió la aseguradora, qué información se solicitó y si las comunicaciones reflejaron equidad, consistencia y atención oportuna a una persona necesitada.
Los registros útiles a menudo incluyen formularios de reclamo, informes médicos, estados de cuenta, correos electrónicos, cartas, registros de llamadas, lenguaje de póliza y cronologías internas. Fotografías, estimaciones de reparación y declaraciones de testigos pueden aclarar aún más los hechos en disputa. Las prácticas sólidas de preservación de la cadena ayudan a proteger la precisión y la credibilidad, especialmente cuando los registros pasan por múltiples manos. Los archivos organizados también ayudan a los defensores que buscan servir a las personas lesionadas con diligencia e integridad. Cuando la documentación está completa, las inconsistencias se vuelven más fáciles de identificar, y las lagunas evitables en la historia del reclamo son menos propensas a socavar la responsabilidad más adelante.
Litigio y Recuperación
En muchas disputas de lesiones por mala fe de seguros en Miami, la litigación comienza solo después de que se le ha dado al asegurador una oportunidad justa para evaluar y resolver la reclamación, sin embargo, el asegurador continúa negando, retrasando o pagando menos a pesar de la información de apoyo adecuada. El abogado luego presenta una demanda, realiza descubrimientos y obliga a la producción de registros internos de reclamaciones, comunicaciones y materiales de póliza. Las declaraciones a menudo aclaran si el asegurador actuó de manera justa, rápida y con el debido respeto por los intereses de la persona lesionada.
A medida que avanza el caso, la estrategia del juicio se centra en probar la conducta irrazonable y el daño que causó. La valoración del acuerdo considera beneficios no pagados, pérdidas consecuentes, intereses, honorarios y, en algunos casos, daños adicionales permitidos por la ley. A lo largo del proceso, una preparación cuidadosa apoya la responsabilidad, promueve una resolución significativa y ayuda a recuperar los recursos necesarios para restaurar la estabilidad y continuar sirviendo a otros.
Compensación por Daños de Lesiones por Mala Fe de Seguros en Miami
La responsabilidad se vuelve central cuando el manejo de mala fe de un asegurador en una reclamación por lesiones causa pérdidas financieras innecesarias, retraso en la atención médica o mayor dificultad para la parte lesionada. En Miami, los asuntos de mala fe, la compensación tiene como objetivo restaurar la estabilidad, corregir daños evitables y reforzar prácticas de reclamaciones justas que protegen a los asegurados vulnerables y a sus familias.
La recuperación disponible puede incluir montos por retrasos en las reclamaciones, denegaciones indebidas, complicaciones de tratamiento adicionales, crédito dañado y otras pérdidas causadas directamente por la mala conducta del asegurador. Los tribunales también pueden considerar daños punitivos cuando la evidencia muestra un desprecio intencional por las obligaciones o un patrón de conducta dañina hacia las personas aseguradas.
La compensación puede apoyar aún más la recuperación emocional al abordar la tensión creada cuando se retiene la cobertura prometida durante una crisis médica. Una presentación legal cuidadosa a menudo conecta las acciones del asegurador con la condición empeorada del reclamante y las cargas continuas. Este proceso no solo sirve a la persona lesionada, sino también a la comunidad en general al fomentar una conducta responsable de seguros.
Daños Económicos vs No Económicos en Casos de Seguro de Mala Fe en Miami
En los casos de seguros de mala fe en Miami, los daños a menudo se dividen en categorías económicas, como gastos médicos, ingresos perdidos y otras pérdidas financieras medibles, y categorías no económicas, que incluyen dolor, sufrimiento y angustia emocional. Dado que el daño no económico no tiene un valor de mercado fijo, su evaluación generalmente depende de la gravedad, duración y efecto general de la conducta del asegurador en la vida del reclamante. Esta distinción es importante porque las acciones de mala fe pueden aumentar tanto las consecuencias financieras de una reclamación como el daño personal más amplio causado por un retraso, denegación o pago insuficiente irrazonable.
Categorías de Daños Económicos
Una reclamación de seguro de mala fe en Miami puede involucrar tanto daños económicos como no económicos, pero la distinción entre estas categorías es fundamental al evaluar la extensión total de la mala conducta de un asegurador. Los daños económicos se refieren a pérdidas financieras medibles causadas o agravadas por el manejo tardío, denegado o inadecuado de la reclamación. Estos a menudo incluyen facturas médicas impagas, costos de tratamiento futuros, gastos de rehabilitación, salarios perdidos, capacidad de ganancia disminuida y daños a la propiedad que requieren reparación o reemplazo.
En la defensa legal orientada al servicio, estas categorías son importantes porque proporcionan un marco concreto para restaurar la estabilidad a las personas lesionadas y sus familias. La documentación cuidadosa, los registros de facturación, los historiales laborales y las estimaciones de reparación ayudan a establecer el valor en dólares de estas pérdidas. Cuando los aseguradores actúan de manera irrazonable, los daños económicos pueden revelar cómo la mala conducta impuso dificultades financieras directas y evitables a aquellos que ya enfrentan circunstancias difíciles.
Valoración de Pérdidas No Económicas
La equidad se vuelve difícil de medir cuando la mala fe de un asegurador causa daños que no aparecen en facturas o estados de salario. La valoración de pérdidas no económicas aborda el sufrimiento que afecta la dignidad, las relaciones y el funcionamiento diario, incluso cuando no existe una factura precisa. En los casos de seguros de mala fe en Miami, la valoración cuidadosa del dolor a menudo considera la gravedad, duración y consistencia del malestar físico, angustia emocional, interrupción del sueño y pérdida de disfrute.
Una revisión profesional también examina el Impacto en la Vida, incluyendo la reducción de la independencia, la tensión en los roles familiares, la disminución de la participación comunitaria y los límites en el servicio significativo a los demás. Debido a que estos daños son personales y menos visibles, el testimonio creíble, los registros de tratamiento y los cambios documentados en la rutina se vuelven importantes. Un enfoque de valoración disciplinado ayuda a presentar estas pérdidas con equidad, seriedad y respeto por la experiencia vivida y la humanidad de la persona lesionada.
Impacto de Daños por Mala Fe
Distinguir entre daños económicos y no económicos aclara el impacto total de la mala fe del asegurador en las reclamaciones de Miami. Los daños económicos generalmente implican pérdidas medibles, incluyendo facturas médicas no pagadas, salarios perdidos, costos de tratamiento adicionales y gastos de bolsillo causados por el manejo indebido o tardío de las reclamaciones. Estas cifras ayudan a las familias, cuidadores y defensores a entender la carga financiera concreta impuesta por la conducta irrazonable del asegurador.
Los daños no económicos abordan lesiones que no aparecen en las facturas pero que aún afectan la vida diaria y la estabilidad de la comunidad. En los casos de mala fe en Miami, estas pérdidas pueden incluir angustia mental, sufrimiento emocional, pérdida de tranquilidad y daño reputacional relacionado con reclamaciones no resueltas o disputas públicas. Una evaluación cuidadosa de ambas categorías apoya una recuperación justa, promueve la responsabilidad y ayuda a las personas lesionadas a recuperar seguridad, dignidad y los recursos necesarios para continuar sirviendo a otros.
Cuando un caso de lesiones por mala fe del seguro en Miami va a juicio vs acuerdo
Evaluar si un caso de lesiones por mala fe de seguros en Miami debe proceder a juicio o resolverse a través de un acuerdo requiere una revisión cuidadosa de la responsabilidad, los daños, los límites de la póliza y la conducta del asegurador a lo largo del proceso de reclamación. El abogado típicamente mide la solidez de la evidencia, la credibilidad de los testigos y las pérdidas documentadas antes de recomendar un camino que mejor proteja a la persona lesionada y promueva una responsabilidad justa.
El acuerdo puede servir a las familias y comunidades al entregar compensación más pronto, reducir los costos de litigio y limitar la incertidumbre. Una prueba sólida de un manejo de reclamaciones irrazonable puede aumentar la capacidad de negociación del acuerdo, especialmente cuando la exposición por encima de los límites de la póliza es clara. Un juicio se vuelve más probable cuando el asegurador niega la responsabilidad, minimiza los daños o se niega a hacer ofertas significativas. En ese contexto, la dinámica del jurado importa porque los jurados pueden responder fuertemente a la evidencia de retraso, tergiversación o desinterés por los intereses del reclamante. Una presentación disciplinada en el juicio puede fomentar la justicia, sin embargo, un acuerdo prudente sigue siendo valioso cuando asegura un alivio completo y oportuno para aquellos perjudicados por la mala conducta del asegurador.
El Estatuto de Limitaciones para Casos de Lesiones por Mala Fe de Seguros en Miami
En los casos de lesiones por mala fe de seguros en Miami, el plazo de prescripción puede determinar si se puede perseguir una reclamación válida o perderse por completo. La ley de Florida establece plazos de presentación estrictos, y no cumplirlos puede impedir la recuperación incluso cuando la mala conducta del asegurador parece clara. Para aquellos comprometidos a ayudar a las personas y familias lesionadas, entender estos límites apoya una acción oportuna y responsable.
El período aplicable puede depender de la base legal de la reclamación, la fecha de pérdida y cuándo la conducta de mala fe se volvió procesable. Estas sutilezas del estatuto son importantes porque los problemas relacionados con lesiones, contratos y mala fe pueden seguir diferentes cronologías. Los tribunales también examinan si se cumplieron los requisitos previos antes de que la demanda pueda proceder. La revisión cuidadosa de registros, correspondencia, términos de la póliza e historial de reclamaciones a menudo da forma al análisis de limitaciones. En asuntos orientados al servicio, respetar los plazos protege no solo los derechos legales, sino también el objetivo más amplio de garantizar la responsabilidad y el apoyo financiero para aquellos perjudicados por prácticas de seguros injustas en las comunidades de Miami.
Cuándo contactar a un abogado de lesiones por mala fe de seguros en Miami
Actúe con prontitud cuando un asegurador retrasa el pago sin una base razonable, niega beneficios a pesar de tener pruebas sólidas, tergiversa los términos de la póliza o no investiga de manera justa y exhaustiva una reclamación por lesiones graves. El contacto temprano también es apropiado cuando las ofertas de acuerdo ignoran los registros médicos, los ingresos perdidos o las necesidades de atención a largo plazo, porque la demora continua puede agravar las dificultades para las personas lesionadas y sus familias.
Se debe contactar a un abogado de lesiones por mala fe en Miami tan pronto como las comunicaciones sobre la reclamación se vuelvan inconsistentes, los plazos pasen sin explicación o las solicitudes de información parezcan diseñadas para obstruir en lugar de evaluar. La acción rápida ayuda a preservar registros, organizar declaraciones de testigos y abordar preocupaciones sobre el tiempo de los estatutos antes de que se vean afectados derechos fundamentales. También permite una revisión cuidadosa de las cartas de denegación, el lenguaje de la póliza y la conducta en el manejo de reclamaciones mientras los hechos permanecen frescos. Para aquellos enfocados en proteger a los miembros vulnerables de la comunidad, una orientación oportuna puede reducir la carga financiera, apoyar el acceso al tratamiento y disminuir el impacto emocional causado por la incertidumbre prolongada después de una lesión grave.
Por qué necesita un abogado de lesiones por mala fe en Miami con experiencia
Debido a que las aseguradoras a menudo controlan la información, los plazos y las decisiones de pago que dan forma a una reclamación por lesiones, un abogado experimentado en lesiones por mala fe en Miami proporciona el análisis legal enfocado necesario para identificar prácticas de reclamación injustas y responder de manera efectiva. Tal asesor revisa las comunicaciones, los términos de la póliza, la evidencia médica y los patrones de demora para determinar si la aseguradora no actuó de manera justa hacia la persona lesionada.
La experiencia también importa porque las disputas por mala fe requieren Estrategias de Reclamación disciplinadas y Tácticas de Negociación informadas. Un abogado experimentado puede evaluar el valor de las pérdidas, preservar registros cruciales y presentar una demanda clara que responsabilice a las partes. Este trabajo ayuda a proteger a las familias, fomenta un manejo responsable de las reclamaciones y apoya el acceso al tratamiento y la estabilidad financiera.
Cuando una aseguradora tergiversa la cobertura, ignora la evidencia o presiona por un acuerdo injusto, la representación experimentada ayuda a restaurar el equilibrio. Proporciona a las personas lesionadas un camino estructurado hacia adelante, fortalece la posición legal y avanza hacia una resolución justa que refleje tanto las obligaciones contractuales como la responsabilidad centrada en la comunidad.
Cómo Elegir el Abogado de Lesiones por Mala Fe en Seguros de Miami Adecuado para Su Caso
Seleccionar el abogado de lesiones por mala fe en Miami adecuado requiere una atención cuidadosa a la experiencia, el enfoque del caso y el juicio profesional. Un abogado calificado debe tener un historial de manejo de disputas por mala fe, comprensión del lenguaje de las pólizas y búsqueda de resultados justos para los reclamantes lesionados y sus familias con diligencia e integridad.
Los clientes potenciales deben revisar las credenciales, la experiencia en la sala del tribunal y las prácticas de comunicación antes de tomar una decisión. Las entrevistas con los clientes pueden revelar si el abogado escucha atentamente, explica las opciones legales con claridad y respeta los objetivos del cliente. También es importante examinar las estructuras de tarifas, incluidos los acuerdos de contingencia, los costos de litigio y el manejo de gastos si la recuperación se retrasa. Las reseñas independientes, la posición profesional y la capacidad de respuesta pueden indicar aún más la fiabilidad.
Un proceso de selección reflexivo ayuda a las personas lesionadas y a quienes las apoyan a encontrar un abogado preparado para proteger sus derechos, fomentar la responsabilidad y avanzar en una reclamación de maneras que sirvan tanto a la justicia como al bien común.
Acerca de las Oficinas Legales de Anidjar & Levine
Después de evaluar las cualidades que importan en la representación legal, la atención puede dirigirse a The Law Offices of Anidjar & Levine y el papel que la firma puede desempeñar en asuntos de seguros de mala fe en Miami. La firma se presenta como un defensor de las personas y familias lesionadas que buscan un trato justo por parte de los aseguradores, mientras enfatiza la comunicación receptiva y la orientación práctica en cada etapa de un reclamo.
Su historia refleja un enfoque en la representación de lesiones personales y en ayudar a los miembros de la comunidad a buscar responsabilidad después de pérdidas graves. En asuntos que involucran reclamos de seguros retrasados, denegados o subvaluados, la firma puede ayudar revisando el lenguaje de la póliza, documentando la conducta del asegurador y construyendo un caso centrado en la equidad y el deber legal.
Los testimonios de los clientes a menudo destacan la accesibilidad, actualizaciones constantes y un enfoque orientado al servicio que respeta los desafíos que enfrentan los clientes. Para los lectores que valoran ayudar a otros y proteger a individuos vulnerables, la firma puede ser vista como un recurso comprometido con una representación diligente y un apoyo significativo en circunstancias difíciles.
Preguntas Frecuentes
¿Puedo Cambiar de Abogado Durante Mi Caso de Seguro de Mala Fe?
Sí, una persona puede cambiar de abogado en un caso de seguro de mala fe porque los derechos del cliente generalmente incluyen el derecho a elegir la representación legal. La persona debe revisar el acuerdo de honorarios, considerar cualquier plazo judicial y asegurar una transferencia fluida del expediente. Un nuevo abogado a menudo puede intervenir sin perjudicar el reclamo si el cambio se maneja de manera oportuna. Una comunicación cuidadosa ayuda a proteger el caso y apoya a todas las partes involucradas durante el litigio.
¿Afectará Mi Reclamo de Mala Fe a las Primas de Seguro Futuras?
Sí, una reclamación de mala fe puede afectar las primas de seguros futuras, aunque el impacto en la prima varía según el asegurador, la jurisdicción y los detalles de la reclamación. Las compañías a menudo revisan el historial de cobertura al suscribir o renovar pólizas, y algunas pueden ver disputas anteriores como un riesgo adicional. Sin embargo, una acción válida de mala fe no aumenta automáticamente las tarifas. La documentación cuidadosa, las divulgaciones honestas y la orientación de un abogado calificado pueden ayudar a proteger los intereses del reclamante mientras se promueve un trato justo para todos.
¿Son Imponibles los Acuerdos de Seguro de Mala Fe en Florida?
Los acuerdos de seguro de mala fe en Florida no son automáticamente imponibles porque las consecuencias fiscales dependen de lo que representa el pago. Las cantidades por lesiones físicas a menudo están excluidas, mientras que los intereses, los daños punitivos y algunas recuperaciones por angustia emocional pueden ser imponibles. Una estructuración cuidadosa del acuerdo puede ayudar a aclarar la asignación y apoyar el cumplimiento. Un profesional de impuestos calificado o un abogado deben revisar los términos del acuerdo para que el destinatario pueda proteger sus recursos y servir a otros de manera responsable.
¿Puedo Perseguir una Reclamación si el Asegurador Está Insolvente?
Sí, se puede seguir persiguiendo una reclamación si el asegurador se ha vuelto insolvente, aunque la recuperación generalmente sigue el proceso de administración en lugar de la litigación ordinaria. Un reclamante debe presentar rápidamente las pruebas requeridas, monitorear los plazos y determinar si una asociación de garantía estatal puede cubrir parte de la pérdida. La documentación cuidadosa sirve tanto al reclamante como a los beneficiarios afectados, mientras que la orientación legal ayuda a proteger los derechos, preservar los recursos disponibles y navegar a través de las reglas de prioridad durante la distribución.
¿Requieren los Casos de Seguro de Mala Fe en Miami Testimonios de Testigos Expertos?
Sí, tales casos no siempre requieren testimonio de expertos, pero a menudo es útil. Los tribunales suelen evaluar si un asegurador actuó de manera irrazonable según los estándares de la industria, y el testimonio de expertos puede aclarar el manejo de reclamaciones, las prácticas de liquidación y la interpretación de pólizas. En algunos asuntos, la evidencia es lo suficientemente clara sin un experto. Aún así, cuando la conducta es disputada o intrincada, un experto puede fortalecer la reclamación y apoyar un resultado justo para todas las partes involucradas.
—————————
Las reclamaciones por lesiones de seguros de mala fe en Miami requieren un análisis legal cuidadoso, acción oportuna y una comprensión clara de las obligaciones de los aseguradores bajo la ley de Florida. Cuando un asegurador actúa de manera injusta, las partes lesionadas pueden buscar responsabilidad y solicitar compensación por beneficios injustamente retrasados o denegados.
El Abogado de Accidentes de Auto de Miami en las Oficinas Legales de Anidjar y Levine asiste a los clientes en la evaluación de estos asuntos, protegiendo sus derechos y buscando resultados justos. Con una orientación legal informada, las víctimas están mejor posicionadas para responder de manera efectiva y avanzar con mayor confianza.

