
Cuando su aseguradora retrasa, niega o paga menos de lo debido una reclamación válida, la ley de Florida le brinda recursos: nosotros construimos el registro que los hace responsables.
Bajo la Sección 624.155 del Estatuto de Florida, una aseguradora que maneja la reclamación de un asegurado sin buena fe — al retrasar el pago de manera irrazonable, negar una reclamación válida o no investigar con el cuidado razonable — puede ser responsable por daños más allá de los límites originales de la póliza. Antes de presentar una demanda, la ley de Florida requiere que los asegurados notifiquen a la aseguradora con un Aviso de Remedio Civil (CRN) a través del Departamento de Seguros y permitan 60 días para subsanar la violación.
Las Oficinas Legales de Anidjar & Levine ayudan a las personas heridas en Gainesville a desafiar a las aseguradoras que retrasan, pagan menos, niegan o tergiversan reclamaciones válidas.
Nuestro equipo revisa el lenguaje de la póliza, los registros médicos, las notas del ajustador, el historial de pagos y la correspondencia para identificar conductas de mala fe bajo la ley de Florida.
Preservamos evidencia crucial, documentamos cronologías de reclamaciones, calculamos daños y buscamos una compensación justa a través de negociación o litigio.
Si la conducta de su aseguradora perjudicó su recuperación, podemos explicarle sus derechos, los pasos inmediatos y el camino de la reclamación por delante.
Para reclamaciones de lesiones relacionadas después de un accidente, hable con un Abogado de Accidentes de Auto en Gainesville.
Término Legal Definido
¿Qué es la Mala Fe en el Seguro?
En Florida, la mala fe es una reclamación legal que surge cuando una aseguradora no maneja la reclamación de un asegurado con la honestidad, equidad y prontitud requeridas por la ley. La Sección 624.155 del Estatuto de Florida permite a los asegurados demandar cuando su aseguradora retrasa, niega o subestima irrazonablemente una reclamación válida. Una acción exitosa por mala fe puede producir daños que superen el límite original de la póliza, incluidos los daños consecuentes causados por el retraso o la negación, los honorarios de abogados y los intereses. Florida también requiere un Aviso de Remedio Civil de 60 días antes de que se pueda presentar una demanda.
Principales Conclusiones
- Un abogado de lesiones por mala fe de seguros en Gainesville evalúa retrasos, subvaloraciones o denegaciones indebidas bajo la ley de mala fe de Florida.
- El apoyo legal incluye revisar el lenguaje de la póliza, registros médicos, notas del ajustador, historial de pagos y correspondencia del asegurador.
- La preservación de pruebas es crítica, incluyendo correos electrónicos, cartas, notas de reclamos, facturas médicas, fotos, ofertas y registros de denegación.
- Los daños pueden incluir gastos médicos, ingresos perdidos, perjuicio por tratamiento retrasado, tensión financiera, cuidados futuros y angustia emocional.
- Un abogado puede organizar el reclamo, manejar las comunicaciones con el asegurador y buscar una compensación justa a través de negociación o litigio.
Cómo Podemos Ayudar con Su Reclamo de Lesiones por Mala Fe de Seguros en Gainesville
Cuando un asegurador retraso, subvalora o niega indebidamente un reclamo de lesiones válido, podemos intervenir para proteger sus derechos y exigir responsabilidad. Le servimos asumiendo la carga de la comunicación, organizando sus registros de reclamos, y identificando la conducta que obstaculizó su recuperación. Nuestro equipo revisa el lenguaje de la póliza, registros médicos, notas del ajustador, historial de pagos y correspondencia para construir una imagen clara de lo que debería haber sucedido.
Para una explicación detallada de cómo funciona el sistema PIP sin culpa de Florida — y cómo las disputas del asegurador a menudo comienzan en la etapa del reclamo PIP — lea: Florida PIP Insurance Explained.
También nos enfocamos en la preservación de pruebas desde el principio, porque los registros faltantes, las fotografías perdidas o la documentación médica incompleta pueden debilitar un reclamo que de otro modo sería fuerte. A través de un cálculo cuidadoso de los daños, evaluamos los gastos médicos, los ingresos perdidos, las necesidades de cuidados futuros y el impacto más amplio en su vida diaria. Preparamos cada reclamo con disciplina, para que usted pueda concentrarse en mejorar y servir a su familia, trabajo y comunidad mientras nosotros buscamos una compensación justa a través de negociación o litigio.
Entendiendo los Casos de Lesiones por Mala Fe de Seguros en Gainesville
Después de identificar cómo la conducta de un asegurador afectó su reclamo, examinamos si esa conducta puede calificar como mala fe bajo la ley de Florida. Observamos los deberes del asegurador, el historial de reclamos y la información disponible cuando se tomaron decisiones. Este proceso le ayuda a entender si la compañía manejó su reclamo por lesiones con equidad, diligencia y respeto.
También nos enfocamos en entender las tácticas de los aseguradores porque elecciones sutiles en el manejo de reclamos pueden reducir el valor de pérdidas legítimas. Preservar evidencia sigue siendo importante, incluyendo cartas, correos electrónicos, estimaciones, documentos de póliza y notas de reclamos. Le guiamos en la documentación de registros médicos para que su tratamiento, limitaciones y necesidades de recuperación permanezcan claros.
Nuestro papel es ayudarle a proteger sus derechos mientras mantenemos un enfoque orientado al servicio hacia su familia, proveedores y comunidad. Cuando evaluamos la mala fe, no nos basamos en suposiciones. Construimos un registro cuidadoso que apoya la responsabilidad y ayuda a avanzar su reclamo.
Reclamos de Seguro por Mala Fe en Gainesville: Por Qué las Apuestas Son Más Altas de lo Que Parecen
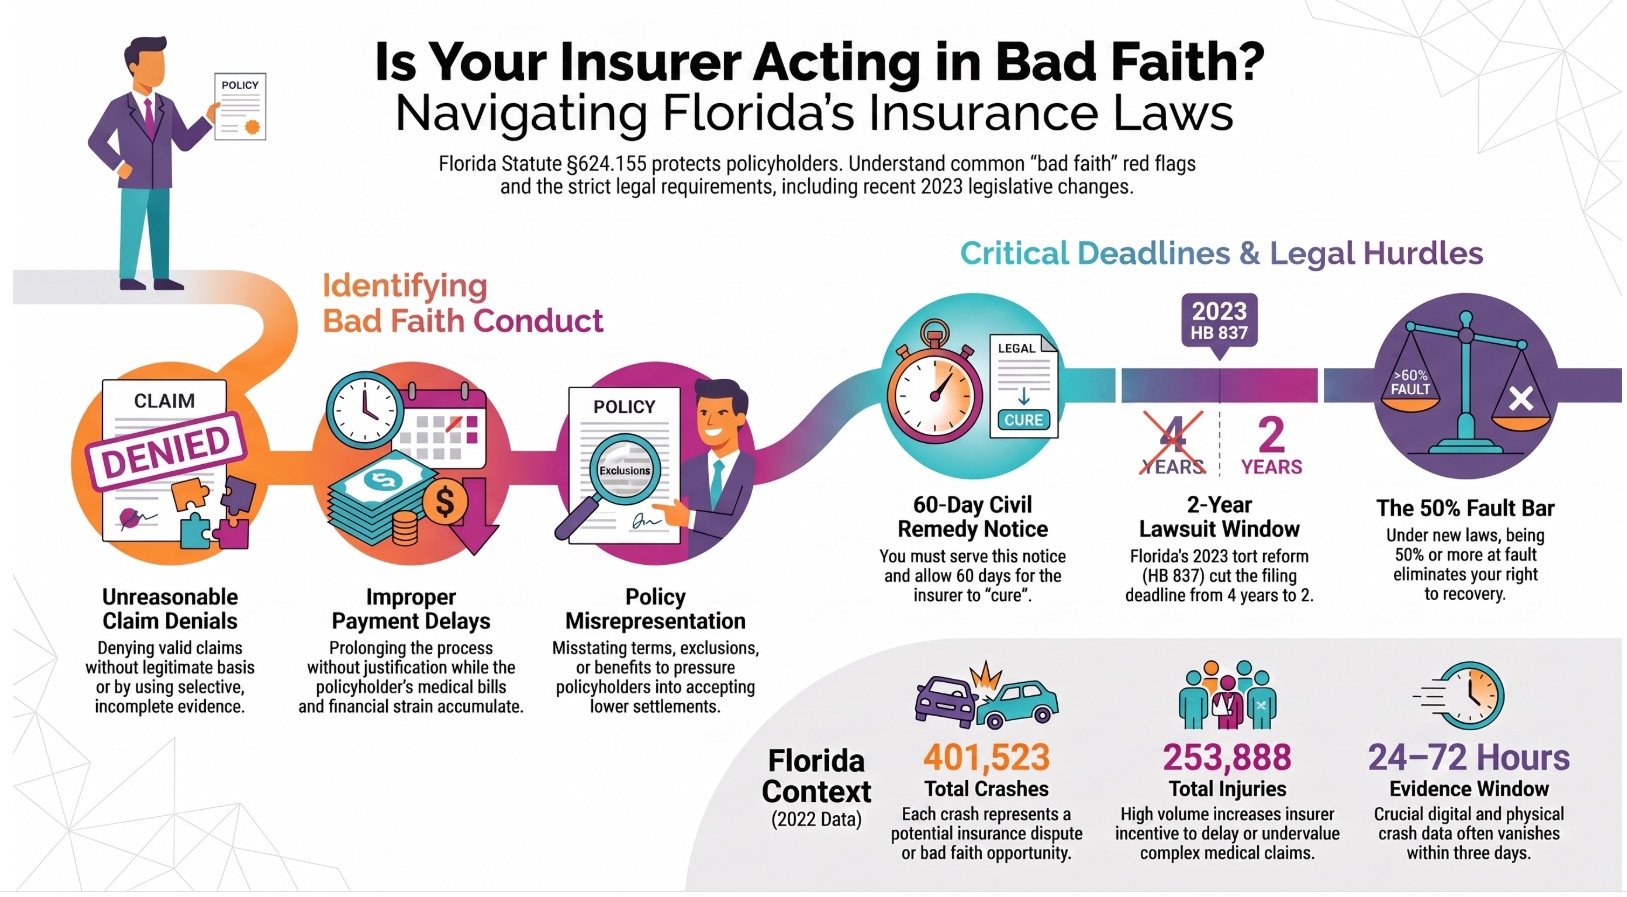
El panorama de seguros de Florida ofrece a las aseguradoras poderosos incentivos para retrasar, disputar y minimizar reclamaciones, y los recientes cambios legislativos han empeorado el problema para los asegurados lesionados. Según los Hechos sobre Accidentes de Tráfico de Florida 2022 de FLHSMV, Florida registró 401,523 accidentes totales y más de 253,888 lesiones en 2022, cada accidente generando al menos una reclamación de seguro que un ajustador debe evaluar, y cada reclamación de lesión una posible disputa. Los datos de NHTSA muestran que la conducción distraída sola mató a 3,308 personas a nivel nacional en 2022, produciendo reclamaciones de lesiones graves cuya complejidad médica brinda a las aseguradoras la máxima oportunidad de disputar la causalidad, necesidad y valor.
Bajo la reforma de responsabilidad civil de Florida de 2023 (HB 837), el plazo para demandas por lesiones personales se redujo a dos años, y una barra de culpa comparativa del 50% ahora brinda a las aseguradoras un claro incentivo financiero para desviar la culpa en lugar de pagar. Antes de que se pueda presentar una demanda por mala fe, el Estatuto de Florida §624.155 requiere un aviso de remedio civil de 60 días, una ventana procesal que las aseguradoras pueden usar para evitar la responsabilidad. La evidencia física y digital del accidente original puede desaparecer en 24 a 72 horas, y sin ella, el relato disputado de los eventos por parte de la aseguradora queda sin cuestionar. Comprender estas presiones es el primer paso para hacerles frente.
Causas Comunes del Seguro de Mala Fe en Gainesville
A menudo vemos seguros de mala fe cuando un asegurador niega su reclamación de manera irrazonable, retrasa el pago sin justificación, o no realiza una investigación adecuada. También examinamos de cerca si el asegurador tergiversó los términos de la póliza, porque explicaciones poco claras o inexactas pueden impedir que reciba los beneficios que le corresponden. A medida que examinamos estas causas comunes, le ayudaremos a reconocer conductas que pueden indicar un manejo injusto de las reclamaciones.
Negaciones Irrazonables de Reclamaciones
Aunque los aseguradores tienen el derecho a investigar reclamaciones, no pueden negar reclamaciones de lesiones válidas sin un fundamento razonable. A menudo vemos negaciones emitidas cuando los aseguradores pasan por alto los registros médicos, declaran incorrectamente los términos de la póliza, o se basan en evidencia selectiva para minimizar su daño. Cuando usted ha actuado de manera responsable y ha proporcionado apoyo para su reclamación, el asegurador debe evaluar los hechos de manera justa y de buena fe.
Le ayudamos a identificar si la negación refleja un problema legítimo de cobertura o un esfuerzo inapropiado por evitar pagar un acuerdo razonable. Si existe ambigüedad en la póliza, los aseguradores no deben interpretar un lenguaje poco claro solo a su favor mientras ignoran sus derechos. Al impugnar negaciones irrazonables, protegemos a las personas lesionadas, apoyamos la responsabilidad justa, y ayudamos a garantizar que las promesas de seguros sirvan a las personas y familias que se pretendía proteger.
Pagos de Reclamaciones Retrasados
Cuando un asegurador retrasa el pago sin una razón válida, la presión financiera sobre una persona lesionada puede crecer rápidamente. Vemos que estos retrasos afectan la atención médica, la estabilidad del hogar y la capacidad de volver a las rutinas normales. Puede enfrentar facturas vencidas mientras el asegurador solicita más tiempo, repite pasos administrativos o cita ambigüedad en la póliza sin explicar su posición. En estas situaciones, el retraso puede convertirse en más que una inconveniencia: puede reflejar mala fe cuando el asegurador tiene la información necesaria para actuar. Le ayudamos a presionar por decisiones oportunas, comunicación clara y pago justo bajo la póliza. Si es necesario, buscamos la resolución de disputas para obligar a la responsabilidad y proteger su recuperación. La acción rápida puede preservar beneficios, reducir dificultades y apoyar el servicio que brinda a su familia y comunidad.
Investigaciones de Reclamaciones Inadecuadas
Debido a que una decisión de reclamación justa depende de una revisión completa, una investigación inadecuada por parte de un asegurador puede poner su recuperación en grave riesgo. A menudo vemos que las compañías de seguros pasan por alto declaraciones de testigos, ignoran detalles del accidente o revisan registros médicos sin el cuidado que sus circunstancias merecen. Cuando eso sucede, le ayudamos a proteger la verdad a través de la preservación rápida de pruebas, documentación organizada y revisión cuidadosa de todas las comunicaciones de seguros.
Usted sirve a su familia y comunidad buscando responsabilidad después de un daño, y apoyamos ese esfuerzo con una preparación disciplinada. Identificamos hechos faltantes, desafiamos conclusiones no fundamentadas y construimos una estrategia de negociación basada en información verificada. Si un asegurador toma una decisión antes de completar una investigación razonable, trabajamos para mostrar cómo esa conducta afectó su reclamación y buscamos el alivio que la ley permite.
Términos de Póliza Mal Representados
Una declaración errónea sobre los términos de la póliza puede distorsionar su comprensión de la cobertura, los plazos, las exclusiones o los beneficios disponibles en un momento crucial del proceso de reclamaciones. Vemos cómo las explicaciones inexactas pueden presionarlo para aceptar menos de lo que la póliza proporciona, especialmente cuando las lesiones han interrumpido su capacidad para servir a su familia, lugar de trabajo o comunidad. Puede existir ambigüedad en la póliza, pero un asegurador no puede usar un lenguaje poco claro como escudo para conductas injustas. Examinamos la póliza escrita, las comunicaciones de reclamación y el momento de cada representación para determinar si el asegurador tergiversó sus obligaciones o minimizó sus beneficios. Cuando los términos mal representados afectan la liquidación de la reclamación, trabajamos para corregir el registro y proteger su derecho a una consideración justa. Tiene derecho a una orientación precisa, comunicación honesta y responsabilidad cuando las declaraciones de un asegurador socavan su recuperación.
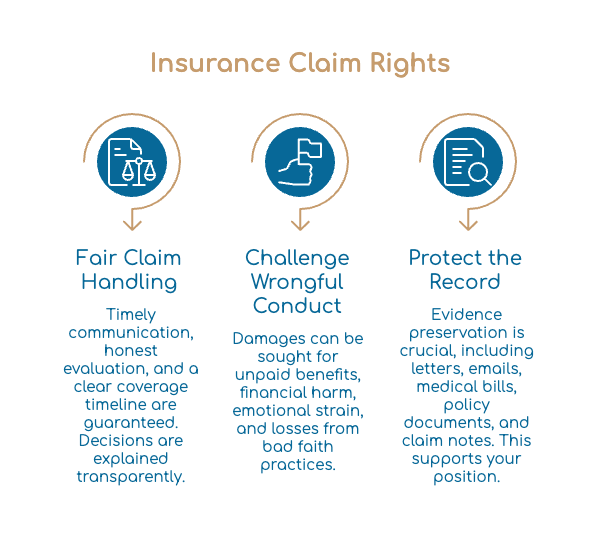
Sus derechos legales después de una lesión por mala fe de seguros en Gainesville
Si un asegurador maneja incorrectamente una reclamación válida, las personas lesionadas en Gainesville tienen derechos legales que pueden permitirles buscar compensación más allá de los beneficios originales de la póliza. Podemos ayudarlo a entender cómo la ley de Florida protege a las personas cuando los aseguradores dilatan, pagan menos, niegan o tergiversan reclamaciones sin justificación adecuada.
- Derecho a un manejo justo de la reclamación: Tiene derecho a una comunicación oportuna, evaluación honesta y una línea de tiempo de cobertura clara que muestre cómo se tomaron las decisiones.
- Derecho a impugnar conductas indebidas: Podemos buscar daños relacionados con beneficios no pagados, daño financiero, tensión emocional y otras pérdidas causadas por prácticas de mala fe.
- Derecho a proteger el registro: La preservación de pruebas es importante, incluyendo cartas, correos electrónicos, facturas médicas, documentos de póliza y notas de reclamación que apoyen su posición.
Cuando apoyamos a las personas lesionadas, servimos a la comunidad en general al fomentar la responsabilidad, la equidad y prácticas de seguros responsables. Sus derechos merecen una revisión cuidadosa antes de cualquier decisión final.
¿Por qué ocurren lesiones por seguro de mala fe en Gainesville?
¿Por qué ocurren lesiones por seguro de mala fe en Gainesville? A menudo las vemos surgir cuando los aseguradores priorizan intereses financieros sobre las personas que acordaron proteger. Un titular de póliza puede sufrir daños cuando un asegurador dilata el pago, niega un reclamo válido o no investiga con el cuidado razonable. Estos fallos pueden interrumpir la atención médica, la estabilidad del hogar y la capacidad de cumplir con responsabilidades familiares o comunitarias.
La mala interpretación de la cobertura es otra causa común. Un asegurador puede leer el lenguaje de la póliza de manera demasiado restrictiva, ignorar hechos importantes o aplicar exclusiones sin una base justa. Un mal manejo de reclamos también puede causar daños graves, especialmente cuando los ajustadores pasan por alto evidencia, pierden plazos o comunican razones poco claras para la denegación. Reconocemos que usted depende del seguro para brindar apoyo en momentos vulnerables. Cuando un asegurador actúa de manera injusta, la lesión se extiende más allá del papeleo: afecta la confianza, los recursos y la dignidad que las personas experimentan al buscar beneficios por los que pagaron.
¿Qué debe hacer después de una lesión por seguro de mala fe en Gainesville?
Después de una lesión por seguro de mala fe en Gainesville, actúe rápidamente para proteger su reclamo y fortalecer el registro. Documente las comunicaciones del reclamo, preserve evidencia de la lesión y evite pasos que puedan debilitar su posición. Conéctese con un abogado lo antes posible para que entienda sus derechos y las obligaciones del asegurador.
Documentar las Comunicaciones del Reclamo
Comience a construir un registro claro tan pronto como el asegurador se comunique con usted, porque las comunicaciones sobre el reclamo a menudo revelan si la compañía manejó su reclamo por lesiones en Gainesville de manera justa. Guarde cada carta, correo electrónico, mensaje de texto, correo de voz y mensaje del portal de reclamos en un archivo organizado. Registre fechas, nombres, títulos, números de teléfono y el contenido de cada conversación, especialmente cuando un ajustador hace una promesa o solicita más información. Estas líneas de tiempo de comunicación nos ayudan a identificar retrasos, explicaciones cambiantes o demandas irrazonables que pueden mostrar mala fe. También mantenga copias de formularios presentados, declaraciones de cobertura, ofertas de acuerdo y denegaciones. La evidencia de reparación relacionada con las discusiones del reclamo, estimaciones o instrucciones del asegurador debe permanecer vinculada al mensaje que la provocó. Una documentación cuidadosa nos permite servir a sus intereses con precisión, responsabilidad y propósito.
Preserve Evidence of Injury
Los registros de comunicación sólidos funcionan mejor cuando también preserva evidencia que demuestre la lesión, la pérdida y la respuesta del asegurador a ambas. Guarde registros médicos, documentos de alta, recetas, estimaciones de reparación, facturas y cada documento que muestre cómo la lesión afectó las responsabilidades diarias. Fotos con fecha y hora de lesiones, propiedad dañada, condiciones inseguras y progreso de recuperación pueden ayudar a confirmar qué sucedió y cuándo. Si alguien fue testigo del incidente, pida una declaración de testigo mientras los recuerdos aún están claros. Mantenga ropa, equipo roto, empaques u otros artículos físicos en un lugar seguro sin alterarlos. Al organizar la evidencia temprano, ayudamos a proteger la verdad, apoyar un trato justo y servir a todos los involucrados con precisión, integridad y respeto durante el proceso de reclamo.
Contactar a un Abogado
Póngase en contacto con un abogado lo antes posible si sospecha de retraso, denegación o presión injusta por parte de un asegurador. La orientación temprana ayuda a proteger sus derechos mientras continúa cumpliendo con sus responsabilidades médicas, familiares y laborales. El abogado puede revisar el lenguaje de la póliza, las comunicaciones de reclamos y los plazos antes de que el asegurador forme el registro en su contra.
Ayudamos a construir una estrategia de caso que refleje sus pérdidas, necesidades de tratamiento y la conducta del asegurador. También creamos una lista de verificación de documentación que incluye registros médicos, fotografías, facturas, información salarial, correos electrónicos del ajustador y cartas de denegación. Al actuar con prontitud, preservamos evidencia, reducimos errores y posicionamos su reclamo para negociación, litigio o responsabilidad bajo la ley de seguros de mala fe de Florida cuando sea necesario.
Evidencia Crítica en un Caso de Lesiones por Mala Fe de Seguro en Gainesville
Le ayudamos a identificar la evidencia que puede mostrar cómo el asegurador manejó su reclamo de lesiones y si actuó de mala fe. Los registros clave a menudo incluyen documentos de póliza de seguro, registros de comunicación de reclamos e historial de ofertas de acuerdo, evidencia de tratamiento médico y datos del vehículo del accidente original.
Para una mirada en profundidad sobre por qué la documentación médica es la columna vertebral de cada reclamo exitoso, lea: Por qué los Registros Médicos Son Importantes en Casos de Lesiones Personales.
Documentos de Póliza de Seguro
En un caso de lesiones por mala fe de seguros en Gainesville, los documentos de la póliza de seguros definen los deberes, límites, exclusiones y obligaciones de manejo de reclamos que rigen la disputa. Revisamos la página de declaraciones, endosos, formularios de cobertura y enmiendas para determinar qué protección compraste y qué prometió proporcionar el asegurador. Estos documentos nos ayudan a medir la conducta de la compañía contra el contrato escrito, incluyendo las obligaciones de prueba y cualquier cronograma requerido para beneficios, notificación, investigación o pago. Cuando atendemos a personas lesionadas, debemos fundamentar cada argumento en el lenguaje real de la póliza, no en suposiciones. Una revisión clara de la póliza puede revelar exclusiones mal aplicadas, concesiones de cobertura ignoradas o límites inapropiados. Al organizar estos materiales temprano, protegemos tus derechos, apoyamos la responsabilidad y preparamos un reclamo de mala fe enfocado.
Registros de Comunicación de Reclamos
Debido a que la mala fe a menudo aparece en las palabras y omisiones del asegurador, los registros de comunicación de reclamos pueden convertirse en algunas de las pruebas más importantes en un caso de lesiones por mala fe de seguros en Gainesville. Revisamos cartas, correos electrónicos, mensajes del portal, notas de llamadas grabadas y registros de comunicación de facturación para identificar retrasos, explicaciones cambiantes o información ignorada. Estos registros nos ayudan a mostrar si el asegurador manejó tu reclamo con equidad, precisión y respeto por sus deberes.
También examinamos cómo cada respuesta afectó la estrategia de negociación: una denegación vaga o una solicitud tardía pueden presionarte injustamente. Cuando las comunicaciones hacen referencia a pruebas de daños, plazos perdidos o cronogramas de tratamiento, pueden revelar si el asegurador consideró el reclamo de manera honesta. Al preservar estos registros, protegemos tu capacidad para atender a tu familia, restaurar la estabilidad y buscar responsabilidad.
Evidencia de Tratamiento Médico
Cuando un asegurador cuestiona el valor o la causa de una lesión, la evidencia de tratamiento médico a menudo se convierte en la base de una reclamación de mala fe. Reunimos registros que incluyen diagnósticos, planes de tratamiento, referencias, imágenes, recetas, progreso de la terapia y opiniones de médicos. Estos materiales conectan la lesión con el incidente y te ayudan a presentar el impacto humano y financiero completo de los beneficios retrasados o denegados.
También comparamos la documentación médica con la evidencia de responsabilidad, porque la consistencia fortalece la credibilidad. Si el asegurador ignoró registros claros, minimizó hallazgos objetivos o se basó en revisiones incompletas, esa conducta puede respaldar tu reclamación. Durante la negociación de acuerdos, la evidencia de tratamiento bien organizada nos da ventaja para mostrar lo que el asegurador sabía, cuándo lo supo y por qué una evaluación justa requería una acción rápida y cuidadosa.
Historial de Ofertas de Acuerdo
La evidencia de tratamiento médico establece el valor de la lesión, pero el historial de ofertas de acuerdo muestra cómo el asegurador respondió a esa evidencia. Revisamos cada demanda, contraoferta, retraso y denegación para determinar si la compañía actuó de manera justa cuando necesitabas que manejara los asuntos de manera responsable. Una fuerte prueba de responsabilidad y registros médicos completos a menudo requieren que un asegurador reevalúe el riesgo y haga una oferta razonable. Cuando las ofertas permanecen irrazonablemente bajas a pesar de la evidencia clara, ese patrón puede respaldar una reclamación de mala fe. También examinamos el tiempo, la comunicación y si el asegurador explicó su valoración de manera significativa. Este historial importa porque revela conducta, no solo números. Al preservar cartas, correos electrónicos y notas de negociación, ayudamos a mostrar si el asegurador atendió la reclamación con diligencia, honestidad y respeto.
Evidencia del Registrador de Datos de Eventos (EDR) en Casos de Seguro de Mala Fe
En casos de mala fe derivados de accidentes automovilísticos, una de las pruebas más poderosas que el asegurador puede haber ignorado —o evitado deliberadamente— es el Grabador de Datos de Eventos (EDR), comúnmente llamado la “caja negra” del vehículo. La mayoría de los vehículos de pasajeros fabricados después de 2012 contienen un EDR que captura velocidad, fuerza de frenado, posición del acelerador, entrada de dirección y estado del cinturón de seguridad en los segundos previos al impacto. Estos datos pueden establecer de manera definitiva cómo ocurrió el choque —y cuando un asegurador niega o subestima un reclamo disputando la naturaleza de la colisión, el registro del EDR puede exponer esa posición como irrazonable.
Enviamos cartas de conservación formales inmediatamente después de la retención, exigiendo la preservación de todos los sistemas EDR antes de que los datos sean sobrescritos cuando se enciende el motor. Si un asegurador llevó a cabo su investigación sin recuperar los datos EDR disponibles, ese fallo investigativo puede constituir en sí mismo evidencia de un manejo inadecuado del reclamo.
Aprenda más sobre cómo se utilizan estos datos: Cómo los Datos de la Caja Negra Pueden Ayudar su Caso de Accidente Automovilístico.
Para el contexto regulatorio federal, consulte: Grabadores de Datos de Eventos de NHTSA.
Efectos a Largo Plazo de las Lesiones por Seguro de Mala Fe en Gainesville
Reconocemos que la conducta de mala fe del seguro puede dejarlo enfrentando tratamiento médico retrasado, lesiones que empeoran y complicaciones evitables. También vemos cómo los beneficios negados o retrasados pueden crear tensión financiera, especialmente cuando las facturas médicas, los ingresos perdidos y los gastos diarios continúan creciendo. Consideramos el sufrimiento emocional que usted soporta también, porque la incertidumbre prolongada puede afectar su salud, estabilidad y capacidad para avanzar.
Tratamiento Médico Retrasado
Debido a que las aseguradoras a menudo controlan el acceso a aprobaciones, pagos y redes de proveedores, una decisión de reclamo retrasada puede convertirse rápidamente en un retraso en el tratamiento médico. Cuando la atención necesaria se detiene, su condición puede empeorar, la recuperación puede tardar más y pueden surgir complicaciones prevenibles. Vemos cómo los plazos perdidos y la presión de los reclamos pueden obligar a las personas lesionadas a esperar por imágenes, terapia, cirugía o evaluaciones médicas que deberían ocurrir de inmediato. Como defensores que valoran el servicio, nos enfocamos en cómo estos retrasos afectan su salud, función diaria y capacidad para cuidar de otros. La conducta de mala fe puede ocurrir cuando una aseguradora ignora registros, retrasar la autorización o exigir documentación repetida sin una razón justa. Le ayudamos a documentar la cronología, conectar el retraso con el daño médico y buscar responsabilidad con diligencia y propósito. Su atención no debería esperar.
Estrés Financiero
A menudo, los retrasos de seguros de mala fe crean un estrés financiero que dura mucho más allá de la lesión inicial. Reconocemos cómo las facturas médicas impagas, ingresos reducidos y gastos del hogar crecientes pueden limitar su capacidad para cuidarse a sí mismo y apoyar a quienes dependen de usted. Cuando una aseguradora retrasa o niega beneficios de manera irrazonable, proteja su posición financiera con una cuidadosa preservación de evidencia y documentación precisa de la cronología del reclamo. Estos registros pueden mostrar cuándo llegaron las facturas, cuándo se perdieron salarios y cuándo la aseguradora no actuó de manera responsable. También consideramos costos futuros, incluidos tratamiento continuo, rehabilitación y servicios de apoyo necesarios. Al abordar estas pérdidas directamente, le ayudamos a buscar una compensación que refleje el impacto económico total y preserve los recursos necesarios para continuar sirviendo a su familia y comunidad.
Angustia Emocional
Cuando un asegurador maneja incorrectamente una reclamación de lesión válida, el impacto emocional puede volverse tan grave como el daño financiero. Entendemos cómo los beneficios retrasados, la atención denegada y la incertidumbre repetida pueden hacerte sentir impotente mientras intentas recuperarte y apoyar a otros que dependen de ti. El sufrimiento emocional puede incluir ansiedad, depresión, interrupción del sueño, miedo y pérdida de estabilidad diaria.
Ayudamos a conectar estos daños con la conducta del asegurador a través de una documentación cuidadosa. Probar los daños emocionales a menudo requiere registros médicos consistentes, notas de consejería, diarios personales, observaciones familiares y testimonios que muestren cómo cambió tu vida. La evidencia de angustia mental también puede mostrar cómo la conducta de mala fe prolongó el sufrimiento más allá de la lesión original. Al presentar estos hechos de manera clara, trabajamos para proteger tu dignidad y buscar responsabilidad.
Probar la Responsabilidad en Casos de Lesiones por Mala Fe de Seguros en Gainesville
Para probar la responsabilidad en un caso de lesión por seguro de mala fe en Gainesville, debemos demostrar que el asegurador no manejó la reclamación con la justicia, diligencia y honestidad que la ley de Florida requiere. Evaluamos si la compañía investigó de manera oportuna, consideró los hechos disponibles y colocó los intereses del asegurado en igualdad de condiciones con los propios.
El estándar de responsabilidad se centra en la conducta del asegurador bajo las circunstancias, no meramente en si tomó una decisión incorrecta. Debemos conectar el retraso irrazonable, la denegación, la subvaloración o la falta de acuerdo con un daño real para usted. Esto requiere evidencia organizada, incluyendo el lenguaje de la póliza, registros de reclamaciones, documentación médica, comunicaciones de acuerdo y, cuando sea necesario, análisis de expertos.
Para obtener contexto sobre cómo los tribunales de Florida evalúan los valores de las reclamaciones por lesiones —que forman la base para medir el subpago del asegurador— lea: Promedio de Acuerdo por Accidentes de Auto en Florida.
La carga de la prueba recae en la parte que presenta la reclamación. Trabajamos para cumplir con esa carga construyendo un registro claro que muestre lo que el asegurador sabía, cuándo lo supo y cómo sus decisiones causaron pérdidas prevenibles.
Trato con Compañías de Seguros Después de una Lesión por Seguro de Mala Fe en Gainesville
Después de identificar la conducta que puede establecer la responsabilidad del asegurador, nos enfocamos en cómo debe comunicarse con la compañía de seguros en el futuro. Le ayudamos a proteger su reclamación manteniendo cada declaración clara, precisa y documentada. No adivine sobre los hechos, acepte presiones o proporcione comentarios grabados sin orientación. Las tácticas de la compañía de seguros pueden incluir retrasos, solicitudes selectivas de información o lenguaje que desplace la responsabilidad de nuevo hacia usted.
Le animamos a continuar recibiendo atención médica, preservar registros y reportar cambios que afecten sus pérdidas. Al mismo tiempo, gestionamos las comunicaciones para que el asegurador no pueda usar la confusión o la emoción en su contra. Nuestra estrategia de acuerdo se centra en la evidencia, la equidad y la responsabilidad — no en la prisa. Cuando sirve a su familia, pacientes, clientes o comunidad, tiene derecho a un proceso que respete sus responsabilidades. Trabajamos para mantener al asegurador enfocado en sus obligaciones mientras usted se concentra en la recuperación y en las personas que dependen de usted.
Qué Esperar Durante un Proceso de Reclamación por Lesiones de Seguro de Mala Fe en Gainesville
Comenzamos revisando su póliza e historial de reclamaciones para identificar lo que el asegurador debía y dónde falló en actuar adecuadamente. Luego documentamos conducta indebida del asegurador, negociamos por compensación por lesiones y presionamos por una resolución justa basada en la evidencia. Si el asegurador aún se niega a cumplir con sus obligaciones, podemos presentar una demanda por mala fe para proteger sus derechos.
Revisando Su Póliza y Reclamación
Cuando comienza un reclamo por lesiones de seguro de mala fe en Gainesville, revisamos la póliza y el archivo del reclamo para identificar lo que el asegurador prometió, lo que recibió y cómo respondió. Examinamos el lenguaje de la póliza para confirmar la cobertura, exclusiones, deberes después de la pérdida, plazos y límites que pueden afectar su recuperación. Luego realizamos una evaluación del reclamo, comparando la posición del asegurador con los hechos disponibles en el momento en que se tomaron las decisiones. Esto nos ayuda a entender si la compañía evaluó sus necesidades de manera justa y cumplió con sus obligaciones con cuidado. También consideramos las tácticas del asegurador que pueden influir en la negociación del pago, incluidas interpretaciones restrictivas, solicitudes de información repetidas o subvaluación de lesiones. Al organizar estos problemas temprano, le ayudamos a avanzar con propósito, responsabilidad y una visión clara de la dirección del reclamo.
Documentando la Mala Conducta del Asegurador
A medida que se desarrolla el registro del reclamo, documentamos la mala conducta del asegurador al preservar los hechos que muestran cómo la compañía manejó su reclamo y si actuó de manera justa. Reunimos cartas de denegación, notas del ajustador, registros médicos, historiales de pagos y registros de comunicación para crear una línea de tiempo clara. Esto nos ayuda a evaluar el manejo del reclamo, identificar retrasos y comparar cada decisión con el lenguaje de la póliza. También examinamos la interpretación de la póliza para determinar si el asegurador se basó en una lectura razonable o se comprometió en un razonamiento forzado para limitar la responsabilidad. Cuando emergen patrones de mala conducta, como solicitudes repetidas de documentos ya proporcionados o reversiones inexplicables, las marcamos cuidadosamente. Nuestro objetivo es proteger su capacidad para buscar responsabilidad mientras honramos su necesidad de una guía constante y respetuosa durante un proceso difícil.
Negociando la Compensación por Lesiones
Después de documentar la mala conducta del asegurador, la fase de negociación se centra en conectar esa conducta con el valor total de su reclamación por lesiones. Presentamos la documentación de la reclamación que muestra necesidades médicas, ingresos perdidos, dolor y las fallas en el manejo del asegurador. A través de la preservación cuidadosa de evidencia, protegemos registros, mensajes, facturas y detalles de testigos que apoyan su posición. Gestionamos la comunicación con el asegurador para que sus declaraciones permanezcan precisas, consistentes y centradas en la recuperación.
Durante la negociación de acuerdo, presionamos por una compensación que refleje tanto la lesión como el daño causado por la demora, la negación o la presión injusta. Le ayudamos a evaluar ofertas con disciplina, no con miedo, y explicamos si una propuesta satisface sus necesidades a largo plazo. Nuestro papel es abogar firmemente mientras mantenemos sus objetivos, dignidad y servicio a los demás en el centro de atención.
Presentación de una demanda por mala fe
Si el asegurador aún se niega a resolver la reclamación de manera justa, presentar una demanda por mala fe traslada la disputa a un proceso legal formal. Preparamos la queja, identificamos la mala conducta del asegurador y conectamos cada acto ilícito con el daño que sufrió. También revisamos la investigación de cobertura, la cronología de la reclamación, la correspondencia, el lenguaje de la póliza y la conducta de acuerdo para mostrar dónde el asegurador falló en sus deberes.
Durante el litigio, podemos intercambiar evidencia, interrogar testigos y buscar materiales internos de la reclamación que revelen cómo se tomaron las decisiones. Le guiamos a través de cada paso, porque buscar responsabilidad puede proteger no solo su recuperación, sino también los estándares que ayudan a otros a recibir un trato justo. Si el asegurador continúa negando la responsabilidad, presentamos el caso en la corte y solicitamos los daños que la ley permite.
Compensación por daños por lesiones de seguros de mala fe en Gainesville
En un reclamo de seguro de mala fe en Gainesville, la compensación puede extenderse más allá de la cantidad que el asegurador debería haber pagado bajo la póliza. Cuando un asegurador dilata, niega o subestima un reclamo válido, le ayudamos a buscar una recuperación que refleje el daño total causado por esa mala conducta. Esto puede incluir beneficios no pagados, intereses, honorarios de abogados, costos de litigio y otras pérdidas directamente relacionadas con la falta de acción justa del asegurador.
También nos enfocamos en construir un registro claro. Una documentación económica sólida puede mostrar cómo la conducta del asegurador afectó las facturas, los ingresos, el crédito o el acceso a la atención necesaria. Igualmente importante, reconocemos que puede necesitar apoyo emocional mientras enfrenta presión financiera e incertidumbre.
Nuestro papel es proteger sus derechos, presentar el reclamo con disciplina y buscar responsabilidad del asegurador. Al hacerlo, le ayudamos a avanzar mientras honramos el propósito más amplio del seguro: servir a las personas cuando más necesitan protección.
Daños Económicos vs. No Económicos en Casos de Seguro de Mala Fe en Gainesville
Distingimos pérdidas económicas, como facturas médicas, ingresos perdidos y costos de reparación, de daños no económicos, incluyendo dolor, angustia y reducción de la calidad de vida. En los casos de seguro de mala fe en Gainesville, le ayudamos a conectar cada categoría de daño con la conducta indebida del asegurador. También nos enfocamos en establecer el valor de los daños a través de registros, análisis de expertos y evidencia clara.
Pérdidas Económicas Explicadas
Calcule primero el daño financiero, porque las pérdidas económicas a menudo forman la base de una reclamación por lesiones de mala fe en el seguro en Gainesville. Identificamos costos medibles que un asegurador debería haber considerado, incluyendo facturas médicas, gastos de rehabilitación, salarios perdidos, capacidad de ganancia reducida, daños a la propiedad y costos necesarios de su bolsillo. Cuando atendemos a personas lesionadas, le ayudamos a organizar los registros para que el cálculo de la pérdida económica refleje la carga total impuesta a su hogar.
La prueba sólida de los daños es importante. Reunimos facturas, declaraciones de salarios, registros fiscales, planes de tratamiento, recibos de farmacia y evaluaciones de expertos cuando es necesario. Estos documentos muestran cuánto vale la reclamación y por qué los beneficios retrasados, denegados o pagados insuficientemente causaron un daño financiero real. Al presentar números claros, ayudamos a responsabilizar al asegurador y proteger su capacidad de recuperarse.
Daño No Económico
Aunque las pérdidas económicas muestran el costo medible de la mala conducta de un asegurador, el daño no económico captura el impacto personal que no aparece ordenadamente en una factura o declaración de salarios. Reconocemos que los beneficios retrasados o denegados pueden profundizar la ansiedad, tensar las relaciones familiares y dejarlo sintiéndose abandonado cuando el apoyo debería estar presente. En los casos de mala fe en Gainesville, estos daños pueden surgir durante disputas de interpretación de pólizas o resolución prolongada de disputas de cobertura, especialmente cuando la conducta de un asegurador interrumpe su recuperación y sentido de seguridad.
Vemos el daño no económico como parte del costo humano total, no como un pensamiento posterior. Cuando atendemos a clientes que enfrentan prácticas de seguros injustas, nos enfocamos en cómo la mala conducta afectó su dignidad, tranquilidad, vida diaria y confianza en la protección que prometía la póliza.
Demostrando el Valor del Daño
Cuando la conducta de mala fe de un asegurador causa daño, probar el valor de los daños requiere más que listar facturas impagas o describir angustia. Le ayudamos a conectar los daños económicos, como gastos médicos, ingresos perdidos y cuidado futuro, con la demora, negación o pago insuficiente del asegurador. También evaluamos los daños no económicos, incluyendo dolor, ansiedad, pérdida de dignidad y alteración de la vida familiar, con evidencia que muestra el verdadero impacto humano.
La preservación de evidencia sólida apoya cada categoría de pérdida. Reunimos registros, correspondencia, opiniones de expertos y declaraciones de testigos antes de que los detalles esenciales se desvanezcan. Durante la negociación de un acuerdo, presentamos los daños de manera clara y organizada, mostrando tanto el daño financiero medible como las consecuencias personales. Nuestro objetivo es honrar su experiencia, proteger sus derechos y buscar un valor que refleje el alcance total del daño.
Cuando un caso de lesiones por mala fe de seguros en Gainesville va a juicio vs. acuerdo
Porque cada caso de seguro de mala fe depende de la conducta del asegurador, la fuerza de la evidencia y los daños en juego, evaluamos estrategias de acuerdo y juicio desde el principio en lugar de tratarlas como caminos separados. Trabajamos contigo para identificar qué resolución sirve mejor a tus necesidades, a tu familia y al objetivo más amplio de la responsabilidad.
El acuerdo puede proporcionar certeza, privacidad y acceso más rápido a fondos para atención médica, ingresos perdidos o apoyo a largo plazo. El juicio puede volverse necesario cuando el asegurador se niega a valorar la reclamación de manera justa o continúa negando la responsabilidad a pesar de pruebas claras. Evaluamos los factores de riesgo del juicio, incluidos los hechos en disputa, la credibilidad de los testigos, el testimonio de expertos, el historial de documentos y el tiempo requerido para llegar a un tribunal.
También consideramos el impacto de los veredictos del jurado porque un veredicto puede influir en la compensación, la palanca y el manejo futuro de la reclamación. Nuestro papel es preparar cada caso a fondo, para que las discusiones de acuerdo se mantengan informadas y el juicio siga siendo una opción creíble.
Leyes de Florida que pueden afectar tu caso de seguro de mala fe en Gainesville
La estrategia de juicio y acuerdo depende en gran medida de la ley de Florida, que define los deberes de un asegurador, los plazos y la exposición a reclamaciones de manejo injusto. Evaluamos estas reglas cuidadosamente porque tu reclamación puede afectar la estabilidad médica, el apoyo familiar y la capacidad de servir a otros con dignidad.
- Deberes de buena fe: La ley de mala fe de Florida requiere que los aseguradores manejen las reclamaciones de manera honesta, rápida y con el debido respeto a tus intereses.
- Prueba de mala conducta: Buscamos la mala fe del asegurador a través de notas de reclamación, posiciones de cobertura, patrones de retraso, subvaloración y comunicaciones que ignoran pruebas claras.
- Consecuencias financieras: Los estatutos de Florida pueden crear implicaciones de honorarios de abogados, exposición a intereses y otros recursos cuando la conducta de un asegurador causa daño evitable.
También guiamos los pasos de preservación de evidencia, incluyendo la conservación de cartas, correos electrónicos, facturas médicas, estimaciones de reparación y comunicaciones grabadas. Cuando entendemos la ley aplicable desde el principio, podemos proteger el registro, presentar la reclamación con firmeza y buscar responsabilidad con propósito.
Para obtener información sobre cómo presentar quejas de consumidores de seguros ante el estado, consulte: Departamento de Servicios Financieros de Florida — Reclamaciones de Seguros.
El Estatuto de Limitaciones para Casos de Lesiones por Seguros de Mala Fe en Gainesville
Aunque los plazos pueden variar según el tipo de reclamación y la historia procesal, el estatuto de limitaciones de Florida puede afectar significativamente un caso de lesiones por seguros de mala fe en Gainesville, por lo que evaluamos el tiempo desde el principio. Según la reforma de responsabilidad civil de Florida de 2023 (HB 837, efectiva el 24 de marzo de 2023), el plazo para presentar una demanda por lesiones personales contra la parte culpable es de dos años a partir de la fecha del accidente — y una reclamación de lesiones subyacente debilitada o barrida por el tiempo reduce significativamente su apalancamiento de mala fe.
Antes de presentar una demanda por mala fe bajo el Estatuto de Florida §624.155, primero debe notificar un Avance de Remedio Civil al asegurador y presentarlo ante el Departamento de Seguros de Florida, dando al asegurador 60 días para subsanar la supuesta violación. Los plazos de denegación de cobertura también son importantes porque una reclamación de mala fe puede no acumularse completamente hasta que la cobertura y los daños estén suficientemente establecidos — pero esperar le cuesta evidencia, memoria de testigos y posición de negociación. No espere.
Conserve cartas de reclamación, correos electrónicos, facturas médicas, estimaciones de reparación, documentos de póliza y notas de llamadas telefónicas. Guarde sobres y marcas de tiempo electrónicas. Al rastrear cuidadosamente las fechas, ayudamos a proteger su oportunidad de buscar justicia mientras respetamos los límites legales que rigen estas reclamaciones.
Cómo un Abogado de Lesiones por Seguros de Mala Fe en Gainesville Puede Ayudarle
Un abogado de lesiones por mala fe de seguros en Gainesville puede ayudarle a identificar si el asegurador manejó mal su reclamación, documentar el daño causado por esa conducta y buscar la compensación disponible bajo la ley de Florida. Revisamos las comunicaciones, los términos de la póliza, los registros médicos y el historial de pagos para determinar si la compañía de seguros colocó sus intereses por encima de los suyos.
También le ayudamos a presentar un registro claro, para que su reclamación refleje el impacto total en su salud, trabajo y capacidad para servir a aquellos que dependen de usted.
- Revisión de reclamaciones: Evaluamos apelaciones de retrasos, pagos insuficientes, tergiversaciones y denegaciones injustas de reclamaciones.
- Desarrollo de pruebas: Recopilamos pruebas que muestran cómo la conducta de mala fe aumentó las pérdidas y dificultades.
- Planificación de resolución: Desarrollamos una estrategia de negociación de pólizas para asegurar una compensación justa mientras nos preparamos para el litigio si es necesario.
Nuestro papel es proteger sus derechos, reducir la confusión y buscar responsabilidad con acción disciplinada y con propósito.
Cuándo contactar a un abogado de lesiones por mala fe de seguros en Gainesville
Cuando un asegurador dilata el pago, subestima tus lesiones, niega un reclamo válido o deja de comunicarse, contacta a un abogado de lesiones por mala fe en Gainesville antes de que la disputa cause un daño financiero más profundo. El momento de contacto es importante porque una orientación temprana puede proteger tus derechos, preservar plazos y prevenir errores evitables en comunicaciones escritas o grabadas.
Actúa cuando recibas una carta de denegación, solicitudes repetidas de documentos innecesarios, una oferta de acuerdo injusta o explicaciones inconsistentes sobre la cobertura. La acción rápida apoya la preservación de pruebas, incluyendo la correspondencia del reclamo, registros médicos, registros de pagos, documentos de póliza y notas de llamadas telefónicas. Estos materiales nos ayudan a entender lo que sucedió e identificar patrones de conducta irrazonable.
La participación temprana también nos permite desarrollar una estrategia legal que apoye tu recuperación y proteja a las personas que dependen de ti. Si estás enfocado en la recuperación, apoyando a la familia o continuando tu trabajo en la comunidad, podemos ayudar a abordar la disputa del reclamo.
Por qué necesitas un abogado de lesiones por mala fe en Gainesville con experiencia
Una vez que reconozca signos de mala fe, un abogado experimentado puede marcar la diferencia entre una reclamación estancada y un camino enfocado hacia la recuperación. Le ayudamos a proteger su derecho a un trato justo mientras continúa cuidando de su familia, su salud y su comunidad.
Los aseguradores a menudo controlan documentos, cronogramas y mensajes. Abordamos la preservación de pruebas temprano, revisamos los deberes de la póliza e identificamos conductas que pueden mostrar retraso, denegación o subpago irrazonables. Una comunicación cuidadosa de la reclamación también importa: gestionamos respuestas, reducimos declaraciones erróneas y mantenemos presión sobre la aseguradora para que explique su posición.
La experiencia fortalece el apalancamiento en la negociación porque los aseguradores saben cuándo el abogado puede documentar daños, desafiar excusas y prepararse para el litigio. También construimos una estrategia de acuerdo que refleja sus pérdidas, necesidades futuras y recursos legales disponibles. Con una defensa enfocada, trabajamos para convertir un proceso injusto en una demanda disciplinada de responsabilidad y compensación significativa para usted.
Cómo Elegir el Abogado de Lesiones por Mala Fe en Seguros de Gainesville Adecuado para Su Caso
Porque las reclamaciones de mala fe exigen tanto conocimiento de seguros como juicio en litigios, elige un abogado de Gainesville que pueda evaluar la póliza, el historial de reclamaciones y la conducta del asegurador con precisión. Busca un abogado que trate tu caso como una responsabilidad para restaurar la equidad, no meramente como una disputa sobre el pago.
Comienza con la revisión de la póliza. Tu abogado debe identificar cobertura, exclusiones, plazos y deberes que dan forma a la reclamación. A continuación, pregunta cómo la firma maneja la preservación de pruebas, incluyendo cartas, notas de reclamaciones, registros médicos, estimaciones de reparación y comunicaciones con ajustadores. La documentación sólida de daños también es importante, porque las pérdidas deben ser claras, organizadas y respaldadas.
También debes evaluar la comunicación con el cliente. Mereces actualizaciones directas, respuestas prácticas y orientación honesta sobre riesgos y opciones. El abogado adecuado se preparará para la negociación mientras se mantiene listo para presentar una demanda si el asegurador se niega a actuar de manera justa, y mantendrá tus necesidades en el centro de todo.
¡Reseñas Reales de Nuestros Clientes!
Anna T. ★★★★★
“Mi compañía de seguros seguía pidiendo más documentación a pesar de que ya había proporcionado todo, y cuando finalmente respondieron, la oferta fue insultante. Anidjar & Levine reconocieron de inmediato que esto era conducta de mala fe, presentaron los avisos necesarios y lucharon para conseguirme lo que mi póliza realmente debía. Fueron compasivos, organizados y absolutamente implacables. No puedo recomendarlos lo suficiente.”
Stephen P. ★★★★★
“Después de mi accidente, mi asegurador alargó el proceso durante meses mientras mis facturas médicas se acumulaban. Finalmente llamé a Anidjar & Levine y todo cambió. Se hicieron cargo de todas las comunicaciones, documentaron cada retraso y presionaron con fuerza. La resolución que recibí fue muy superior a lo que el asegurador había ofrecido por su cuenta. Si tu compañía de seguros te está dando largas, llama a esta firma.”
Jackie Sheen ★★★★★
“No tenía idea de que tenía el derecho a demandar a mi propia compañía de seguros por la forma en que manejaron mi reclamo. Anidjar & Levine explicaron todo claramente, me guiaron a través del proceso paso a paso y se aseguraron de que el asegurador fuera responsable. Me trataron como a una persona, no como a un número de caso, y los resultados lo demostraron. Estoy verdaderamente agradecido por este equipo.”
Acerca de las Oficinas Legales de Anidjar & Levine
Fundada en 2005 por Marc Anidjar y Glen Levine, la firma comenzó como una operación de dos personas trabajando desde una sala de conferencias de una oficina de construcción. En los últimos 20 años, ese modesto comienzo ha crecido hasta convertirse en una de las prácticas de lesiones personales más reconocidas de Florida, con más de $1 mil millones recuperados en acuerdos para clientes lesionados en todo el estado. Llevamos esa misma determinación y profundidad de experiencia a cada caso que manejamos.
Las Oficinas Legales de Anidjar & Levine brindan representación legal enfocada a los asegurados y a las personas lesionadas en Gainesville que enfrentan prácticas de seguros injustas. Reconocemos que servir a los demás a menudo significa proteger a las familias, restaurar la estabilidad y hacer que los aseguradores rindan cuentas cuando retrasan, niegan o subestiman reclamaciones válidas.
Nuestra historia de abogados locales refleja años de trabajo en comunidades de Florida, donde hemos ayudado a los clientes a navegar por difíciles disputas de lesiones y seguros. A través de una defensa centrada en el cliente, escuchamos sus preocupaciones, explicamos sus opciones y buscamos la compensación que se le debe con atención cuidadosa a cada detalle.
También le asistimos a través del proceso de manejo de reclamaciones, desde la revisión del lenguaje de la póliza hasta desafiar conductas de mala fe. Nuestro equipo proporciona orientación práctica sobre la documentación de lesiones, incluyendo cómo preservar registros médicos, fotografías, estimaciones de reparación y comunicaciones con aseguradores. Cuando necesite orientación constante, estamos preparados para estar a su lado y trabajar hacia una resolución justa.
Los resultados pasados no garantizan un resultado similar en casos futuros. Cada caso se evalúa individualmente en función de sus hechos y circunstancias únicas.
Preguntas Frecuentes
¿Pueden las Reclamaciones de Mala Fe Involucrar Seguros de Salud, Automóviles o de Propietarios?
Sí, las reclamaciones de mala fe pueden involucrar cobertura de salud, seguro de auto o seguro de propietarios cuando las aseguradoras retrasan, niegan o pagan por debajo de las reclamaciones válidas. Le ayudamos a evaluar si una negación de auto, la negativa a autorizar tratamiento médico o el pago por debajo de los límites de la póliza violan los deberes legales. Nos enfocamos en la responsabilidad, porque las prácticas de seguros justas protegen a las familias, pacientes y comunidades. Cuando las aseguradoras priorizan las ganancias sobre las obligaciones, buscamos remedios que sirvan a la justicia.
¿Presentar una reclamación de mala fe aumentará mis primas de seguro?
Presentar una reclamación de mala fe no debería aumentar automáticamente sus primas. Le ayudamos a entender el impacto de las reclamaciones porque las aseguradoras deben basar los aumentos de primas en factores de suscripción legales, no en represalias. Si está sirviendo a su familia o comunidad y necesita que la cobertura esté protegida, examinamos los términos de la póliza, el historial de reclamaciones y la conducta de la aseguradora. No debería enfrentar un castigo por hacer valer sus derechos. Cuando ocurren aumentos, revisamos si la aseguradora puede justificarlos con razones legítimas.
¿Puedo demandar a mi propia compañía de seguros por mala fe?
Sí, puede demandar a su propia compañía de seguros por mala fe cuando niega, retrasa o paga por debajo de una reclamación válida de manera irrazonable. Le recomendamos que mantenga una lista de verificación de evidencia que incluya la póliza, la correspondencia de reclamaciones, estimaciones, registros médicos y el historial de pagos. Antes de actuar, recomendamos una consulta con un abogado para que entienda los plazos, los requisitos de notificación, los daños y si la aseguradora violó su deber de tratarlo de manera justa.
¿Las reclamaciones de seguro de mala fe son registros públicos en Florida?
Sí, las reclamaciones de seguros de mala fe pueden convertirse en parte del registro público en Florida cuando se presentan en la corte. Los alegatos, mociones, órdenes y alguna correspondencia del asegurador pueden ser accesibles a través de los registros judiciales. Sin embargo, las reglas de confidencialidad pueden proteger los términos de acuerdo, comunicaciones privilegiadas, información médica o documentos sellados. Recomendamos una revisión cuidadosa antes de presentar, porque el acceso público puede afectar la privacidad, la estrategia y a las personas a las que pretendes servir de manera responsable.
¿Qué pasa si mi asegurador culpó a un ajustador de terceros?
Tu asegurador no puede simplemente usar un ajustador de terceros como un escudo para evitar la responsabilidad. Examinaríamos la póliza, las comunicaciones, las notas de la reclamación y la autoridad otorgada al ajustador. Si el asegurador controló las decisiones, retrasó el pago o ignoró evidencia, la responsabilidad de terceros puede no anular tu reclamación. Te ayudamos a identificar quién actuó de manera injusta, preservar registros y exigir que cada parte responsable responda por el daño causado a tu familia.
¿Qué pasos debo seguir antes de presentar una demanda por mala fe en Florida?
Antes de presentar una demanda por mala fe bajo el Estatuto de Florida §624.155, debes entregar un Aviso de Remedio Civil (CRN) al asegurador y presentarlo ante el Departamento de Seguros de Florida. Esto le da al asegurador 60 días para subsanar la supuesta violación pagando la reclamación o corrigiendo su conducta. Solo después de que expire ese plazo sin una solución puedes presentar la demanda. Omitir este paso puede impedir completamente tu reclamación por mala fe. Nos encargamos del proceso de CRN y seguimos cada plazo desde el día en que tomamos tu caso.
¿Cómo afecta la Reforma de Responsabilidad Civil de Florida de 2023 (HB 837) a las reclamaciones de lesiones subyacentes que conducen a disputas de mala fe?
La HB 837 de Florida (efectiva el 24 de marzo de 2023) afecta directamente las reclamaciones por lesiones subyacentes que a menudo dan lugar a disputas de mala fe. La ley redujo el plazo para presentar demandas por lesiones personales de 4 años a dos años, y adoptó una regla de culpa comparativa modificada bajo la cual ser considerado 50% o más culpable impide la recuperación por completo. Debido a que los aseguradores ahora tienen herramientas más fuertes para retrasar, disputar y reducir los pagos por lesiones, la frecuencia y las apuestas de la conducta de mala fe han aumentado. Monitoreamos tanto la reclamación por lesiones como la conducta de manejo del asegurador simultáneamente para proteger su posición en ambos frentes.
Si enfrenta retrasos injustos, negaciones o pagos subvaluados después de una reclamación por lesiones, estamos listos para ayudar.
Un abogado de lesiones por mala fe de The Law Offices of Anidjar & Levine en Gainesville puede revisar su póliza, proteger sus derechos y buscar la compensación que se le debe.
Entendemos cómo operan los aseguradores y sabemos cómo hacer que rindan cuentas.
Si su reclamación involucra una colisión de vehículos, nuestro Abogado de Accidentes de Auto en Gainesville también puede ayudarle a explorar sus opciones legales.
Contáctenos hoy para una consulta gratuita sobre su reclamación de lesiones por mala fe.

