
Las Oficinas Legales de Anidjar y Levine ayudan a los asegurados de Florida a evaluar la cobertura del seguro de propiedad y a perseguir beneficios después de filtraciones, tuberías rotas, fallos de electrodomésticos o daños por agua relacionados con tormentas.Un abogado de reclamaciones de propiedad en Florida por daños por agua y tuberías puede organizar fotografías, estimaciones de reparación, informes de inspección y correspondencia, y abordar exclusiones, deducibles, requisitos de notificación, retrasos, subvaloración o denegaciones.Las pérdidas recuperables pueden incluir mitigación, reparaciones estructurales, propiedad personal, remediación de moho y alojamiento temporal.Para asistencia legal relacionada, visite nuestra Página de Abogado de Lesiones Personales en Florida para obtener más información sobre derechos de reclamación, preservación de evidencia y opciones de disputa.
Principales Conclusiones
- Un abogado de reclamaciones de propiedad en Florida puede evaluar la cobertura por tuberías rotas, filtraciones, fallos de electrodomésticos, filtraciones en el techo y daños por agua relacionados con tormentas.
- El apoyo legal incluye revisar exclusiones, deducibles, requisitos de notificación, plazos y obligaciones de prueba de pérdida.
- Preserve fotografías, videos, registros de reparación, facturas, estimaciones, hallazgos de inspección y comunicaciones con aseguradoras inmediatamente después de la pérdida.
- Un abogado puede impugnar denegaciones de reclamaciones, retrasos en los pagos, subvaloración, cobertura de mitigación inadecuada y disputas sobre el alcance de las reparaciones o tasaciones.
- Las reclamaciones pueden incluir mitigación de emergencia, reparaciones estructurales, reemplazo de propiedad personal, reubicación temporal y remediación de moho, cuando esté cubierto.
Cómo Podemos Ayudar con Su Reclamación por Daños por Agua y Tuberías en Florida
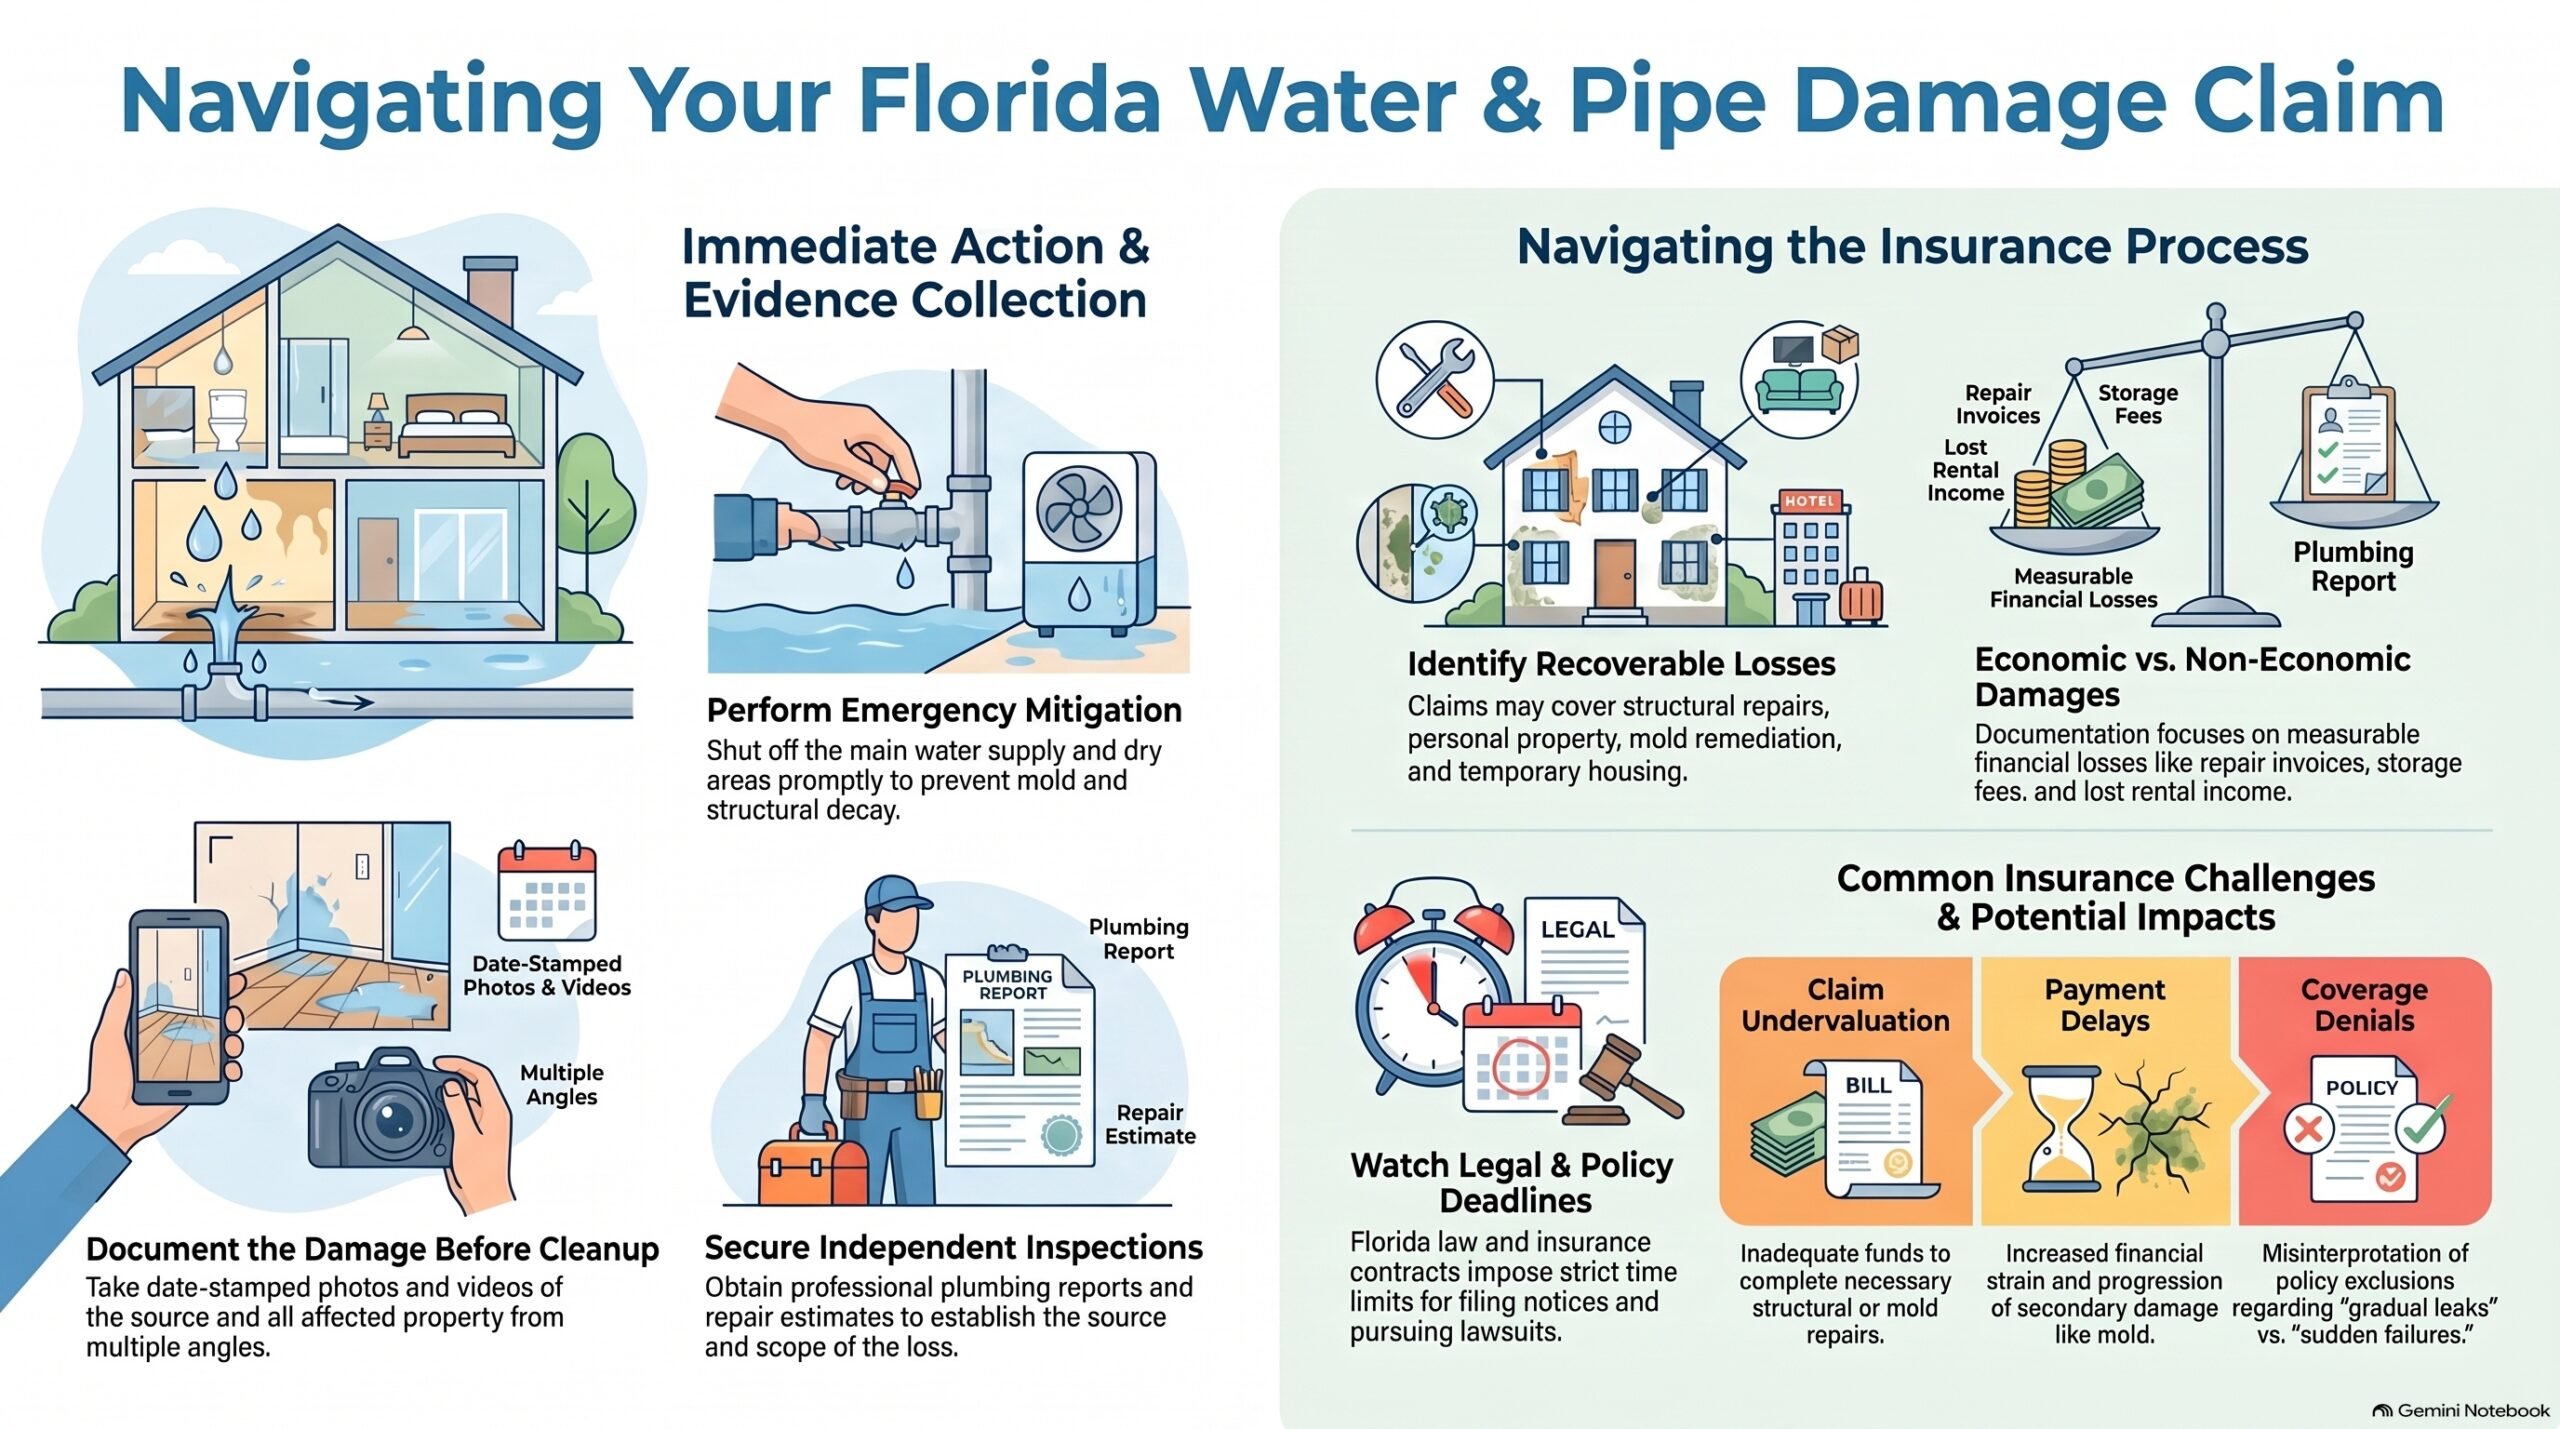
Una reclamación de propiedad en Florida que involucra daños por agua o tuberías puede requerir una documentación cuidadosa, análisis de pólizas y comunicación oportuna con las aseguradoras. Un equipo legal calificado puede ayudar a organizar fotografías, registros de reparaciones, facturas, hallazgos de inspección y correspondencia para que la reclamación presente un relato claro de la pérdida. El asesor puede revisar las disposiciones de cobertura aplicables, exclusiones, plazos y requisitos de prueba de pérdida, e identificar información que podría afectar la evaluación.
Cuando una aseguradora retrasa el pago, subestima los daños o emite una denegación, la representación puede ayudar a proteger los derechos contractuales del asegurado. La asistencia puede incluir la preparación de apelaciones de denegación de seguros, responder a explicaciones de cobertura y comunicarse con ajustadores u otros representantes. El equipo también puede examinar si las pérdidas asociadas, incluidos los gastos de reubicación temporal y los costos de remediación de moho, fueron considerados adecuadamente bajo la póliza.
A través de una preparación cuidadosa y una defensa profesional, el proceso puede volverse más organizado y transparente. El objetivo es ayudar a los propietarios de propiedades afectados a buscar un trato justo mientras les permite concentrarse en la seguridad, la recuperación y las necesidades de aquellos a quienes sirven.
Comprendiendo los Casos de Lesiones por Daños de Agua y Tuberías en Reclamaciones de Propiedad en Florida
En Florida, los casos de reclamación de daños por agua y tuberías generalmente surgen cuando fugas, tuberías reventadas o fallos de fontanería causan daños cubiertos a una vivienda o propiedad comercial. Estos casos requieren una revisión cuidadosa de la póliza de seguro, informes de daños, fotografías, estimaciones de reparación y comunicaciones con el asegurador. La cobertura puede depender de exclusiones, deducibles, requisitos de notificación y si la pérdida reclamada resultó de un evento repentino o de una condición continua.
La reclamación puede incluir costos por mitigación de emergencia, reparaciones estructurales, reemplazo de bienes personales y reubicación temporal. Los riesgos para la salud por moho también pueden volverse relevantes cuando la humedad permanece sin tratar, particularmente para los ocupantes con vulnerabilidades respiratorias. Las discrepancias frecuentemente conciernen al alcance y valor de las reparaciones cubiertas, creando potenciales disputas de tasación de seguros. Una evaluación exhaustiva ayuda a aclarar las obligaciones de la póliza, preservar evidencia e identificar retrasos o pagos insuficientes. Los profesionales que atienden a los propietarios de propiedades afectadas pueden proporcionar orientación organizada mientras tratan cada reclamación con precisión, diligencia y respeto.
Causas Comunes de Daños por Agua y Tuberías en Reclamaciones de Propiedad en Florida
Los daños por agua y tuberías en propiedades de Florida comúnmente resultan de tuberías reventadas, filtraciones en techos, fallos de electrodomésticos y inundaciones relacionadas con tormentas. Cada causa puede afectar los materiales estructurales, los bienes personales y el alcance de una reclamación de seguro de diferentes maneras. Identificar la fuente y documentar los daños resultantes son pasos importantes para evaluar la cobertura y buscar una compensación adecuada.
Tuberías Reventadas
Cuando una tubería estalla, el agua puede propagarse rápidamente a través de paredes, techos, pisos y propiedades personales, creando daños extensos antes de que se contenga la fuente. Las causas comunes incluyen temperaturas bajo cero, corrosión, conexiones deterioradas, presión de agua excesiva y fallos repentinos en sistemas de plomería envejecidos. Los electrodomésticos, las líneas de suministro y los accesorios mal instalados también pueden romperse sin previo aviso. Los pasos de mitigación de emergencia incluyen cerrar el suministro de agua principal, desconectar la electricidad en las áreas afectadas cuando sea seguro hacerlo, eliminar el agua estancada y contactar a profesionales de restauración calificados. La acción rápida puede limitar el crecimiento de moho, la deterioración estructural y pérdidas adicionales a la propiedad personal. Los consejos para reclamaciones de seguros incluyen fotografiar la fuente y los daños, preservar los componentes fallidos, registrar los gastos de mitigación y notificar al asegurador de inmediato. Un inventario cuidadoso y una línea de tiempo clara pueden ayudar a documentar la reclamación y apoyar una evaluación justa de las pérdidas cubiertas.
Daños por filtraciones en el techo
Las filtraciones de agua en el techo pueden causar daños significativos por agua incluso cuando la apertura inicial parece menor. Tejas dañadas, flashing deteriorado, canalones obstruidos y los impactos relacionados con tormentas pueden permitir que el agua de lluvia entre debajo de los materiales del techo. Una vez dentro, la humedad puede propagarse a través del aislamiento, la estructura y el panel de yeso, creando una filtración en el techo que puede aparecer lejos del punto de entrada original. La humedad persistente puede debilitar los componentes estructurales, manchar los acabados interiores y contribuir al crecimiento de moho que amenaza la calidad del aire interior. Las fuertes lluvias, huracanes y la intensa luz solar de Florida pueden acelerar la deterioración del techo, haciendo que la inspección oportuna sea crucial. Los propietarios deben documentar los daños visibles, conservar los registros de reparación y tomar medidas razonables para prevenir pérdidas adicionales sin ocultar evidencia. Una evaluación cuidadosa puede ayudar a determinar si la condición del techo y los daños interiores resultantes respaldan una reclamación de seguro de propiedad. Los representantes que atienden a los propietarios afectados pueden ayudar a evaluar la cobertura y buscar beneficios apropiados.
Filtraciones de Agua de Electrodomésticos
Las fugas de agua de los electrodomésticos pueden desarrollarse a partir de líneas de suministro fallidas, sellos desgastados, conexiones sueltas o daños en componentes internos, permitiendo que el agua se propague a través de pisos, gabinetes, paredes y habitaciones adyacentes. Los lavavajillas, las lavadoras, los refrigeradores y los calentadores de agua comúnmente causan este tipo de daño a la propiedad. La detección rápida de fugas de agua puede limitar la deterioración estructural, el crecimiento de moho y el daño a las pertenencias personales. Los propietarios deben fotografiar las áreas afectadas, conservar los componentes dañados y reportar rápidamente la pérdida a la aseguradora correspondiente. Los consejos de mantenimiento preventivo incluyen inspeccionar las mangueras, reemplazar conectores envejecidos, verificar las válvulas de cierre y monitorear la humedad inusual cerca de los electrodomésticos. La documentación del mantenimiento, los servicios de emergencia, las estimaciones de reparación y los costos de reemplazo pueden apoyar una evaluación precisa de la reclamación. Un profesional calificado puede ayudar a identificar daños cubiertos, aclarar los requisitos de la póliza y proteger los intereses de los hogares afectados.
Inundaciones Relacionadas con Tormentas
Las inundaciones relacionadas con tormentas pueden forzar el agua a través de techos, ventanas, puertas y otras aberturas comprometidas, dañando techos, paredes, pisos, sistemas eléctricos y propiedades personales. Las fuertes lluvias, huracanes, tormentas tropicales y el drenaje inadecuado también pueden abrumar las defensas exteriores, permitiendo que el agua contaminada entre en la estructura. Evaluar rápidamente los daños en el techo puede ayudar a identificar la saturación oculta, los materiales debilitados y los peligros asociados con los componentes eléctricos o la inestabilidad estructural. Los propietarios deben documentar las áreas afectadas con fotografías, preservar los materiales dañados cuando sea seguro hacerlo y reportar las pérdidas de manera oportuna de acuerdo con los requisitos de seguro aplicables. Puede ser necesario un secado y limpieza profesional para prevenir el crecimiento de moho, limitar el deterioro y proteger a los ocupantes de condiciones insalubres. Cuando los aseguradores cuestionan si la inundación resultó de daños por viento cubiertos, agua en aumento excluida o mantenimiento retrasado, una guía experta puede ayudar a aclarar la evidencia, el lenguaje de la póliza y los recursos disponibles.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales en Florida Ahora!
Derechos Legales de las Víctimas de Daños por Agua y Tuberías en Propiedades de Florida
Cuando los daños por agua o tuberías afectan una propiedad en Florida, las víctimas lesionadas o económicamente perjudicadas pueden tener derechos legales para buscar compensación bajo las pólizas de seguro aplicables y la ley de Florida. La cobertura puede abordar reparaciones razonables, pérdidas de propiedad personal, gastos de vida adicionales y ciertos daños relacionados con lesiones, dependiendo del lenguaje de la póliza y las circunstancias documentadas.
Una revisión cuidadosa puede ayudar a un reclamante a entender los deberes, exclusiones, plazos y recursos disponibles.
- Las fotografías pueden preservar la vista de pisos empapados, paredes manchadas, pertenencias dañadas y agua estancada antes de que la limpieza cambie la escena.
- Una lista de verificación para la preservación de evidencia escrita puede ayudar a organizar facturas, estimaciones de reparación, comunicaciones, recibos, informes de inspección y registros médicos.
- Una línea de tiempo de disputas de seguros puede identificar fechas de notificación, inspecciones, decisiones de reclamaciones, solicitudes de información y retrasos no resueltos.
Las víctimas pueden tener derecho a un manejo de reclamaciones rápido y justo y a una explicación por denegaciones o pagos insuficientes. El asesor legal puede comunicarse con los aseguradores, proteger los derechos aplicables, evaluar la evidencia y buscar negociación o litigio cuando sea apropiado. La acción temprana y organizada apoya la responsabilidad y ayuda a las personas afectadas a recuperar los recursos necesarios para una restauración segura.
¿Por qué ocurren las reclamaciones de propiedad en Florida por daños por agua y tuberías?
Las reclamaciones de propiedad en Florida por daños por agua y tuberías a menudo surgen de fallos de plomería repentinos, fugas ocultas, componentes defectuosos, mantenimiento deficiente o reparaciones tardías que permiten que el agua se propague a través de una estructura. Las líneas de suministro envejecidas, los calentadores de agua fallidos, los desagües obstruidos y la intrusión relacionada con tormentas pueden saturar pisos, paredes y propiedades personales. Estas condiciones pueden crear peligros de resbalones, peligros eléctricos, deterioro estructural y exposición a agua contaminada. El mantenimiento preventivo inadecuado frecuentemente permite que defectos menores se conviertan en pérdidas extensas. Las inspecciones regulares de plomería pueden identificar corrosión, conexiones debilitadas, problemas de presión y fugas lentas antes de que se desarrolle un daño sustancial. El calor y la humedad de Florida también aumentan la probabilidad de crecimiento microbiano cuando los materiales húmedos permanecen sin tratar. La prevención efectiva del moho depende de un secado rápido, ventilación adecuada y control sostenido de la humedad. Los propietarios, administradores y proveedores de servicios que entienden estas causas pueden proteger mejor a los ocupantes y preservar entornos de vida seguros. Pueden surgir disputas de seguros cuando la responsabilidad, la cobertura o el momento del daño se convierten en un tema de controversia.
¿Qué Debe Hacer Después de una Reclamación de Propiedad en Florida por Daños por Agua y Tuberías?
Después de un incidente de daño por agua o tuberías, la persona afectada debe documentar el daño con fotografías, videos, registros de reparación y notas escritas. Se debe obtener atención médica inmediata para cualquier lesión, conservando cuidadosamente el tratamiento y los gastos relacionados. Un abogado de propiedad puede evaluar la reclamación de seguro, proteger los derechos de la persona y guiar las comunicaciones con la aseguradora.
Documentar el Daño por Agua
La documentación del aviso debe comenzar tan pronto como sea razonablemente seguro hacerlo después de daños por agua o tuberías. Un propietario o representante asistente debe fotografiar y grabar en video cada área afectada antes de la limpieza, capturando agua estancada, pisos dañados, paredes, techos, muebles, electrodomésticos y fallas visibles en las tuberías. Las imágenes deben mostrar el alcance y la ubicación del daño, con marcas de tiempo preservadas siempre que sea posible.
Los registros escritos deben identificar cuándo ocurrió el incidente, cuándo se descubrió y qué acciones se tomaron para limitar la pérdida adicional. Los recibos, estimaciones de reparación, comunicaciones con contratistas y correspondencia de seguros deben ser retenidos en un archivo organizado. La documentación de moho debe incluir fotografías de decoloración, olores y materiales afectados, mientras que los registros deben anotar cualquier exposición a aguas residuales o agua contaminada. Una documentación cuidadosa puede ayudar a aclarar la causalidad, apoyar una reclamación y asistir a quienes son responsables de evaluar las necesidades de recuperación.
Busque Atención Médica Inmediata
Cuando un propietario, inquilino o trabajador sufre una lesión por daños por agua o tuberías, la evaluación médica inmediata debe tener prioridad sobre la documentación de la condición o el inicio de una limpieza extensa. Puede ser necesaria una respuesta de emergencia al 911 para hemorragias severas, fracturas sospechosas, electrocución, dificultad para respirar, pérdida de conciencia o exposición a agua contaminada. Incluso las lesiones que parecen menores pueden empeorar porque caídas, peligros estructurales ocultos y contaminantes transmitidos por el agua pueden causar síntomas retrasados. El personal médico puede evaluar la condición, proporcionar tratamiento e identificar precauciones que apoyen una recuperación segura. Hasta que llegue la ayuda, la persona lesionada debe permanecer quieta si el movimiento podría empeorar la lesión, evitar el contacto con fuentes eléctricas y recibir primeros auxilios apropiados de una persona calificada. Si es seguro tragar, los consejos para prevenir la deshidratación incluyen beber pequeñas cantidades de agua limpia mientras se espera la evaluación.
Contacte a un Abogado de Propiedades
Un abogado de propiedad en Florida puede ayudar a un propietario, inquilino o trabajador lesionado a evaluar posibles reclamaciones derivadas de daños por agua o tuberías. El asesor legal puede revisar registros médicos, fotografías, facturas de reparación, informes de inspección y comunicaciones con aseguradoras o administradores de propiedades. Esta evaluación puede aclarar si la negligencia, condiciones inseguras, mantenimiento inadecuado o la cobertura de la póliza contribuyeron a las pérdidas.
La consulta rápida también ayuda a preservar pruebas e identificar plazos que afectan las reclamaciones de propiedad y lesiones. Un abogado puede asesorar sobre los pasos de mitigación de daños a la propiedad, incluyendo documentar la fuente de la fuga, prevenir más daños y coordinar reparaciones de emergencia razonables. Si una aseguradora niega la cobertura o subestima una reclamación, el asesor puede explicar el proceso de apelación de la negación del seguro y buscar remedios apropiados. Al buscar orientación profesional, una persona afectada puede tomar decisiones informadas mientras protege sus intereses personales y apoya una resolución ordenada.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales en Florida Ahora!
Pruebas Críticas en un Caso de Reclamación de Propiedad por Daños por Agua y Tuberías en Florida
Las pruebas críticas pueden establecer la causa, el alcance y el impacto financiero de una reclamación por daños por agua o tuberías en Florida.
Los registros clave incluyen:
- Fotografías que muestran habitaciones, materiales y propiedades personales dañadas;
- Informes de inspección de plomería y estimaciones de costos de reparación; y
- Correspondencia de seguros que documenta avisos, declaraciones y decisiones de reclamaciones.
Juntos, estos materiales proporcionan una base clara para evaluar la cobertura y apoyar la posición del propietario de la propiedad.
Documentación Fotográfica de Daños
Una documentación fotográfica exhaustiva establece evidencia objetiva del daño por agua y tuberías subyacente a un reclamo de propiedad en Florida. Imágenes claras deben capturar las habitaciones afectadas, pisos, paredes, techos, gabinetes, propiedad personal y agua estancada visible desde múltiples ángulos. Fotografías cercanas pueden preservar detalles como manchas, decoloración, materiales deformados, acabados descascarados y contenidos dañados. Imágenes tomadas antes de la limpieza, durante la mitigación y después de que se complete el trabajo pueden demostrar la progresión del daño y la necesidad de servicios de restauración. Archivos con fecha, organizados por ubicación, ayudan a mantener un registro confiable para el propietario de la propiedad, el asegurador y los defensores que sirven a los intereses del reclamante. La documentación también debe mostrar condiciones asociadas con la exposición al moho, incluyendo crecimiento visible o deterioro relacionado con la humedad. En negociaciones de liquidación, fotografías bien organizadas pueden aclarar las pérdidas reclamadas y apoyar una evaluación justa sin exagerar la evidencia.
Informes de Inspección de Plomería
Cuando una falla de plomería causa daños por agua y tuberías, un informe de inspección independiente puede proporcionar evidencia esencial sobre la fuente, el momento y la extensión de la pérdida. Un inspector calificado puede identificar conexiones fallidas, líneas reventadas, corrosión oculta o fugas ocultas que las fotografías por sí solas no pueden establecer. El informe debe documentar los materiales afectados, los patrones de humedad observados y las condiciones que pueden respaldar una reclamación por moho residencial resultante. Las pruebas de humedad, la termografía y otros métodos apropiados pueden ayudar a distinguir los daños activos de las condiciones preexistentes mientras se preservan los hallazgos objetivos. Una inspección rápida también puede reducir las disputas que surgen de los retrasos en el seguro, particularmente cuando las condiciones cambian después del incidente. Un informe claro puede ayudar a los asegurados, aseguradoras y representantes a entender la causalidad y la mitigación necesaria. Debe incluir fotografías, datos de pruebas, fechas y las credenciales del inspector.
Estimaciones de Costos de Reparación
Las estimaciones precisas de costos de reparación ayudan a establecer el alcance financiero de un reclamo de propiedad en Florida que involucra daños por agua y tuberías. Un contratista calificado debe documentar la mano de obra necesaria, los materiales, los servicios de secado, la demolición y los costos de reemplazo, mientras distingue entre la mitigación de emergencia y las reparaciones permanentes. Las estimaciones deben identificar cada área afectada y explicar cómo condiciones como azulejos rotos, mobiliario dañado, deterioro del suelo o humedad estructural contribuyen al costo total. Cuando sea apropiado, las proyecciones de pruebas de moho y remediación deben listarse por separado, con mediciones de apoyo y hallazgos profesionales. Fotografías, facturas y ofertas detalladas pueden fortalecer la fiabilidad de la estimación y ayudar a evaluar si el trabajo propuesto aborda la pérdida total. Las estimaciones claras también ayudan a quienes sirven a los propietarios de propiedades afectadas al presentar las necesidades de reparación en un formato organizado y verificable sin exagerar los daños o incluir mejoras no relacionadas.
Registros de Correspondencia de Seguros
Los registros de correspondencia de seguros pueden proporcionar evidencia esencial en un reclamo de propiedad en Florida que involucra daños por agua y tuberías. Correos electrónicos, cartas, formularios de reclamo, avisos de inspección y declaraciones grabadas pueden establecer cuándo el asegurador recibió el aviso, qué información se solicitó y cómo se evaluó el reclamo. Estos registros pueden aclarar disputas sobre la cobertura de la póliza al mostrar las explicaciones del asegurador, el lenguaje de reserva de derechos y las respuestas a la evidencia relacionada con la pérdida. También pueden revelar retrasos en la línea de tiempo, incluidas las comunicaciones sin respuesta, las inspecciones pospuestas o los períodos prolongados sin una decisión sobre la cobertura. Registros precisos ayudan a demostrar si el titular de la póliza cooperó y si el asegurador siguió los deberes y procedimientos aplicables. Un archivo de correspondencia completo y organizado puede ayudar a los abogados a identificar inconsistencias, preservar plazos importantes y presentar un historial de reclamos claro. También apoya un trato justo para los propietarios de propiedades afectados y sus familias.
Efectos a Largo Plazo de las Lesiones por Daños por Agua y Tuberías en Reclamos de Propiedad en Florida
Los daños por agua y tuberías a largo plazo pueden llevar a complicaciones de salud crónicas si el moho, los contaminantes o la humedad persistente no se resuelven. El daño estructural puede progresar a través de materiales debilitados, descomposición oculta y problemas de cimentación o plomería que empeoran. Estas condiciones también pueden crear una carga financiera y emocional sustancial a través de costos de reparación, arreglos de vida interrumpidos y una incertidumbre prolongada.
Complicaciones de Salud Crónicas
¿Cómo puede una reclamación de propiedad en Florida relacionada con daños por agua o tuberías afectar la salud mucho después de que se haya eliminado la humedad visible? Las complicaciones crónicas pueden persistir cuando los ocupantes afectados experimentan irritación respiratoria, problemas sinusales recurrentes, exacerbación del asma o fatiga inusual. La exposición al moho puede desencadenar reacciones alérgicas y síntomas inflamatorios, particularmente entre niños, ancianos y personas con condiciones pulmonares existentes. Algunas personas también pueden desarrollar sensibilidad que limita su capacidad para trabajar, dormir o participar en actividades ordinarias. La documentación médica puede ayudar a vincular los síntomas continuos con el incidente original e identificar el tratamiento necesario. Los impactos en la discapacidad pueden incluir una capacidad de ganancia reducida, citas frecuentes, costos de medicamentos y dependencia de la asistencia familiar. Una revisión cuidadosa de la reclamación debe abordar estas consecuencias a largo plazo, preservar los registros relevantes y apoyar una consideración justa de las necesidades de salud continuas sin exagerar la causalidad.
Progresión del Daño Estructural
Cuando el daño por agua o tuberías no está completamente contenido, el deterioro puede continuar detrás de las paredes, debajo del suelo y alrededor de los soportes estructurales después de que la humedad visible desaparece. Los materiales porosos pueden hincharse, debilitarse o separarse, mientras que la humedad oculta puede corroer los sujetadores y comprometer el subsuelo. La línea de tiempo del crecimiento de moho puede comenzar dentro de uno a tres días, especialmente donde la ventilación es limitada, aumentando los riesgos de contaminación y complicando las reparaciones posteriores. Un proceso efectivo de planificación de mitigación de emergencias debe identificar la fuente, documentar las áreas afectadas, eliminar los materiales saturados y promover un secado completo. Los profesionales pueden usar medidores de humedad e inspecciones específicas para localizar daños ocultos antes de que se propaguen. Si se descuida, el movimiento estructural, las superficies hundidas y la capacidad de carga reducida pueden desarrollarse gradualmente. Una evaluación rápida ayuda a proteger a los ocupantes, preservar evidencia y apoyar la restauración responsable de la propiedad después de una pérdida cubierta.
Estrés Financiero y Emocional
El daño por agua y tuberías puede imponer cargas financieras y emocionales que se extienden mucho más allá de la limpieza inicial. Los propietarios pueden enfrentar gastos de reparación, costos de vivienda temporal, facturas de servicios públicos aumentadas y disputas sobre la cobertura del seguro. El estrés presupuestario a menudo se desarrolla cuando el reembolso se retrasa o se niega, obligando a las familias a equilibrar necesidades críticas con demandas de restauración. El desplazamiento prolongado puede interrumpir el empleo, la educación y las rutinas del hogar, mientras que la incertidumbre puede contribuir a la ansiedad, dificultades para dormir y relaciones tensas. Los adultos mayores, los niños y las personas con condiciones de salud pueden requerir asistencia adicional durante la remediación. Estas preocupaciones de cuidado familiar pueden aumentar tanto las responsabilidades prácticas como la fatiga emocional. Registros detallados, orientación profesional oportuna y apoyo compasivo pueden ayudar a los hogares afectados a buscar beneficios apropiados, proteger sus intereses y recuperarse con mayor estabilidad. Una comunicación clara también ayuda a las familias a coordinar servicios y tomar decisiones informadas.
Demostrando Responsabilidad en Casos de Reclamación de Propiedad por Daños por Agua y Tuberías en Florida
Establecer la responsabilidad en un reclamo de propiedad en Florida que involucre daños por agua o tuberías requiere evidencia que conecte la pérdida a un acto específico, omisión o falta de mantenimiento de las instalaciones. La prueba relevante puede incluir fotografías, facturas de reparación, registros de mantenimiento, informes de plomería y declaraciones de testigos que observaron filtraciones, inundaciones o condiciones peligrosas. La preservación de la evidencia debe comenzar de inmediato, incluyendo la retención de materiales dañados y documentando cuándo se descubrió, reportó y abordó el problema.
La responsabilidad puede involucrar a un propietario, administrador de propiedades, contratista, asociación, proveedor de servicios públicos u otra parte responsable, dependiendo de la propiedad y el control del sistema afectado. Los registros que muestran quejas o avisos previos pueden ayudar a demostrar que existía una condición peligrosa y que no se tomó una acción correctiva razonable. Profesionales calificados pueden evaluar la fuente, el momento y el alcance del daño mientras distinguen las condiciones preexistentes de las pérdidas causadas recientemente. Un retraso en el seguro puede aumentar el deterioro, pero la documentación debe establecer la condición original y los cambios posteriores. La organización cuidadosa de la evidencia apoya una evaluación precisa y una responsabilidad justa.
Tratando con Compañías de Seguros Después de un Reclamo de Propiedad en Florida: Lesiones por Daños de Agua y Tuberías
Después de un reclamo de propiedad en Florida que involucra daños por agua o tuberías, los asegurados deben comunicarse con la aseguradora con cuidado y preservar un registro completo del reclamo. Un aviso oportuno, descripciones precisas y declaraciones consistentes pueden ayudar a prevenir disputas evitables sobre la cobertura o la causa. Los reclamantes deben conservar fotografías, estimaciones de reparación, facturas, informes de inspección y correspondencia para crear una documentación organizada de filtraciones de agua que refleje los daños y los esfuerzos de mitigación.
La gestión del cronograma de la póliza también es importante. El asegurado debe anotar la fecha del aviso, los contactos del ajustador, las solicitudes de registros, las inspecciones, los pagos y las decisiones de cobertura por escrito. Las comunicaciones deben permanecer basadas en hechos y evitar especulaciones sobre la culpa, condiciones preexistentes o el costo final de la reparación. Antes de firmar liberaciones, aceptar pagos finales o hacer declaraciones grabadas, el asegurado puede beneficiarse de revisar las implicaciones con un abogado calificado.
Un abogado puede ayudar a preservar derechos, identificar retrasos irrazonables y comunicarse con la aseguradora mientras trata las preocupaciones del reclamante con diligencia y respeto. Una preparación cuidadosa apoya decisiones informadas sin abordar prematuramente el proceso de reclamo más amplio.
Qué Esperar Durante un Proceso de Reclamo por Daños por Agua y Tuberías en Propiedades de Florida
El proceso generalmente comienza con una evaluación inicial de los daños por agua y tuberías para determinar su causa, alcance y urgencia. El asegurado luego presenta un reclamo de seguro y preserva una documentación exhaustiva, incluyendo fotografías, estimaciones de reparación, recibos y comunicaciones relacionadas. Si la aseguradora disputa la cobertura, subestima la pérdida o causa retrasos, el reclamo puede requerir negociación formal o asistencia legal para buscar una resolución oportuna.
Evaluación Inicial de Daños
Cuando el agua o una tubería rota dañan una propiedad en Florida, una evaluación inicial de daños documenta la fuente, el alcance y la gravedad de la pérdida antes de que las reparaciones alteren pruebas cruciales. Un profesional calificado puede inspeccionar techos, paredes, pisos, accesorios de plomería, sistemas eléctricos y pertenencias personales en busca de daños visibles y ocultos. Las lecturas de humedad, fotografías, videos, mediciones y notas fechadas pueden crear un registro de condiciones confiable. La evaluación también debe identificar el crecimiento potencial de moho, estructuras inseguras, contaminación y otros riesgos para la salud que requieren medidas de protección rápidas. Los residentes deben preservar los materiales dañados cuando sea razonablemente seguro y evitar desechar artículos antes de que sean documentados. La documentación de la póliza, incluidas las páginas de declaraciones, endosos, exclusiones y deducibles aplicables, ayuda a aclarar las protecciones disponibles. Una evaluación cuidadosa apoya decisiones informadas y protege los intereses de los ocupantes afectados sin asignar responsabilidad prematuramente.
Presentando su Reclamo de Seguro
¿Cómo debería un propietario de Florida comenzar un reclamo por daños por agua o tuberías? El titular de la póliza debe notificar rápidamente al asegurador a través del canal de reclamos designado y solicitar un número de reclamo, una asignación de ajustador y una explicación por escrito de los requisitos de la póliza aplicables. Los plazos del titular de la póliza pueden regir la notificación, la mitigación de emergencias, la cooperación y la presentación de materiales de reclamo, por lo que el cumplimiento puede ayudar a prevenir disputas evitables. El asegurador generalmente revisa la pérdida reportada, determina si es necesaria una inspección y emite una posición de cobertura o decisión de pago. El titular de la póliza debe comunicarse con precisión, conservar la correspondencia relevante y evitar hacer admisiones no fundamentadas sobre la causalidad o la responsabilidad. Si el asegurador niega o limita la cobertura, una apelación de denegación de cobertura puede requerir una respuesta por escrito que aborde el lenguaje de la póliza y los motivos expresados para la denegación. La orientación legal puede ayudar a proteger los derechos a lo largo del proceso.
Documentando Daños por Agua y Tuberías
Tras el aviso de la reclamación, una documentación exhaustiva puede ayudar a establecer la extensión, el momento y la probable causa del daño por agua o tuberías. El titular de la póliza debe fotografiar y registrar las habitaciones afectadas, los pisos, los techos, la propiedad personal, el agua estancada y las condiciones visibles de las tuberías antes de la limpieza, cuando sea seguro hacerlo. Un relato escrito debe identificar cuándo se descubrió el problema, qué acciones se tomaron y si el clima, una falla de plomería u otro evento pudieron haber contribuido. Los recibos, facturas, estimaciones de reparación, declaraciones de plomeros y registros de vivienda temporal pueden respaldar el archivo de la reclamación. La documentación también debe preservar la línea de tiempo de mitigación, incluyendo la extracción de agua, el secado, la eliminación de materiales y las inspecciones de seguimiento. Si se sospecha contaminación, los informes de pruebas de moho pueden proporcionar evidencia útil sobre las condiciones y el tratamiento recomendado. Los registros organizados permiten a los representantes evaluar la pérdida de manera eficiente y precisa.
Resolución de Disputas y Retrasos
Las disputas y retrasos en una reclamación de daños por agua o tuberías en Florida pueden surgir sobre la cobertura, la causación, el alcance de las reparaciones o el valor de la pérdida. El titular de la póliza debe revisar rápidamente la correspondencia del asegurador, conservar los registros relevantes y responder a las solicitudes sin hacer declaraciones no respaldadas. Las apelaciones de denegación de cobertura pueden requerir una explicación por escrito, análisis de la póliza, fotografías, facturas y evidencia que conecte el daño con un evento cubierto. Los problemas de remediación de moho pueden crear desacuerdos adicionales cuando permanece la humedad, las pruebas están incompletas o el asegurador disputa si el tratamiento es necesario. Contratistas independientes y expertos calificados pueden ayudar a documentar el plan de reparación apropiado y los costos estimados. Si las comunicaciones fallan, una demanda formal, tasación, mediación o acción legal pueden proporcionar un camino estructurado hacia la resolución mientras protegen los derechos del titular de la póliza y apoyan un resultado justo.
Compensación por daños por agua y daños en tuberías en reclamaciones de propiedad en Florida
La compensación por daños por agua y tuberías puede incluir el costo razonable de mitigación de emergencia, reparaciones, reemplazo de materiales dañados y restauración de la propiedad a su estado previo a la pérdida. Los gastos cubiertos también pueden involucrar extracción de agua, secado, eliminación de escombros, protección temporal y reparaciones estructurales o de sistemas necesarias. Cuando se desarrolla contaminación por moho debido a que el agua no se abordó de manera oportuna, se puede considerar una remediación razonable y pruebas relacionadas, siempre que la póliza y la evidencia respalden la cobertura. Los impactos en la salud asociados con condiciones contaminadas pueden requerir documentación de profesionales calificados y pueden influir en el alcance de la remediación necesaria. Fotografías, facturas, informes de inspección, estimaciones de reparación y registros de comunicaciones pueden ayudar a establecer el estado de la propiedad y los servicios requeridos. Una presentación cuidadosa de la reclamación debe conectar cada gasto solicitado con la pérdida cubierta, evitar estimaciones no respaldadas y, cuando sea posible, preservar los materiales dañados. Asesoría legal puede ayudar a los asegurados a identificar montos recuperables y presentar evidencia mientras protege los intereses de los ocupantes afectados.
Daños Económicos vs No Económicos en Reclamaciones de Propiedad por Daños por Agua y Tuberías en Florida
Los daños económicos pueden incluir costos de reparación, gastos de reemplazo, vivienda temporal, ingresos de alquiler perdidos y otras pérdidas financieras medibles. Las pérdidas no económicas, como inconvenientes, interrupción de la vida diaria y uso o disfrute reducido de la propiedad, también pueden ser consideradas dependiendo de la reclamación y la ley aplicable. Probar estos daños generalmente requiere registros organizados, fotografías, evaluaciones profesionales, recibos y otra evidencia que establezca la naturaleza y el valor de la pérdida.
Categorías de Daños Económicos
Los casos de reclamación de propiedad en Florida por daños por agua y tuberías generalmente implican pérdidas económicas que pueden ser documentadas a través de facturas, estimaciones, registros financieros y otra evidencia objetiva. Las categorías comunes incluyen extracción de agua de emergencia, secado, reparaciones de fontanería, reemplazo de pisos dañados, paneles de yeso, gabinetes, aislamiento y propiedad personal. Los gastos razonables por alojamiento temporal, almacenamiento, eliminación de escombros y servicios públicos también pueden calificar cuando el desplazamiento o la remediación hacen que la residencia sea inutilizable. Las tarifas de inspección profesional, ingeniería y mitigación pueden respaldar la reclamación cuando son necesarias y están debidamente documentadas. Los costos asociados con medidas de seguridad del agua, como la sanitización y la limpieza de agua contaminada, pueden ser recuperables. Los esfuerzos de prevención de moho, incluyendo secado controlado, tratamiento antimicrobiano y pruebas necesarias, también pueden constituir gastos de mitigación compensables. La cobertura, la causalidad, la depreciación, los deducibles y las condiciones de la póliza afectan en última instancia la valoración.
Explicación de las Pérdidas No Económicas
Aunque las reclamaciones por daños por agua y tuberías implican principalmente pérdidas financieras medibles, ciertos daños alegados caen fuera del alcance de los daños económicos tradicionales. Las pérdidas no económicas generalmente se refieren a inconvenientes, interrupciones, ansiedad, pérdida de comodidad o disfrute disminuido asociado con un hogar dañado. En disputas de propiedad en Florida, estas pérdidas pueden ser difíciles de recuperar porque las pólizas de seguro generalmente cubren daños a la propiedad y gastos relacionados en lugar de angustia personal. Sin embargo, el desplazamiento prolongado, las condiciones de vida inseguras o los retrasos repetidos en la restauración del agua y la mitigación del moho pueden imponer cargas personales sustanciales a los ocupantes. La relevancia de tal daño depende del lenguaje de la póliza, la naturaleza de la reclamación y la ley aplicable de Florida. Una evaluación cuidadosa distingue las consecuencias relacionadas con la propiedad que son compensables de la frustración generalizada, ayudando a los reclamantes y sus representantes a buscar un trato justo mientras sirven responsablemente a los hogares afectados.
Demostrando Daños en Reclamaciones de Propiedad
Establecer daños en un reclamo de propiedad en Florida requiere separar las pérdidas financieras documentadas del daño no económico alegado y conectar cada pérdida con el daño por agua o tubería cubierto. Los daños económicos pueden incluir costos de reparación razonables, mitigación de emergencia, contenidos dañados, vivienda temporal y pérdida de ingresos por alquiler cuando están respaldados por documentación de seguros, facturas, fotografías, opiniones de expertos y prueba de pago. El reclamante debe preservar los materiales dañados cuando sea seguro hacerlo y mantener un registro fechado de inspecciones, comunicaciones y gastos. Los daños no económicos, como inconvenientes, estrés o interrupciones, son generalmente más difíciles de recuperar en una disputa de seguro de propiedad y pueden requerir circunstancias más allá de un mero retraso en el procesamiento del reclamo. El análisis de cobertura debe abordar deducibles, causalidad, desgaste, problemas de mantenimiento y exclusiones de la póliza. Una presentación cuidadosa ayuda a los aseguradores, ajustadores y tribunales a evaluar las pérdidas reclamadas de manera justa y precisa.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales en Florida Ahora!
Cuando un Caso de Daño por Agua y Tubería en un Reclamo de Propiedad de Florida Va a Juicio vs. Acuerdo
Cuando la intrusión de agua o una tubería rota causan daños significativos a la propiedad en Florida, la reclamación puede resolverse a través de un acuerdo o proceder a juicio, dependiendo de la solidez de la evidencia, la posición del asegurador y la cantidad en disputa. La negociación de acuerdos a menudo proporciona una resolución más rápida y predecible, permitiendo a los propietarios abordar reparaciones, necesidades de reemplazo y pérdidas relacionadas sin la incertidumbre de los procedimientos judiciales. Una valoración de reclamación bien respaldada ayuda a establecer un rango de acuerdo razonable organizando facturas, fotografías, estimaciones de contratistas, opiniones de expertos y registros de contenidos dañados. La preparación para el juicio se vuelve importante cuando un asegurador niega responsabilidad, subestima la pérdida, retrasa el pago o se niega a participar en negociaciones significativas. Una estrategia de evidencia efectiva identifica la fuente del daño, documenta su progresión y vincula cada cantidad solicitada a registros de apoyo confiables. El abogado puede recomendar el juicio cuando el litigio ofrece la mejor oportunidad para una recuperación justa, mientras que el acuerdo puede servir mejor a los clientes que buscan eficiencia y reducción de gastos. El camino apropiado depende de la preparación, los objetivos y la evaluación informada de los riesgos.
Leyes de Florida que pueden afectar su reclamación de propiedad en Florida por daños por agua y tuberías
Las leyes de Florida que rigen las reclamaciones de seguros de propiedad pueden afectar materialmente una disputa por daños por agua o tuberías, incluyendo los deberes del titular de la póliza, la cobertura disponible, los plazos de reclamación y las obligaciones del asegurador. Comprender estos requisitos ayuda a quienes sirven a los propietarios afectados a preservar evidencia y buscar un trato justo.
Las leyes de seguros de propiedad de Florida rigen las reclamaciones por daños por agua, plazos, deberes del titular de la póliza, preguntas de cobertura y obligaciones del asegurador.
- Deberes del Propietario: Un titular de póliza generalmente debe informar de inmediato sobre los daños, proteger la propiedad de daños adicionales y cooperar razonablemente con la investigación del asegurador.
- Mitigación de Agua: Los requisitos y disposiciones de la póliza de Florida pueden requerir medidas de emergencia razonables, como cerrar el agua, secar áreas afectadas y documentar materiales dañados.
- Fechas Límite de Seguro: Pueden aplicarse plazos de aviso, prueba de pérdida, examen y reclamos suplementarios, mientras que la ley de Florida también regula las comunicaciones de reclamos y las prácticas de pago.
El Deber de Divulgar puede requerir información completa y precisa sobre la pérdida, reparaciones, daños previos y condiciones relevantes de la póliza. La cobertura puede depender de exclusiones, endosos, causalidad y si los problemas de mantenimiento contribuyeron a la pérdida. Dado que los requisitos legales y de póliza varían, una documentación cuidadosa y una orientación profesional oportuna pueden ayudar a proteger los intereses del propietario mientras apoyan una resolución eficiente y de buena fe.
El Estatuto de Limitaciones para Casos de Daños por Agua y Tuberías en Reclamos de Propiedad en Florida
La acción oportuna es particularmente importante después de una pérdida de agua o tubería porque la ley de Florida limita el período en el que un propietario puede presentar una demanda o buscar ciertos remedios relacionados con el seguro. Los plazos pueden depender de la fecha de la pérdida, el lenguaje de la póliza, el tipo de reclamación y si se aplican cambios legales. Florida generalmente impone un período limitado para presentar acciones por incumplimiento de contrato de seguro, mientras que los requisitos de notificación y las disposiciones de la póliza pueden crear obligaciones anteriores. Una presentación tardía puede permitir que un asegurador impugne la reclamación, independientemente de la gravedad del daño.
Una estrategia responsable de reclamación de seguros comienza con la identificación de cada plazo potencialmente aplicable y la documentación rápida de las comunicaciones. La lista de verificación de preservación de evidencia debe incluir fotografías, videos, facturas de reparación, materiales dañados, registros de mitigación, documentos de póliza y avisos por escrito. Los reclamantes deben evitar asumir que las discusiones en curso extienden un período de limitaciones. Debido a que las circunstancias fácticas pueden afectar el cálculo, un profesional calificado debe revisar rápidamente la pérdida y explicar las opciones disponibles. Actuar temprano ayuda a preservar la información, apoya un trato justo y protege los intereses de los propietarios de propiedades y comunidades afectadas.
Cómo un abogado de reclamaciones de propiedad por daños por agua y tuberías en Florida puede ayudarle
Un abogado de reclamaciones de propiedad por daños por agua y tuberías en Florida puede evaluar la pérdida, interpretar la póliza de seguro aplicable e identificar problemas de cobertura que pueden afectar la reclamación. El abogado puede ayudar a un titular de póliza a organizar evidencia, comunicarse con el asegurador y presentar un relato completo de la condición de la propiedad y las reparaciones necesarias.
- Las fotografías, facturas, informes de plomería y lecturas de humedad pueden crear un registro claro del daño.
- Las tácticas de mitigación de agua, incluyendo secado, extracción y prevención de moho, pueden limitar pérdidas adicionales.
- Una estimación detallada puede conectar los daños cubiertos con costos razonables de reparación y reemplazo.
El asesor legal puede revisar los hallazgos del ajustador, abordar disputas sobre la causación y explicar los deberes de la póliza que influyen en el manejo del reclamo. Si se niega un reclamo de seguro, el abogado puede examinar las razones expuestas, compararlas con el lenguaje de la póliza e identificar debilidades fácticas o procedimentales. El abogado también puede ayudar con las negociaciones, preservar la documentación relevante y apoyar una resolución justa que ayude a restaurar propiedades seguras y funcionales para los ocupantes y las comunidades.
Cuándo Contactar a un Abogado de Daños por Agua y Tuberías de Reclamos de Propiedad en Florida
Reconocer cuándo se justifica la orientación legal puede proteger los derechos de un titular de póliza y mejorar el manejo de un reclamo por daños por agua o tuberías. Se debe contactar a un abogado de inmediato después de inundaciones significativas, humedad oculta, preocupaciones por moho o daños que afecten componentes estructurales y propiedad personal. La consulta temprana también es apropiada cuando un asegurador retrasa la inspección, solicita documentación extensa, emite una reserva de derechos o comunica que la cobertura puede ser limitada o denegada.
Los titulares de pólizas deben considerar los plazos de disputas de seguros antes de esperar a que concluyan las reparaciones, negociaciones o una revisión interna. Los plazos en la póliza o bajo la ley de Florida pueden afectar los avisos, pruebas de pérdida, reclamos suplementarios y litigios. La preservación inmediata de evidencia es particularmente importante cuando las fuentes de agua, materiales dañados, recibos, fotografías y registros de reparación podrían cambiar o desaparecer. Un abogado puede ayudar a identificar pasos sensibles al tiempo mientras los hechos permanezcan disponibles. El contacto también es prudente cuando los contratistas y aseguradores proporcionan evaluaciones contradictorias, dejando al titular de la póliza incierto sobre el trabajo necesario, la responsabilidad de pago o la documentación del reclamo.
Por Qué Necesita un Abogado de Daños por Agua y Tuberías de Reclamos de Propiedad en Florida con Experiencia
Debido a que las reclamaciones por daños por agua y tuberías a menudo implican interpretaciones en competencia del lenguaje de la póliza, la causalidad y el alcance de las reparaciones, un abogado experimentado puede proporcionar una protección significativa para el titular de la póliza. Un abogado calificado puede evaluar las disposiciones de cobertura, identificar exclusiones potencialmente aplicables y conectar la pérdida reportada con evidencia creíble. Esta orientación es especialmente importante cuando la humedad oculta, las preocupaciones por moho o el daño estructural continuo complican la reclamación.
El asesoramiento también puede apoyar la preservación de la evidencia al dirigir al titular de la póliza a proteger los materiales dañados, obtener inspecciones calificadas y mantener fotografías, facturas y registros de reparación. Prestar atención a los plazos de documentación ayuda a prevenir problemas procesales evitables y preserva la capacidad de perseguir beneficios bajo la póliza. Durante la negociación del seguro, un abogado puede evaluar la posición del asegurador, impugnar valoraciones no respaldadas y presentar una demanda bien organizada para las reparaciones cubiertas.
La representación profesional también puede reducir la confusión para los propietarios de bienes que buscan restaurar condiciones seguras y habitables mientras satisfacen las necesidades de los miembros de la familia, inquilinos o la comunidad. La participación informada de un abogado promueve la responsabilidad, la precisión y un trato justo a lo largo del proceso de reclamación.
Cómo Elegir al Abogado Adecuado para Reclamaciones de Daños por Agua y Tuberías en Florida para Su Caso
Seleccionar el abogado adecuado para reclamaciones de daños por agua y tuberías en Florida requiere una evaluación cuidadosa de la experiencia del abogado, las prácticas de comunicación y la comprensión de las disputas sobre la cobertura del seguro. Un abogado calificado debe explicar las disposiciones de la póliza de manera clara, identificar posibles problemas de cobertura y describir opciones legales realistas sin hacer promesas no fundamentadas.
La comunicación efectiva con el cliente es crucial a lo largo de la reclamación. Los clientes potenciales deben preguntar cuán pronto responde el abogado, quién proporcionará actualizaciones y si las decisiones importantes se explican a fondo. El abogado también debe presentar una estrategia de reclamación enfocada que aborde la evidencia, los plazos, las comunicaciones con el asegurador y el posible acuerdo o litigio.
La documentación de daños puede influir en gran medida en la solidez de una reclamación. El abogado debe entender cómo las fotografías, los presupuestos de reparación, las facturas, los registros de mantenimiento y los informes de expertos establecen la naturaleza y el valor de las pérdidas. Cuando se disputa la causalidad o el alcance de la reparación, la consulta con expertos puede proporcionar apoyo objetivo.
Revisar las calificaciones, el estatus profesional, los procedimientos de gestión de casos y los acuerdos de honorarios ayuda a los propietarios de propiedades a seleccionar un abogado capaz de proteger sus intereses y servir a su hogar de manera responsable.
Acerca de las Oficinas Legales de Anidjar & Levine
Las Oficinas Legales de Anidjar & Levine representan a los propietarios de propiedades en Florida que persiguen reclamaciones de seguros relacionadas con la intrusión de agua, tuberías rotas, fallos de fontanería y daños estructurales relacionados.
La firma evalúa la cobertura disponible, documenta las pérdidas y aborda disputas relacionadas con investigaciones retrasadas, pagos insuficientes o denegaciones de reclamaciones.
Sus abogados trabajan para aclarar las obligaciones de la póliza y presentar evidencia que respalde la posición del propietario de la propiedad.
Una Estrategia Centrada en el Cliente guía cada asunto, reconociendo que cada edificio, pérdida y póliza presenta circunstancias distintas.
La firma puede ayudar con la comunicación, la preparación de reclamaciones, la evaluación de daños y las negociaciones con los representantes de seguros.
Cuando sea apropiado, también persigue litigios para proteger los intereses legales de un cliente.
Métodos de Comunicación Transparentes ayudan a los propietarios de propiedades a entender desarrollos significativos, desafíos potenciales y opciones disponibles a lo largo del proceso.
El enfoque de la firma está diseñado para reducir la incertidumbre mientras se mantiene una cuidadosa atención a los plazos y requisitos de documentación.
Al servir a individuos, familias y negocios afectados por daños a la propiedad, las Oficinas Legales de Anidjar & Levine buscan proporcionar representación informada y orientación responsable durante disputas de seguros exigentes.
Preguntas Frecuentes
¿El seguro de propietarios cubre fugas de tuberías graduales o solo daños por agua repentinos?
El seguro de propietarios a menudo cubre rupturas de tuberías repentinas y accidentales y los daños por agua resultantes, pero las filtraciones de tuberías graduales se tratan de manera diferente. La cobertura puede ser denegada cuando la filtración se desarrolla con el tiempo, particularmente si el asegurador determina que el mantenimiento descuidado, la corrosión, el desgaste o un defecto no resuelto causaron la pérdida. Las exclusiones de la póliza controlan el resultado, mientras que algunas pólizas cubren los daños resultantes pero no el reemplazo de tuberías. Una revisión cuidadosa del lenguaje de la póliza, la evidencia y la notificación rápida pueden aclarar la protección disponible.
¿Pueden los inquilinos presentar reclamaciones por pertenencias dañadas por tuberías reventadas?
Los inquilinos generalmente pueden presentar reclamaciones bajo el seguro de inquilinos por pertenencias personales dañadas por tuberías reventadas, sujeto a la cobertura de la póliza, exclusiones y deducibles. La responsabilidad del propietario generalmente concierne al edificio y las reparaciones necesarias, mientras que los inquilinos deben notificar rápidamente a la administración y a su asegurador. La documentación del inquilino debe incluir fotografías, recibos, registros de inventario y comunicaciones. Una prueba sólida de los daños apoya la valoración. Los plazos para presentar reclamaciones varían según la póliza y la jurisdicción, por lo que la notificación rápida y el cumplimiento cuidadoso son críticos para preservar los beneficios y remedios disponibles.
¿Cómo se manejan las reclamaciones por daños por agua después de un huracán o tormenta tropical?
Después de un huracán o tormenta tropical, los aseguradores generalmente investigan los daños por agua reportados, determinan la causa y comparan las pérdidas con la cobertura de la póliza, exclusiones, deducibles y límites. Los titulares de pólizas deben, cuando sea seguro, prevenir rápidamente más daños, preservar los materiales dañados y mantener la documentación de la reclamación, incluyendo fotografías, estimaciones de reparación, recibos y comunicaciones. Los plazos de los huracanes pueden afectar los plazos para reportar pérdidas, presentar pruebas y completar reparaciones, por lo que la notificación oportuna y los registros organizados pueden apoyar materialmente una evaluación justa.
¿Qué sucede si se desarrolla moho después de daños por agua de una tubería con fugas?
Cuando se desarrolla moho después de una fuga de agua, el área afectada debe ser restaurada de inmediato, documentada a fondo y evaluada por profesionales calificados. La acción tardía puede empeorar los daños estructurales y aumentar los impactos en la salud del moho, particularmente para las personas con condiciones respiratorias o alergias. Los plazos de remediación dependen de los niveles de humedad, el daño material y la extensión de la contaminación. Un propietario debe notificar al asegurador rápidamente, conservar fotografías y registros de reparación, y evitar reparaciones permanentes antes de la inspección, a menos que sean necesarias medidas de emergencia para prevenir más daños.
¿Puede un Ajustador Público Ayudar a Estimar las Reparaciones para Mi Reclamo de Daños a la Propiedad?
Un ajustador público puede ayudar a estimar los costos de reparación para un reclamo de daños a la propiedad inspeccionando las áreas afectadas, identificando las pérdidas cubiertas y preparando una valoración detallada para su presentación al asegurador. Un resumen de ajustador público típicamente incluye revisión de póliza, evaluación de daños y negociación de reclamos. Su orientación sobre documentación puede ayudar a organizar fotografías, facturas, estimaciones de contratistas y registros de mitigación. El titular de la póliza debe verificar la licencia, tarifas y posibles conflictos antes de autorizar la representación.
—————————
Los daños por agua y tuberías pueden causar pérdidas extensas de propiedad, disputas de seguros y tensión financiera para los propietarios de viviendas en Florida.
Un abogado de daños por agua y tuberías en Florida puede evaluar la cobertura, documentar las pérdidas, abordar retrasos o denegaciones del asegurador y buscar la compensación disponible bajo la póliza.
Las Oficinas Legales de Anidjar y Levine brindan orientación durante todo el proceso de reclamos, ayudando a los propietarios a proteger sus derechos y tomar decisiones informadas después de que ocurren daños cubiertos.
Para asistencia legal adicional, visita nuestra página de Abogado de Lesiones Personales en Florida.

