
Las Oficinas Legales de Anidjar y Levine ayudan a los asegurados de Florida a evaluar la cobertura de propiedad, documentar pérdidas relacionadas con tormentas y abordar disputas que involucren daños por viento, granizo, inundaciones, marejadas, rayos o huracanes. Los abogados pueden revisar los términos de la póliza, exclusiones, deducibles, plazos y comunicaciones del asegurador mientras coordinan evidencia como fotografías, estimaciones, recibos, inspecciones y evaluaciones de expertos. La asistencia legal también puede abordar denegaciones indebidas, investigaciones retrasadas o pagos inadecuados. Para obtener orientación legal relacionada, visite nuestra Página de Abogado de Lesiones Personales en Florida para aprender más sobre las protecciones disponibles, los requisitos de evidencia y cuándo puede ser apropiada la asistencia profesional.
Principales Conclusiones
- Un abogado de daños por tormentas en Florida puede revisar su póliza, exclusiones, deducibles, plazos y cobertura disponible para viento, granizo, inundaciones o pérdidas relacionadas.
- Conserve fotografías, videos, informes meteorológicos, estimaciones de reparación, recibos, informes de inspección y comunicaciones que respalden la causa y el alcance del daño.
- Mitigue rápidamente daños adicionales utilizando lonas, cubriendo ventanas rotas, eliminando agua y guardando todas las facturas y órdenes de trabajo relacionadas.
- Un abogado puede impugnar denegaciones de reclamaciones, investigaciones retrasadas, pagos insuficientes, explicaciones inconsistentes y fallas en proporcionar decisiones claras sobre la cobertura.
- Dependiendo de la póliza y las circunstancias, puede buscar tasación, mediación, apelación, recursos legales o litigio.
Cómo Podemos Ayudar Con Su Reclamación de Propiedad por Daños de Tormentas y Clima en Florida
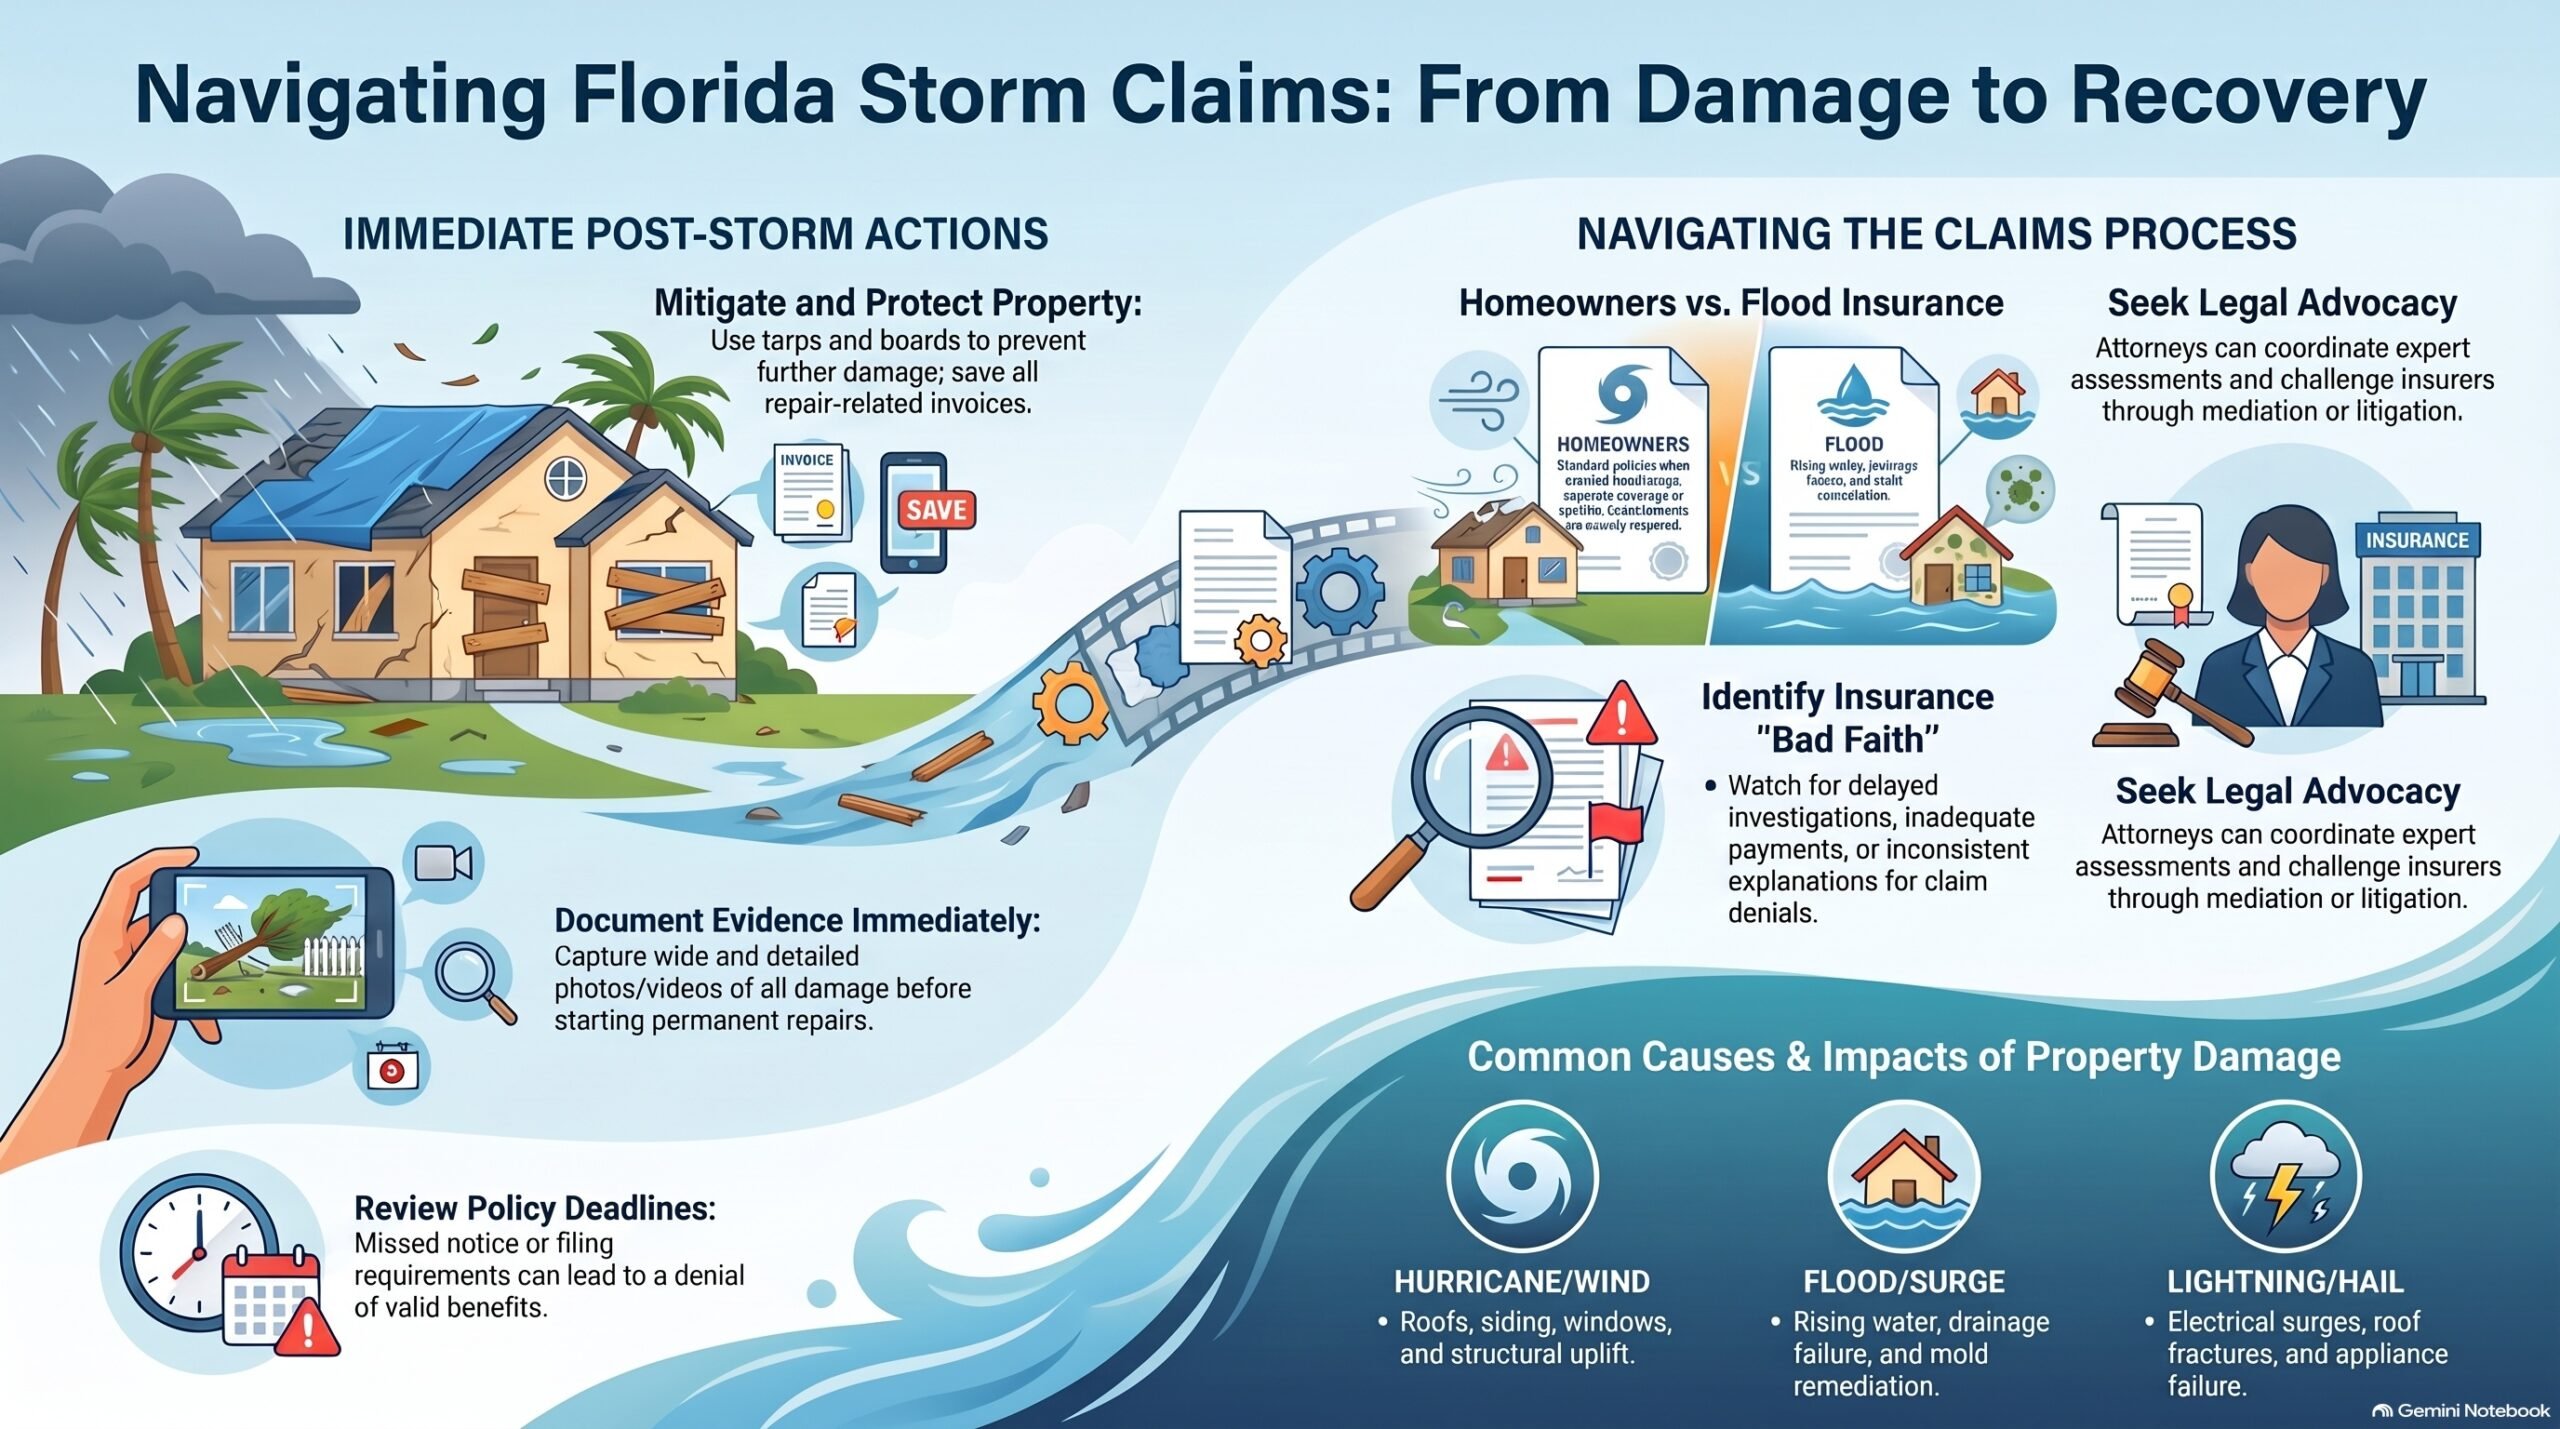
Cuando una tormenta o un evento meteorológico severo daña una propiedad en Florida, un abogado experimentado puede ayudar al titular de la póliza a perseguir los beneficios disponibles bajo la póliza de seguro aplicable. Un equipo legal calificado puede revisar la póliza, examinar la evidencia disponible e identificar la cobertura que puede aplicarse a pérdidas por viento, granizo, agua u otras pérdidas relacionadas con la tormenta. El abogado también puede ayudar a organizar fotografías, estimaciones de reparación, recibos, informes de inspección y comunicaciones necesarias para presentar una reclamación clara.
La atención a los plazos de la póliza es crucial porque el incumplimiento de los requisitos de notificación o presentación puede poner en peligro beneficios que de otro modo serían válidos. Los representantes legales pueden comunicarse con la aseguradora, responder a solicitudes de información y monitorear el progreso de la reclamación mientras protegen los intereses del titular de la póliza. Cuando las aseguradoras emiten denegaciones de reclamaciones, subestiman daños o retrasan el pago, el abogado puede evaluar las razones expuestas y buscar una respuesta adecuada bajo la ley de Florida. Esta asistencia permite a los propietarios de propiedades concentrarse en la seguridad y la recuperación mientras un defensor dedicado trabaja para buscar un trato justo y los beneficios de la póliza disponibles.
Comprendiendo los Casos de Lesiones por Daños a Propiedades por Tormentas y Clima en Florida
Los casos de reclamaciones de propiedad en Florida por daños de tormentas y clima implican determinar si una póliza cubre la pérdida reportada, identificar la causa y la extensión del daño, y establecer las obligaciones del asegurador bajo la póliza. Una revisión cuidadosa examina las disposiciones de cobertura, exclusiones, deducibles, requisitos de prueba y evidencia que documente la condición de la propiedad antes y después del evento. Las apelaciones de denegación de pólizas pueden requerir fotografías organizadas, estimaciones de reparación, informes de inspección, correspondencia y opiniones de expertos que aborden cuestiones disputadas. Los reclamantes también deben monitorear los plazos de los aseguradores en Florida, ya que los períodos de respuesta o presentación perdidos pueden afectar los recursos disponibles. Cuando la intrusión de agua crea condiciones peligrosas, los costos de remediación de moho pueden convertirse en parte de los daños reclamados si están respaldados por pruebas e facturas apropiadas. Las disputas de cobertura también pueden involucrar violaciones del código de construcción, particularmente cuando las reparaciones requieren actualizaciones o trabajo adicional. La orientación legal calificada ayuda a aclarar derechos, preservar evidencia, comunicarse con los aseguradores y buscar un trato justo mientras se reconocen las necesidades prácticas de los propietarios de propiedades y las comunidades que buscan una recuperación segura y estable.
Causas Comunes de Daños por Tormentas y Clima en Reclamaciones de Propiedad en Florida
Los daños por tormentas y clima en reclamaciones de propiedad en Florida comúnmente surgen de huracanes, tormentas de viento, inundaciones y marejadas. El granizo y los rayos también pueden dañar techos, revestimientos, sistemas eléctricos y otras propiedades aseguradas. Comprender estas causas ayuda a aclarar la naturaleza de la pérdida y los problemas de cobertura que pueden afectar una reclamación.
Daños por Huracanes
¿Cómo afecta el daño por huracán a una reclamación de propiedad en Florida? Un huracán puede causar daños generalizados a la propiedad a través de la marejada, inundaciones, intrusión de lluvia, caída de árboles y interrupción prolongada del suministro eléctrico. El lenguaje de la póliza a menudo separa las causas cubiertas de las exclusiones, lo que hace que la documentación oportuna sea crucial. Los propietarios deben fotografiar las áreas afectadas, conservar los materiales dañados cuando sea seguro y reportar las pérdidas de inmediato. Las listas de verificación de inspección de huracanes pueden ayudar a organizar observaciones, recibos, reparaciones de emergencia y comunicaciones con los aseguradores. Una evaluación precisa debe distinguir el daño relacionado con el huracán de las condiciones preexistentes e identificar todas las estructuras y propiedades personales afectadas. Cuando un asegurador subestima o niega una reclamación válida, los profesionales legales pueden ayudar con la revisión de pruebas, la interpretación de la póliza y las apelaciones de reclamaciones denegadas. Su trabajo puede ayudar a los titulares de pólizas a buscar un trato justo mientras apoyan a familias, negocios y comunidades que se recuperan de una tormenta severa.
Pérdidas por tormentas de viento
Cuando los vientos severos golpean, pueden dañar techos, revestimientos, ventanas, cercas y otros componentes estructurales, creando una reclamación sustancial por daños por tormentas y clima en Florida. La cobertura contra tormentas de viento puede proteger contra pérdidas causadas por huracanes, tornados, vientos en línea recta u otros peligros identificados, sujeto a los términos de la póliza, deducibles, exclusiones y límites aplicables. Las aseguradoras pueden evaluar si el viento causó el daño, si problemas de mantenimiento contribuyeron a ello y si la póliza estaba activa cuando ocurrió el evento. Los titulares de pólizas deben informar de inmediato las pérdidas, preservar los materiales dañados cuando sea seguro hacerlo, fotografiar las áreas afectadas y mantener registros de reparaciones y gastos relacionados. Un rechazo de reclamación puede resultar de una causalidad disputada, aviso tardío, documentación insuficiente o una exclusión aplicable. Una revisión cuidadosa y asistencia oportuna pueden ayudar a los propietarios de propiedades afectadas a comprender los recursos disponibles y buscar un trato justo.
Inundaciones Y Oleaje De Tormenta
Aunque las inundaciones y la marejada ciclónica a menudo acompañan a los huracanes y sistemas tropicales, son causas distintas de daños a la propiedad que pueden ser tratadas de manera diferente bajo una póliza de seguro. Las inundaciones pueden resultar de la subida del agua, sistemas de drenaje desbordados o lluvias prolongadas, mientras que la marejada ciclónica implica agua de mar empujada hacia el interior por vientos poderosos. Las pólizas estándar de propietarios de viviendas suelen excluir los daños por inundación, requiriendo una cobertura separada para inundaciones o una revisión cuidadosa de los endosos aplicables. Fotografías, videos, recibos, estimaciones de reparación e información sobre el nivel del agua pueden respaldar un reclamo. Consejos efectivos para la documentación de tormentas incluyen preservar materiales dañados cuando sea seguro hacerlo y documentar los esfuerzos de limpieza antes de la eliminación. Las disputas sobre la cobertura pueden involucrar la causalidad, exclusiones, límites de póliza y opiniones de expertos en competencia. La negociación con el ajustador de seguros debe mantenerse organizada, basada en evidencia y respetuosa. Un profesional calificado puede ayudar a los propietarios de propiedades afectadas a entender los plazos, documentar pérdidas y perseguir beneficios disponibles.
Daños por Granizo y Rayos
El granizo y los rayos pueden causar daños sustanciales a la propiedad durante las tormentas severas de Florida, incluso cuando una tormenta no produce vientos de fuerza de huracán. El granizo puede fracturar tejas, dañar azulejos, abollar superficies metálicas y exponer los materiales del techo a la humedad. Los rayos pueden iniciar incendios, destruir sistemas eléctricos y dañar electrodomésticos a través de picos de energía. Los propietarios deben priorizar la seguridad durante la tormenta permaneciendo en interiores, evitando accesorios de plomería y utilizando protección contra sobretensiones cuando sea apropiado. Después de que las condiciones mejoren, una inspección cuidadosa puede ayudar a identificar materiales de techado faltantes, perforaciones, marcas de quemaduras, daños por humo y filtraciones interiores. Fotografías, estimaciones de reparación, informes meteorológicos y registros de mantenimiento pueden respaldar una reclamación de seguro. Reparaciones temporales rápidas pueden reducir pérdidas adicionales, pero el trabajo permanente generalmente debe esperar la documentación adecuada y la comunicación con la aseguradora. La evaluación profesional es particularmente importante cuando la protección del techo o los componentes eléctricos parecen comprometidos.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales de Florida Ahora!
Derechos Legales de las Víctimas de Daños por Tormentas y Clima en Reclamaciones de Propiedad en Florida
Los propietarios de propiedades en Florida afectados por tormentas y clima severo pueden tener derechos legales importantes cuando el daño resulta en una reclamación de seguro.
La ley de Florida y los términos de la póliza pueden respaldar el derecho del asegurado a:
- Recibir una investigación oportuna y de buena fe y una explicación clara de las decisiones de cobertura.
- Presentar fotografías, estimaciones, recibos y otras pruebas que respalden el monto de la pérdida.
- Perseguir apelaciones de denegación de reclamaciones, tasaciones, mediación o litigio cuando un asegurador limita o niega beneficios de manera inapropiada.
- Buscar orientación profesional sobre plazos, documentación, ofertas de liquidación y posibles recursos legales.
Un abogado calificado puede ayudar a preservar pruebas, comunicarse con aseguradoras y evaluar si el proceso de ajuste cumplió con las obligaciones contractuales y legales. Dependiendo de las circunstancias, las disputas pueden involucrar interpretación de cobertura, valoración, causalidad o defensas de negligencia afirmadas por las partes responsables. Los propietarios de bienes deben evitar firmar liberaciones o aceptar pagos finales sin entender su efecto en la recuperación futura. Una consulta rápida puede proteger las opciones disponibles, particularmente cuando reparaciones de emergencia, interrupciones comerciales o estimaciones disputadas complican el reclamo. La asistencia centrada en un trato justo también puede ayudar a familias, inquilinos y organizaciones comunitarias a avanzar en la recuperación con mayor confianza y responsabilidad.
¿Por qué ocurren lesiones por daños por tormentas y clima en reclamos de propiedad en Florida?
Las lesiones relacionadas con reclamaciones de propiedad por tormentas y condiciones climáticas a menudo surgen cuando condiciones severas dañan techos, ventanas, sistemas eléctricos u otras estructuras y los peligros resultantes no se abordan de inmediato. El cableado expuesto, los techos inestables, el vidrio roto y la acumulación de agua pueden crear condiciones peligrosas para los ocupantes, visitantes y trabajadores.
Algunas lesiones resultan de reparaciones negligentes realizadas después de un huracán, inundación, tornado o tormenta severa. Los contratistas pueden usar materiales inadecuados, pasar por alto debilidades estructurales o no corregir daños por agua ocultos. Un mantenimiento inadecuado también puede permitir que techos deteriorados, sistemas de drenaje, árboles o componentes eléctricos se vuelvan más peligrosos durante el clima extremo.
La conducta relacionada con el seguro puede contribuir indirectamente. Las reclamaciones retrasadas pueden posponer los fondos necesarios para la remediación requerida, dejando condiciones peligrosas sin resolver. Negaciones injustas pueden igualmente impedir que los asegurados obtengan cobertura para reparaciones que reducirían los riesgos. Los propietarios de propiedades, aseguradoras, contratistas y otras partes responsables pueden así contribuir a lesiones a través de prácticas inseguras, supervisión inadecuada o falta de cumplimiento de obligaciones aplicables.
¿Qué Debe Hacer Después de una Lesión por Daños en Propiedades por Tormentas y Clima en Florida?
Después de una lesión en propiedades por tormentas o condiciones climáticas en Florida, el propietario de la propiedad debe documentar todos los daños visibles con fotografías, videos y registros escritos. Las reparaciones inmediatas pueden ayudar a prevenir más pérdidas, pero los recibos y otras pruebas deben ser preservados para respaldar una posible reclamación. Consultar a un abogado de seguros de propiedad calificado puede ayudar a proteger los derechos del propietario y abordar disputas con la aseguradora.
Documentar Todos los Daños
Documentar cada signo visible de daño por tormenta o clima es un paso importante para proteger una reclamación de propiedad. La seguridad primero debe guiar el proceso, por lo que los ocupantes deben evitar áreas inestables y nunca entrar en espacios peligrosos solo para obtener evidencia. Desde un lugar seguro, fotografías y videos pueden registrar techos, revestimientos, ventanas, techos, pisos, paisajismo y propiedad personal dañados. Las imágenes deben incluir vistas amplias que establezcan la ubicación y vistas detalladas que muestren la condición de cada elemento. Un inventario escrito puede identificar la fecha, la extensión aproximada y la causa aparente del daño. Los registros importantes pueden incluir informes meteorológicos, documentos de mantenimiento, recibos de compra y fotografías anteriores. Una inspección del techo debe documentarse a través de fotografías y los hallazgos escritos de un profesional calificado, mientras se preservan los archivos originales y se mantienen copias organizadas para aseguradoras y representantes.
Busque Reparaciones Inmediatas
Las reparaciones rápidas pueden ayudar a prevenir más daños después de una tormenta en Florida o una pérdida de propiedad relacionada con el clima, pero deben abordarse con cuidado. Los propietarios deben tomar medidas razonables de mitigación de emergencia, como cubrir ventanas rotas, colocar lonas sobre áreas expuestas, eliminar agua estancada y organizar servicios de secado profesionales. Estas medidas pueden proteger a los ocupantes y preservar la estructura mientras se evalúa el trabajo permanente. Los recibos, fotografías, órdenes de trabajo e información del contratista deben conservarse para documentar costos y condiciones. Las reparaciones deben abordar preocupaciones urgentes de seguridad sin ocultar daños o desechar materiales dañados antes de que sean debidamente registrados. Si la propiedad no puede ser ocupada de manera segura, los residentes pueden necesitar asistencia de vivienda temporal y deben mantener registros de alojamiento, comidas, transporte y gastos relacionados. La seguridad debe seguir siendo la prioridad, particularmente donde existen peligros eléctricos, estructurales o de contaminación.
Contacte a Su Abogado
Consultar a un abogado de reclamaciones de propiedad en Florida de manera oportuna puede ayudar a proteger los derechos legales de un propietario después de daños relacionados con tormentas o el clima, particularmente cuando hay lesiones, cobertura disputada o pérdidas significativas involucradas. El abogado puede revisar la póliza, documentar las condiciones y explicar los plazos de las reclamaciones de seguros antes de que expiren los plazos cruciales. Un abogado también puede coordinar las comunicaciones con aseguradoras, contratistas, ajustadores y proveedores médicos, ayudando a prevenir declaraciones incompletas o evidencia pasada por alto. Después de una lesión, el propietario debe conservar fotografías, estimaciones de reparación, correspondencia, recibos e información de testigos. Las solicitudes de registros médicos deben manejarse con cuidado porque la documentación relevante puede respaldar tanto lesiones físicas como pérdidas financieras resultantes. La orientación legal puede aclarar si existen reclamaciones o recursos adicionales mientras permite al propietario concentrarse en la seguridad, la recuperación y ayudar a los miembros de la familia o de la comunidad afectados.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales en Florida Ahora!
Pruebas Críticas en un Caso de Reclamación de Propiedad en Florida por Daños de Tormenta y Clima
Un caso de reclamación de propiedad en Florida por daños de tormenta y clima generalmente depende de evidencia organizada que establezca el evento, las pérdidas resultantes y las obligaciones de la aseguradora.
Importante los materiales pueden incluir:
- Documentación de daños por tormenta
- Fotografías y videos
- Registros de pólizas de seguro
- Evaluaciones de daños por expertos
Juntos, estos registros pueden aclarar la extensión del daño y respaldar una evaluación precisa de la reclamación.
Documentación de Daños por Tormenta
Cuando una tormenta daña una propiedad en Florida, una documentación exhaustiva puede establecer la causa, el alcance y el momento de la pérdida. Los propietarios deben conservar estimaciones de reparación, facturas, declaraciones de contratistas, informes de inspección, alertas meteorológicas y comunicaciones con aseguradoras o personal de emergencia. Los registros deben identificar cuándo se descubrió el daño, qué áreas se vieron afectadas y qué medidas temporales evitaron daños adicionales. El seguimiento de la cronología crea un relato organizado de los eventos, incluidas las fechas de notificación, las presentaciones de reclamaciones, las inspecciones y las respuestas de los aseguradores. Los inquilinos también deben mantener las disposiciones del contrato de arrendamiento, los registros de pago, las solicitudes de mantenimiento y las comunicaciones con los propietarios, ya que los derechos de los inquilinos pueden depender de una notificación rápida y de pruebas de condiciones inseguras. La documentación debe permanecer fechada, precisa y almacenada de forma segura. Un archivo completo puede ayudar a representantes, ajustadores y profesionales legales a evaluar la cobertura, la responsabilidad y la asistencia necesaria para los hogares afectados.
Fotografías Y Videos
Las fotografías y videos pueden proporcionar evidencia persuasiva de daños por tormenta, condiciones inseguras y los eventos que rodean un reclamo de propiedad o caso de lesiones en Florida. Las imágenes deben capturar techos dañados, ventanas rotas, inundaciones, árboles caídos, cableado expuesto y escombros peligrosos desde múltiples ángulos. Un video continuo puede mostrar la intrusión de agua, movimiento estructural o condiciones peligrosas que las fotografías no pueden transmitir completamente. Registrar la fecha, ubicación, condiciones climáticas y la persona que toma cada imagen puede fortalecer su fiabilidad. Las imágenes tomadas durante la planificación de rutas de evacuación pueden documentar caminos bloqueados, señales faltantes u otros peligros que afectan el movimiento seguro. Durante las verificaciones de seguridad posteriores a la tormenta, las personas deben evitar entrar en áreas inestables y deben priorizar la seguridad personal sobre la documentación. Los archivos originales deben ser preservados sin editar, mientras que las copias pueden ser organizadas cronológicamente para abogados, investigadores y otros profesionales autorizados.
Registros de Póliza de Seguro
Los registros de pólizas de seguro establecen los términos de cobertura, exclusiones, deducibles, endosos y requisitos de informes que rigen una reclamación por daños por tormentas o clima en Florida. Una copia completa de la póliza, la página de declaraciones, los avisos de renovación y las enmiendas pueden aclarar qué protecciones se aplicaron cuando ocurrió la pérdida. Estos registros también ayudan a identificar plazos de la póliza, obligaciones de notificación, requisitos de prueba de pérdida y condiciones que pueden afectar el pago. Revisar la correspondencia y los registros de reclamaciones puede revelar tácticas de ajustadores, explicaciones cambiantes o inconsistencias que preceden a las denegaciones de reclamaciones. Mantener registros organizados de cada presentación, respuesta y declaración grabada puede prevenir lagunas en la documentación y preservar un relato confiable de cumplimiento. El lenguaje de la póliza debe examinarse cuidadosamente, porque las exclusiones pueden contener excepciones, limitaciones o disposiciones separadas para pérdidas relacionadas con viento, agua, moho o huracanes. Tal evidencia apoya una evaluación justa y asistencia informada.
Evaluaciones de Daños por Expertos
Las evaluaciones de daños por expertos calificados pueden proporcionar evidencia esencial en un reclamo por daños por tormentas o clima en Florida al identificar la causa, el alcance y el costo estimado de la pérdida de propiedad. Un ingeniero, ajustador o contratista calificado con licencia puede inspeccionar techos, componentes estructurales, sistemas eléctricos y acabados interiores. La evaluación puede documentar la velocidad del viento, la lluvia, las inundaciones u otras condiciones relevantes para el evento reportado. También puede distinguir los daños relacionados con la tormenta de la deterioración, el mantenimiento inadecuado o las condiciones preexistentes. Fotografías detalladas, mediciones, lecturas de humedad, estimaciones de reparación y conclusiones escritas ayudan a aclarar el reclamo para aseguradoras, propietarios de propiedades y representantes legales. Cuando las fallas en el techo contribuyen a la intrusión de agua, un experto puede explicar si el levantamiento por viento, el impacto de escombros, los defectos de instalación o los problemas de mantenimiento causaron la pérdida. La evaluación rápida ayuda a preservar la evidencia y apoya una resolución de reclamos justa y eficiente.
Efectos a Largo Plazo de Lesiones por Reclamos de Propiedad por Tormentas y Daños Climáticos en Florida
Las lesiones relacionadas con tormentas y clima pueden producir dolor crónico, movilidad reducida y limitaciones duraderas que afectan las actividades diarias y el empleo. Puede ser necesario un tratamiento médico continuo, rehabilitación y monitoreo, creando gastos que continúan mucho más allá del incidente inicial. Estas cargas físicas y financieras también pueden contribuir a una tensión emocional significativa, particularmente cuando la recuperación sigue siendo incierta.
Dolor Crónico Y Limitaciones
Cuando los daños a la propiedad relacionados con tormentas o el clima conducen a condiciones de vida inseguras, las personas afectadas pueden experimentar dolor crónico y limitaciones físicas duraderas mientras intentan permanecer en o reparar el hogar. Las caídas, el levantamiento de escombros, la exposición a la humedad y las tareas de reparación repetitivas pueden agravar condiciones existentes o crear nuevas lesiones. La incomodidad persistente puede restringir caminar, doblarse, conducir, dormir o realizar responsabilidades domésticas. Estas limitaciones también pueden interferir con el empleo y los deberes de cuidado, creando dificultades financieras y prácticas para los hogares afectados. La documentación del dolor debe describir claramente los síntomas, las restricciones funcionales, las actividades desencadenantes y sus efectos en la vida diaria. La evidencia de discapacidad puede incluir limitaciones laborales, registros de actividades, observaciones de testigos y declaraciones de profesionales calificados. Los registros organizados ayudan a demostrar cómo las condiciones inseguras contribuyeron a la discapacidad continua y asisten a los defensores en la presentación de un relato completo y preciso de las pérdidas del individuo.
Tratamiento Médico Continuo
El tratamiento médico continuo puede ser necesario cuando las lesiones por daños a la propiedad relacionados con tormentas o el clima resultan en síntomas o complicaciones duraderas. Los pacientes pueden requerir evaluaciones expertas, terapia física, pruebas diagnósticas o procedimientos para monitorear la recuperación y abordar condiciones que no se resuelven rápidamente. Los seguimientos constantes de lesiones pueden ayudar a los médicos a identificar cambios, ajustar planes de tratamiento y documentar limitaciones continuas. Los registros de medicamentos deben identificar con precisión las recetas, dosis, fechas de tratamiento y efectos secundarios reportados, creando un historial confiable de atención. Los proveedores médicos también pueden recomendar restricciones de actividad, dispositivos de asistencia o ejercicios de rehabilitación para preservar la función y prevenir más daños. Las personas deben asistir a las citas programadas y reportar de inmediato los síntomas que empeoran. Una documentación clínica exhaustiva puede aclarar la naturaleza, duración y significancia médica de las lesiones relacionadas con los daños a la propiedad.
Estrés Financiero y Emocional
La tensión financiera y emocional puede persistir después de que daños a la propiedad relacionados con tormentas o el clima causen lesiones que requieran tratamiento prolongado o limiten la capacidad de una persona para trabajar. Las facturas médicas, los ingresos reducidos, los costos de transporte y los ajustes necesarios en el hogar pueden ejercer una presión sostenida sobre los recursos del hogar. Al mismo tiempo, la incertidumbre en torno a la recuperación y la resolución de reclamaciones puede contribuir a la ansiedad, el sueño interrumpido y la dificultad para mantener las responsabilidades familiares. La documentación del seguro puede volverse especialmente pesada cuando una persona lesionada debe documentar el tratamiento, los ingresos perdidos, las pertenencias dañadas y las necesidades continuas. Las discusiones sobre la valoración de la propiedad pueden crear estrés adicional cuando las estimaciones no tienen en cuenta los costos de reparación, las preocupaciones de seguridad o el uso reducido del hogar. Una documentación cuidadosa, una comunicación organizada y una asistencia informada pueden ayudar a las personas afectadas a proteger sus intereses mientras buscan un apoyo justo para la recuperación y la estabilidad a largo plazo.
Demostrando Responsabilidad en Casos de Reclamación de Propiedad por Daños por Tormentas y Clima en Florida
Establecer la responsabilidad en un reclamo de propiedad en Florida que involucre daños por tormenta o clima requiere evidencia de que el asegurador, el propietario de la propiedad, el contratista u otra parte responsable no cumplió con un deber legal o contractual. La evidencia puede incluir fotografías, informes de inspección, facturas de reparación, registros meteorológicos, historiales de mantenimiento, declaraciones de testigos y evaluaciones de expertos que conecten el daño con una omisión o acto específico. Los estándares de negligencia generalmente requieren prueba de un deber de protección, un incumplimiento del deber, causalidad y daños medibles. Por ejemplo, un propietario puede ser responsable cuando el mantenimiento descuidado agrava los daños por tormenta, mientras que un contratista puede ser responsable por reparaciones defectuosas. Las obligaciones contractuales de un asegurador también pueden volverse relevantes cuando se maneja incorrectamente un daño cubierto, aunque el lenguaje de la póliza y la ley aplicable controlan. La culpa comparativa puede afectar la recuperación si la conducta del reclamante contribuyó a la pérdida. La documentación cuidadosa preserva los hechos, apoya una evaluación justa y ayuda a proteger a las personas y familias afectadas de determinaciones de responsabilidad no fundamentadas. La evidencia objetiva sigue siendo crucial.
Tratando con Compañías de Seguros Después de un Reclamo de Propiedad en Florida por Daños por Tormenta y Clima
Después de documentar la causa y el alcance de los daños relacionados con la tormenta, el reclamante debe comunicarse cuidadosamente con la compañía de seguros. Todos los avisos, fotografías, estimaciones de reparación, recibos y correspondencia deben estar organizados y presentados de acuerdo con los requisitos de la póliza. Las declaraciones deben permanecer precisas y consistentes, particularmente cuando un ajustador solicita información sobre la condición de la propiedad, reparaciones anteriores o medidas de protección temporales.
Un reclamante debe evitar autorizar reparaciones innecesarias, firmar liberaciones amplias o aceptar un acuerdo antes de entender las pérdidas cubiertas. La orientación profesional puede apoyar la negociación con el asegurador, aclarar el lenguaje de la póliza y ayudar a preservar evidencia mientras se llevan a cabo las reparaciones. Si la aseguradora emite una denegación de reclamo, la explicación por escrito debe revisarse en relación con la póliza, los hallazgos de la inspección y la documentación presentada. Un abogado puede impugnar exclusiones no fundamentadas, subvaloraciones o retrasos y determinar si la conducta sugiere mala fe. Una comunicación rápida y respetuosa ayuda a proteger los intereses del reclamante mientras permite al asegurador una oportunidad justa para evaluar los daños reportados.
Qué Esperar Durante un Proceso de Reclamo por Daños a la Propiedad por Tormentas y Climas en Florida
Un reclamo por daños por tormentas y clima en Florida típicamente comienza con una evaluación inicial de la pérdida reportada, seguida de la documentación de las condiciones de la propiedad y las lesiones relacionadas. La aseguradora luego investiga las circunstancias, evalúa la cobertura y revisa la evidencia de apoyo antes de presentar o negociar un acuerdo. Si las partes no pueden llegar a una resolución justa, el reclamante puede considerar la litigación para buscar una compensación adecuada.
Evaluación Inicial del Reclamo
Cuando un propietario de una propiedad en Florida informa sobre daños por tormentas o clima, la evaluación inicial del reclamo comienza con una revisión de la póliza, la pérdida reportada y las circunstancias que rodean el evento. Una Revisión de Cobertura de Póliza determina si la póliza puede aplicarse, incluyendo deducibles relevantes, exclusiones, limitaciones y plazos. El asegurador puede confirmar la fecha de la tormenta, la ubicación de la propiedad y el tipo de evento que se alega haber causado la pérdida. La Documentación de Pérdida por Clima, como información oficial sobre tormentas o registros históricos disponibles, puede ayudar a establecer si las condiciones eran consistentes con la ocurrencia reportada. La evaluación también identifica las comunicaciones necesarias, los registros solicitados y los problemas potenciales que afectan el manejo del reclamo. Una evaluación inicial cuidadosa promueve una orientación precisa, apoya un trato justo y ayuda a los propietarios de propiedades a entender el proceso sin prejuzgar la cobertura o la responsabilidad.
Proceso de Documentación de Daños
Con la evaluación inicial del reclamo completa, el proceso de documentación de daños se centra en crear un registro claro y organizado de la condición de la propiedad y las pérdidas supuestamente causadas por la tormenta o el evento climático. Fotografías y videos deben capturar elevaciones exteriores, techos, ventanas, habitaciones interiores, pertenencias personales y la intrusión de agua visible desde múltiples ángulos. Un inventario escrito puede identificar artículos dañados, edades aproximadas, información de compra y costos de reparación o reemplazo. Recibos, facturas, registros de mantenimiento y gastos de vivienda temporal deben ser preservados en un archivo seguro. El Monitoreo de Humedad puede documentar la humedad oculta en paredes, pisos o aislamiento y ayudar a establecer condiciones cambiantes a lo largo del tiempo. Un secado, ventilación y remediación calificada oportunos apoyan la Prevención del Crecimiento de Moho. Un registro fechado de observaciones, medidas de emergencia y comunicaciones puede ayudar a mantener un registro preciso y accesible para el reclamo.
Pasos de Investigación del Asegurador
La investigación del asegurador generalmente comienza después de la notificación de la tormenta o el reclamo por daños meteorológicos y puede incluir una revisión de la póliza, una entrevista con el titular de la póliza y una inspección de la propiedad. El ajustador puede fotografiar las áreas afectadas, examinar las estimaciones de reparación, comparar los daños reportados con la información meteorológica disponible y solicitar recibos, registros de mantenimiento o informes de inspección anteriores. Los titulares de pólizas deben proporcionar información precisa mientras preservan los materiales dañados, cuando sea seguro, y mantener copias de cada presentación. Una línea de tiempo de documentación clara puede ayudar a establecer cuándo ocurrió la tormenta, cuándo se descubrieron los daños y cuándo comenzaron los esfuerzos de mitigación. El asegurador también debe explicar los plazos de respuesta de la póliza aplicables, incluidas las solicitudes de información adicional y las decisiones sobre el reclamo. Una organización cuidadosa apoya una investigación completa y ayuda a garantizar que los hechos relevantes reciban la consideración adecuada.
Acuerdo O Litigio
Después de que se complete la investigación, una reclamación de propiedad en Florida puede avanzar hacia un acuerdo o litigio, dependiendo de la posición de cobertura del asegurador y la extensión de la pérdida disputada. Durante las discusiones de acuerdo, el representante del titular de la póliza puede presentar estimaciones de reparación, fotografías, opiniones de expertos y documentación que respalde los daños reclamados. Una estrategia de mediación cuidadosamente planificada puede fomentar negociaciones productivas mientras se preservan los intereses del titular de la póliza. La valoración precisa y la prueba de cumplimiento de la póliza pueden crear apalancamiento para el acuerdo, particularmente cuando las defensas de cobertura parecen no estar respaldadas. Si las negociaciones fracasan, el litigio puede comenzar a través de una queja presentada, seguida de descubrimiento, declaraciones, evaluaciones de expertos y potencialmente juicio. A lo largo de cualquiera de los caminos, el abogado generalmente explica los riesgos, costos, plazos y recursos disponibles. El proceso debe permanecer organizado y orientado al servicio, ayudando a los propietarios de propiedades afectados a buscar una resolución justa sin demoras o confusiones innecesarias.
Compensación por Daños por Tormentas y Clima en Reclamaciones de Propiedad en Florida
Cuando una tormenta cubierta o un evento meteorológico daña una propiedad en Florida, la reclamación resultante puede incluir compensación por reparaciones, costos de reemplazo, gastos de vivienda temporal y otras pérdidas reconocidas bajo la póliza de seguro y la ley aplicable. Las cantidades recuperables generalmente dependen de los términos de la póliza, las causas cubiertas, los deducibles, los límites y la evidencia que establezca la condición de la propiedad antes y después del evento. La documentación puede incluir fotografías, estimaciones de contratistas, facturas, recibos, informes de inspección y comunicaciones con el asegurador. Una evaluación cuidadosa de la reclamación puede identificar daños que se pasaron por alto durante una inspección inicial, incluidos la intrusión de agua, reparaciones relacionadas con moho, deterioro estructural y daños a la propiedad personal. Los retrasos en los registros médicos pueden afectar las reclamaciones que involucran lesiones físicas asociadas con condiciones inseguras, lo que hace que la documentación oportuna sea importante. Cuando un asegurador retrasa irrazonablemente la investigación, subestima los daños cubiertos o se niega a pagar sin una base sólida, pueden surgir preocupaciones de mala fe en el seguro. La orientación legal puede ayudar a los propietarios de propiedades afectados a preservar evidencia, interpretar la cobertura y buscar una resolución adecuada.
Daños Económicos vs No Económicos en Reclamaciones de Propiedad en Casos de Daños por Tormentas y Clima en Florida
Las pérdidas económicas pueden incluir costos de reparación, gastos de reemplazo, vivienda temporal y otras cargas financieras medibles relacionadas con la propiedad. Los impactos no económicos pueden involucrar la interrupción de la vida diaria, la pérdida de uso y el disfrute disminuido de la propiedad, aunque estos daños pueden ser más difíciles de cuantificar. Probar la valoración de daños generalmente requiere registros organizados, evaluaciones de expertos, fotografías y evidencia que conecte las pérdidas con la tormenta cubierta o el evento meteorológico.
Pérdidas Económicas de Propiedad
Los daños por tormentas y clima pueden causar pérdidas económicas sustanciales en propiedades, incluidos costos de reparación razonables, reemplazo de materiales destruidos, eliminación de escombros y mitigación necesaria. Las pérdidas cubiertas también pueden incluir extracción de agua de emergencia, medidas de protección temporales y gastos adicionales requeridos para prevenir el crecimiento de moho después de inundaciones o fallos en el techo. Los propietarios de propiedades deben preservar los materiales dañados cuando sea seguro hacerlo, obtener estimaciones detalladas y mantener recibos de mano de obra, suministros, alojamiento y otros gastos directamente relacionados. Fotografías detalladas, videos, informes de inspección, facturas de contratistas y comunicaciones con aseguradoras proporcionan valiosos consejos de documentación para establecer el alcance y el valor de un reclamo. Los titulares de pólizas deben revisar los límites de cobertura, deducibles, exclusiones y plazos antes de autorizar trabajos extensos. Un profesional calificado puede ayudar a organizar pruebas, evaluar una valoración razonable y presentar el reclamo de una manera que apoye una consideración rápida y justa.
Impactos No Económicos en la Propiedad
Más allá de los costos de reparación y otras pérdidas financieras medibles, los daños por tormentas y clima pueden causar impactos no económicos significativos en la propiedad. Los residentes desplazados pueden experimentar angustia emocional cuando un hogar ya no proporciona seguridad, estabilidad o privacidad. La exposición continua a espacios dañados puede interrumpir el sueño, las rutinas, las relaciones familiares y la capacidad de una persona para participar en actividades ordinarias. Estas pérdidas en la calidad de vida pueden ser particularmente graves para los adultos mayores, los niños, las personas con discapacidades y los hogares que ya enfrentan dificultades. La pérdida de pertenencias queridas, entornos familiares o un sentido de seguridad también puede crear consecuencias que se extienden más allá de la restauración física. Una revisión cuidadosa de la reclamación debería reconocer estos efectos humanos mientras trata a los asegurados afectados con dignidad, paciencia y respeto. El asesoramiento a otros puede ayudar a garantizar que estas experiencias no se pasen por alto durante las discusiones sobre reclamaciones.
Demostrando la Valoración de Daños
Una reclamación de propiedad bien respaldada distingue las pérdidas económicas medibles de los efectos no económicos que pueden no reflejarse directamente en las facturas de reparación. La evidencia económica puede incluir estimaciones de contratistas, facturas, fotografías, opiniones de ingenieros, costos de vivienda temporal, eliminación de escombros y recibos de propiedad personal dañada. Los asegurados deben conservar registros que muestren fechas, montos de pago, depreciación y la base para los cálculos de Costo de Reemplazo. Los efectos no económicos, como la pérdida de uso, la interrupción, la inconveniencia y el disfrute disminuido, pueden requerir declaraciones detalladas, calendarios, correspondencia y testimonios que expliquen sus consecuencias prácticas. Los términos de cobertura y la ley de Florida determinan si estos efectos son recuperables. Las disputas de tasación comúnmente surgen cuando los aseguradores y los asegurados asignan diferentes valores a los daños cubiertos, el alcance o la depreciación. Un paquete de valoración organizado ayuda a los representantes a presentar información precisa, abordar desacuerdos y buscar un trato justo para los propietarios de propiedades afectadas.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales en Florida Ahora!
Cuando un Caso de Reclamación de Propiedad por Daños de Tormenta y Clima en Florida Va a Juicio vs Acuerdo
Cuando una reclamación de propiedad en Florida relacionada con daños por tormentas o clima avanza hacia la resolución, las partes generalmente deben decidir si el acuerdo o el juicio es el camino más apropiado. El acuerdo puede proporcionar asistencia más rápida, reducir los gastos de litigio y ayudar a los propietarios a comenzar las reparaciones necesarias sin una incertidumbre prolongada. También puede permitir a los aseguradores y a los titulares de pólizas negociar términos prácticos cuando la documentación respalda una valoración razonable.
El juicio puede volverse necesario después de una denegación de seguro, disputas persistentes de tasación o desacuerdos sobre la causación y la extensión de los daños cubiertos. Cada parte presenta evidencia, testigos, fotografías, opiniones de expertos y verificación de costos de reparación para respaldar su posición. El abogado también puede abordar las alegaciones de destrucción de evidencia si los registros relevantes, materiales dañados o comunicaciones no fueron preservados.
Una conferencia de acuerdo puede aclarar los problemas disputados antes del juicio, pero no se debe aceptar ninguna resolución sin evaluar las necesidades de reparación futuras y la prueba disponible. Una evaluación legal cuidadosa ayuda a proteger los intereses del cliente mientras promueve un resultado justo e informado para aquellos afectados por el clima severo.
Leyes de Florida que pueden afectar su reclamación de propiedad en Florida por daños por tormentas y clima
La ley de Florida puede moldear significativamente cómo se investiga, presenta y resuelve una reclamación de propiedad por daños por tormentas o clima. Una revisión cuidadosa puede ayudar a los propietarios de propiedades, familias y defensores de la comunidad a entender las responsabilidades mientras persiguen un trato justo.
- Interpretación de la póliza: Los estatutos de seguros de Florida y el lenguaje de la póliza pueden definir los riesgos cubiertos, exclusiones, deducibles, derechos de tasación y deberes después de la pérdida. Estas disposiciones a menudo influyen en las disputas de cobertura que involucran viento, lluvia, inundaciones o daños resultantes.
- Manejo de reclamaciones: Los aseguradores generalmente deben reconocer las comunicaciones, realizar investigaciones razonables y explicar las decisiones de cobertura. Los retrasos irrazonables o las investigaciones inadecuadas pueden respaldar una evaluación de mala fe en el seguro, dependiendo de los hechos.
- Preservación de pruebas: Fotografías, estimaciones de reparación, facturas de mitigación, registros meteorológicos, materiales dañados y comunicaciones pueden aclarar la causalidad y la cantidad de pérdida. La orientación profesional puede ayudar a preservar pruebas antes de que las reparaciones alteren las condiciones.
- Plazos de reclamación: Los requisitos de la póliza pueden regir el aviso oportuno, la prueba de pérdida, las inspecciones, los exámenes y la cooperación. Perder un paso procesal requerido puede complicar la recuperación, incluso cuando el daño parece sustancial.
Debido a que los requisitos legales varían según la póliza y las circunstancias, un abogado calificado puede ayudar a interpretar la ley de Florida aplicable y promover un proceso de reclamación ordenado e informado para los propietarios de propiedades afectados.
El Estatuto de Limitaciones para Casos de Reclamación de Propiedad por Daños por Tormentas y Clima en Florida
El plazo de prescripción puede restringir el tiempo disponible para presentar una demanda por daños a la propiedad relacionados con tormentas o el clima, lo que hace que la evaluación legal oportuna sea importante. La ley de Florida generalmente requiere que las demandas de seguros de propiedad se presenten dentro de un período específico después de la fecha de pérdida, sujeto a excepciones legales y requisitos de póliza. Dado que los plazos pueden diferir según la pérdida, el lenguaje de la póliza y las enmiendas aplicables, un propietario debe identificar la fecha controladora en lugar de confiar en suposiciones.
Los plazos de reclamación de seguros también pueden surgir antes del litigio, incluyendo notificación rápida, prueba de pérdida y requisitos de cooperación. No cumplir con estas obligaciones puede crear disputas sobre la cobertura, independientemente del daño subyacente. La documentación de la tormenta, las condiciones resultantes, las estimaciones de reparación, las comunicaciones y los pagos pueden ayudar a establecer una línea de tiempo confiable.
Las prácticas de las firmas de ajuste pueden afectar cuándo se proporciona información, cómo se programan las inspecciones y si las comunicaciones de reclamación aclaran los próximos pasos. Estas prácticas no necesariamente extienden los períodos legales. La atención oportuna a los plazos protege los intereses de los propietarios de propiedades y apoya decisiones informadas sobre la preservación de reclamaciones potenciales.
Cómo un abogado de reclamaciones de propiedad por daños de tormenta y clima en Florida puede ayudarle
Los plazos legales y los requisitos de póliza son solo parte de la protección de una reclamación por daños de tormenta o clima. Un abogado de reclamaciones de propiedad por daños de tormenta y clima en Florida puede proporcionar orientación disciplinada mientras trata los intereses del titular de la póliza con cuidado y responsabilidad.
El abogado puede ayudar:
- Revisando los términos de cobertura, exclusiones, endosos, deducibles y obligaciones de prueba de pérdida para identificar posibles disputas sobre la cobertura de la póliza.
- Organizando fotografías, estimaciones de reparación, recibos, opiniones de ingeniería y otra evidencia que aclare la condición de la propiedad y la extensión de la pérdida.
- Comunicarse con aseguradoras y sus representantes, reduciendo la confusión mientras se presenta una posición de reclamo respaldada y consistente.
- Llevar a cabo negociaciones de liquidación basadas en daños documentados, el lenguaje de la póliza aplicable y los intereses prácticos del propietario de la propiedad afectada.
Esta asistencia puede ayudar a garantizar que las decisiones reflejen evidencia confiable en lugar de inspecciones incompletas o métodos de valoración no respaldados. El abogado también puede coordinarse con profesionales calificados cuyas observaciones refuercen la base fáctica del reclamo. Al aplicar un análisis cuidadoso y una defensa profesional, el abogado ayuda a promover un trato justo y una resolución responsable para individuos, familias y organizaciones que se recuperan de eventos climáticos severos en Florida.
Cuándo contactar a un abogado de reclamos de propiedad por daños por tormentas y clima en Florida
Cuando una tormenta o evento meteorológico causa daños significativos a la propiedad, la consulta temprana con un abogado de reclamaciones de propiedad por daños de tormenta y clima en Florida puede ayudar a preservar la evidencia y proteger la posición del asegurado. La orientación rápida puede aclarar el momento de la reclamación inicial, incluidos los plazos de notificación, los requisitos de documentación y los pasos razonables para prevenir daños adicionales. También se puede contactar a un abogado cuando se dispute la causa o el alcance de la pérdida, las reparaciones sean urgentes o los registros importantes sean difíciles de obtener.
Los retrasos en la respuesta del seguro pueden justificar la consulta legal, particularmente cuando las comunicaciones se vuelven inconsistentes, las inspecciones se posponen o las decisiones de pago permanecen sin explicación. Los asegurados pueden beneficiarse de asistencia antes de firmar liberaciones, aceptar pagos parciales o autorizar reparaciones permanentes que podrían afectar la evaluación posterior. El contacto también es apropiado cuando una reclamación es denegada, subpagada o cerrada sin una explicación clara. La atención temprana permite organizar fotografías relevantes, estimaciones, correspondencia y materiales dañados mientras las condiciones siguen siendo verificables, apoyando un proceso de reclamación más ordenado para todos los involucrados.
Por qué necesita un abogado experimentado en reclamaciones de propiedad por daños de tormenta y clima en Florida
Seleccionar un abogado experimentado en reclamaciones de propiedad por tormentas y daños por clima en Florida puede proporcionar una supervisión informada cuando se disputan la cobertura, la causalidad o la valoración. Tal asesoría puede revisar el lenguaje de la póliza, documentar los daños e identificar si la posición de un asegurador refleja una evaluación de Reclamo Incorrecto o una limitación no respaldada. Una Interpretación Cuidadosa de la Póliza puede aclarar exclusiones, deducibles, plazos y obligaciones que afectan la recuperación.
La participación de un abogado también puede ayudar a abordar la Cobertura Denegada después de huracanes, tormentas de viento, inundaciones, granizo u otros eventos climáticos severos. El asesor puede organizar registros, evaluar estimaciones y presentar evidencia de una manera que respalde la posición del titular de la póliza mientras preserva derechos importantes. Esta asistencia puede reducir la confusión para los propietarios de bienes que buscan proteger hogares, negocios, empleados, inquilinos o recursos comunitarios.
La representación experimentada es particularmente valiosa en Disputas de Reclamaciones que involucran investigaciones incompletas, pagos retrasados, determinaciones de causa conflictivas o pérdidas subvaloradas. Al aplicar principios legales y de seguros establecidos, el asesor puede promover una revisión justa y buscar remedios apropiados cuando las negociaciones fallan, ayudando a las personas y organizaciones afectadas a recuperarse con responsabilidad y claridad.
Cómo Elegir el Abogado Adecuado en Florida para Reclamaciones de Propiedad por Tormentas y Daños Climáticos para Su Caso
El abogado adecuado para reclamaciones de propiedades en Florida por daños de tormentas y clima debe ser evaluado a través de la experiencia, la comunicación y una capacidad demostrada para manejar reclamaciones de seguros disputadas. Un cliente potencial debe revisar el historial del abogado con pérdidas de propiedades por viento, granizo, huracanes, inundaciones y otros, mientras confirma si asuntos similares alcanzaron resoluciones favorables. La comunicación clara es igualmente importante. El abogado debe explicar las disposiciones de la póliza, los requisitos de evidencia, los obstáculos potenciales y los plazos esperados en un lenguaje que el propietario de la propiedad pueda entender.
Antes de contratar a un abogado, los clientes deben comparar las estructuras de tarifas de los abogados, incluidos los porcentajes de contingencia, los gastos del caso y cualquier cargo que deba pagarse si la recuperación no tiene éxito. También deben determinar los plazos de reclamación porque los requisitos de notificación de la póliza y los períodos de limitación en Florida pueden afectar el derecho a perseguir beneficios. Una consulta cuidadosa debe abordar la documentación, las inspecciones, la participación de expertos y el proceso para impugnar la valoración o decisión de cobertura de un asegurador. Seleccionar un abogado en base a estas consideraciones objetivas ayuda a los propietarios de propiedades a tomar decisiones informadas y preservar recursos mientras buscan una resolución justa.
Acerca de las Oficinas Legales de Anidjar & Levine
Con experiencia en el manejo de reclamaciones de seguros de propiedad residencial y comercial en disputa, las Oficinas Legales de Anidjar & Levine representan a los propietarios de propiedades en Florida que buscan compensación por daños cubiertos por tormentas, viento, huracanes, granizo, agua y otros.
Los abogados de la firma evalúan el lenguaje de la póliza, inspeccionan la documentación de la reclamación e identifican si un asegurador investigó y valoró adecuadamente la pérdida.
Su estrategia legal puede abordar pagos retrasados, denegaciones, pagos insuficientes, causalidad en disputa y desacuerdos sobre el alcance de las reparaciones cubiertas.
Las Oficinas Legales de Anidjar & Levine enfatizan la comunicación con el cliente a lo largo del proceso de reclamaciones.
Los abogados y el personal pueden explicar las opciones disponibles, recopilar registros relevantes y ayudar a los clientes a entender decisiones significativas antes de iniciar negociaciones o litigios.
Este enfoque apoya a los propietarios de propiedades que pueden estar gestionando reparaciones, interrupciones comerciales o desplazamientos después de un clima severo.
Preguntas Frecuentes
¿Cubre el seguro de propietarios de vivienda los daños por inundación después de una tormenta en Florida?
El seguro de propietarios de vivienda generalmente no cubre los daños por inundación después de una tormenta en Florida. La cobertura contra inundaciones se adquiere típicamente a través de una póliza separada, aunque algunas pólizas pueden abordar daños por agua limitados debido a lluvia impulsada por el viento, fallas en el techo o eventos de plomería. Los límites de la póliza, los deducibles y las exclusiones determinan si el pago está disponible. El propietario debe documentar rápidamente los daños, prevenir más pérdidas cuando sea seguro hacerlo y revisar la póliza cuidadosamente antes de presentar una reclamación o buscar asistencia profesional.
¿Aumentará el presentar una reclamación por daños de tormenta mis primas de seguro?
Presentar un reclamo por daños causados por tormentas puede aumentar las primas, pero no hay un aumento automático en todos los casos. Las aseguradoras comúnmente evalúan la frecuencia de reclamos, los costos de reparación, las pérdidas anteriores, los términos de la póliza y las tendencias de catástrofes regionales al determinar las tarifas futuras. Un solo reclamo legítimo puede tener un impacto limitado en las primas, particularmente cuando daños por tormentas generalizados afectan a muchos asegurados. Sin embargo, los reclamos repetidos pueden influir en las decisiones de suscripción, los términos de renovación, los deducibles o la disponibilidad. Los asegurados deben revisar su póliza y documentar cualquier daño cuidadosamente antes de presentar un reclamo.
¿Puedo Hacer Reparaciones Temporales Antes de que un Ajustador de Seguros Inspeccione Mi Propiedad?
Sí, generalmente se pueden hacer reparaciones temporales antes de que un ajustador de seguros inspeccione la propiedad, particularmente cuando es necesario para prevenir más daños o proteger a los ocupantes. El asegurado debe fotografiar y documentar minuciosamente las condiciones, conservar los recibos y preservar los materiales dañados cuando sea práctico. Las mitigaciones de emergencia deben limitarse a la protección vital. Antes de realizar trabajos importantes, el asegurado debe buscar la autorización de cierre según sea necesario y proporcionar acceso razonable al ajustador para la inspección.
¿Qué Sucede si Mi Prestamista Hipotecario Está Listado en el Cheque de Reclamo de Seguro?
Cuando un prestamista hipotecario está listado en un cheque de reclamo de seguro, el prestamista generalmente debe endosarlo antes de que los fondos estén disponibles. Este requisito protege el colateral del prestamista y puede implicar depositar los ingresos en una cuenta de pago en garantía o liberar dinero en etapas a medida que avanzan las reparaciones. El asegurado debe revisar los requisitos de endoso, contactar rápidamente al prestamista y a la aseguradora, y proporcionar estimaciones, facturas y documentación de finalización para evitar retrasos evitables en la recepción de los fondos del reclamo.
¿Pueden los Contratistas Renunciar Legalmente a Mi Deducible de Seguro por Daños por Tormentas en Florida?
La ley de Florida generalmente prohíbe a los contratistas renunciar, reembolsar o ocultar el deducible del seguro de un propietario. Un reembolso de deducible prometido puede constituir fraude de seguros, exponer al contratista y al titular de la póliza a sanciones, y poner en peligro el pago de la reclamación. Una Asignación de Beneficios transfiere ciertos derechos de la póliza, pero no autoriza la evasión del deducible. Los contratistas éticos deben proporcionar estimaciones precisas, documentar todo el trabajo y exigir al asegurado que pague el deducible de acuerdo con la ley. Un asesor legal puede evaluar rápidamente propuestas cuestionables.
—————————
Los propietarios de bienes raíces en Florida que enfrentan daños por tormentas o clima pueden encontrar costos de reparación sustanciales, disputas de cobertura y negociaciones difíciles con las aseguradoras.
La orientación legal oportuna puede ayudar a preservar evidencia, interpretar las obligaciones de la póliza y buscar la compensación disponible bajo la ley de Florida.
Las Oficinas Legales de Anidjar y Levine evalúan cada reclamación cuidadosamente y abogan por una resolución informada y efectiva.
Las personas deben evitar retrasos innecesarios y buscar orientación legal calificada con respecto a su reclamación de propiedad, daños por tormentas o disputas relacionadas con el clima.
Para asistencia legal adicional, visite un Abogado de Lesiones Personales en Florida.

