
Las Oficinas Legales de Anidjar y Levine asisten a los reclamantes lesionados cuando las aseguradoras retrasan pagos, niegan reclamaciones válidas, subestiman pérdidas, tergiversan la cobertura o realizan investigaciones inadecuadas.
Estos casos a menudo requieren la revisión de los términos de la póliza, cronogramas de reclamaciones, registros médicos, demandas de liquidación y comunicaciones de la aseguradora.
El asesor legal puede preservar evidencia, evaluar si la aseguradora actuó razonablemente y proteger los plazos bajo la ley de Florida.
Ya sea que necesite ayuda con una disputa de seguros o orientación de un Abogado de Accidentes de Auto en Florida, entender estos problemas ayuda a aclarar los próximos pasos, la evidencia requerida y las opciones legales disponibles.
Principales Conclusiones
- Un abogado de lesiones por mala fe en seguros de Florida revisa retrasos en reclamaciones, denegaciones, comunicaciones, términos de póliza y conducta de la aseguradora.
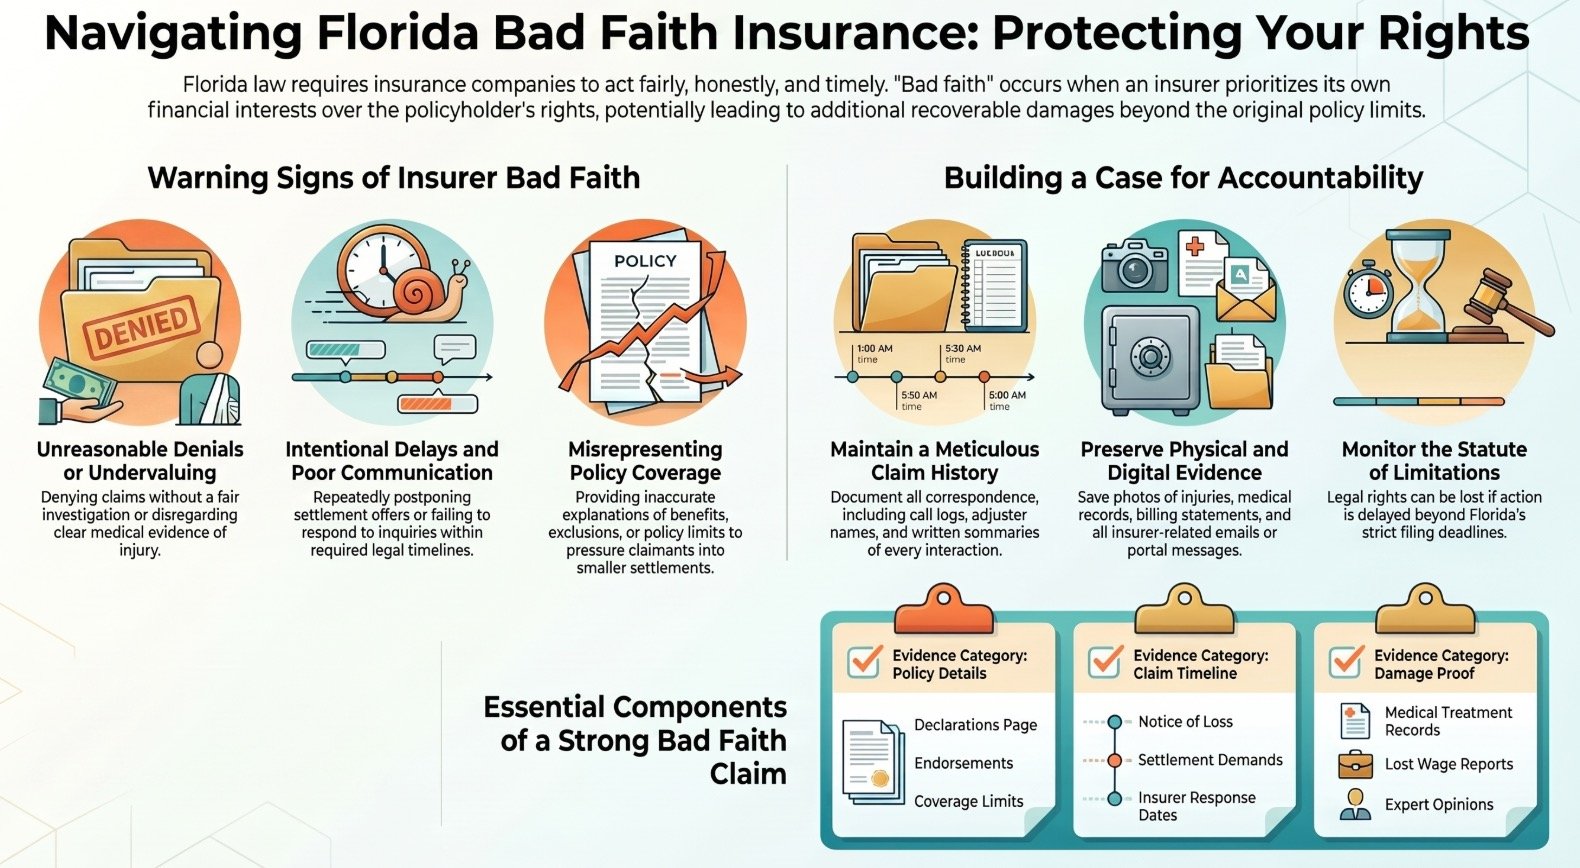
- La mala fe puede involucrar denegaciones irrazonables, ofertas retrasadas, tergiversación, investigaciones inadecuadas o subestimación injusta de las reclamaciones por lesiones.
- Los casos sólidos dependen del lenguaje de la póliza, cronogramas de reclamaciones, demandas de liquidación, registros médicos, facturas, fotos y evidencia de testigos.
- Las reclamaciones por mala fe en Florida se centran en si la aseguradora actuó de manera justa, honesta y oportuna bajo los deberes legales aplicables.
- La revisión legal rápida es importante porque los plazos y los estatutos de limitaciones pueden afectar el derecho a recuperar daños.
Cómo Podemos Ayudar con Su Reclamación de Lesiones por Mala Fe en Seguros en Florida
Cuando un asegurador no maneja una reclamación por lesiones de manera justa, las consecuencias pueden afectar la atención médica, la estabilidad financiera y la capacidad de recuperar compensación. Un abogado de lesiones por mala fe en Florida puede ayudar revisando el historial de la reclamación, identificando retrasos, evaluando denegaciones y preservando evidencia que respalde la posición de la persona lesionada. Este apoyo a menudo comienza con un análisis cuidadoso de la documentación de Cobertura, incluidos los términos de la póliza, la correspondencia, los registros médicos, las facturas y las comunicaciones previas con el asegurador.
El asesor también puede coordinarse con proveedores médicos, profesionales financieros y testigos para presentar la reclamación de manera clara y responsable. Una estrategia de acuerdo enfocada puede ayudar a garantizar que las demandas reflejen la extensión total del daño, incluidas las necesidades de tratamiento futuro y las pérdidas relacionadas. Al gestionar las comunicaciones con el asegurador, el asesor legal ayuda a proteger al reclamante de declaraciones erróneas o presiones. Esta orientación permite a las personas lesionadas y a sus familias buscar responsabilidad mientras mantienen el enfoque en la recuperación, el servicio y la estabilidad a largo plazo.
Comprendiendo los Casos de Lesiones por Mala Fe en el Seguro en Florida
Después de reconocer cómo el asesor legal puede apoyar una reclamación de lesiones disputada, es importante entender qué hace que un caso de mala fe en seguros en Florida sea legalmente distinto. Tal caso se refiere a si un asegurador no cumplió con los deberes que debe a una persona lesionada o titular de una póliza bajo la ley de Florida. Estos deberes requieren una consideración justa, una evaluación oportuna y un manejo honesto de las reclamaciones bajo la protección adquirida.
Los asuntos de mala fe en Florida a menudo dependen del historial completo de la reclamación, incluidas las comunicaciones, los registros médicos, las demandas de acuerdo y la documentación del titular de la póliza. Los registros cuidadosos ayudan a aclarar si el asegurador actuó razonablemente al evaluar la responsabilidad, los daños y la cobertura disponible. También asisten a quienes sirven a individuos lesionados al preservar los hechos necesarios para decisiones informadas.
El Estatuto de Limitaciones es otra consideración crucial porque los derechos legales pueden perderse si se retrasa la acción. Una comprensión clara de los plazos, la evidencia y las obligaciones del asegurador permite a los defensores buscar responsabilidad mientras mantienen una representación disciplinada y centrada en el servicio en disputas de lesiones.
Causas Comunes de la Mala Fe en Seguros en Florida
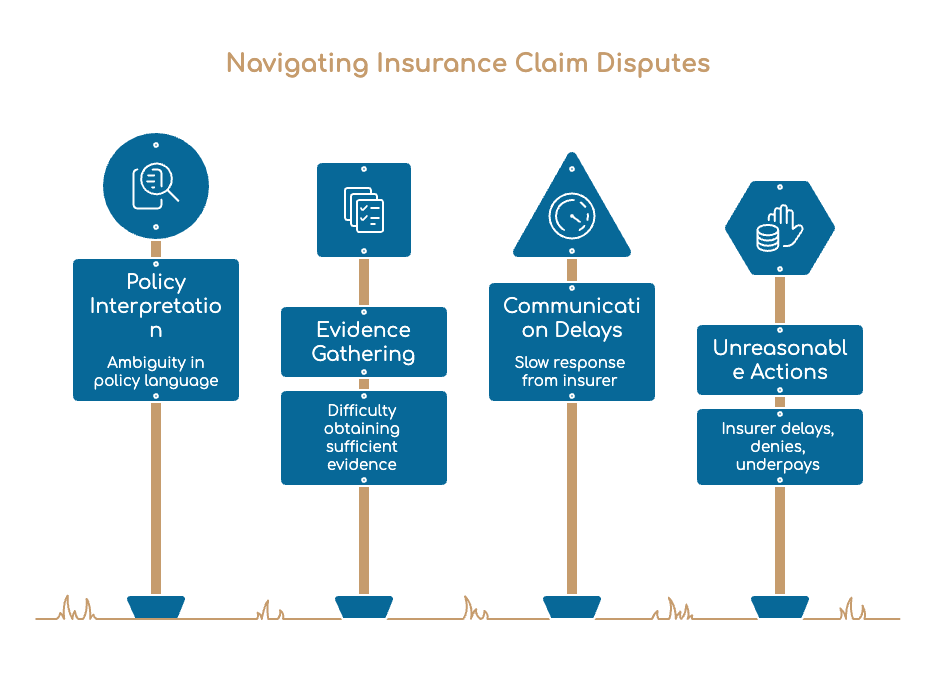
Las causas comunes de mala fe en seguros en Florida incluyen denegaciones de reclamaciones irrazonables, ofertas de acuerdo retrasadas, tergiversación de la cobertura de la póliza e investigaciones de reclamaciones inadecuadas. Estas prácticas pueden impedir que los reclamantes lesionados reciban una compensación oportuna y justa bajo una póliza de seguro aplicable. A menudo es necesario revisar cuidadosamente la conducta del asegurador, las comunicaciones y el proceso de manejo de reclamaciones para identificar si pudo haber ocurrido mala fe.
Denegaciones de Reclamaciones Irrazonables
Aunque un asegurador puede negar una reclamación por razones legítimas de cobertura, una negación de reclamación irrazonable puede indicar mala fe cuando la decisión no está respaldada por la póliza, los hechos o la ley de Florida. Tales negaciones pueden surgir cuando los ajustadores desestiman la evidencia médica, malinterpretan los términos de la póliza o rechazan la responsabilidad sin una investigación justa. La comunicación adecuada de la reclamación ayuda a las personas lesionadas a entender la base expuesta para la negación y si el asegurador cumplió con los plazos de cumplimiento requeridos. Una revisión cuidadosa de la documentación del asegurador puede revelar razonamientos inconsistentes, evidencia faltante o conclusiones alcanzadas antes de considerar toda la información relevante. En disputas de cobertura, una negación debe reflejar una evaluación equilibrada, no una búsqueda de fundamentos técnicos para evitar la responsabilidad. Cuando las prácticas de negación socavan el trato justo, la revisión legal puede ayudar a proteger los derechos y la recuperación del reclamante.
Ofertas de Liquidación Retrasadas
Cuando un asegurador retrasa una oferta de liquidación a pesar de la clara evidencia de responsabilidad y daños, el retraso puede sugerir un intento de presionar a la persona lesionada para que acepte menos de lo que vale la reclamación. En las reclamaciones por lesiones en Florida, la evaluación oportuna es importante porque las facturas médicas, los salarios perdidos y las necesidades de recuperación pueden ejercer una presión seria sobre un hogar. Los registros de comunicación de liquidación pueden mostrar si los ajustadores respondieron de manera oportuna, solicitaron la información necesaria o permanecieron en silencio sin justificación. Los aplazamientos repetidos, las actualizaciones de estado vagas o las demandas cambiantes pueden reflejar tácticas de retraso del asegurador en lugar de un manejo justo de la reclamación. Una revisión cuidadosa de fechas, correspondencia y daños documentados ayuda a determinar si el retraso sirvió a un propósito legítimo. Los profesionales que atienden a clientes lesionados pueden utilizar esta evidencia para promover la responsabilidad, proteger la dignidad y buscar una resolución basada en la equidad.
Representación Incorrecta de la Cobertura de la Póliza
Si un asegurador proporciona una explicación inexacta de los beneficios disponibles, exclusiones o límites de la póliza, la persona lesionada puede perder la capacidad de tomar decisiones informadas sobre un reclamo. La tergiversación de la cobertura de la póliza puede ocurrir cuando un asegurador afirma que una pérdida no está cubierta, restringe la cobertura a través de una interpretación incorrecta de la póliza, o subestima los límites disponibles sin una base legal. Tal conducta puede presionar a un reclamante a aceptar menos de lo que la póliza proporciona. En Florida, la comunicación veraz sobre la cobertura apoya los derechos de protección al consumidor y ayuda a garantizar un trato justo después de una lesión. Un abogado de lesiones por mala fe de seguros puede examinar el lenguaje de la póliza, las comunicaciones escritas y las posiciones de acuerdo para determinar si el asegurador distorsionó sus obligaciones de cobertura. La información precisa sobre la cobertura es necesaria porque los reclamantes a menudo confían en que los aseguradores actúen con equidad, honestidad y diligencia.
Investigaciones de Reclamos Inadecuadas
La tergiversación de la cobertura a menudo se superpone con otra forma común de mala conducta del asegurador: una investigación de reclamos inadecuada. En los reclamos por lesiones en Florida, un asegurador debe evaluar hechos, registros médicos, evidencia de responsabilidad y daños con un cuidado razonable. Una investigación injusta puede ocurrir cuando los ajustadores ignoran a los testigos, retrasan las inspecciones, desestiman a los proveedores tratantes o llegan a conclusiones antes de revisar la documentación esencial del reclamo. Estas prácticas pueden privar a las personas lesionadas de beneficios oportunos y colocar cargas adicionales sobre familias, cuidadores y profesionales que intentan apoyar la recuperación. Una investigación exhaustiva debería identificar pérdidas válidas, confirmar las obligaciones de la póliza y promover una resolución justa. Cuando un asegurador no logra reunir o considerar la evidencia disponible, la decisión del reclamo puede reflejar el interés propio en lugar de la buena fe. Tal conducta puede respaldar un reclamo de mala fe cuando causa daño o retraso innecesario.
Derechos Legales de las Víctimas de Lesiones por Seguros de Mala Fe en Florida
Aunque las compañías de seguros tienen un control significativo sobre las decisiones de reclamaciones, la ley de Florida otorga a las víctimas de lesiones derechos importantes cuando un asegurador actúa de mala fe. Estos derechos ayudan a proteger a las personas que dependen de beneficios justos para atención médica, ingresos perdidos y apoyo para la recuperación. También guían a familias, defensores y profesionales que atienden a individuos lesionados a través de reclamaciones difíciles.
La ley de Florida ayuda a proteger a las víctimas de lesiones cuando los aseguradores retrasan, niegan o subestiman injustamente reclamaciones válidas.
Las víctimas de Florida pueden tener derechos relacionados con:
- Evaluación justa de disputas sobre la cobertura de la póliza, basada en el lenguaje de la póliza y la evidencia disponible.
- Comunicación oportuna, incluyendo el cumplimiento de los plazos de manejo de reclamaciones aplicables y solicitudes razonables de actualizaciones.
- Persecución de daños cuando un asegurador retrasa, niega o paga de menos una reclamación válida de manera irrazonable.
Estas protecciones fomentan la responsabilidad y promueven prácticas de seguros responsables. Una reclamación de mala fe puede permitir la recuperación más allá de los beneficios originales de la póliza cuando se cumplen los estándares legales. Cada caso depende de la conducta del asegurador, la cobertura adeudada y el daño documentado causado por prácticas de reclamación injustas bajo la ley de Florida.
¿Por qué ocurren lesiones por mala fe en seguros en Florida?
Las lesiones por mala fe en el seguro a menudo ocurren cuando un asegurador coloca sus intereses financieros por encima del derecho de un titular de póliza a un manejo justo de reclamos. En Florida, estas lesiones pueden surgir cuando las compañías retrasan decisiones, niegan reclamos válidos, subestiman pérdidas o no comunican de manera honesta. Tal conducta puede dejar a las personas lesionadas sin la atención médica necesaria, apoyo de ingresos o recursos para estabilizar sus vidas.
El Manejo Injusto de Reclamos también puede desarrollarse cuando los ajustadores ignoran los términos de la póliza, pasan por alto las declaraciones de testigos o se basan en revisiones médicas incompletas. Estas fallas pueden distorsionar el verdadero valor de un reclamo y prolongar la dificultad para las familias que ya enfrentan tensiones físicas y financieras. La Recolección de Evidencia de Lesiones juega un papel central porque los aseguradores pueden minimizar el daño cuando se desestiman registros, fotografías, opiniones de expertos o historiales de tratamiento. La mala fe a menudo refleja una mala capacitación, presión para reducir pagos o prácticas institucionales que recompensan el retraso sobre la equidad, socavando el deber del asegurador de actuar con cuidado e integridad.
¿Qué Debe Hacer Después de una Lesión por Mala Fe en el Seguro en Florida?
Después de una lesión por mala fe en el seguro en Florida, el reclamante debe comenzar documentando el reclamo de seguro, incluyendo comunicaciones, plazos y decisiones de reclamos. La evidencia de lesiones relevante debe ser preservada, como registros médicos, fotografías, estimaciones de reparación y cualquier prueba de pérdida financiera. Se debe contactar a un abogado de inmediato, ya que una orientación temprana puede ayudar a proteger los derechos del reclamante y fortalecer cualquier posible reclamo por mala fe.
Documente Su Reclamo de Seguro
Cuando un asegurador retrasa, subestima o niega una reclamación válida por lesiones en Florida, la documentación cuidadosa se convierte en uno de los pasos más importantes para proteger la posición del reclamante. Un archivo de reclamación completo debe incluir correspondencia de la póliza, números de reclamación, nombres de ajustadores, registros de pagos, cartas de denegación y resúmenes escritos de todas las llamadas telefónicas. Las fechas, horas y el contenido de cada comunicación deben registrarse de inmediato.
La documentación médica también debe estar organizada, incluyendo registros de tratamiento, recetas, resultados diagnósticos, referencias y estados de cuenta. Estos materiales ayudan a mostrar la conexión entre la lesión, la atención recibida y las pérdidas reclamadas. Si bien la preservación de pruebas puede implicar pruebas físicas más amplias, la documentación de la reclamación se centra en crear un registro escrito preciso. Este enfoque disciplinado apoya la responsabilidad y ayuda a los abogados a evaluar la posible conducta de mala fe.
Preservar Pruebas de Lesiones
Más allá de los registros de reclamaciones escritas, se deben preservar pruebas físicas y digitales para mostrar cómo ocurrió la lesión, cuán grave fue y cómo respondió el asegurador a la reclamación. Una persona lesionada puede resguardar fotografías de la escena, propiedad dañada, dispositivos médicos, ropa rasgada y lesiones visibles a medida que avanza la recuperación. Las grabaciones de vigilancia de negocios, hogares o cámaras de tráfico pueden borrarse rápidamente, por lo que las solicitudes oportunas pueden proteger información que sirve a la verdad y la responsabilidad. Mensajes digitales, registros de llamadas, correos electrónicos, entradas en portales de reclamación y avisos de pago deben almacenarse en formatos seguros y fechados. Cuidadores, compañeros de trabajo o testigos también pueden proporcionar observaciones útiles sobre el dolor, las limitaciones y las necesidades diarias. La evidencia debe organizarse antes de cualquier fecha límite de la póliza para apoyar un registro claro para una evaluación justa y un servicio responsable a la persona lesionada.
Contactar a un Abogado
Para una persona perjudicada por el manejo injusto de reclamaciones de un asegurador, contactar a un abogado puede ayudar a proteger los derechos antes de que los plazos, las comunicaciones o la presión de un acuerdo creen riesgos adicionales. El abogado puede revisar el lenguaje de la póliza, el historial de reclamaciones, los registros médicos y la correspondencia del asegurador para determinar si existen preocupaciones de mala fe. Un abogado cuidadoso también puede identificar documentos faltantes, retrasos inapropiados, pérdidas subvaluadas o declaraciones que podrían afectar la recuperación. Al apoyar a una persona lesionada, los cuidadores o miembros de la familia pueden ayudar a reunir registros y preparar preguntas, utilizando una lista de verificación de evaluación de casos para organizar los hechos.
Explorar opciones de consulta legal puede aclarar los posibles próximos pasos sin forzar decisiones inmediatas. La orientación rápida también puede preservar evidencia, gestionar el contacto con el asegurador y reducir la confusión mientras la persona lesionada se concentra en el tratamiento, la estabilidad y la planificación responsable.
Evidencia Crítica en un Caso de Lesión por Mala Fe de Seguro en Florida
La evidencia crítica en un caso de lesión por mala fe de seguro en Florida a menudo determina si la conducta del asegurador puede mostrarse como irrazonable, retrasada o injusta bajo las circunstancias.
- Lenguaje de la póliza y límites de cobertura
- Cronología del manejo de reclamaciones y registros de demandas de acuerdo
- Documentación de lesiones y prueba de daños
Estos materiales ayudan a establecer lo que el asegurador sabía, cuándo lo supo y si respondió a la reclamación con la urgencia y equidad apropiadas.
Lenguaje de la Póliza y Límites
Al evaluar un caso de lesiones por mala fe de seguros en Florida, el lenguaje de la póliza y los límites aplicables proporcionan la base para determinar los deberes del asegurador, el alcance de la cobertura y la exposición financiera en cuestión. La página de declaraciones, el acuerdo de aseguramiento, las exclusiones, las enmiendas y las condiciones muestran qué protección se compró y cómo se requería que respondiera el asegurador. Límites claros también ayudan a medir si una oportunidad de acuerdo razonablemente caía dentro de la cobertura disponible, sirviendo tanto a la persona lesionada como al asegurado que enfrenta un riesgo personal. En disputas de cobertura, una revisión cuidadosa puede revelar que el asegurador se basó en interpretaciones forzadas o pasó por alto disposiciones que favorecían la protección. Los términos de la póliza también pueden exponer demoras indebidas cuando la cobertura era evidente, los límites eran conocidos y una acción rápida podría haber prevenido daños innecesarios o aumentado la exposición para aquellos que dependen de un trato justo.
Cronología del Manejo de Reclamaciones
Después de que se identifican los términos y límites de la póliza, la cronología del manejo de reclamaciones muestra cómo el asegurador respondió a los deberes creados por esa cobertura. Registra cuándo se recibió el aviso, cuándo actuaron los ajustadores, qué información se solicitó y si las comunicaciones fueron oportunas, completas y justas. En un caso de lesiones por mala fe en Florida, esta secuencia puede revelar demora, negligencia o un fracaso en dar la debida atención al asegurado y al reclamante lesionado.
Una revisión cuidadosa de la póliza de seguros ayuda a conectar cada evento con las obligaciones del asegurador. Fechas, cartas, correos electrónicos, notas de llamadas, registros de inspección y entradas en el registro de reclamaciones deben organizarse con una preservación disciplinada de la evidencia. Este registro permite a los abogados evaluar si el asegurador investigó de manera responsable, evaluó los hechos disponibles y avanzó la reclamación con el cuidado requerido por la ley de Florida.
Registros de Demanda de Acuerdo
¿Por qué los registros de demandas de liquidación tienen tanto peso en un caso de lesiones por mala fe de seguros en Florida? Muestran si el asegurador tuvo una oportunidad justa de resolver una reclamación dentro de los límites de la póliza y proteger al asegurado de una exposición excesiva. Un registro de demanda completo puede incluir la oferta por escrito, el plazo, la prueba de entrega, la documentación médica referenciada y cualquier condición para la aceptación. Estos materiales ayudan a alinear las cronologías de las reclamaciones con las comunicaciones del asegurador, mostrando cuándo el transportista recibió información clave y cómo respondió. Para los defensores comprometidos a servir a las personas lesionadas y a las familias aseguradas, estos registros aclaran si los esfuerzos de liquidación fueron razonables, oportunos y realizados de buena fe. También revelan retrasos, respuestas incompletas o rechazos inexplicables que pueden apoyar una evaluación más amplia de la conducta del asegurador bajo la ley de Florida y los estándares aplicables.
Prueba de Lesiones y Daños
Los registros de demandas de liquidación adquieren fuerza cuando están respaldados por pruebas claras de lesiones y daños. En un caso de lesiones por mala fe de seguros en Florida, esta prueba debe mostrar tanto el daño sufrido como la oportunidad del asegurador para evaluarlo de manera justa. Los registros médicos ayudan a establecer el diagnóstico, tratamiento, pronóstico y la conexión entre el accidente y las pérdidas reclamadas. La evidencia fotográfica puede preservar lesiones visibles, daños en vehículos, condiciones inseguras o pérdida de propiedad antes de que cambien las condiciones. La documentación de la cronología organiza eventos esenciales, incluidas las fechas de tratamiento, el trabajo perdido, las comunicaciones y las decisiones sobre la reclamación, para que la conducta del asegurador pueda medirse contra hechos conocidos. Las declaraciones de testigos pueden confirmar el dolor, las limitaciones, el impacto en el servicio diario o los detalles del accidente. Juntos, estos materiales crean un registro confiable que apoya la responsabilidad y el manejo justo de las reclamaciones bajo la ley de Florida.
Efectos a Largo Plazo de las Lesiones por Mala Fe de Seguros en Florida
La conducta de mala fe de las aseguradoras en Florida puede extender la dificultad de una persona lesionada mucho más allá de la disputa inicial de la reclamación. Los pagos retrasados o las denegaciones inapropiadas pueden contribuir a una recuperación médica retrasada, un aumento de la presión financiera y un acceso reducido al tratamiento necesario. Estas presiones también pueden afectar la salud emocional, particularmente cuando la incertidumbre, la deuda y las lesiones no resueltas persisten con el tiempo.
Recuperación Médica Retrasada
Cuando un asegurador retrasa o niega injustamente los beneficios después de una lesión, las consecuencias médicas pueden extenderse mucho más allá del daño original. La Recuperación Médica Retrasada puede ocurrir cuando las evaluaciones, terapias, cirugías o referencias a consultores necesarias se posponen mientras una reclamación permanece sin resolver. La evidencia denegada y el tratamiento retrasado pueden permitir que la inflamación, el daño nervioso, la pérdida de movilidad o el malestar psicológico empeoren, haciendo que la recuperación sea más desafiante. En asuntos de mala fe, las malas cotizaciones de pólizas o las disputas de cobertura pueden interferir con la autorización oportuna para la atención, a pesar de la clara necesidad médica. Para las personas lesionadas, este retraso puede reducir la efectividad de los planes de tratamiento y aumentar el riesgo de dolor crónico o discapacidad permanente. Una revisión legal cuidadosa ayuda a identificar si la conducta del asegurador contribuyó a retrocesos médicos evitables, apoyando la responsabilidad y protegiendo el camino de la persona lesionada hacia la salud restaurada, la dignidad y la atención compasiva.
Impactos de la Presión Financiera
A medida que los beneficios no pagados continúan acumulándose, la presión financiera puede convertirse en uno de los efectos a largo plazo más dañinos de la mala conducta de los aseguradores tras una lesión grave. Las familias pueden enfrentar el aumento de las facturas médicas, la reducción de ingresos, los costos de transporte y la necesidad de pagar de su propio bolsillo por la atención necesaria. La presión presupuestaria puede forzar decisiones difíciles entre tratamiento, vivienda, servicios públicos y necesidades básicas del hogar. Cuando las reclamaciones se retrasan, se subestiman o se niegan injustamente, las personas lesionadas pueden agotar sus ahorros o depender del crédito, creando obligaciones que continúan mucho después de que finaliza la disputa de la reclamación. Los malentendidos sobre la cobertura pueden agravar aún más la carga, especialmente cuando el lenguaje de la póliza es confuso o las comunicaciones del asegurador omiten detalles importantes. Para los defensores, cuidadores y profesionales legales, reconocer estas presiones financieras ayuda a garantizar que las personas lesionadas reciban apoyo y orientación informados.
Consecuencias de la Salud Emocional
Aunque las pérdidas financieras son a menudo más fáciles de medir, las consecuencias del bienestar emocional de la conducta de mala fe de los seguros en Florida pueden ser igualmente significativas con el tiempo. Cuando las reclamaciones válidas se retrasan, se niegan o se subestiman, las personas lesionadas pueden experimentar estrés persistente, desconfianza y sentimientos de abandono durante períodos de necesidad genuina. Estas respuestas pueden interferir con el sueño, la estabilidad familiar, el tratamiento médico y las responsabilidades diarias. Para aquellos que ya lidian con el dolor o la discapacidad, las disputas de seguros no resueltas pueden complicar el afrontamiento del trauma y ralentizar la recuperación de la ansiedad. Los profesionales orientados al servicio deben reconocer que el daño emocional no es secundario; puede influir en la toma de decisiones, la resiliencia y la capacidad de buscar atención. Un abogado de lesiones por mala fe de seguros en Florida puede ayudar a documentar estos efectos, conectando la responsabilidad legal con el objetivo más amplio de restaurar la dignidad, la seguridad y el apoyo práctico.
Demostrando la Responsabilidad en Casos de Lesiones por Mala Fe de Seguros en Florida
Probar la responsabilidad en los casos de lesiones por mala fe de seguros en Florida requiere evidencia de que el asegurador no manejó una reclamación con el cuidado, la diligencia y la equidad requeridos bajo las circunstancias. Esto a menudo implica demostrar que los beneficios fueron retrasados, denegados o subvalorados sin una base razonable, a pesar de la clara prueba de lesiones, cobertura o daños. Los tribunales y los abogados pueden examinar el lenguaje de la póliza, las evaluaciones de reclamaciones, los registros médicos, el historial de acuerdos y los procedimientos internos para determinar si el asegurador actuó de manera responsable.
Las disputas sobre la cobertura defectuosa pueden ser centrales cuando un asegurador se basa en interpretaciones forzadas de los términos de la póliza para evitar el pago. Los registros de comunicación del asegurador pueden revelar retrasos, explicaciones inconsistentes, evidencia ignorada o falta de respuesta dentro de los plazos requeridos. La responsabilidad se fortalece cuando el registro muestra que el asegurador colocó sus propios intereses financieros por encima de los derechos legales del asegurado. Para las personas lesionadas y aquellos que las asisten, una documentación cuidadosa ayuda a establecer la verdad y apoya la responsabilidad bajo la ley de Florida.
Trato con Compañías de Seguros Después de una Lesión por Mala Fe de Seguros en Florida
Cuando la conducta de un asegurador sugiere mala fe después de una reclamación por lesiones, cada interacción con la compañía debe manejarse con cuidado y documentarse minuciosamente. Los asegurados lesionados, y aquellos que los asisten, deben mantener las comunicaciones respetuosas, fácticas y limitadas a información verificada. Los ajustadores pueden solicitar declaraciones, actualizaciones médicas o discusiones sobre acuerdos, pero las respuestas no deben ser apresuradas ni especulativas.
La Documentación del Asegurado es importante cuando surgen preguntas sobre retrasos, denegaciones, subvaloraciones o presiones injustas. Cartas, correos electrónicos, registros de llamadas, formularios de reclamación, facturas médicas y estimaciones de reparación deben conservarse en registros organizados. Estos materiales pueden ayudar a revelar patrones de conducta irrazonable.
La Negociación de Reclamaciones Injustas puede ocurrir cuando un asegurador se basa en información incompleta, proporciona explicaciones engañosas o utiliza tácticas coercitivas para reducir el pago. Un enfoque cuidadoso protege los intereses de la persona lesionada mientras se preserva la dignidad y la equidad. La orientación legal puede ayudar a garantizar que las comunicaciones permanezcan precisas, se respeten los plazos y se aborden las obligaciones del asegurador sin conflictos innecesarios.
Qué Esperar Durante un Proceso de Reclamación por Lesiones de Seguro de Mala Fe en Florida
Una reclamación por lesiones de seguro de mala fe en Florida típicamente comienza con una evaluación inicial de la cobertura, los daños y el manejo de la reclamación de lesiones subyacente por parte del asegurador. El proceso luego se centra en el cronograma de respuesta del asegurador, la solidez de la evidencia y la documentación, y si la compañía actuó razonablemente bajo la ley de Florida. Dependiendo de esos factores, la reclamación puede avanzar hacia negociaciones de acuerdo o litigio formal.
Evaluación Inicial de la Reclamación
Antes de que se pueda evaluar una reclamación por lesiones por mala fe de seguros en Florida, se debe revisar en detalle la reclamación subyacente por lesiones, la cobertura del seguro, el historial de reclamaciones y la conducta del asegurador. Esta etapa ayuda a determinar si el asegurador tuvo una oportunidad justa de resolver la reclamación y si sus acciones sirvieron a los intereses del asegurado. La revisión de los registros médicos se utiliza para evaluar la gravedad de las lesiones, las necesidades de tratamiento, la causalidad y los daños documentados. El análisis de la cobertura de la póliza identifica los beneficios disponibles, las exclusiones, los límites, los deberes y las condiciones que pueden afectar la recuperación. Las comunicaciones de la reclamación, las demandas de liquidación, los materiales de investigación y las decisiones de pago también se examinan en busca de consistencia y razonabilidad. Una evaluación cuidadosa apoya la defensa responsable, protege a las personas lesionadas y promueve la responsabilidad cuando la conducta de un asegurador puede haber caído por debajo de los estándares requeridos de buena fe y trato justo en la práctica de Florida.
Cronograma de Respuesta del Asegurador
Después de que se complete la evaluación inicial de la reclamación, el cronograma de respuesta del asegurador se convierte en una medida central de cómo se maneja la reclamación bajo los principios de mala fe de Florida. Se espera que los aseguradores de Florida respondan de manera rápida, especialmente cuando las necesidades de una persona lesionada son claras y sensibles al tiempo. La comunicación de la reclamación debe mostrar si el asegurador está revisando el asunto cuidadosamente, solicitando la información necesaria o retrasando sin una base sólida. Durante esta etapa, una revisión de la póliza ayuda a identificar los deberes de cobertura, las obligaciones de respuesta y cualquier plazo que afecte la reclamación. Los hábitos de documentación consistentes también apoyan la responsabilidad, ya que cada contacto, solicitud y respuesta puede reflejar el esfuerzo de buena fe del asegurador o la falta del mismo. Para aquellos que atienden a personas lesionadas, monitorear el cronograma ayuda a proteger la dignidad, la estabilidad y el trato justo a lo largo del proceso de reclamación.
Evidencia y Documentación
Cuando una reclamación por lesiones de seguro de mala fe en Florida entra en la etapa de evidencia y documentación, la fuerza de la reclamación a menudo depende de la calidad, integridad y puntualidad de los registros recopilados. Los abogados suelen organizar registros médicos, materiales de póliza, correspondencia de reclamaciones, registros de pagos, fotografías y estimaciones de reparación o tratamiento. Una lista de verificación de documentos ayuda a verificar que no se pase por alto ningún elemento crítico, especialmente al atender a una persona lesionada cuyas necesidades requieren atención cuidadosa. Registros precisos pueden mostrar si el asegurador investigó de manera justa, se comunicó de manera oportuna y consideró la prueba disponible. Las declaraciones de testigos también pueden aclarar los detalles del accidente, los efectos de la lesión y la conducta del asegurador durante la reclamación. Cada elemento debe ser preservado en su forma original cuando sea posible, con fechas y fuentes claramente identificadas. Una documentación cuidadosa apoya una revisión disciplinada antes de que se tomen decisiones procesales posteriores.
Acuerdo o Litigio
Aunque muchas reclamaciones por lesiones de seguro de mala fe en Florida se resuelven a través de discusiones de acuerdo, la decisión de acordar o litigar depende de la conducta del asegurador, la evidencia disponible y el valor de la reclamación por lesiones subyacente. El abogado puede revisar la línea de tiempo de la póliza para identificar plazos perdidos, investigaciones inadecuadas o rechazos injustos de pago. Estos hallazgos pueden ser aprovechados en las negociaciones al mostrar que la resistencia continua puede exponer al asegurador a una mayor responsabilidad. El acuerdo puede servir a una persona lesionada al proporcionar recursos oportunos para el cuidado, la estabilidad y la recuperación. El litigio puede volverse necesario cuando el asegurador niega la responsabilidad, minimiza los daños o no actúa de buena fe. A lo largo de cualquiera de los caminos, la reclamación debe ser preparada como si la revisión judicial fuera posible, asegurando que cada decisión apoye la responsabilidad, la equidad y la defensa diligente.
Compensación por Daños de Seguro de Mala Fe en Florida
La responsabilidad es central en cualquier reclamación que involucre conducta de mala fe por parte de la aseguradora, porque la compensación puede extenderse más allá del valor de la reclamación original por lesiones. Cuando una aseguradora no actúa de manera justa, rápida o con el debido respeto por los intereses del asegurado, la ley de Florida puede permitir la recuperación vinculada al daño causado por esa mala conducta. Un cálculo cuidadoso de los daños puede considerar el monto de la reclamación no pagada, la exposición a juicios excesivos, las pérdidas consecuentes y los honorarios de abogados donde estén autorizados por estatuto o contrato.
El análisis del límite de la póliza es a menudo importante porque la mala fe puede surgir cuando una aseguradora podría haber resuelto una reclamación dentro de la cobertura disponible pero no lo hizo de manera responsable. La evaluación debe examinar el manejo de la reclamación, las oportunidades de acuerdo, las comunicaciones y si la aseguradora colocó sus propios intereses por delante de la persona a la que prometió proteger. Para las personas y familias lesionadas, la compensación puede servir a un propósito restaurador, ayudando a preservar la dignidad, la estabilidad y el acceso a la atención después de una mala conducta aseguradora prevenible.
Daños Económicos vs No Económicos en Casos de Mala Fe de Seguros en Florida
En los casos de mala fe de seguros en Florida, los daños generalmente se evalúan separando las pérdidas económicas medibles de los daños no económicos que requieren una valoración cuidadosa. Las categorías de daños económicos pueden incluir gastos médicos, ingresos perdidos, pérdida de propiedad y otras consecuencias financieras vinculadas a la mala conducta de la aseguradora. La valoración del daño no económico y la tarea más amplia de probar las pérdidas por mala fe dependen de evidencia clara, documentación creíble y un vínculo preciso entre la conducta de la aseguradora y la lesión del reclamante.
Categorías de Daños Económicos
Los daños económicos en un caso de seguro de mala fe en Florida se refieren a pérdidas financieras medibles causadas por la falta de un asegurador para manejar una reclamación de manera justa, rápida o de buena fe. Estas pérdidas pueden incluir beneficios de póliza no pagados, gastos médicos, salarios perdidos, capacidad de ganancia reducida, daños a la propiedad y costos de bolsillo incurridos mientras se busca la cobertura legítima. Para las personas lesionadas y aquellos que las asisten, se requiere una documentación cuidadosa de los daños, incluidos facturas, recibos, registros de empleo, estimaciones de reparación y correspondencia que muestre el retraso o la denegación del pago. Las fuentes colaterales, como el seguro de salud o los beneficios por discapacidad, pueden afectar cómo se evalúan las cantidades recuperables bajo la ley de Florida, pero no excusan la conducta indebida en la reclamación. El análisis de daños económicos, por lo tanto, se centra en probar el daño financiero directamente relacionado con la violación del deber del asegurador.
Valoración del Daño No Económico
Valorar el daño no económico en un caso de seguro de mala fe en Florida requiere un análisis separado de las pérdidas financieras documentadas porque estos daños abordan las consecuencias humanas que no aparecen en facturas o recibos de salario. Tal daño puede incluir dolor, angustia emocional, pérdida de dignidad, independencia disminuida o interrupción de los roles familiares y comunitarios. Un cálculo cuidadoso de los daños considera la gravedad, duración y efecto diario de estas pérdidas, mientras se mantiene fundamentado en un contexto confiable. La evidencia de causa y los registros médicos pueden ayudar a mostrar cómo la falta de un asegurador agravó el sufrimiento o prolongó la incertidumbre. Para aquellos comprometidos a servir a las personas lesionadas, esta evaluación debe respetar la experiencia vivida de la persona sin exagerarla. La valoración del acuerdo a menudo depende de presentar el daño no económico con claridad, moderación y una comprensión completa de su importancia humana.
Prueba de Pérdidas por Mala Fe
Después de que se identifica y mide el daño no económico, la siguiente tarea es probar cómo tanto las pérdidas financieras como humanas fueron causadas por la conducta de mala fe del asegurador. Los daños económicos pueden incluir juicios excesivos, beneficios no pagados, costos de litigio adicionales, salarios perdidos y gastos médicos atribuibles a la cobertura retrasada o denegada. Los daños no económicos requieren una prueba cuidadosa del sufrimiento, la interrupción y la estabilidad disminuida que afectan la vida de la persona lesionada.
Los estándares de mala fe en Florida requieren más que insatisfacción con una decisión de reclamo. La prueba debe mostrar que el asegurador no actuó de manera justa y honesta hacia su asegurado, considerando todas las circunstancias. Los puntos de referencia de evidencia pueden incluir notas de reclamos, comunicaciones de liquidación, opiniones de expertos, cronogramas y testimonios. Cuando se organiza con cuidado, esta evidencia ayuda a los tribunales a distinguir disputas ordinarias de la mala conducta perjudicial del asegurador.
Cuando un Caso de Lesiones por Seguros de Mala Fe en Florida Va a Juicio vs Liquidación
Cuando un caso de lesiones por mala fe de seguros en Florida alcanza una etapa crucial, la disputa puede resolverse a través de un acuerdo o proceder a juicio dependiendo de la evidencia, la conducta del asegurador y el valor de la reclamación subyacente. El acuerdo a menudo se vuelve apropiado cuando las negociaciones del asegurador producen una resolución justa que protege la recuperación financiera de la persona lesionada y evita retrasos adicionales.
Un juicio puede ser necesario cuando el asegurador se niega a reconocer una responsabilidad clara, subestima las pérdidas o impugna el impacto de su conducta. La evidencia de daños, incluidos los registros médicos, la documentación de pérdida de salarios, las opiniones de expertos y los materiales de manejo de reclamaciones, pueden influir tanto en la valoración del acuerdo como en la estrategia del juicio. El abogado puede evaluar si un jurado podría entender el daño causado por beneficios retrasados o denegados, así como las consecuencias más amplias para una persona que busca estabilidad. La decisión debe reflejar una preparación disciplinada, un análisis cuidadoso de riesgos y un compromiso de buscar un resultado que sirva a las necesidades de la persona lesionada con integridad.
Leyes de Florida que pueden afectar su caso de mala fe de seguros en Florida
Los casos de mala fe de seguros en Florida están moldeados por estatutos específicos, reglas procesales y decisiones judiciales que definen las obligaciones de un asegurador y los recursos disponibles para una persona lesionada. La ley de Florida generalmente requiere que los aseguradores evalúen las reclamaciones de manera justa, se comuniquen honestamente y intenten una resolución razonable cuando la responsabilidad es clara.
Estos deberes son importantes porque las personas lesionadas a menudo dependen de beneficios oportunos para restaurar la estabilidad y continuar cumpliendo con las responsabilidades familiares, laborales y comunitarias.
- El proceso de remedio civil de Florida puede requerir un aviso formal antes de que ciertas reclamaciones de mala fe avancen, permitiendo al asegurador la oportunidad de corregir conductas indebidas.
- El lenguaje de la póliza sigue siendo central, especialmente cuando las disputas involucran Cobertura vs daños, porque una pérdida cubierta debe distinguirse del valor del daño sufrido.
- Se requiere documentación precisa porque los errores en la presentación de reclamaciones pueden debilitar las alegaciones de demora irrazonable, denegación o subpago.
Los tribunales también consideran la conducta del asegurador en su conjunto. Una orientación legal cuidadosa puede ayudar a preservar derechos mientras se promueve una responsabilidad justa.
El Estatuto de Limitaciones para Casos de Lesiones por Mala Fe en Seguros en Florida
Los plazos son un factor crítico en cualquier caso de lesiones por mala fe en seguros en Florida, porque incluso una reclamación bien fundamentada puede ser rechazada si no se presenta dentro del período estatutario aplicable. En Florida, las reclamaciones por mala fe a menudo dependen del tipo de seguro, del caso de lesión subyacente y de cuándo la conducta indebida del asegurador se volvió procesable. Los tribunales pueden examinar si se estableció la cobertura, si la responsabilidad era clara y si los daños se determinaron antes de que comenzara el período de limitaciones.
Debido a que la demora puede perjudicar tanto a los reclamantes como a las personas a las que buscan apoyar, es necesario un calendario cuidadoso. Una estrategia sólida de negociación de acuerdos debe tener en cuenta los plazos de presentación, no solo el ritmo de las discusiones con el asegurador. Los consejos para la recolección de pruebas incluyen preservar documentos de póliza, correspondencia de reclamaciones, registros médicos, demandas de acuerdo y pruebas de demoras o rechazos del asegurador. Una organización oportuna ayuda a proteger la reclamación y apoya la defensa responsable de las personas lesionadas y sus familias en momentos de necesidad significativa.
Cómo un Abogado de Lesiones por Mala Fe en Seguros en Florida Puede Ayudarle
Un abogado de lesiones por mala fe de seguros en Florida puede ayudar a determinar si un asegurador no actuó de manera justa, rápida y razonable después de que se presentó una reclamación por lesiones. Esta evaluación puede incluir la revisión de las obligaciones de la póliza, la correspondencia de la reclamación, los registros médicos, las ofertas de liquidación y las razones declaradas por el asegurador para el retraso o la denegación.
La orientación legal puede apoyar a una persona lesionada al identificar patrones que pueden mostrar un manejo injusto de la reclamación, incluyendo disputas por subpago y retrasos en la comunicación.
Un abogado también puede ayudar a organizar la evidencia para que la reclamación refleje tanto los estándares legales como las necesidades prácticas de la persona lesionada y su familia.
- Evaluar si el asegurador investigó adecuadamente la reclamación por lesiones antes de tomar decisiones.
- Revisar la conducta de liquidación para determinar si las ofertas de pago eran razonables dadas las circunstancias.
- Preparar documentación que presente de manera clara y responsable las pérdidas, con respeto por los afectados.
A través de un análisis cuidadoso, un abogado de lesiones por mala fe de seguros en Florida ayuda a garantizar la responsabilidad, alentando a los aseguradores a cumplir con sus obligaciones y tratar a los reclamantes de manera justa.
Cuándo contactar a un abogado de lesiones por mala fe de seguros en Florida
¿Cuándo debe una persona lesionada buscar orientación legal después de que un asegurador retrasa, niega o subestima un reclamo? El momento de contacto es importante, especialmente cuando las llamadas sin respuesta, las solicitudes repetidas o las explicaciones cambiantes comienzan a afectar el acceso a la atención, los ingresos o la estabilidad. Una consulta rápida puede ayudar a preservar hechos importantes mientras los recuerdos, la correspondencia y los plazos siguen siendo manejables.
La atención temprana a la documentación del reclamo también puede apoyar una revisión más ordenada de la conducta del asegurador. Las personas lesionadas que sirven a familias, lugares de trabajo o comunidades a menudo se benefician de mantener registros cuidadosos de pagos, denegaciones, declaraciones de ajustadores, estimaciones de reparación y gastos relacionados con el tratamiento. La comunicación clara del asegurador debe ser guardada, incluyendo cartas, correos electrónicos, mensajes del portal de reclamos y notas de llamadas telefónicas.
La retención de registros médicos es igualmente importante. Los planes de tratamiento, los resultados diagnósticos, los estados de cuenta y las restricciones del médico pueden mostrar el valor del reclamo y las consecuencias del retraso. La orientación legal es a menudo apropiada una vez que las acciones del asegurador parecen inconsistentes, inexplicadas o perjudiciales.
Por qué necesita un abogado experimentado en lesiones por mala fe de seguros en Florida
La orientación legal oportuna es solo el primer paso, porque los asuntos de seguros de mala fe a menudo requieren una revisión cuidadosa tanto de la reclamación de lesiones subyacente como del manejo de esa reclamación por parte del asegurador. Un abogado experimentado en lesiones por mala fe en Florida puede evaluar si la compañía investigó de manera justa, se comunicó adecuadamente y respondió a las demandas de acuerdo dentro de un tiempo razonable. Este trabajo ayuda a proteger a las personas lesionadas que dependen de los beneficios del seguro para tratamiento, estabilidad y apoyo diario.
Estos casos a menudo dependen de pruebas organizadas. La preservación de pruebas, los registros médicos y la documentación de la reclamación pueden mostrar lo que el asegurador sabía, cuándo lo supo y si su conducta colocó sus intereses por encima del bienestar del asegurado. La participación legal experta también puede identificar plazos perdidos, evaluaciones incompletas o retrasos injustificados que de otro modo podrían pasar desapercibidos. Para las familias, cuidadores y defensores que buscan servir bien a una persona lesionada, el asesoramiento experimentado proporciona estructura, responsabilidad y un camino claro hacia el abordaje de prácticas de seguros perjudiciales con cuidado.
Cómo Elegir el Abogado de Lesiones por Mala Fe en Seguros de Florida Adecuado para Su Caso
Elegir el abogado adecuado para lesiones por mala fe en seguros en Florida comienza con una revisión cuidadosa de la experiencia del abogado en litigios por lesiones y mala conducta en reclamaciones de seguros. Un abogado calificado debe entender cómo los aseguradores retrasan, subestiman o niegan reclamaciones válidas, al mismo tiempo que reconocen el daño físico, financiero y personal sufrido por las personas lesionadas.
Los clientes potenciales deben considerar si el abogado ha manejado casos que involucren lesiones graves, cobertura disputada y prácticas de liquidación irrazonables. Una comunicación sólida con el cliente también es clave, porque las personas perjudicadas por conductas de mala fe a menudo necesitan actualizaciones claras, orientación honesta y respuestas respetuosas durante un proceso difícil.
La transparencia de tarifas debe evaluarse antes de que comience la representación. Un abogado confiable debe explicar los costos, los acuerdos de contingencia y los posibles gastos del caso en términos directos. La selección también debe reflejar la capacidad del abogado para preparar pruebas, negociar con firmeza y perseguir litigios cuando sea necesario. Una elección cuidadosa ayuda a proteger los derechos de la persona lesionada y apoya un camino enfocado en el servicio hacia la responsabilidad.
Acerca de las Oficinas Legales de Anidjar & Levine
Las Oficinas Legales de Anidjar & Levine representa a personas lesionadas en toda Florida en asuntos que involucran disputas de seguros, reclamaciones por lesiones personales y alegaciones de conducta de mala fe. Su trabajo refleja un compromiso con la protección de aquellos que se encuentran en desventaja frente a aseguradoras, partes negligentes o sistemas legales complejos. El enfoque de la firma enfatiza la investigación cuidadosa, la preparación organizada de casos y la comunicación directa con los clientes que necesitan apoyo constante durante períodos difíciles.
La historia de Anidjar Levine está arraigada en la defensa de individuos y familias que buscan un trato justo después de un daño serio. En asuntos de seguros de mala fe, la firma evalúa el manejo de reclamaciones, las obligaciones de la póliza, los retrasos en la comunicación y las prácticas de denegación para determinar si un asegurador ha fallado en sus deberes. Sus abogados brindan orientación centrada en el cliente al explicar opciones legales, responder inquietudes y buscar responsabilidad con atención disciplinada a los detalles. Este modelo orientado al servicio ayuda a los clientes a comprender el proceso mientras permite que el equipo legal se concentre en asegurar resultados apropiados.
Preguntas Frecuentes
¿Puedo Cambiar de Abogado Durante un Caso de Seguro de Mala Fe en Florida?
Sí, un reclamante puede cambiar de abogado durante un caso así. Generalmente se permite cambiar de abogado, pero puede ser necesaria la aprobación del tribunal si hay litigio pendiente. Se deben observar los requisitos de notificación existentes, incluyendo informar al abogado anterior, al abogado opositor y al tribunal. Los acuerdos de honorarios y los gravámenes deben revisarse cuidadosamente. El cambio debe gestionarse para evitar retrasos, proteger los objetivos centrados en el servicio y limitar cualquier daño a la reclamación.
¿Son Imponibles los Fondos de Acuerdo de Mala Fe en Florida?
Los fondos de liquidación por mala fe en Florida pueden ser gravables, dependiendo de la naturaleza de la reclamación subyacente y los daños asignados. Los ingresos de la liquidación por lesiones físicas pueden estar excluidos, mientras que los daños gravables a menudo incluyen intereses, angustia emocional no relacionada con la lesión, daños punitivos o partes de los honorarios de abogados. Una revisión fiscal cuidadosa beneficia a los reclamantes, familias y fiduciarios al proteger los recursos. Un asesor fiscal calificado debe evaluar el acuerdo de liquidación antes de que se distribuyan los fondos.
¿Puede mi aseguradora cancelar mi póliza después de una reclamación por mala fe?
Una aseguradora generalmente no puede cancelar una póliza únicamente porque un titular de póliza haya presentado una reclamación por mala fe. La ley de Florida impone límites a la cancelación, exigiendo motivos válidos y un aviso adecuado a la aseguradora. La línea de tiempo de la mala fe puede superponerse con acciones de suscripción, pero la represalia puede invitar al escrutinio. Si una cancelación se procesa de manera inapropiada, la reinstalación de la póliza puede estar disponible a través de quejas regulatorias, negociaciones o litigios. Aquellos que asisten a personas lesionadas deben preservar de manera rápida y cuidadosa los avisos, comunicaciones y registros de pago.
¿Se aplican las reclamaciones por mala fe en Florida a la cobertura de automovilistas no asegurados?
Sí, las reclamaciones por mala fe en Florida pueden aplicarse a la cobertura de automovilistas no asegurados cuando una aseguradora no maneja, evalúa o resuelve una reclamación válida de manera justa. El reclamante generalmente debe cumplir con los requisitos de aviso estatutarios antes de presentar tal reclamación. Aquellos que asisten a personas lesionadas deben asegurarse de que la documentación, la evidencia de responsabilidad y los daños se presenten claramente. Los tribunales evalúan si la aseguradora actuó razonablemente y con el debido respeto a los intereses del asegurado en las circunstancias.
¿Puedo presentar una reclamación por mala fe contra mi propia aseguradora?
Sí, se puede presentar una reclamación de mala fe en Florida contra el propio asegurador cuando la compañía viola deberes estatutarios, como no investigar, evaluar o resolver de manera justa. La elegibilidad de la reclamación depende de la póliza, la cobertura, los daños y si se siguieron los procedimientos de notificación requeridos. Aquellos que asisten a personas lesionadas deben documentar las comunicaciones, preservar la evidencia y buscar una revisión calificada, porque estas reclamaciones requieren pruebas cuidadosas de conducta irrazonable y el daño resultante.
—————————
Las reclamaciones de seguros de mala fe en Florida requieren acción rápida, documentación cuidadosa y orientación legal informada. Cuando los aseguradores retrasan, niegan o subestiman reclamaciones válidas por lesiones, las víctimas pueden tener opciones legales para buscar compensación y responsabilidad. Un abogado experimentado en lesiones por mala fe en seguros de Florida puede evaluar la conducta del asegurador, proteger los derechos del reclamante y construir un caso sólido.
Las Oficinas Legales de Anidjar y Levine brindan representación enfocada para clientes lesionados que enfrentan prácticas de seguros injustas, incluidas aquellas que involucran a un Abogado de Accidentes de Auto en Florida.

