Sí, el seguro de propietarios o inquilinos puede cubrir los daños por huracanes en Florida, pero la disponibilidad y la cantidad de cobertura dependerán de varios factores diferentes.
Estos dos tipos de seguros protegen diferentes elementos. No puedes tener tanto seguro de propietarios como de inquilinos, pero un propietario puede tener cobertura de propietarios para el edificio, y el inquilino puede tener una póliza de seguro de inquilinos para sus pertenencias dentro de la estructura.
El Tipo de Pérdida Puede Hacer la Diferencia
Si estás alquilando tu hogar, no tienes seguro de propietarios. Solo la persona o empresa que posee la casa puede comprar un seguro de propietarios. Desafortunadamente, muchos inquilinos no adquieren un seguro de inquilinos.
Como resultado, cuando hay daños masivos por tormentas, los inquilinos no asegurados pueden perder todas sus pertenencias personales en la unidad alquilada, como sus muebles, ropa, electrónicos, platos y más.
Manejo de Daños por Huracanes y Tormentas
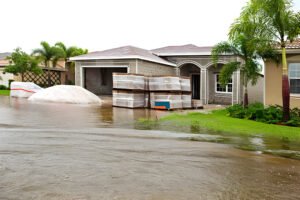
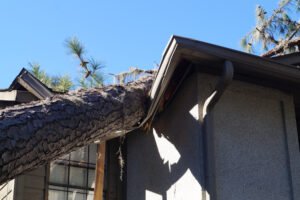
Los huracanes y sus vientos dañinos y la marejada pueden ser destructivos. Si tu hogar o propiedad ha sufrido daños por tormenta, confirma y documenta dónde han ocurrido los daños. Luego, contacta a un contratista local para presentar un reclamo con tu compañía de seguros. Incluye la documentación adecuada de los detalles de los daños por tormenta en tu propiedad.
Toma fotografías de los daños por tormenta en tu hogar y propiedad desde diferentes ángulos. Si tienes imágenes de “antes” y “después”, eso puede ayudar a delinear claramente la extensión de los daños que han ocurrido tanto en tu propiedad como en tus posesiones. Estas fotografías documentadas pueden ayudar a que el proceso de seguros avance.
Si tienes reparaciones de emergencia que necesitan atención rápida, como una fuga de gas o agua, contacta a los servicios públicos correspondientes. Si tienes daños, como un agujero en tu techo que no puede dejarse tal como está, documenta el daño y luego cubre el daño lo mejor que puedas con lonas o asegurando las cosas con madera o cartón. No intentes hacer ninguna reparación hasta que un ajustador de seguros pueda hacer una evaluación completa en persona.


Lo Que Cubre el Seguro de Inquilinos
El seguro de inquilinos generalmente solo cubre tus pertenencias en el apartamento o casa de alquiler y posiblemente tus artículos que mantienes en un almacenamiento designado. El seguro de inquilinos no paga por daños al edificio o a tus vehículos.
Piense en su apartamento o casa de alquiler como una caja. El seguro de inquilinos solo cubre lo que está dentro de la caja. Esta cobertura no protege la caja en sí ni las cosas fuera de la caja. Dependiendo de tu aseguradora, tu seguro de inquilinos podría proporcionar una cantidad limitada de fondos para facturas médicas, pero este tipo de beneficio no es la norma.
Lo Que No Está Incluido en el Seguro de Inquilinos
Cuando contratas una póliza de seguro de inquilinos, hay varios tipos de planes de cobertura, incluyendo valor en efectivo o costo de reemplazo.
- La cobertura de valor en efectivo es el reembolso por un valor depreciado de tus pertenencias antes de cualquier daño.
- La cobertura de costo de reemplazo es la cantidad que costaría comprar esas pertenencias al precio de mercado actual.
Tu póliza de seguro de propiedad personal de inquilinos típicamente establece un límite para una cantidad máxima ya sea para cobertura de valor en efectivo o reembolso. Esta cantidad es después de cualquier deducible por el que puedas ser responsable. Si posees artículos de gran valor, como joyas, podrías considerar adquirir cobertura adicional.
Lo Que Cubre el Seguro de Propietarios
El seguro de propietarios generalmente cubre la estructura, el contenido y los edificios auxiliares, si están listados en la póliza. Por lo general, tu póliza de propietarios no cubre daños a tus vehículos.
Si el daño proviene de inundaciones, tu póliza de propietarios podría no cubrir las pérdidas. Tendrías que presentar un reclamo bajo tu seguro de inundaciones separado, si tienes ese tipo de cobertura. Por lo general, debes recurrir a tu seguro de salud para el pago de facturas médicas si te lastimas durante un huracán, pero algunas pólizas proporcionan un beneficio limitado para estos gastos.
Si estás alquilando la propiedad a un inquilino, tu seguro de propietarios no cubrirá las pertenencias personales del inquilino. Tu póliza protegerá la estructura y los edificios auxiliares y cualquier contenido específico que poseas y que la póliza identifique, como electrodomésticos. Si alquilas la unidad como propiedad amueblada, tu seguro de propietarios podría cubrir tus pertenencias dentro del hogar o apartamento.
Valor de Mercado Versus Valor de Reemplazo o Reconstrucción
Aunque tu seguro de propietarios cubra los daños a la propiedad, la cobertura podría no ser suficiente para reconstruir la estructura o reemplazar los artículos destruidos. El lenguaje en tu póliza de seguro regirá cuánto dinero debe pagar el asegurador por tu pérdida.
El valor de mercado de una propiedad es lo que vale para un comprador en el mercado inmobiliario actual. El valor de reemplazo de una propiedad es lo que costaría reconstruir una propiedad en el mercado actual, incluyendo construcción, materiales y mano de obra. Dependiendo de la póliza de seguro y del mercado inmobiliario existente, el valor de reemplazo de una propiedad podría diferir del valor de mercado.
Contenido
Si tu póliza cubre tus contenidos dentro del hogar al valor de mercado, no podrás salir y comprar artículos de reemplazo con el dinero de la compañía de seguros. El valor de mercado de los contenidos de un hogar es prácticamente igual a su valor de venta en una venta de garaje.
Desde el momento en que llevas un artículo a casa desde la tienda, se considera “usado”. El valor se deprecia sustancialmente desde el precio que pagaste por el artículo o lo que costaría comprar un reemplazo. El asegurador solo tiene que pagarte la cantidad que un comprador desinteresado pagaría por el artículo.
Por otro lado, si tu póliza de seguro de propietarios o inquilinos cubre los contenidos de tu hogar al valor de reemplazo, recibirás mucho más dinero del que recibirías por el valor de mercado. El valor de reemplazo te proporciona suficientes fondos para salir y comprar artículos nuevos para reemplazar los dañados o destruidos.
Costo para Reconstruir Tu Hogar
A veces, el costo para reconstruir una casa u otra estructura es mayor que el valor de mercado de la casa. Particularmente con casas más antiguas, puede costar mucho más construir una nueva casa que cumpla con el código de construcción actual que lo que obtendrías si vendieras la casa antes de que se dañara.
Nuevamente, el lenguaje en tu póliza de seguro controlará si obtienes suficiente dinero para reconstruir una estructura similar. A veces, las personas tienen que aceptar una casa más pequeña o una con menos mejoras cuando reconstruyen, dependiendo de su cobertura. Otra opción es financiar la diferencia en costo con una nueva hipoteca.


Un Abogado de Daños a la Propiedad en Nuestra Firma Puede Ayudar con Problemas de Seguros
Pueden ser desafiantes entender tu póliza de seguro de propietarios o inquilinos. Si contratas a un abogado de daños a la propiedad de nuestro equipo, podrán revisar tu póliza y explicarte sus términos. Este proceso puede requerir que investiguen la extensión total de los daños y evalúen tus costos de daños a la propiedad.
Luego, analizarán si la compañía de seguros está cumpliendo con la póliza o negando o devaluando injustamente tu reclamo. Podemos enfrentarnos al asegurador por ti y negociar un acuerdo para que puedas dedicar tu atención a reconstruir tu hogar y reemplazar tus artículos dañados.
También puedes esperar que tu abogado te mantenga informado sobre el estado de tu caso y responda a cualquiera de tus preguntas en cualquier momento del proceso de reclamos.
Llame a las Oficinas Legales de Anidjar & Levine Hoy para una Consulta Gratuita
En las Oficinas Legales de Anidjar & Levine, nos preocupamos por nuestros clientes. Trabajaremos arduamente para obtener el mejor resultado posible en tu situación. Vamos más allá por nuestros clientes.
Llámanos hoy al 1-800-747-3733 para obtener ayuda legal con tus problemas de seguros. La primera llamada no tiene costo ni obligación. Además, no cobraremos honorarios de abogado a menos que obtengamos un premio para ti. De esa manera, limitas tu riesgo financiero, y nuestros abogados pueden comenzar a trabajar en tu reclamo ahora.