
Las Oficinas Legales de Anidjar y Levine ayudan a los asegurados de Orlando a documentar daños por agua y tuberías, interpretar la cobertura y desafiar denegaciones no fundamentadas o pagos inadecuados. Los abogados pueden revisar fotografías, facturas, registros de mantenimiento, hallazgos de inspección, estimaciones de reparación y comunicaciones con la aseguradora. La evaluación puede considerar la causalidad, exclusiones, deducibles, requisitos de notificación, preocupaciones sobre moho y la necesidad de servicios de emergencia o remediación. La asistencia legal rápida puede ayudar a preservar evidencia, proteger derechos de reclamación y apoyar negociaciones o litigios apropiados. Para orientación legal relacionada, visite un Abogado de Lesiones Personales en Orlando.
Conclusiones Principales
- Un abogado de reclamaciones de propiedad en Orlando puede revisar su póliza, organizar evidencia y explicar la cobertura potencial para daños por agua o tuberías.
- Las pérdidas comunes incluyen tuberías rotas, filtraciones de plomería, filtraciones en techos o ventanas y fallas de electrodomésticos que afectan estructuras y propiedad personal.
- Los abogados comparan las denegaciones de seguros o pagos inadecuados con el lenguaje de la póliza, exclusiones, deducibles y necesidades de reparación documentadas.
- La evidencia útil incluye fotografías, declaraciones de plomeros, facturas de emergencia, registros de mantenimiento, inventarios, inspecciones y documentación de remediación.
- La notificación rápida, reparaciones temporales, secado profesional y evaluaciones de moho pueden ayudar a limitar daños y apoyar una reclamación bien documentada.
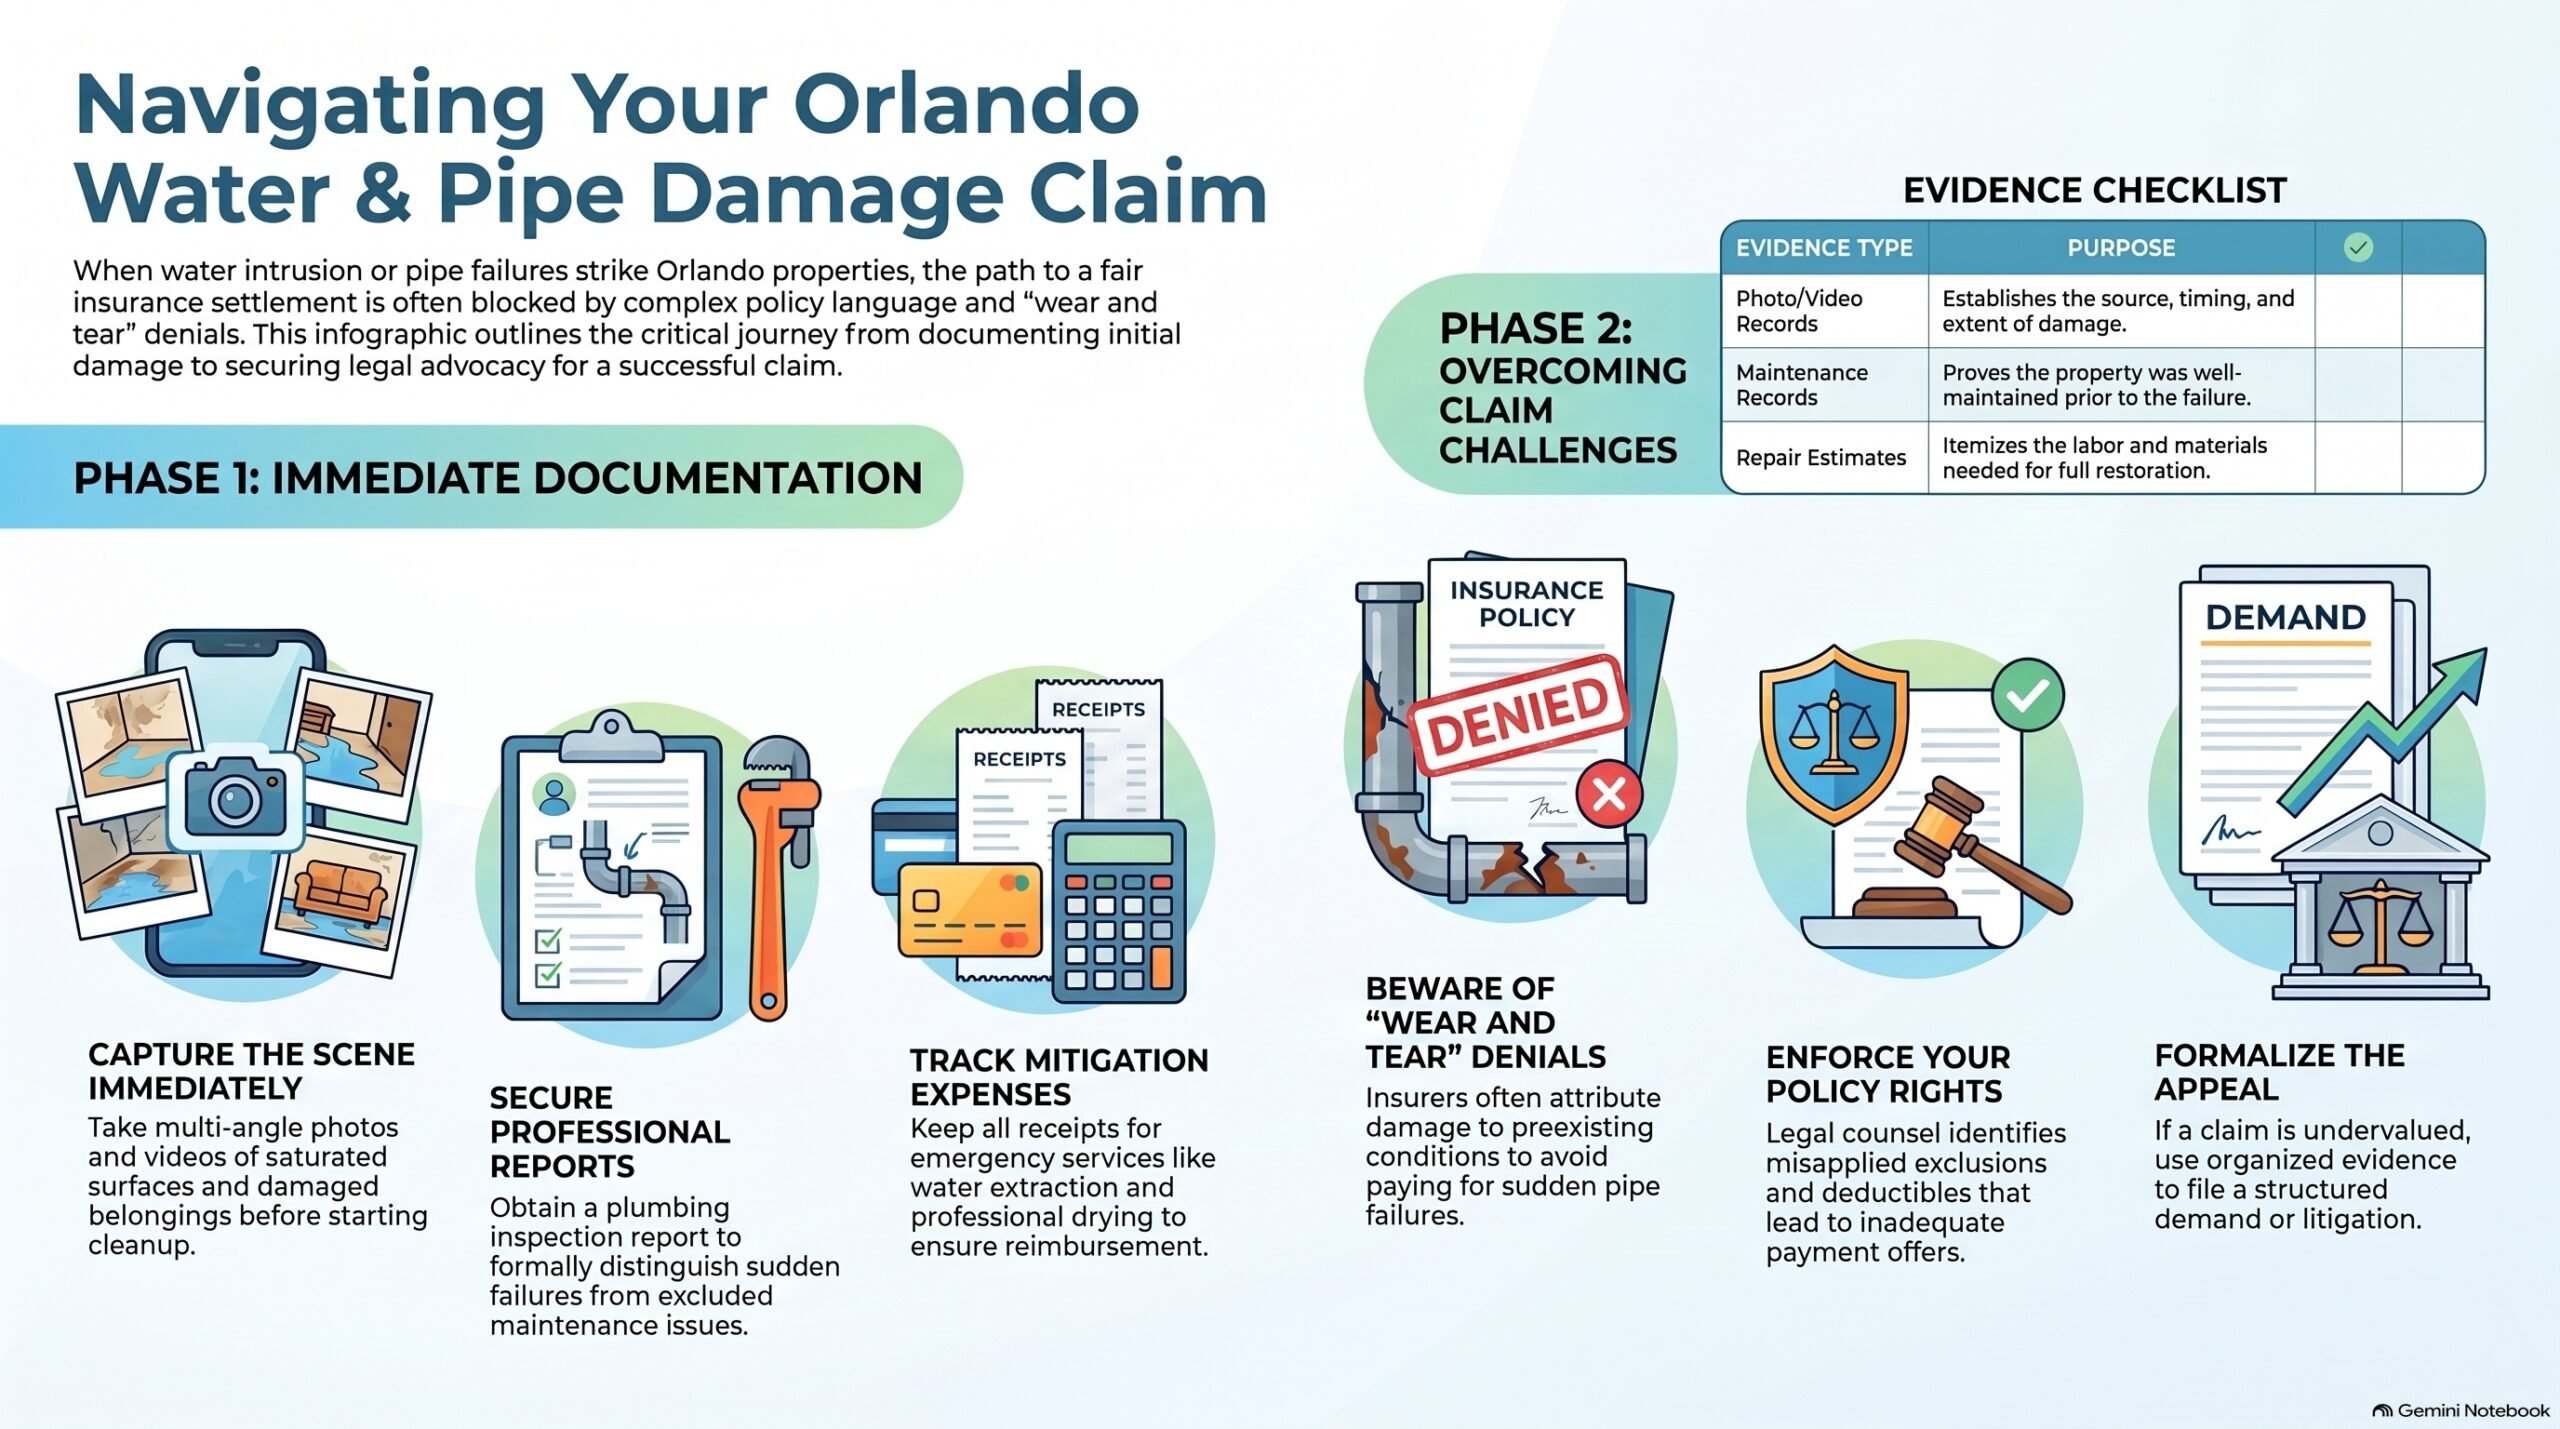
Cómo Podemos Ayudar Con Su Reclamación de Propiedad por Daños por Agua y Tuberías en Orlando
Cuando la intrusión de agua o una tubería rota dañan una propiedad en Orlando, la reclamación de seguro resultante puede implicar costos de reparación sustanciales, cobertura disputada y preguntas sobre la fuente y el momento del daño. Un abogado puede ayudar a los propietarios a organizar registros, revisar el lenguaje de la póliza y presentar evidencia que describa la pérdida. Esta asistencia puede incluir la evaluación de fotografías, facturas, documentos de mantenimiento, hallazgos de inspección y comunicaciones con la aseguradora. El abogado también puede ayudar a distinguir el daño repentino de las condiciones excluidas, abordar preocupaciones sobre la Exposición al Agua y determinar si las reparaciones reclamadas están razonablemente respaldadas.
Cuando los aseguradores emiten Negaciones de Seguro o ofrecen pagos que no reflejan las pérdidas documentadas, un abogado puede examinar la base declarada y responder a través de negociaciones apropiadas o procedimientos legales. El proceso puede ayudar a preservar plazos, aclarar la cobertura disponible y promover una evaluación completa de la reclamación. Al manejar las comunicaciones y coordinar la información de apoyo, el abogado permite a los propietarios afectados concentrarse en proteger a los ocupantes, estabilizar la propiedad y tomar decisiones informadas mientras se aborda la disputa.
Comprendiendo los Casos de Daños por Agua y Tuberías en Reclamaciones de Propiedad en Orlando
Entender los casos de reclamación de propiedad por daños por agua y tuberías en Orlando requiere una atención cuidadosa a la fuente de la pérdida, la extensión del daño resultante y las disposiciones de la póliza de seguro que pueden gobernar la cobertura. Una reclamación típicamente implica documentar las estructuras afectadas, la propiedad personal, las necesidades de reparación y cualquier preocupación de salud o seguridad relacionada con el incidente. Profesionales calificados pueden evaluar si los servicios de emergencia, el secado o la remediación de moho son razonablemente necesarios y están respaldados por evidencia.
La interpretación de la póliza es igualmente importante. La cobertura puede depender de exclusiones, deducibles, requisitos de notificación, métodos de valoración y endosos. Los aseguradores a menudo solicitan fotografías, facturas, estimaciones, registros de mantenimiento y declaraciones que describen el daño. Una denegación de póliza no resuelve necesariamente el asunto; su razonamiento declarado debe compararse con el lenguaje de la póliza y la documentación disponible.
Una revisión cuidadosa puede identificar hechos disputados, investigaciones incompletas o déficits de pago. La orientación legal puede ayudar a preservar evidencia, comunicarse con el asegurador y buscar beneficios de manera justa mientras apoya la recuperación del propietario de la propiedad afectada.
Causas Comunes de Daños por Agua y Tuberías en Reclamaciones de Propiedad en Orlando
Los daños por agua y tuberías en propiedades de Orlando comúnmente resultan de tuberías rotas o congeladas, fugas en accesorios de plomería, filtraciones en techos y sellos de ventanas defectuosos. Los electrodomésticos, incluidos calentadores de agua, lavadoras y lavavajillas, también pueden liberar agua, causando daños estructurales o a la propiedad personal sustanciales. Identificar la fuente de la pérdida es importante al evaluar el alcance del daño y determinar la posible cobertura del seguro.
Tuberías Rotas y Congeladas
Aunque las temperaturas bajo cero son poco comunes en Orlando, las tuberías reventadas y congeladas aún pueden causar daños sustanciales a la propiedad cuando olas de frío repentinas, plomería envejecida o aislamiento inadecuado comprometen las líneas de agua de un edificio. Cuando las tuberías se congelan, el agua en expansión crea presión que puede romper conexiones o hacer estallar las paredes de las tuberías. Una vez que las temperaturas aumentan, el agua liberada puede dañar paneles de yeso, pisos, aislamiento, sistemas eléctricos y propiedades personales. Los propietarios y administradores de propiedades pueden apoyar a los ocupantes aislando las líneas expuestas, sellando aberturas vulnerables, manteniendo temperaturas interiores adecuadas y organizando inspecciones profesionales antes del clima frío. Estas medidas refuerzan la prevención de tuberías congeladas y reducen pérdidas evitables. La detección rápida de fugas de agua puede limitar la propagación de la humedad después de una ruptura. Fotografías, registros de reparación, facturas de emergencia e inventarios de propiedades dañadas pueden ayudar a documentar la reclamación. La orientación legal puede aclarar la cobertura, los plazos y las responsabilidades del asegurador.
Fugas en Accesorios de Plomería
Cuando los accesorios de fontanería desarrollan sellos desgastados, válvulas corroídas, conexiones sueltas o líneas de suministro dañadas, incluso una fuga menor puede causar daños significativos a la propiedad si continúa sin ser notada. Las fugas debajo de los fregaderos, alrededor de los inodoros, detrás de las lavadoras o en los calentadores de agua pueden saturar armarios, pisos, paneles de yeso y aislamiento. Debido a que los accesorios se encuentran frecuentemente en áreas ocupadas, una inspección rápida puede limitar los daños y ayudar a proteger a los residentes de condiciones inseguras. Los propietarios deben cerrar el suministro afectado cuando sea práctico, organizar reparaciones calificadas y documentar la fuente y la progresión de la pérdida. La preservación de evidencia puede incluir fotografías, videos, registros de mantenimiento, declaraciones de fontaneros y materiales dañados retenidos cuando sea apropiado. La documentación de moho también es importante cuando la humedad permanece presente, incluyendo imágenes fechadas, evaluaciones profesionales y registros de remediación. Registros precisos pueden apoyar una evaluación justa del seguro y asistencia informada.
Filtraciones en Techos y Ventanas
Las filtraciones en techos y ventanas pueden causar daños sustanciales a la propiedad, incluso cuando la apertura parece menor o se desarrolla gradualmente. Tejas dañadas, flashing deteriorado, canalones obstruidos, selladores fallidos y ventanas mal instaladas pueden permitir que el agua entre en paredes, techos, aislamiento y pisos. La lluvia impulsada por el viento puede empeorar estas condiciones, particularmente después de un clima severo. Los propietarios deben documentar los daños visibles, preservar los materiales dañados cuando sea seguro hacerlo y organizar medidas temporales para prevenir más pérdidas. Fotografías, estimaciones de reparación, informes meteorológicos y registros de mantenimiento pueden ayudar a establecer la fuente, el momento y la extensión del daño. Las tácticas de los ajustadores de seguros pueden incluir atribuir daños interiores a problemas de mantenimiento o condiciones preexistentes. Una evaluación profesional temprana puede aclarar la cobertura y la causalidad. La acción rápida también limita los costos de remediación de moho, protege a los ocupantes de condiciones poco saludables y apoya una reclamación completa y bien organizada.
Daños por agua de electrodomésticos
Los daños por agua en los electrodomésticos comúnmente surgen de líneas de suministro fallidas, mangueras rotas, válvulas defectuosas o conexiones con fugas que involucran lavadoras, lavavajillas, refrigeradores y calentadores de agua. Estas fallas pueden liberar rápidamente una cantidad sustancial de agua, dañando pisos, gabinetes, paredes, aislamiento y propiedad personal. El descubrimiento oportuno de fugas en electrodomésticos ayuda a limitar el deterioro, el crecimiento de moho y los costos de reparación. El propietario debe apagar el electrodoméstico y, cuando sea seguro, el suministro principal de agua, luego documentar la fuente, las áreas afectadas y las medidas de emergencia con fotografías, recibos y registros escritos. Un asegurador puede evaluar si la pérdida resultó de una falla repentina, mantenimiento inadecuado, filtraciones graduales o instalación defectuosa. Las razones comunes para la denegación del seguro incluyen desgaste excluido, informes tardíos, prueba insuficiente y falta de prevención de daños adicionales. Una documentación clara y un aviso oportuno pueden ayudar a los asegurados afectados a buscar una resolución justa de su reclamación de propiedad.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales en Florida Ahora!
Derechos Legales de las Víctimas de Daños por Agua y Tuberías en Reclamaciones de Propiedad en Orlando
Los propietarios de propiedades y otros reclamantes elegibles en Orlando pueden tener derechos legales para buscar beneficios de seguro después de que los daños por agua o tuberías causen pérdidas cubiertas en una vivienda o propiedad comercial. Esos derechos pueden incluir un manejo rápido de la reclamación, una investigación justa, pago por reparaciones cubiertas y acceso a explicaciones de la póliza. Un defensor cuidadoso puede ayudar a los propietarios afectados a proteger la documentación mientras sirve a familias, inquilinos, empleados y comunidades que enfrentan desplazamiento.
- Las fotografías pueden preservar la imagen de pisos empapados, techos manchados y pertenencias dañadas antes de que la limpieza cambie la escena.
- Los asegurados pueden solicitar razones por escrito para reducciones o denegaciones y perseguir apelaciones de denegación de seguros cuando la cobertura parece aplicarse incorrectamente.
- Los profesionales calificados pueden coordinar pruebas de contaminación por moho, estimaciones de reparación y registros que aclaran el alcance y el valor de una pérdida.
Los plazos, los requisitos de notificación, los deberes de cooperación y las exclusiones de la póliza pueden afectar la recuperación. La orientación legal puede ayudar a los reclamantes a comunicarse con precisión, evaluar ofertas de liquidación y buscar recursos disponibles sin sacrificar pruebas cruciales o responsabilidades comunitarias.
¿Por qué ocurren las reclamaciones de propiedad en Orlando por daños por agua y tuberías?
Entender por qué ocurren las lesiones por daños por agua y tuberías puede ayudar a los reclamantes de Orlando a identificar la fuente de una pérdida y preservar pruebas para respaldar una reclamación de seguro. Las causas comunes incluyen tuberías de suministro rotas, plomería deteriorada, calentadores de agua fallidos, desagües obstruidos, filtraciones en el techo y electrodomésticos que no funcionan. El calor, la humedad, las tormentas y las heladas ocasionales de Florida pueden acelerar la corrosión, debilitar los sellos y ejercer presión sobre los sistemas más antiguos.
Las causas del vecindario también pueden contribuir cuando las paredes compartidas, las tuberías de condominios, los sistemas de drenaje o la construcción cercana permiten que el agua migre entre propiedades. El mantenimiento retrasado, la instalación inadecuada y las reparaciones insuficientes pueden aumentar aún más el daño. Determinar si la pérdida resultó de una falla repentina, un deterioro gradual, negligencia o un evento meteorológico cubierto a menudo afecta la evaluación de la reclamación.
Las denegaciones de seguros pueden surgir cuando las aseguradoras caracterizan el daño como desgaste excluido, inundaciones, filtraciones o mantenimiento deficiente en lugar de un evento cubierto. Un análisis preciso de la causalidad ayuda a aclarar la responsabilidad y distingue el daño directo por agua de las lesiones estructurales o personales consecuentes. Los profesionales de seguros y los defensores legales pueden servir a los propietarios de propiedades afectados evaluando estas distinciones de manera justa.
¿Qué deberías hacer después de una reclamación de propiedad en Orlando por lesiones por daños por agua y tuberías?
Después de daños por agua o tuberías, el propietario debe documentar rápidamente las áreas afectadas, las pertenencias dañadas y las reparaciones necesarias con fotografías y registros escritos. El propietario debe notificar a la aseguradora sin demora, proporcionando información precisa mientras preserva evidencia y correspondencia relevantes. Consultar a un abogado de propiedad puede ayudar a evaluar la cobertura, proteger los derechos del propietario y abordar disputas sobre el reclamo.
Documentar el Daño
Al documentar daños por agua o tuberías, el reclamante debe crear rápidamente un registro detallado de la propiedad afectada y todas las pérdidas resultantes. Fotografías y videos claros deben mostrar paredes, pisos, techos, muebles, electrodomésticos y pertenencias personales dañadas desde múltiples ángulos. El mapeo de humedad puede identificar humedad oculta y apoyar la prevención de moho al identificar áreas que requieren secado o monitoreo. El reclamante debe preservar los artículos dañados cuando sea razonablemente seguro hacerlo y evitar desechar materiales antes de que su condición sea registrada. Recibos, facturas, estimaciones y documentación de reparaciones deben organizarse en un archivo dedicado. La creación de una línea de tiempo también ayuda a establecer cuándo comenzó la fuga, cuándo se descubrió el daño y cuándo se implementaron medidas de limpieza o temporales. Las notas escritas deben distinguir las condiciones existentes de las áreas recién afectadas, ayudando a los profesionales a evaluar la propiedad de manera precisa y justa.
Notifique a Su Aseguradora
Notifique al asegurador de inmediato al descubrir daños por agua o tuberías, utilizando el método de reporte requerido por la póliza. El titular de la póliza debe proporcionar la fecha de descubrimiento, la fuente sospechada, las áreas afectadas y las medidas inmediatas tomadas para limitar más pérdidas. Una línea de tiempo clara de daños por agua, respaldada por fotografías, facturas de reparación y registros de comunicación, puede ayudar a establecer cuándo se desarrollaron las condiciones y cómo progresaron. El asegurador puede asignar un ajustador, solicitar acceso o proporcionar instrucciones sobre reparaciones de emergencia. Esas instrucciones deben seguirse cuidadosamente, mientras el titular de la póliza retiene copias de todas las presentaciones y registra los nombres de los representantes involucrados. Si la humedad crea una preocupación potencial para la salud, los ocupantes y los proveedores de servicios deben recibir advertencias apropiadas. Cualquier paso de remediación de moho debe ser documentado, incluyendo evaluaciones, contención, eliminación, secado y verificación posterior a la remediación, cuando sea aplicable.
Consulte a un Abogado de Propiedades
Cuando la cobertura es disputada, las pérdidas son sustanciales o las lesiones están relacionadas con daños por agua o tuberías, consultar a un abogado de propiedad puede ayudar a proteger los derechos del titular de la póliza. Un abogado puede revisar la póliza de seguro, identificar plazos aplicables y explicar si las exclusiones, métodos de valoración o prácticas de manejo de reclamos afectan la recuperación. La orientación temprana también puede ayudar a preservar evidencia antes de que se retiren los materiales dañados o comiencen las reparaciones. El titular de la póliza debe organizar la documentación de la propiedad, incluyendo fotografías, estimaciones de reparación, facturas, informes de inspección, registros médicos y avisos escritos enviados al asegurador. Si hay inquilinos, contratistas o administradores de propiedades involucrados, se deben conservar las comunicaciones completas con los inquilinos y proporcionarlas para su revisión. El asesoramiento puede ayudar con las comunicaciones, negociar con la aseguradora y evaluar el litigio cuando los esfuerzos de conciliación fallan. El asesoramiento profesional puede apoyar un trato justo mientras ayuda a los ocupantes y propietarios afectados a abordar preocupaciones de seguridad y financieras.
Pruebas Críticas en un Reclamo de Propiedad en Orlando por Daños por Agua y Lesiones por Tuberías
La evidencia importante puede establecer la fuente de la pérdida, la extensión del daño y el manejo del reclamo por parte del asegurador.
- Las fotografías y los informes de inspección de plomería pueden mostrar daños visibles e identificar la tubería o accesorio fallido.
- Los registros de correspondencia de reparación, mitigación y seguros pueden documentar acciones oportunas, gastos y posiciones de cobertura.
Un registro completo y organizado puede ayudar a aclarar hechos disputados en un reclamo de propiedad en Orlando.
Fotografías de Daños por Agua
Las fotografías de daños por agua pueden proporcionar evidencia importante en un reclamo de propiedad en Orlando que involucre una tubería rota, falla de plomería o pérdida relacionada. Las imágenes deben capturar techos, paredes, pisos, gabinetes, pertenencias personales y acumulación visible de agua antes de que comience la limpieza o las reparaciones. Fotografías amplias pueden establecer la ubicación y el alcance del daño, mientras que imágenes cercanas pueden documentar manchas, hinchazón, superficies peladas y otros cambios. Archivos con fecha, copias originales y registros consistentes pueden fortalecer el reclamo al preservar con precisión las condiciones. Las fotografías también pueden apoyar los esfuerzos de detección de humedad al resaltar áreas que requieren atención profesional, incluso cuando el daño no es inmediatamente obvio. La documentación rápida puede ayudar a la prevención de moho al establecer la necesidad de secado y saneamiento. Las personas deben evitar perturbar condiciones peligrosas y fotografiar de manera segura, sin arriesgar lesiones o daños adicionales a la propiedad durante la documentación.
Informes de Inspección de Plomería
Un informe de inspección de plomería puede establecer cómo una tubería rota, un fallo de plomería o una condición relacionada causaron daños por agua en un reclamo de propiedad en Orlando. Preparado por un profesional calificado, el informe puede identificar el componente fallido, su ubicación y la cronología del incidente. El análisis de la fuente de la fuga puede distinguir daños accidentales repentinos de filtraciones graduales, preocupaciones de mantenimiento o condiciones preexistentes. El inspector puede documentar corrosión, conexiones defectuosas, problemas de presión, errores de instalación u otros factores relevantes para la cobertura y la responsabilidad. Los hallazgos también pueden abordar violaciones del código de plomería que contribuyeron al fallo o aumentaron los daños resultantes. Fotografías claras, mediciones, métodos de prueba y conclusiones profesionales refuerzan la fiabilidad del informe. Tal evidencia ayuda a los aseguradores, propietarios de propiedades y defensores a evaluar la causalidad de manera justa mientras apoyan una presentación de reclamo precisa para las personas y familias afectadas.
Registros de Reparación y Mitigación
Cuando ocurren daños por agua o tuberías, los registros de reparación y mitigación pueden establecer qué acciones se tomaron, cuándo ocurrieron y si la respuesta limitó razonablemente más pérdidas. Estos registros pueden incluir facturas de servicios de emergencia, fotografías, lecturas de humedad, registros de secado, inventarios de equipos, autorizaciones de trabajo y estimaciones de reparación detalladas. Pueden demostrar esfuerzos rápidos para proteger la propiedad, identificar materiales afectados y documentar condiciones antes de la reconstrucción. Los registros detallados también ayudan a evaluar las razones de denegación del seguro, particularmente las alegaciones de que el daño resultó de un retraso, mantenimiento inadecuado o una condición excluida. Donde se sospeche moho, los informes deben identificar las ubicaciones de muestreo, los resultados de laboratorio y los métodos de prueba de moho utilizados. Preservar facturas y notas de contratistas puede ayudar en una revisión cuidadosa del trabajo necesario, decisiones de reemplazo y la relación entre el evento original de agua y el daño a la propiedad reclamado.
Correspondencia de Reclamación de Seguro
La correspondencia de reclamaciones de seguros proporciona un registro escrito de cómo se informó, investigó, evaluó y resolvió una reclamación por daños por agua o tuberías. Cartas, mensajes del portal y un correo electrónico del ajustador pueden identificar fechas reportadas, causas reclamadas, posiciones de cobertura, documentos solicitados y hallazgos de inspección. Este material puede aclarar si el asegurador recibió un aviso oportuno y si su investigación abordó daños visibles y ocultos. Una estrategia de respuesta documentada debe preservar hechos precisos, organizar registros de apoyo y abordar cada razón declarada para el retraso, reducción o falta de pago. Si el asegurador emite una denegación de reclamación, la carta de denegación debe revisarse en busca de lenguaje de póliza, exclusiones, suposiciones fácticas y deficiencias procedimentales. Una carta de apelación puede presentar fotografías, facturas, registros de mitigación, opiniones de expertos y disposiciones de póliza relevantes. La correspondencia completa puede ayudar a los abogados a evaluar beneficios y buscar una resolución justa para los propietarios de propiedades afectados.
Efectos a Largo Plazo de Reclamaciones de Propiedad por Daños por Agua y Tuberías en Orlando
Los daños por agua y tuberías a largo plazo pueden dejar problemas estructurales persistentes, incluidos materiales debilitados, deterioro oculto y reparaciones recurrentes. La humedad prolongada también puede contribuir a problemas de salud relacionados con el moho, mientras que la remediación, el reubicación temporal y la cobertura denegada o retrasada pueden crear cargas financieras continuas. Estos efectos deben documentarse cuidadosamente al evaluar el alcance completo de una reclamación de propiedad.
Daños Estructurales Persistentes
El daño por agua y tuberías puede causar problemas estructurales persistentes mucho después de que la humedad visible haya sido eliminada. Los marcos, subpisos, paneles de yeso y aislamiento saturados pueden debilitarse gradualmente, causando movimiento, hundimiento o deterioro que se hace evidente meses después. Un secado inadecuado también puede dejar humedad atrapada en paredes, techos y pisos, causando que los materiales se deformen o pierdan su capacidad de carga. Las inspecciones profesionales y la detección de fugas ocultas ayudan a identificar daños ocultos antes de que las reparaciones se vuelvan más extensas. Fotografías detalladas, lecturas de humedad, estimaciones de reparación y declaraciones de contratistas pueden establecer la conexión entre la condición y el evento cubierto. Cuando las aseguradoras minimizan el deterioro retrasado o niegan el trabajo necesario, los titulares de pólizas pueden necesitar apelaciones por denegación de seguros respaldadas por evidencia organizada y evaluaciones calificadas. La acción rápida ayuda a preservar condiciones de vida seguras y apoya la resolución justa de reclamaciones para los hogares y comunidades afectadas.
Problemas de Salud Relacionados con el Moho
¿Cómo pueden los problemas de salud relacionados con el moho estar conectados a los reclamos de propiedad por daños por agua y tuberías? Cuando las filtraciones o inundaciones dejan los materiales húmedos, el moho puede desarrollarse detrás de las paredes, debajo del suelo o dentro del aislamiento. Estos efectos ocultos en la salud pueden persistir después de que se haya eliminado el agua visible, particularmente cuando el secado y la remediación están incompletos. La exposición microbiana puede agravar las alergias, el asma, la irritación de los senos nasales, la tos, las reacciones cutáneas y otros problemas respiratorios. La contaminación del HVAC puede distribuir esporas y fragmentos por toda la propiedad, extendiendo la exposición a los ocupantes que pueden no reconocer la fuente. Los síntomas del aire interior, incluyendo congestión, sibilancias, dolores de cabeza y fatiga, deben ser documentados y evaluados médicamente. Un profesional calificado puede evaluar las condiciones de humedad, la calidad del aire y los posibles caminos del moho. La atención rápida ayuda a proteger a los residentes vulnerables y apoya decisiones informadas sobre daños a la propiedad y preocupaciones de salud.
Cargas Financieras Continuas
Las cargas financieras continuas pueden surgir cuando el daño por agua o tuberías causa lesiones, enfermedades, desplazamiento o tratamiento prolongado. Las citas médicas, recetas, rehabilitación y la pérdida de ingresos pueden continuar mucho después de que se completen las reparaciones de emergencia. Las familias también pueden enfrentar gastos temporales de alojamiento, pertenencias dañadas, costos de transporte y facturas de servicios públicos aumentadas mientras se restaura la propiedad. Estas presiones pueden crear cargas de asequibilidad de vivienda, particularmente cuando los ocupantes deben pagar alquiler en otro lugar mientras siguen siendo responsables de los pagos de la hipoteca, las primas de seguro o los cargos relacionados con las reparaciones. Una revisión cuidadosa de las opciones de reclamación de seguros puede ayudar a identificar la cobertura para pérdidas médicas, gastos de vida adicionales, propiedad personal y uso disminuido del hogar. La documentación de gastos, tratamiento, trabajo perdido y comunicaciones con los aseguradores puede respaldar una reclamación precisa. La orientación legal puede ayudar a las personas afectadas a entender los plazos y buscar una compensación justa.
Demostrando Responsabilidad en Casos de Reclamación de Propiedad por Daños por Agua y Tuberías en Orlando
Cuando una falla de tubería o una fuga relacionada daña una propiedad, establecer la responsabilidad requiere evidencia que conecte la conducta o la obligación contractual de la parte responsable con la pérdida resultante. Un propietario, arrendador, contratista, fontanero o empresa de mantenimiento puede deber un deber de cuidado, dependiendo de las circunstancias y los acuerdos que rigen. La prueba de negligencia puede incluir registros de inspección, historiales de reparación, fotografías, lecturas de agua, solicitudes de mantenimiento y testimonios de testigos que muestren aviso de una condición peligrosa o una falla irrazonable para abordarla. La preservación de la evidencia es crucial porque los materiales dañados, las válvulas fallidas y las estructuras afectadas pueden cambiar o ser desechadas durante la limpieza. Las cronologías detalladas pueden aclarar cuándo comenzó la fuga, quién recibió el aviso y qué acciones siguieron. El testimonio de expertos puede ayudar a identificar el origen de la falla, evaluar si se realizó una instalación o mantenimiento adecuados, y distinguir las condiciones preexistentes de los daños causados recientemente. Una documentación cuidadosa permite a las personas afectadas presentar reclamaciones confiables y apoya determinaciones justas de responsabilidad para aquellos que buscan proteger a otros.
Tratando con Compañías de Seguros Después de un Reclamo de Propiedad en Orlando: Lesión por Daños de Agua y Tuberías
La comunicación con las aseguradoras después de un reclamo de propiedad en Orlando que involucra daños por agua o tuberías requiere un informe rápido, documentación organizada y una revisión cuidadosa de los términos de la póliza. El titular de la póliza debe conservar fotografías, estimaciones de reparación, facturas, hallazgos de inspección y registros de comunicaciones con contratistas o representantes de edificios. Puede ser necesaria una mitigación inmediata para prevenir daños adicionales, pero las reparaciones deben ser documentadas antes de que se desechen los materiales dañados siempre que sea seguro hacerlo.
Una revisión de la cobertura de la póliza puede identificar protecciones aplicables, exclusiones, deducibles, plazos y obligaciones relacionadas con reparaciones de emergencia o prueba de pérdida. Las declaraciones a un ajustador deben permanecer precisas, limitadas a hechos establecidos y consistentes con los registros de apoyo. El titular de la póliza debe evitar aceptar un acuerdo prematuro antes de que se comprenda el alcance total del daño.
Las tácticas de negociación de acuerdos pueden incluir la presentación de una demanda estructurada respaldada por costos desglosados, opiniones de expertos y pérdidas documentadas. Cuando surgen disputas de cobertura, subvaloración o respuestas retrasadas, un abogado calificado puede comunicarse con la aseguradora y proteger los intereses del titular de la póliza mientras busca una resolución justa.
Qué Esperar Durante un Proceso de Reclamo por Daños por Agua y Tuberías en Propiedades de Orlando
El proceso generalmente comienza con una evaluación inicial del reclamo para evaluar la causa, el alcance y la cobertura potencial de los daños por agua o tuberías. Los reclamantes deben documentar las áreas afectadas, la propiedad dañada, las estimaciones de reparación y las comunicaciones, y responder cuidadosamente a las solicitudes del ajustador de seguros. Dependiendo de la posición de la aseguradora, el asunto puede concluir a través de negociaciones de acuerdo o proceder a litigio.
Evaluación Inicial del Reclamo
Una evaluación inicial de reclamaciones establece el alcance del daño por agua o tuberías, identifica posibles problemas de cobertura y determina la evidencia necesaria para respaldar la posición del propietario. Durante esta etapa, un abogado puede revisar la póliza, la causa de la pérdida, la cronología reportada y las comunicaciones con el asegurador. La evaluación también considera si las exclusiones, deducibles, límites o requisitos de notificación podrían afectar los beneficios disponibles. Una cronología del ajustador ayuda a aclarar cuándo el asegurador inspeccionó la propiedad, solicitó información o emitió una decisión sobre la cobertura. Si queda humedad, la remediación de moho puede requerir atención profesional rápida para preservar la integridad de la reclamación. El asesor puede explicar los próximos pasos apropiados, identificar a las partes responsables y comunicarse con los profesionales involucrados. Esta evaluación organizada permite al propietario entender la posible recuperación, evitar errores prevenibles y buscar un trato justo a lo largo del proceso.
Documentando el Daño por Agua
Cuando ocurre daño por agua o tuberías, una documentación oportuna y exhaustiva ayuda a establecer la condición de la propiedad, la causa de la pérdida y la extensión de las reparaciones cubiertas. Fotografías y videos deben capturar las habitaciones afectadas, techos, pisos, paredes, pertenencias personales y componentes de plomería visibles antes de que comience la limpieza o la remoción. Imágenes fechadas, descripciones escritas y un inventario de artículos dañados pueden preservar detalles importantes. El mapeo de humedad puede identificar humedad oculta detrás de las paredes, debajo de los pisos o dentro de los armarios, apoyando decisiones sobre secado y remediación. Los recibos por servicios de emergencia, medidas de protección temporales y materiales reemplazados deben ser retenidos con registros organizados. La prueba de seguro incluye preservar documentos de mantenimiento, historiales de reparación, recibos de compra y evidencia de propiedad que pueden aclarar la condición de la propiedad antes de la pérdida y el valor de los contenidos afectados para aquellos que buscan una recuperación justa.
Comunicaciones del Ajustador de Seguros
Aunque un ajustador de seguros puede servir como el punto de contacto principal, el ajustador representa a la aseguradora y evalúa la cobertura, la causa y la cantidad de la pérdida reclamada. Durante las comunicaciones, se puede pedir al titular de la póliza una declaración grabada, fotografías, estimaciones de reparación, registros de mantenimiento y acceso a la propiedad. Las respuestas deben permanecer precisas, consistentes y limitadas a hechos conocidos. La Evidencia Independiente, incluidos informes de fontanería, facturas y lecturas de humedad, puede aclarar la fuente y el alcance del daño. Proporcionar documentación organizada de manera oportuna puede reducir malentendidos y ayudar a identificar Disputas de Cobertura. Errores de Comunicación, como especulaciones sobre la culpa o admisiones prematuras, pueden complicar la evaluación. Las preguntas del ajustador, los hallazgos de la inspección y las solicitudes deben documentarse cuidadosamente. Si surgen Negaciones de reclamos o retrasos inexplicables, el titular de la póliza puede solicitar razones por escrito y revisar la póliza con asistencia calificada.
Acuerdo O Litigio
Las comunicaciones documentadas y la evidencia organizada pueden posicionar a un asegurado para discusiones de liquidación informadas después de que se investigue un reclamo por daños por agua o tuberías. El asegurador puede revisar fotografías, estimaciones de reparación, facturas, disposiciones de la póliza y declaraciones antes de presentar un pago de seguro. Un asegurado debe evaluar si el monto propuesto aborda las reparaciones estructurales cubiertas, las pérdidas de propiedad personal, los gastos de mitigación y los costos de vida relacionados. Una estrategia de negociación cuidadosa puede implicar identificar términos en disputa, corregir errores fácticos y presentar documentación de apoyo adicional. Si las negociaciones fallan, el asunto puede proceder a tasación, mediación, arbitraje o litigio, dependiendo de la póliza y la ley de Florida aplicable. El litigio generalmente requiere alegaciones formales, descubrimiento, testimonio de expertos y plazos judiciales. A lo largo de cualquiera de los caminos, los registros organizados y la orientación profesional oportuna pueden ayudar a proteger los intereses del asegurado y apoyar una resolución justa.
Compensación por Reclamo de Propiedad en Orlando por Daños por Agua y Daños por Tuberías
La compensación por daños por agua y tuberías puede incluir el costo razonable de mitigación de emergencia, reparaciones, reemplazo de materiales dañados y restauración de áreas afectadas. Una reclamación también puede abordar la extracción de agua, secado, eliminación de escombros y remediación de moho cuando la contaminación resulta del evento cubierto. Se necesita documentación. Fotografías, facturas, informes de inspección, registros de mantenimiento y comunicaciones con el asegurador pueden ayudar a establecer la condición de la propiedad y la necesidad del trabajo solicitado.
Para los inquilinos, los derechos de los inquilinos pueden afectar la responsabilidad por daños a la propiedad personal, reubicación temporal y medidas de habitabilidad requeridas. Los propietarios pueden necesitar considerar la valoración de la propiedad al determinar el alcance apropiado de la restauración o el reemplazo. Si un asegurador retrasa irrazonablemente la investigación, retiene beneficios o tergiversa las disposiciones de la póliza, la conducta puede respaldar una reclamación por mala fe en el seguro. Un abogado calificado puede revisar la cobertura, identificar a las partes responsables y buscar una compensación que refleje las pérdidas documentadas mientras ayuda a las personas y familias afectadas a asegurar condiciones de vida seguras y funcionales.
Daños Económicos vs No Económicos en Reclamaciones de Propiedad por Daños por Agua y Tuberías en Orlando
Los daños económicos pueden incluir costos de reparación, gastos de reemplazo, uso perdido y otras pérdidas financieras medibles resultantes de daños por agua o tuberías. Las pérdidas no económicas, como inconvenientes, interrupciones y disfrute disminuido de la propiedad, también pueden justificar consideración dependiendo de la reclamación y la póliza aplicable. Probar estos daños generalmente requiere documentación organizada, evaluaciones de expertos, fotografías, facturas y evidencia que conecte las pérdidas con el evento cubierto.
Cálculos de Daños Económicos
Cuando ocurre una pérdida de agua o tubería cubierta, el cálculo de daños comienza con una clara separación entre pérdidas económicas y daños no económicos. Los daños económicos son costos financieros medibles respaldados por documentación confiable. Pueden incluir extracción de emergencia, servicios de secado, reparaciones de fontanería, materiales de construcción dañados, reemplazo de propiedad personal, alojamiento temporal y gastos de almacenamiento razonables. Las estimaciones detalladas de costos de reparación deben identificar mano de obra, materiales, depreciación y trabajo necesario para cumplir con el código. En propiedades afectadas por la humedad, la planificación de la remediación de moho puede establecer el alcance anticipado de inspección, contención, eliminación, limpieza y pruebas posteriores al tratamiento. Facturas, recibos, fotografías, informes de contratistas, inventarios y registros de pago ayudan a demostrar la cantidad reclamada. Un cálculo cuidadoso debe distinguir entre daños cubiertos y mantenimiento, deterioro preexistente o mejoras, permitiendo al asegurador y al propietario afectado evaluar la reclamación de manera precisa y eficiente.
Pérdidas No Económicas
Aunque las reclamaciones de seguros de propiedad implican principalmente pérdidas financieras medibles, ciertos eventos de daños por agua o tuberías también pueden producir daños no económicos que son más difíciles de cuantificar. Los residentes pueden experimentar rutinas interrumpidas, pérdida de privacidad, disminución del confort o tensión emocional al responder a inundaciones, desplazamientos y reparaciones intrusivas. Tales efectos pueden ser especialmente significativos para los adultos mayores, los niños o las personas con vulnerabilidades relacionadas con la salud. Distinguir el estrés de la ansiedad puede ayudar a aclarar si la reacción proviene de la interrupción inmediata de la propiedad o se desarrolla en una aprensión persistente sobre la seguridad y la restauración. La frase “dolor y sufrimiento” también puede aplicarse cuando un incidente agrava el malestar físico o causa un sufrimiento emocional sustancial. A diferencia de las facturas de reparación y los costos de reemplazo, estas pérdidas carecen de un valor de mercado uniforme, lo que hace que la consideración compasiva e individualizada sea importante al evaluar el impacto general de la reclamación.
Demostrando los Daños de la Reclamación de Propiedad
Establecer daños en una reclamación por daños por agua o tuberías en Orlando requiere pruebas claras que conecten cada pérdida reclamada con el evento cubierto. Los daños económicos generalmente incluyen facturas de reparación razonables, cargos por extracción de agua, costos de reemplazo, reducción del valor de la propiedad y gastos de vida adicionales. Las estimaciones deben identificar el trabajo necesario, materiales, mano de obra y depreciación, mientras que los recibos y registros de pago respaldan los montos solicitados.
Los daños no económicos pueden involucrar inconvenientes, interrupciones, pérdida de uso y disfrute disminuido del hogar, aunque la cobertura y la recuperabilidad dependen de la póliza y la ley aplicable. El momento, la ubicación y la causa de una fuga de agua deben documentarse a través de fotografías, videos, registros de mantenimiento, informes de fontaneros y notificación rápida a la aseguradora. La recopilación cuidadosa de pruebas también preserva los materiales dañados y establece la condición previa a la pérdida. La documentación organizada ayuda a los reclamantes y sus representantes a presentar demandas precisas, justas y bien fundamentadas.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales en Florida Ahora!
Cuando un Caso de Reclamación de Propiedad por Daños por Agua y Tuberías en Orlando Va a Juicio vs. Acuerdo
La decisión de resolver un reclamo de propiedad en Orlando que involucre daños por agua o tuberías a través de un acuerdo o juicio depende de la solidez de la evidencia, la extensión de las pérdidas y la disposición de la aseguradora para proporcionar una compensación justa. Un acuerdo puede ofrecer una resolución más rápida y predecible, al tiempo que reduce los costos de litigio y permite que las reparaciones avancen más pronto. Las negociaciones deben tener en cuenta el lenguaje de la póliza, exclusiones, deducibles y diferencias en la cobertura de seguros que pueden afectar los beneficios disponibles.
El juicio puede volverse necesario cuando la aseguradora niega un reclamo válido, subestima los daños documentados o se niega a abordar la causalidad en disputa. Un tribunal puede evaluar testimonios, registros, fotografías, opiniones de expertos y estimaciones de reparación antes de determinar la responsabilidad y la compensación. Los pasos para la preservación de la evidencia, incluyendo la limitación de daños adicionales, la retención de materiales dañados cuando sea práctico y el registro de comunicaciones, pueden fortalecer cualquiera de los enfoques. El abogado puede aconsejar perseguir un acuerdo cuando los términos razonables satisfacen las necesidades del propietario de la propiedad. Si las negociaciones siguen siendo inadecuadas, el juicio proporciona un proceso formal para presentar el reclamo y buscar un remedio completo.
Leyes de Florida que pueden afectar su reclamo de propiedad en Orlando por daños por agua y tuberías
Las leyes de Florida que rigen los contratos de seguros, los daños a la propiedad y las protecciones al consumidor pueden afectar materialmente un reclamo por daños por agua y tuberías en Orlando. El lenguaje de la póliza, los estatutos de Florida y las regulaciones aplicables pueden influir en la cobertura, el manejo de reclamos, la documentación y las comunicaciones con una aseguradora. Una revisión cuidadosa puede ayudar a identificar obligaciones mientras se apoya un trato justo a los propietarios y ocupantes afectados.
- Informe inmediato: Los requisitos de notificación y las declaraciones veraces pueden afectar cómo una aseguradora evalúa una fuga repentina, una tubería rota o los daños estructurales resultantes.
- Protección razonable: Pueden surgir problemas de requisitos de mitigación cuando se necesiten reparaciones temporales, secado o eliminación de materiales dañados para prevenir el empeoramiento de las condiciones.
- Conducta de reclamaciones: Los retrasos de los ajustadores de seguros, explicaciones inadecuadas o investigaciones incompletas pueden generar preocupaciones bajo el marco de seguros y protección al consumidor de Florida.
Fotografías, facturas, lecturas de humedad y comunicaciones escritas pueden crear un registro claro de eventos y gastos. Dado que las disposiciones de la póliza y los deberes regulatorios varían, una revisión legal calificada puede aclarar responsabilidades, resolver disputas y promover resoluciones ordenadas que protejan la propiedad, la salud y el bienestar de la comunidad.
El Estatuto de Limitaciones para Reclamaciones de Propiedad por Daños por Agua y Tuberías en Orlando
La acción oportuna puede ser crucial en los casos de daños por agua y tuberías en Orlando, ya que la ley de Florida impone plazos para presentar reclamaciones y demandas. El estatuto de limitaciones de Florida puede depender del carácter legal de la reclamación, la fecha en que se descubrió el daño y si está involucrada una póliza o entidad gubernamental. Perder un plazo aplicable puede impedir la recuperación, incluso cuando el daño a la propiedad es sustancial. Los titulares de pólizas deben revisar los requisitos de notificación por separado, ya que los aseguradores pueden exigir un informe rápido antes de que se consideren los plazos de liquidación. La preservación temprana de pruebas puede proteger fotografías, registros de reparación, lecturas de humedad, facturas y comunicaciones que muestren la causalidad y la extensión de la pérdida. Una lista de verificación de documentación puede organizar documentos de póliza, fechas de incidentes, esfuerzos de mitigación, declaraciones de contratistas y correspondencia de reclamaciones. Las disputas de seguros pueden involucrar pagos retrasados, exclusiones de cobertura, disputas de valoración o alegaciones de notificación inadecuada. Dado que los plazos y excepciones varían, los propietarios afectados deben identificar rápidamente las fechas pertinentes y evitar depender de garantías informales. Un registro cuidadoso y una acción oportuna ayudan a preservar los recursos disponibles mientras apoyan una evaluación precisa de la reclamación.
Cómo un abogado de reclamaciones de propiedad por daños por agua y tuberías en Orlando puede ayudarle
Cuando los daños por agua o tuberías interrumpen una propiedad, un abogado de reclamaciones de propiedad por daños por agua y tuberías en Orlando puede evaluar la póliza, investigar la causa de la pérdida e identificar la compensación disponible bajo la ley de Florida.
El abogado puede organizar pruebas, comunicarse con los aseguradores y presentar una reclamación clara respaldada por fotografías, estimaciones de reparación, registros de mantenimiento y hallazgos de expertos.
- Un archivo cuidadosamente documentado puede mostrar pisos empapados, paredes dañadas y la fuente de la fuga.
- El análisis de la póliza puede aclarar la cobertura para servicios de emergencia, reparaciones estructurales, propiedad personal y costos de remediación de moho.
- La negociación hábil puede reemplazar la confusa correspondencia del asegurador con una demanda enfocada respaldada por evidencia creíble.
Si un asegurador subestima o rechaza el reclamo, el abogado puede explicar las apelaciones disponibles por denegación de seguros y buscar una respuesta adecuada. El abogado también puede coordinarse con contratistas, ingenieros y profesionales de la remediación para que las pérdidas reclamadas sean evaluadas con precisión. A través de una guía constante y documentación precisa, la representación legal ayuda a los propietarios a proteger sus hogares, negocios y capacidad para servir a inquilinos, clientes o miembros de la comunidad de manera responsable.
Cuándo Contactar a un Abogado de Daños por Agua y Tuberías de Reclamos de Propiedad en Orlando
Reconocer el momento apropiado para contactar a un abogado de daños por agua y tuberías de reclamos de propiedad en Orlando puede ayudar a un propietario a documentar pérdidas y buscar beneficios de seguros disponibles. La orientación legal puede ser apropiada poco después de una tubería rota, falla de línea de suministro, fuga de electrodoméstico o intrusión relacionada con tormentas, particularmente cuando el daño afecta la habitabilidad o las operaciones comerciales. La consulta temprana puede ayudar a preservar fotografías, facturas, materiales dañados y comunicaciones mientras los hechos permanezcan claros. Un abogado también puede ayudar a organizar una línea de tiempo de exposición al agua, incluyendo descubrimiento, cierre de emergencia, secado, inspección y pérdidas reportadas. Si un asegurador retrasa la inspección, solicita documentación extensa, cuestiona la cobertura o ofrece un monto que parece inconsistente con el daño, el contacto rápido se vuelve especialmente importante. Los propietarios también deben buscar asistencia cuando la humedad oculta, las fugas recurrentes o el moho sospechado crean incertidumbre sobre los pasos apropiados de remediación del moho. Un consejo oportuno apoya la comunicación ordenada y la toma de decisiones informadas, permitiendo a las personas afectadas proteger sus hogares, empleados, inquilinos o clientes a medida que avanza el reclamo.
Por Qué Necesita un Abogado de Daños por Agua y Tuberías de Reclamos de Propiedad Experimentado en Orlando
Un abogado experimentado en reclamaciones de propiedad por daños por agua y tuberías en Orlando puede proporcionar el conocimiento legal y de seguros necesario para evaluar una pérdida compleja y proteger los intereses del propietario. Tal asesoría puede interpretar el lenguaje de la póliza, identificar la cobertura aplicable y distinguir entre fallos repentinos de tuberías, daños por agua resultantes y exclusiones que los aseguradores pueden afirmar. La participación temprana también ayuda a preservar fotografías, estimaciones de reparación, materiales dañados y comunicaciones que pueden respaldar una reclamación justa.
Un abogado puede coordinarse con profesionales calificados en relación con la mitigación de agua, reduciendo daños adicionales mientras documenta la causa, el momento y el alcance de la pérdida. Este proceso puede incluir la revisión de facturas, lecturas de humedad, preocupaciones sobre moho y documentación de salud cuando los ocupantes experimentan condiciones que afectan su bienestar. La representación experimentada también puede impugnar investigaciones incompletas, denegaciones no respaldadas, pagos retrasados o subvaluación de reparaciones cubiertas y propiedad personal. Al gestionar las comunicaciones y presentar evidencia organizada, el asesor ayuda a reducir las cargas sobre los propietarios y apoya una resolución que sirva de manera responsable a sus familias, inquilinos, empleados o comunidad.
Cómo Elegir al Abogado Adecuado en Orlando para Reclamaciones de Propiedad por Daños por Agua y Tuberías para Su Caso
Seleccionar el abogado adecuado para reclamaciones de daños por agua y tuberías en Orlando requiere más que revisar publicidad o áreas de práctica general. Una evaluación cuidadosa debe considerar la experiencia con reclamaciones por pérdida de agua, interpretación de pólizas, requisitos de documentación y negociaciones con aseguradoras. El abogado debe entender cómo las filtraciones, tuberías reventadas, moho y daños estructurales relacionados pueden afectar la cobertura y el valor de una reclamación.
La comunicación con el cliente es otra consideración importante. Un abogado calificado debe explicar el proceso claramente, responder dentro de plazos razonables y proporcionar actualizaciones prácticas sin crear expectativas poco realistas. Las consultas iniciales pueden ayudar a determinar si el abogado escucha atentamente y comprende los objetivos del propietario de la propiedad.
Los clientes potenciales también deben examinar las estructuras de tarifas, incluidos los porcentajes de contingencia, los gastos de litigio y cualquier costo que pueda seguir siendo pagadero si la recuperación no tiene éxito. Los acuerdos por escrito deben identificar estos términos con precisión. Revisar las credenciales profesionales, el historial disciplinario y las referencias puede ayudar aún más a seleccionar un abogado preparado para servir los intereses del cliente con diligencia, transparencia y buen juicio.
Acerca de las Oficinas Legales de Anidjar & Levine
Las Oficinas Legales de Anidjar & Levine representan a propietarios que persiguen reclamaciones de seguros relacionadas con la intrusión de agua, tuberías rotas, fallos de fontanería y daños estructurales relacionados.
La firma evalúa las pérdidas reportadas, revisa el lenguaje de la póliza y ayuda a los clientes a entender los recursos disponibles después de un evento cubierto.
Sus abogados pueden asistir con una revisión de la cobertura del seguro, documentación, preparación de reclamaciones, comunicaciones con aseguradoras y respuestas a valoraciones o denegaciones disputadas.
Cada asunto recibe atención a los hechos que afectan la causalidad, cobertura, mitigación y costos de reparación.
La firma también reconoce la importancia de la prevención de fallos en las tuberías, particularmente para los propietarios que buscan reducir daños futuros a través del mantenimiento, inspecciones oportunas y reparaciones calificadas.
Al servir a los clientes con diligencia y preparación cuidadosa, la práctica busca proteger los intereses de los asegurados mientras promueve un proceso de reclamaciones ordenado.
Los propietarios pueden beneficiarse de consultar a un abogado de inmediato, preservando evidencia, limitando pérdidas adicionales y obteniendo orientación antes de hacer declaraciones o aceptar un acuerdo que puede no reflejar el alcance total del daño.
Preguntas Frecuentes
¿Puedo presentar una reclamación por daños por agua si mi propiedad es un alquiler?
Una propiedad de alquiler puede calificar para una reclamación por daños por agua, pero la elegibilidad depende de la póliza, la causa del daño y el interés legal del reclamante. Típicamente, el propietario persigue daños estructurales, mientras que un inquilino puede buscar cobertura para pertenencias personales o gastos de vida adicionales bajo el seguro de inquilinos. Notificación oportuna, fotografías, esfuerzos de mitigación y revisión del contrato de arrendamiento son importantes. Debido a que las responsabilidades de propietarios e inquilinos varían, la orientación profesional puede ayudar a preservar derechos y evitar complicaciones de cobertura.
¿El seguro de propietarios cubre el moho resultante de daños en las tuberías?
El seguro de propietarios puede cubrir el moho resultante de daños repentinos y accidentales en las tuberías, pero la cobertura depende de los términos de la póliza, la causa de la fuga y la mitigación rápida. Muchas pólizas contienen exclusiones de moho o imponen límites estrictos en los gastos de remediación. Las fugas graduales, el mantenimiento descuidado y la humedad recurrente suelen estar excluidos. El titular de la póliza debe documentar el daño, prevenir la propagación adicional, notificar rápidamente al asegurador y obtener una determinación de cobertura por escrito antes de autorizar reparaciones extensas.
¿Qué sucede si un contratista causó la fuga de plomería?
Cuando un contratista causa una fuga de plomería, el propietario de la propiedad puede buscar Responsabilidad del Contratista a través del seguro del contratista u otros recursos legales. La Recolección Rápida de Evidencia, incluyendo contratos, facturas, fotografías, informes de inspección y comunicaciones, puede establecer la causalidad y los daños. El propietario también debe notificar al asegurador de la propiedad, porque la Cobertura de Reparación puede aplicarse inicialmente, sujeta a los términos de la póliza. Una Negación de Seguro puede requerir la revisión de exclusiones, asignación de responsabilidad y reclamaciones disponibles contra las partes responsables.
¿Puedo permanecer en mi hogar durante las reparaciones por daños por agua?
Un propietario puede permanecer durante las reparaciones por daños por agua si la propiedad es estructuralmente sólida y está libre de moho peligroso, agua contaminada, cableado expuesto o calidad del aire insegura. El contratista debe explicar las precauciones necesarias, las áreas restringidas y la programación de reparaciones antes de que comience el trabajo. Si las condiciones amenazan la salud, los servicios públicos están desconectados o se requiere una demolición sustancial, puede ser apropiada una vivienda temporal. El asegurador debe documentar estas necesidades y aclarar la cobertura antes de que se incurran en gastos de reubicación.
¿Cómo se manejan los gastos de mitigación y restauración de emergencia?
Los gastos de mitigación y restauración de emergencias generalmente se manejan a través del reclamo de seguro de propiedad, sujeto a los términos de la póliza, deducibles, límites y exclusiones. La cobertura de emergencia puede aplicarse a servicios razonables que prevengan daños adicionales, como la extracción de agua, el secado y la protección temporal. El titular de la póliza debe notificar al asegurador de inmediato y conservar facturas, fotografías, contratos, informes de inspección y registros de comunicación. Esta documentación respalda el reembolso y ayuda a establecer que los cargos eran necesarios, razonables y debidamente autorizados.
—————————
Los daños por agua y tuberías pueden interrumpir una propiedad en Orlando y crear cargas financieras sustanciales.
Las disputas de seguros pueden involucrar exclusiones de cobertura, investigaciones retrasadas, pagos inadecuados o desacuerdos sobre la causa del daño.
Un abogado experimentado en reclamos de daños por agua y tuberías en Orlando puede revisar la póliza, documentar pérdidas, comunicarse con los aseguradores y buscar una compensación adecuada.
Las Oficinas Legales de Anidjar y Levine brindan orientación informada durante todo el proceso de reclamos, ayudando a los propietarios de propiedades a entender sus derechos y opciones legales.
Para obtener asistencia con otros asuntos relacionados con accidentes, visite nuestra página de Abogado de Lesiones Personales en Orlando.

