
Una investigación del Times cuestionó quién se beneficia de las reclamaciones por lesiones. Estamos haciendo la misma pregunta sobre las fuentes que citó.
Por Marc Anidjar, Socio Gerente, Las Oficinas Legales de Anidjar & Levine | Publicado el: 23 de agosto, 2026 | Categorías: Lesiones Personales, Respuesta de los Medios
Nota del editor: Este artículo responde a una investigación del New York Times sobre litigios por lesiones personales y financiamiento de litigios. No estamos disputando que existan fraudes y financiamiento de litigios depredadores que merecen escrutinio. Estamos preguntando si la historia aplicó el mismo escrutinio a los intereses financieros de las fuentes del lado de los seguros en las que se basó para hacer su caso.
¿Tienes preguntas sobre tu propia reclamación por lesiones? Llama a Las Oficinas Legales de Anidjar & Levine al 1-800-747-3733 para una revisión gratuita de tu caso. No cobramos una tarifa a menos que recuperemos para ti.
Principales Conclusiones
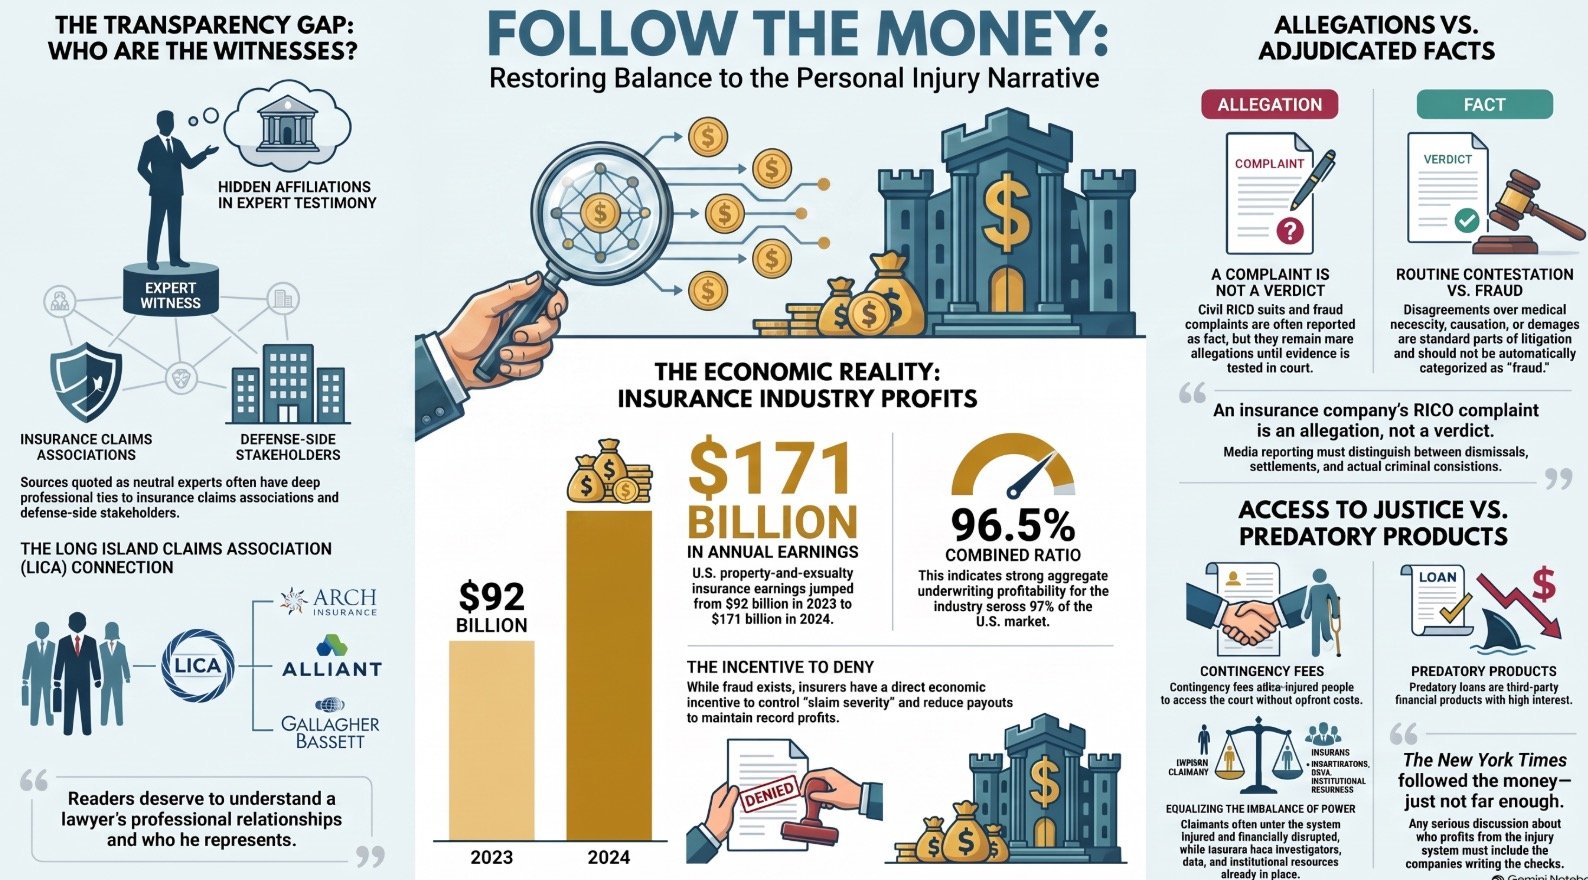
- Una fuente discutida en el informe, Daniel Johnston del The Willis Law Group, se desempeña como Asesor General de la Asociación de Reclamaciones de Long Island, una organización cuyo consejo incluye representantes de Arch Insurance, Alliant, Safety National, ESIS y Gallagher Bassett, entre otros transportistas y firmas del lado de la defensa.
- Una demanda civil que alega fraude es una alegación, no un hallazgo. Informar que uno es lo mismo que el otro engaña a los lectores sobre cuánto se ha demostrado realmente.
- La industria de seguros de propiedad y accidentes de EE. UU. generó un ingreso neto estimado de $170 mil millones en 2024, con resultados de suscripción que pasaron de una pérdida de $21.8 mil millones en 2023 a una ganancia de $24.8 mil millones en 2024, según Verisk y la Asociación Americana de Seguros de Propiedad y Accidentes.
- Una tarifa de contingencia y un préstamo de litigio depredador no son el mismo arreglo financiero, y un informe que difumina los dos oscurece cómo las personas lesionadas ordinarias acceden a un abogado.
- La fraude genuina existe y debe ser expuesta. Eso no es lo mismo que usar alegaciones aisladas para caracterizar todo el sistema de justicia civil en el que confían las víctimas de lesiones legítimas.
¿Quiénes Fueron los Testigos del Times?
Una reciente investigación del New York Times examinó el litigio por lesiones personales, la financiación del litigio y las alegaciones de fraude en el proceso de reclamaciones. Una de las fuentes discutidas en ese informe, Daniel Johnston del The Willis Law Group, se desempeña como Asesor General de la Asociación de Reclamaciones de Long Island (LICA), una organización que se describe a sí misma como una “comunidad de profesionales de seguros” compuesta por empleadores, aseguradoras, corredores y abogados de defensa. La junta de LICA incluye representantes de Arch Insurance, Alliant Insurance Services, Safety National, ESIS, Gallagher Bassett y Celerity Risk, entre otros.
Esa afiliación no hace, por sí sola, que las declaraciones de Johnston sean incorrectas. Sin embargo, muestra que su contexto profesional está estrechamente relacionado con las reclamaciones de seguros, las aseguradoras y los interesados del lado de la defensa. Cuando una historia examina los intereses financieros de los abogados de los demandantes y los financiadores de litigios, debería aplicar el mismo escrutinio a las relaciones profesionales y los incentivos de las fuentes del lado de los seguros que ayudan a explicar el supuesto problema. Los lectores merecen entender ese contexto antes de sopesar su caracterización del sistema de lesiones personales.
Una Alegación No Es un Veredicto


Las quejas civiles de RICO y las demandas por fraude de aseguradoras pueden contener reclamaciones serias. Siguen siendo alegaciones hasta que un juez o un jurado evalúe la evidencia. Hay una diferencia real entre una alegación, un sobreseimiento, un acuerdo, un hallazgo judicial, un veredicto del jurado y una condena penal, y la información sobre este tema debe mantener esas categorías distintas en lugar de resumir una queja presentada por una aseguradora como si un tribunal ya hubiera encontrado que la conducta alegada ocurrió. Un desacuerdo sobre la causalidad, la necesidad médica o el valor de los daños no es automáticamente prueba de fraude. Esos temas son rutinariamente y legalmente disputados en litigios por lesiones todos los días.
La queja RICO de una compañía de seguros es una alegación, no un veredicto.
Sigue Todo el Dinero — Incluyendo el de la Industria de Seguros
El instinto de “seguir el dinero” detrás de investigaciones como esta es una herramienta periodística legítima. Solo tiene que apuntar en todas las direcciones, no solo en una. La industria de seguros de propiedad y responsabilidad civil de EE. UU. generó un ingreso neto estimado de $170 mil millones en 2024, según Verisk y la Asociación Americana de Seguros de Propiedad y Responsabilidad Civil (APCIA), cuyas estimaciones consolidadas cubren aproximadamente el 97% del negocio escrito por los aseguradores de propiedad y responsabilidad civil de EE. UU. El ratio combinado de la industria mejoró al 96.4% en 2024, y los resultados de suscripción pasaron de una pérdida de $21.8 mil millones en 2023 a una ganancia de $24.8 mil millones en 2024 — la primera ganancia de suscripción en cuatro años.
Nada de eso prueba que la denegación de cualquier reclamación individual fue impropia, y no significa que los costos de litigio sean insignificantes. Muestra que la economía más amplia del lado de seguros de esta industria pertenece a cualquier discusión seria sobre quién se beneficia del sistema de lesiones. The Times siguió el dinero. Simplemente no lo siguió lo suficientemente lejos. Si vas a investigar los incentivos financieros detrás del litigio por lesiones personales, investiga los incentivos financieros de todos, incluidas las compañías de seguros que emiten los cheques.
Un préstamo de litigio no es un honorario de contingencia


La financiación de litigios de consumidores depredadores puede y debe ser criticada donde las tarifas son excesivas, o los conflictos están ocultos al cliente. Una tarifa de contingencia es fundamentalmente diferente. Permite a una persona lesionada que no puede permitirse pagar a un abogado por hora obtener representación, y pone en riesgo la propia tarifa del abogado si no hay recuperación. La información sobre este tema debe resistir cualquier deslizamiento retórico que trate los productos de financiación de Wall Street, los acuerdos de financiación médica y la representación con tarifa de contingencia como una única práctica económica. No lo son.
Marc Anidjar: “Un préstamo de litigio depredador y una tarifa de contingencia no son lo mismo. Uno es un producto financiero. El otro es un mecanismo que da acceso a la corte a las personas comunes.”
El Desequilibrio que la Historia No Enfrenta
Las compañías de seguros ingresan a una reclamación con ajustadores, investigadores, abogados internos y externos, expertos, datos y recursos institucionales ya en su lugar. El reclamante típicamente ingresa al mismo proceso lesionado, financieramente interrumpido y sin ninguno de esos recursos. La representación de contingencia existe para ayudar a igualar ese desequilibrio al permitir que el reclamante retenga asesoría legal sin pagar tarifas por hora por adelantado. Los aseguradores tienen un deber legítimo de investigar el fraude. También tienen un incentivo económico directo para controlar la gravedad de las reclamaciones y reducir los pagos. Ambos pueden ser ciertos al mismo tiempo.
La respuesta correcta a esa realidad es pro-consumidor, no pro-abogado: exponer el fraude real, regular las prácticas de financiación abusivas, exigir transparencia tanto de los financiadores como de las firmas. Lo que no debería suceder es debilitar la capacidad de un reclamante legítimo para obtener asesoría legal y atención médica porque algunos actores malos existen en otras partes del sistema.
Marc Anidjar: “Las compañías de seguros tienen todo el derecho a investigar el fraude. Los consumidores lesionados tienen el mismo derecho a abogados que puedan investigar a los aseguradores, impugnar denegaciones y llevar casos legítimos a juicio.”
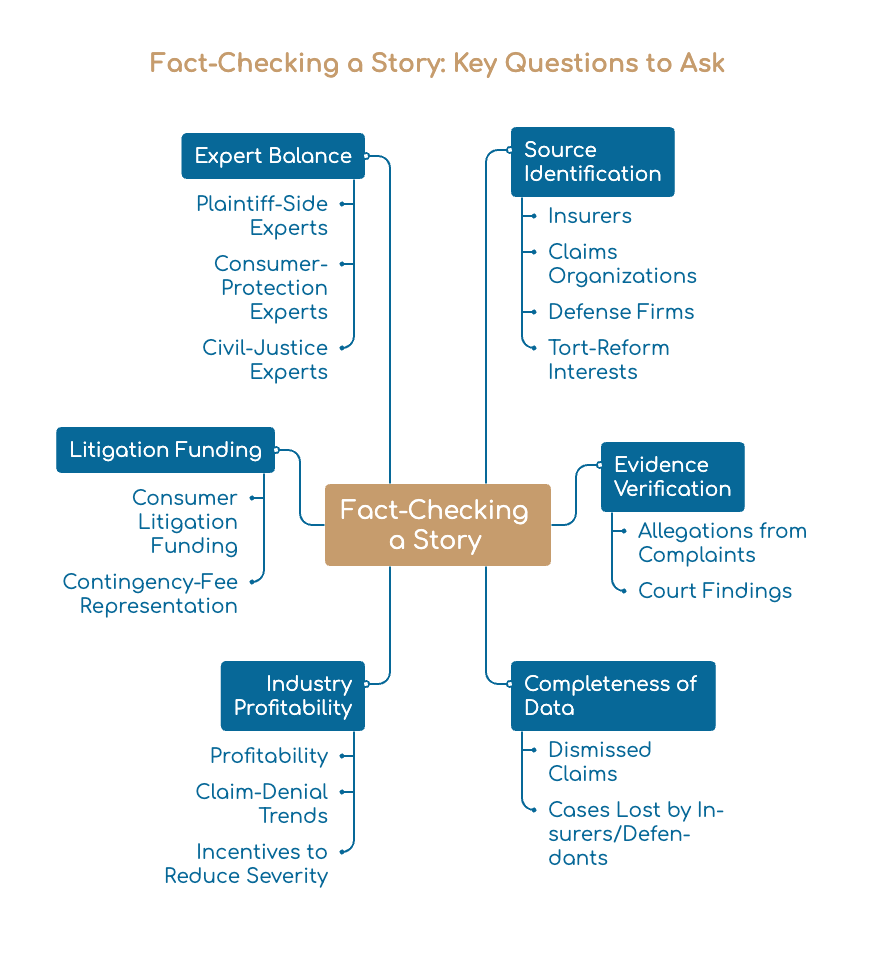
Preguntas que Haríamos a Este Reporte
Si estuviéramos verificando los hechos de esta historia nosotros mismos, aquí es donde comenzaríamos:
- ¿Qué fuentes citadas representan a aseguradoras, organizaciones de reclamaciones, firmas de defensa o intereses de reforma de responsabilidad civil, y se dejó eso lo suficientemente claro para que los lectores pudieran sopesar su perspectiva?
- ¿Cuántos de los ejemplos de la historia son alegaciones de quejas, en comparación con conductas que un tribunal ha encontrado que realmente ocurrieron?
- ¿Se incluyeron reclamaciones o casos desestimados donde las aseguradoras o los demandados perdieron en algún lugar del conjunto de datos del informe?
- ¿El informe cuantificó la rentabilidad de la industria de seguros, las tendencias de denegación de reclamaciones, o el propio incentivo de las aseguradoras para reducir la gravedad de las reclamaciones?
- ¿Se separó claramente los productos de financiamiento de litigios de consumidores de la representación legal ordinaria de honorarios de contingencia?
- ¿Incluyó expertos del lado del demandante, de protección al consumidor o de justicia civil con una prominencia comparable a sus fuentes del lado de las aseguradoras?
Acerca de las Oficinas Legales de Anidjar & Levine
Fundada en 2005 por Marc Anidjar y Glen Levine, la firma comenzó como una operación de dos personas trabajando desde una sala de conferencias de una oficina de construcción. En los últimos 20 años, ese modesto comienzo ha crecido hasta convertirse en una de las prácticas de lesiones personales más reconocidas de Florida, con más de $1 mil millones recuperados en acuerdos en nombre de clientes lesionados en todo el estado. Llevamos esa misma determinación y profundidad de experiencia a cada caso que manejamos.
No representamos a compañías de seguros. Representamos a personas. Esa es exactamente la razón por la que estamos haciendo estas preguntas en primer lugar.
Si Tiene una Reclamación por Lesiones, Esto No Cambia
El fraude debe ser expuesto dondequiera que exista. Pero las alegaciones aisladas no deberían usarse para caracterizar todo un sistema de justicia civil del que dependen las víctimas legítimas de lesiones. Si realmente resultaste herido en un accidente, ninguna de estas noticias cambia tu derecho a un trato justo, tus plazos de presentación o tu capacidad para que un abogado investigue tu reclamo y se oponga a una denegación o una oferta baja.
¿Preguntas sobre tu propio reclamo después de leer esto? Llama a The Law Offices of Anidjar & Levine al 1-800-747-3733 para una revisión de caso gratuita y sin obligación. No cobramos una tarifa a menos que recuperemos para ti. Hablamos español.
Preguntas Frecuentes
¿Es una tarifa de contingencia lo mismo que financiamiento de litigios para consumidores?
No. Una tarifa de contingencia es un acuerdo donde tu abogado es pagado solo si recuperas, permitiendo que las personas lesionadas que no pueden pagar tarifas legales por hora obtengan representación. El financiamiento de litigios para consumidores es un producto financiero separado, ofrecido por empresas de terceros, que puede tener altas tarifas o términos ocultos. Tratar a los dos como intercambiables difumina una distinción significativa.
¿Significa que ocurrió fraude una demanda de una compañía de seguros contra un reclamante o un bufete de abogados?
No por sí sola. Una queja civil, incluida una que alega fraude o violaciones de RICO, establece alegaciones que un tribunal aún no ha probado. Se convierte en un hallazgo de fraude solo después de que un juez o un jurado se pronuncie sobre la evidencia, o una parte lo admita. Hasta entonces, sigue siendo una alegación.
¿Tiene el sistema de lesiones personales un problema de fraude?
El fraude genuino y las prácticas de financiamiento de litigios depredadores existen y merecen escrutinio y regulación. La preocupación planteada aquí es diferente: que alegaciones aisladas, extraídas en gran medida de fuentes del lado de los seguros, pueden usarse para caracterizar todo un sistema de justicia civil del que dependen las víctimas legítimas de lesiones para obtener un trato justo.
¿Por qué importa que una fuente citada tenga vínculos con la industria de seguros?
No hace que la fuente sea automáticamente incorrecta. Significa que los lectores merecen suficiente contexto sobre las afiliaciones profesionales de una fuente para evaluar la perspectiva que se ofrece, de la misma manera que una historia normalmente revelaría los vínculos financieros de una fuente sobre cualquier otro tema.
¿Son rentables las compañías de seguros en este momento?
Sí. Verisk y la Asociación Americana de Seguros de Propiedad y Accidentes estiman que la industria de seguros de propiedad y accidentes de EE. UU. generó aproximadamente $170 mil millones en ingresos netos en 2024, con un ratio combinado del 96.4%, y los resultados de suscripción de la industria pasaron de una pérdida de $21.8 mil millones en 2023 a una ganancia de $24.8 mil millones en 2024.
¿Afecta la lectura de este artículo mis derechos si tengo una reclamación por lesiones?
No. Este artículo es un comentario sobre la cobertura de prensa de la industria de lesiones personales en general. No cambia ningún plazo, cobertura o derecho que tenga en un reclamo individual. Si tiene preguntas sobre su propio caso, una consulta gratuita con un abogado es la forma de obtener una respuesta específica para su situación.
Este artículo es un comentario y una pieza de opinión en respuesta a la cobertura de prensa y no constituye asesoramiento legal, ni garantiza ningún resultado específico o monto de recuperación en ningún caso. No alega que ninguna persona, fuente u organización nombrada haya cometido un crimen, actuado deshonestamente o tenido una relación financiera no divulgada; las afiliaciones descritas anteriormente (como la membresía en la junta o un rol de Asesor General) se indican como hechos verificables y documentados públicamente, no como afirmaciones de mala conducta. Las referencias a quejas civiles utilizan “alega” o “afirma” deliberadamente, ya que esos asuntos no han sido adjudicados. Reconocemos que existen fraudes de seguros genuinos y prácticas de financiamiento de litigios depredadoras que deben ser investigadas y reguladas. Los datos financieros de la industria de seguros provienen de Verisk y de las estimaciones consolidadas de 2024 de la Asociación Americana de Seguros de Propiedad y Accidentes; la información sobre la junta y afiliaciones de la Asociación de Reclamaciones de Long Island proviene de la propia página de la junta publicada por la organización. Contratar a un abogado es una decisión importante y no debe basarse únicamente en anuncios. Antes de decidir, pídannos que le enviemos información escrita gratuita sobre nuestras calificaciones y experiencia.
Fuentes:Asociación de Reclamaciones de Long Island – Junta de Directores · Verisk / APCIA Resultados de la Industria de P&C de EE. UU. 2024

