
Las Oficinas Legales de Anidjar y Levine ayudan a los asegurados heridos en Tampa a desafiar retrasos injustos de seguros, denegaciones y ofertas de liquidación bajas cuando un asegurador pone sus intereses por delante de un reclamo válido.
Nuestro equipo revisa su póliza, historial de reclamos, registros médicos y comunicaciones del asegurador para identificar conductas de mala fe y desarrollar una estrategia enfocada.
Podemos comunicarnos directamente con la compañía, preservar evidencia crucial y buscar daños cuando la mala conducta causa daño financiero.
Si su reclamo involucra un accidente, un Abogado de Accidentes de Auto en Tampa puede ayudarle a entender sus derechos, opciones y próximos pasos.
Conclusiones Principales
- Un abogado de lesiones por mala fe en seguros en Tampa revisa pólizas, registros médicos, historial de reclamos y comunicaciones del asegurador para identificar un manejo injusto de los reclamos.
- La mala fe puede involucrar denegaciones irrazonables, pagos retrasados, ofertas bajas, investigaciones incompletas o uso indebido de exclusiones de póliza.
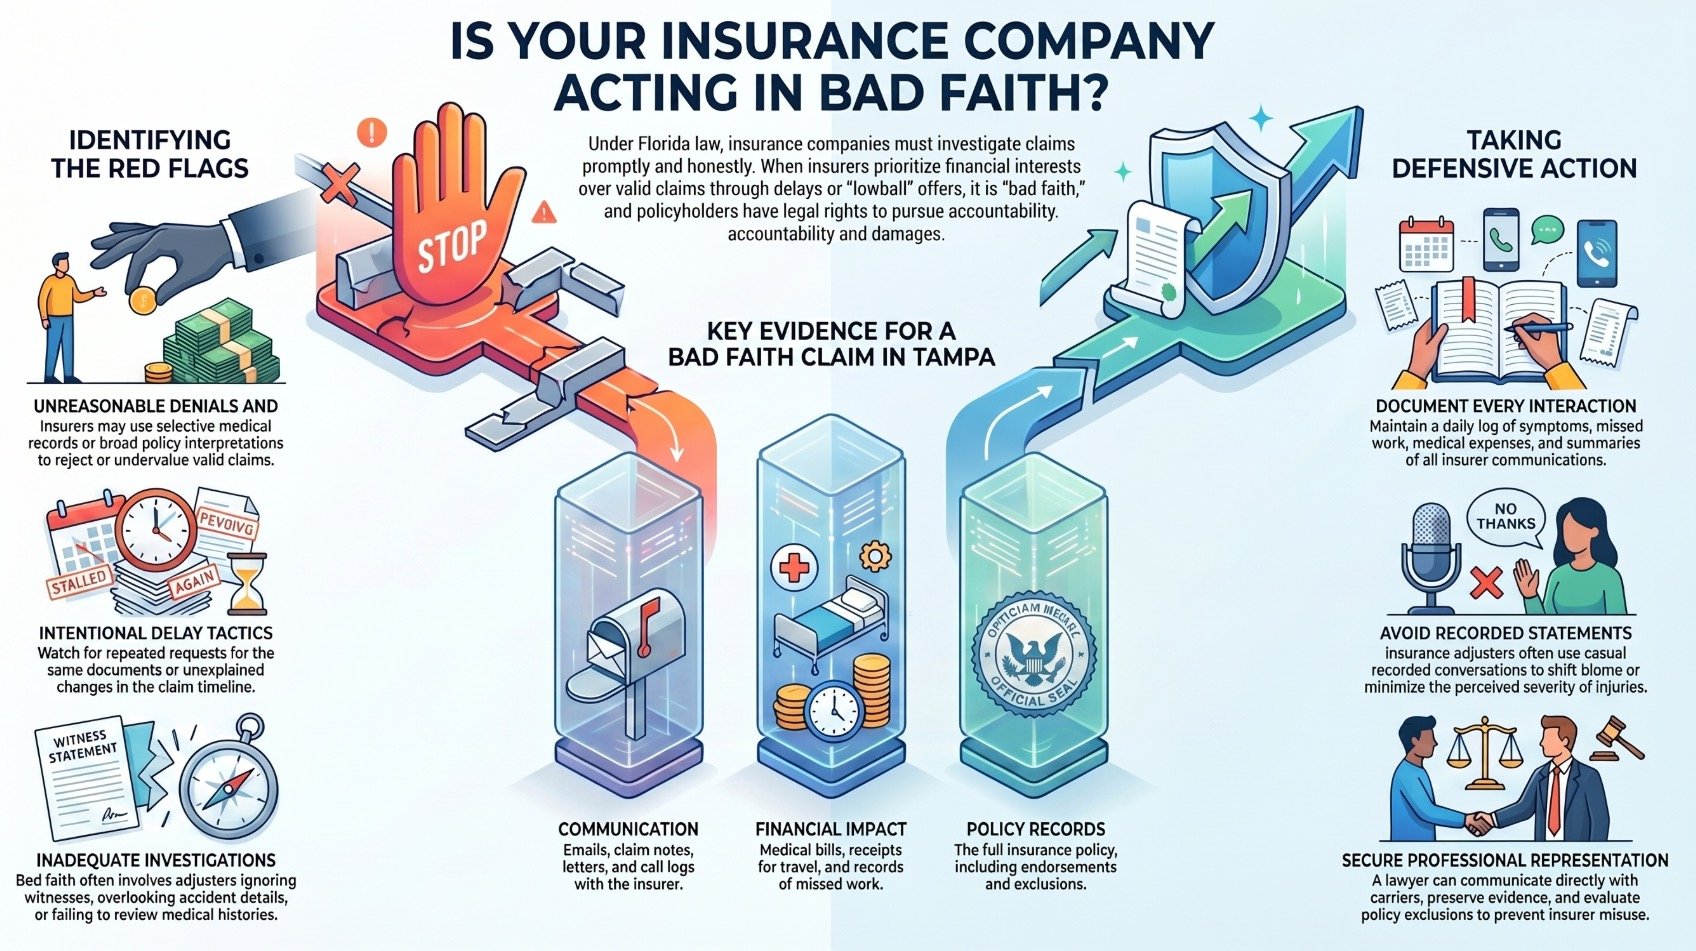
- La ley de Florida requiere que los aseguradores investiguen de manera rápida, se comuniquen honestamente y proporcionen razones claras para las denegaciones o pagos reducidos.
- Preserve la evidencia del reclamo, incluyendo facturas médicas, mensajes del asegurador, recibos, registros de trabajo perdido y notas diarias sobre limitaciones de lesiones.
- Hable con un abogado antes de hacer declaraciones grabadas para evitar preguntas del asegurador que minimicen el daño, desplacen la culpa o limiten la cobertura.
Cómo Podemos Ayudar con Su Reclamo de Lesiones por Mala Fe en Seguros en Tampa
Cuando un asegurador se niega a cumplir con sus obligaciones, intervenimos para proteger sus derechos y buscar la compensación que le corresponde. Revisamos su póliza, historial de reclamaciones, registros médicos y comunicaciones con el asegurador para identificar retrasos injustos, denegaciones inapropiadas o pagos subvaluados. Nuestro equipo examina las exclusiones de la póliza y las brechas de cobertura, y luego explica cómo pueden afectar su recuperación sin permitir que el asegurador las use indebidamente.
Construimos una estrategia de reclamación enfocada, recopilamos evidencia de apoyo, consultamos a profesionales calificados cuando es necesario y nos comunicamos directamente con la compañía de seguros en su nombre. Puede seguir cuidando de su familia, su salud y su comunidad mientras nosotros manejamos la carga legal. Si las negociaciones fallan, preparamos su caso para litigio y buscamos responsabilidad a través de todos los recursos disponibles. Nuestro objetivo es ayudarle a asegurar una compensación justa, restaurar la estabilidad y avanzar con confianza después de que la conducta indebida de un asegurador haya interrumpido su vida y servicio a los demás.
Entendiendo los Casos de Lesiones por Mala Fe en Seguros en Tampa
Aunque cada disputa de seguros tiene hechos únicos, un caso de lesiones por mala fe en seguros en Tampa generalmente comienza con la falla de un asegurador en manejar una reclamación válida de manera justa, rápida o honesta. Le ayudamos a entender si el asegurador respetó sus deberes mientras usted se enfocaba en la recuperación, el cuidado y el cumplimiento de las obligaciones diarias.
Estos casos a menudo involucran más que un simple desacuerdo sobre el valor. Revisamos la póliza, las comunicaciones, los registros médicos y el historial de pagos para determinar si el asegurador colocó sus intereses por encima de los suyos. Las prácticas de liquidación injustas pueden aparecer cuando un asegurador subvalora las pérdidas documentadas, retrasa respuestas significativas o le presiona para aceptar menos de lo que la reclamación merece. Los errores en la investigación de reclamaciones también pueden afectar el resultado cuando los ajustadores pasan por alto registros, ignoran testigos o no evalúan el impacto total de una lesión.
Causas Comunes de la Mala Fe en Seguros en Tampa
A menudo vemos prácticas deshonestas de seguros cuando los aseguradores niegan reclamaciones válidas sin una base razonable, retrasan los pagos o no realizan investigaciones adecuadas. También reconocemos que las ofertas de liquidación bajas pueden presionarte para aceptar menos de lo que tu reclamación puede valer. Al identificar estas tácticas temprano, podemos ayudarte a entender mejor si un asegurador ha actuado de manera injusta bajo la ley de Florida.
Negaciones de Reclamaciones Irrazonables
Debido a que los aseguradores controlan el proceso de reclamación, una negación irrazonable puede dejar a una persona lesionada sin los beneficios que se le deben en un momento crucial. A menudo vemos negaciones basadas en revisiones incompletas, uso selectivo de registros médicos o conclusiones que ignoran evidencia clara de lesión y pérdida. Interpretaciones de pólizas injustas también pueden convertir reclamaciones válidas en rechazadas, especialmente cuando un asegurador lee las exclusiones de manera amplia y los deberes de cobertura de manera estrecha. Te ayudamos a identificar si la negación refleja una disputa justa o una conducta que colocó los intereses de la empresa por encima de tus derechos legales. Cálculos de beneficios inapropiados también pueden respaldar una negación injusta cuando un asegurador subvalora las pérdidas cubiertas, y luego utiliza esa cifra reducida para rechazar el pago. Al examinar la póliza, la evidencia y las razones expuestas, buscamos responsabilidad en tu nombre.
Tácticas de Pago Retrasado
Cuando un asegurador retrasa el pago sin una razón válida, la presión financiera puede obligar a las personas lesionadas a aceptar menos de lo que se les debe o esperar mientras las facturas y las pérdidas continúan creciendo. Reconocemos cómo los retrasos en los acuerdos pueden interrumpir su recuperación, su hogar y su capacidad para atender a quienes dependen de usted. La documentación retrasada, las solicitudes repetidas de los mismos documentos o los cambios inexplicables en la línea de tiempo de la reclamación pueden señalar un comportamiento inapropiado del asegurador. Examinamos si la compañía actuó con prontitud, se comunicó claramente y cumplió con sus obligaciones una vez que la responsabilidad y los daños fueron razonablemente establecidos. No debería tener que soportar tácticas de retraso innecesarias mientras los gastos médicos, los ingresos perdidos y las necesidades diarias permanecen sin resolver. Ayudamos a identificar patrones de retraso y a buscar responsabilidad cuando el pago se retiene de manera indebida.
Investigaciones de Reclamaciones Inadecuadas
Un asegurador no puede negar o subestimar de manera justa una reclamación por lesiones sin antes realizar una investigación exhaustiva, oportuna y objetiva. Cuando los ajustadores ignoran los registros médicos, no entrevistan a testigos o pasan por alto detalles del accidente, colocan sus propios intereses por encima del deber que se les debe a usted. Vemos que las investigaciones inadecuadas crean disputas de cobertura innecesarias, especialmente cuando los aseguradores se basan en hechos incompletos para cuestionar la responsabilidad o limitar los beneficios.
Le ayudamos a identificar qué debería haber revisado el asegurador y si no persiguió la información disponible. La preservación adecuada de la evidencia a menudo incluye fotos, informes, registros de tratamiento, comunicaciones y declaraciones de testigos. Si un asegurador cierra su archivo demasiado rápido o revisa la evidencia de manera selectiva, podemos impugnar esa conducta y buscar responsabilizar a la compañía bajo los principios de mala fe de Florida.
Ofertas de Acuerdo Bajos
Una oferta de acuerdo de bajo monto puede señalar que un asegurador valora su resultado final sobre su deber de resolver una reclamación de lesión válida de manera justa. Examinamos si la oferta refleja los costos médicos, ingresos perdidos, dolor, cuidados futuros y límites de cobertura. Cuando un ajustador ignora evidencia o te presiona para aceptar menos, reconocemos cómo esa conducta puede perjudicar tu recuperación y limitar tus opciones.
Te ayudamos a responder con una estrategia de reclamación enfocada, no con una decisión apresurada. Eso significa documentar pérdidas, desafiar valoraciones no fundamentadas y seguir plazos legales que pueden afectar tus derechos. Si el asegurador se niega a negociar de buena fe, podemos evaluar si sus acciones respaldan una reclamación por mala fe. Nuestro propósito es ayudarte a mantenerte responsable mientras proteges los recursos que necesitas para reconstruir.
Derechos Legales de las Víctimas de Lesiones por Mala Fe de Seguros en Tampa
Debido a que los aseguradores tienen un poder significativo durante el proceso de reclamaciones, las víctimas de lesiones en Tampa tienen derechos legales que las protegen de retrasos injustos, ofertas de bajo monto y denegaciones indebidas. Te ayudamos a entender esos derechos para que puedas mantenerte firme, atender las necesidades de tu familia y perseguir los beneficios que tu póliza promete.
La ley de Florida requiere que los aseguradores manejen las reclamaciones de manera justa, investiguen de manera rápida y se comuniquen con honestidad. También vigilamos los plazos de disputas de cobertura y los requisitos de presentación de reclamaciones, porque las fechas perdidas pueden afectar tu capacidad para recuperar compensación.
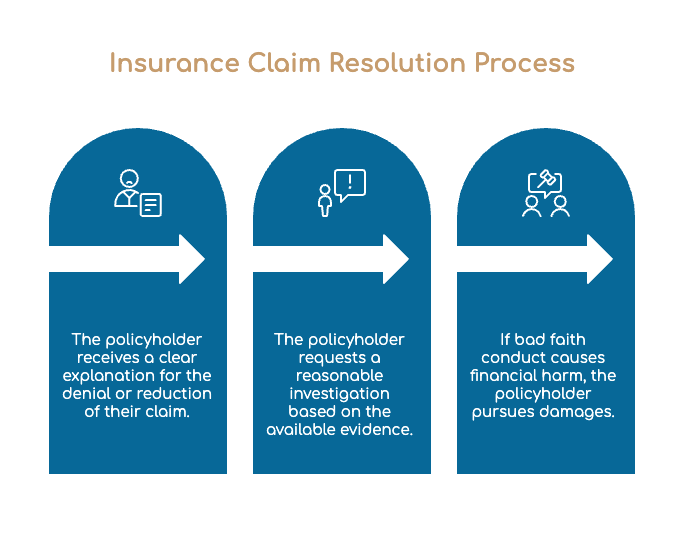
Tus derechos pueden incluir:
- Recibir una explicación clara para cualquier denegación o pago reducido
- Exigir una investigación razonable basada en la evidencia disponible
- Perseguir daños cuando la conducta de mala fe causa daño financiero
Te animamos a documentar comunicaciones, preservar registros médicos y buscar orientación antes de aceptar cualquier acuerdo. Cuando un asegurador no cumple con sus obligaciones, podemos ayudarte a responder con propósito, disciplina y una estrategia legal sólida para garantizar la responsabilidad.
¿Por qué ocurren lesiones por mala fe de seguros en Tampa?
Las lesiones por mala fe de seguros a menudo ocurren cuando un asegurador prioriza sus intereses financieros sobre la reclamación válida de un titular de póliza, creando retrasos, denegaciones o pagos inadecuados que causan un daño real. Vemos que estos problemas surgen cuando los ajustadores ignoran evidencia, subestiman pérdidas médicas o presionan para que aceptes menos de lo que merece la reclamación. Los aseguradores también pueden depender de exclusiones vagas de la póliza de seguros para evitar el pago, incluso cuando los hechos respaldan la cobertura.
En las reclamaciones por lesiones, las compañías a veces malinterpretan la negligencia comparativa al exagerar tu parte de culpa para reducir lo que deben. Esta táctica puede dejar a familias, cuidadores y miembros de la comunidad sin los recursos necesarios para recuperarse y continuar sirviendo a otros. La mala fe también puede resultar de investigaciones deficientes de reclamaciones, plazos perdidos o prácticas internas que recompensan acuerdos bajos. Cuando estas decisiones interrumpen la atención, los ingresos y la estabilidad, el daño se extiende más allá del papeleo. Reconocemos que la equidad requiere una evaluación honesta, comunicación oportuna y respeto por las promesas hechas en la póliza.
¿Qué Debes Hacer Después de una Lesión por Mala Fe de Seguros en Tampa?
Después de una lesión por mala fe de seguros en Tampa, necesitamos proteger tu reclamación desde el principio documentando todo de inmediato, incluyendo comunicaciones, registros médicos y detalles de la reclamación. No recomendamos dar declaraciones grabadas al asegurador antes de que entiendas cómo pueden usarse tus palabras en tu contra. También te instamos a que contactes a un abogado de inmediato, para que podamos evaluar la conducta del asegurador y preservar tus derechos.
Documenta Todo Inmediatamente
Cuando un asegurador retrasa, niega o subestima una reclamación por lesiones en Tampa, necesitamos preservar la evidencia antes de que los detalles se desvanecen o los registros se vuelvan más difíciles de obtener. Debemos rastrear todas las visitas médicas, sesiones de terapia, recetas, referencias y costos de bolsillo porque los registros consistentes ayudan a mostrar el impacto total de la lesión. También necesitamos conservar los recibos de viajes, dispositivos médicos, asistencia en el hogar y otros gastos necesarios. A medida que apoyamos su recuperación y protegemos sus derechos, debemos registrar la comunicación con el asegurador, incluyendo fechas, nombres, números de reclamación y resúmenes de cada intercambio. Debemos documentar los síntomas a diario, anotando los niveles de dolor, limitaciones, trabajo perdido y el impacto de la lesión en el cuidado, el servicio y las responsabilidades normales. Estos registros proporcionan una base clara y confiable para una reclamación de mala fe.
Evitar Declaraciones Grabadas
Antes de dar cualquier declaración grabada a un asegurador, debemos entender cuán rápidamente las respuestas casuales pueden ser utilizadas para debilitar una reclamación por lesiones en Tampa. Los ajustadores pueden sonar corteses, sin embargo, sus preguntas a menudo buscan detalles que limitan la cobertura, desvían la culpa o minimizan el daño. Servimos mejor a nuestras familias y comunidades cuando protegemos la verdad con cuidado, no con prisa.
Los riesgos de la declaración grabada incluyen declarar incorrectamente las fechas, pasar por alto los síntomas, adivinar sobre la culpa o describir el dolor antes de que se desarrolle el cuadro médico completo. No debemos especular, estimar o aceptar resúmenes amplios. En su lugar, podemos proporcionar información básica de identificación y solicitar que todas las preguntas se envíen por escrito. Una planificación cuidadosa de la estrategia legal ayuda a preservar hechos consistentes, documentación médica y el valor de la reclamación. Al pausar antes de hablar en grabación, protegemos nuestra capacidad para buscar un trato justo.
Contactar a un Abogado
¿Por qué deberíamos contactar a un abogado rápidamente después de una lesión por mala fe de un seguro? Necesitamos orientación antes de que el asegurador forme el expediente, minimice el daño o continúe con un retraso injusto. Cuando involucramos a un abogado temprano, preservamos evidencia, organizamos pruebas médicas e identificamos las obligaciones de la póliza que el asegurador puede haber ignorado. También protegemos a las personas que dependen de nosotros porque una estrategia legal cuidadosa ayuda a asegurar recursos para tratamiento, estabilidad y servicio continuo a sus familias o comunidades. Un abogado puede comunicarse directamente con la compañía, desafiar tácticas injustas y construir apalancamiento en el acuerdo a través de hechos documentados, plazos y presión legal. No deberíamos esperar hasta que la frustración se convierta en una crisis. La acción rápida nos permite buscar responsabilidad con disciplina, proteger el valor de nuestra reclamación y avanzar con confianza informada.
Evidencia Crítica en un Caso de Lesión por Mala Fe de Seguro en Tampa
Te ayudamos a construir una reclamación por mala fe identificando registros que muestren lo que el asegurador sabía, cuándo lo supo y cómo respondió.
La evidencia fundamental a menudo incluye:
- Documentos de póliza y reclamación
- Registros de comunicación del asegurador
- Evidencia de tratamiento médico y prueba de demanda de acuerdo
Juntos, estos materiales pueden mostrar si el asegurador manejó tu reclamación por lesión en Tampa de manera justa, rápida y de buena fe.
Documentos de Póliza y Reclamación
Cuando la conducta de un asegurador se convierte en el foco de una reclamación de mala fe, la póliza y el archivo de la reclamación a menudo proporcionan la prueba más clara de lo que la compañía sabía, lo que debía y cómo respondió. Revisamos la póliza completa, endosos, exclusiones, límites y condiciones para identificar los deberes que el asegurador aceptó cuando surgió su reclamación. También examinamos notas de reclamaciones, análisis de cobertura, registros de pagos, declaraciones de testigos grabadas y resúmenes de reclamaciones por correo electrónico para determinar si el asegurador evaluó la reclamación por lesiones de manera justa y rápida. Estos materiales pueden mostrar hechos omitidos, interpretaciones irrazonables o retrasos que le perjudicaron cuando más se necesitaba ayuda. Al organizar estos documentos cuidadosamente, podemos presentar un relato claro de responsabilidad, proteger sus intereses y buscar responsabilidad por conductas que no honraron las obligaciones del asegurador.
Registros de Comunicación del Asegurador
Debido a que los registros de comunicación a menudo revelan las decisiones en tiempo real del asegurador, pueden convertirse en pruebas cruciales en un caso de lesiones por mala fe en Tampa. Revisamos correos electrónicos, notas de reclamaciones, cartas, registros de llamadas y mensajes internos para determinar si el asegurador respondió de manera oportuna, investigó de manera justa y explicó su posición honestamente. Cuando atendemos a personas lesionadas, buscamos retrasos, declaraciones inconsistentes, evidencia ignorada o demandas de información que ya se ha proporcionado. Un buen mantenimiento de registros ayuda a preservar la cronología y muestra si el asegurador colocó sus intereses por encima de su reclamación legal. También comparamos las comunicaciones con las declaraciones de testigos para identificar contradicciones o pruebas de que el asegurador pasó por alto hechos importantes. Estos registros pueden demostrar patrones de manejo injusto y ayudarnos a presentar un relato claro y confiable de cómo se gestionó la reclamación desde el principio.
Evidencia de Tratamiento Médico
La evidencia del tratamiento médico a menudo ancla un caso de lesiones por mala fe de seguros en Tampa, ya que muestra la naturaleza de la lesión, la atención requerida y el conocimiento del asegurador sobre el valor de la reclamación. Revisamos registros, imágenes diagnósticas, recetas, referencias, notas quirúrgicas, informes de terapia e historiales de facturación para conectar su daño con el evento cubierto. Estos materiales nos ayudan a demostrar si el asegurador evaluó la reclamación con equidad, diligencia y respeto por sus necesidades. También protegemos los registros de pérdida o alteración porque la evidencia faltante puede respaldar sanciones por destrucción de pruebas cuando la negligencia o mala conducta perjudica el caso. Cuando los problemas médicos requieren explicación, el testimonio de expertos puede aclarar la causalidad, la atención futura, la discapacidad y los costos razonables de tratamiento. Esta evidencia nos permite servirle con precisión, disciplina y responsabilidad.
Prueba de Demanda de Acuerdo
Después de que el asegurador tiene una clara oportunidad de llegar a un acuerdo, la prueba de demanda de acuerdo puede convertirse en central en un caso de lesiones por mala fe de seguros en Tampa. Buscamos la carta de demanda, confirmaciones de entrega, referencias de límites de póliza, plazos, liberaciones y cualquier registro que muestre que el asegurador conocía el valor de la reclamación. Esta evidencia ayuda a servir los intereses de la persona lesionada al mostrar si el asegurador actuó de manera justa cuando la protección era posible. Nuestra estrategia de evidencia también examina correos electrónicos, notas de reclamaciones, registros de ajustadores y revisiones de supervisores, porque la contabilidad del asegurador a menudo revela lo que la compañía entendió y cuándo lo entendió. Si el asegurador ignoró una demanda razonable, se retrasó sin causa o no se comunicó, esos registros pueden respaldar una reclamación por mala fe. Organizamos esta prueba cuidadosamente, para que su reclamación presente una línea de tiempo clara.
Efectos a Largo Plazo de las Lesiones por Mala Fe de Seguros en Tampa
Reconocemos que la conducta de las aseguradoras de mala fe puede afectarlo mucho después de la lesión inicial, especialmente cuando los pagos retrasados interfieren con la atención médica necesaria. También reconocemos cómo los gastos crecientes, la pérdida de ingresos y las reclamaciones no resueltas pueden ejercer una presión financiera seria sobre usted y su familia. También debemos considerar el trauma emocional que sigue a la incertidumbre prolongada, porque el estrés, la ansiedad y la frustración pueden complicar su recuperación.
Recuperación Médica Retrasada
Cuando una aseguradora retrasa o niega injustamente el pago después de una lesión grave, su recuperación puede estancarse de maneras que se extienden mucho más allá del trauma original. A menudo vemos que las aprobaciones retrasadas interrumpen la terapia, las evaluaciones de expertos y las pruebas de seguimiento, dejándolo sin orientación oportuna cuando su condición requiere atención cercana. Los retrasos por diagnóstico erróneo pueden ocurrir cuando los proveedores carecen de registros completos o no pueden ordenar las imágenes necesarias. La atención insuficiente puede permitir que el dolor, la movilidad limitada y las complicaciones empeoren, reduciendo su capacidad para recuperarse de manera segura y atender a quienes dependen de usted. La negación de tratamiento puede prevenir la cirugía, la medicación o la rehabilitación que podrían restaurar la función. La falta de documentación también debilita la continuidad de la atención, porque cada proveedor necesita información precisa para tomar decisiones acertadas. Trabajamos para conectar estos retrasos con la mala conducta de la aseguradora y proteger su recuperación.
Impactos de la Presión Financiera
Los retrasos médicos a menudo crean un daño financiero que perdura mucho después de la denegación inicial. Entendemos que las facturas impagas, la pérdida de ingresos y los costos de transporte adicionales pueden limitar cómo cuidas de tu familia y comunidad. Cuando un asegurador actúa de mala fe, puedes agotar tus ahorros, posponer el tratamiento necesario o aceptar deudas que no deberían ser tuyas.
Te ayudamos a evaluar estrategias de afrontamiento que protejan las necesidades necesarias mientras preservan la documentación. Registros cuidadosos de facturas, pérdida de salarios, avisos de cobranza y gastos de bolsillo pueden respaldar un reclamo más sólido. También explicamos las opciones legales que pueden recuperar beneficios de la póliza, daños consecuentes, intereses y honorarios de abogados cuando estén disponibles. Al actuar con prontitud, podemos confrontar la conducta del asegurador y buscar estabilidad financiera, para que puedas seguir sirviendo a los demás.
Consecuencias del Trauma Emocional
Después de que un asegurador retrasa o niega beneficios necesarios, el trauma emocional puede convertirse en una parte duradera de la lesión. A menudo te vemos cargando miedo, frustración y desconfianza mientras intentas cuidar de tu familia, trabajar y servir a la comunidad. La conducta de mala fe puede intensificar la ansiedad, interrumpir el sueño y dificultar la recuperación médica. Te ayudamos a documentar estos daños porque el sufrimiento emocional merece la misma atención cuidadosa que la pérdida física. Los planes de restauración del trauma sólidos pueden incluir consejería, apoyo médico, atención basada en la fe y orientación práctica para la estabilidad diaria. También fomentamos métodos saludables para afrontar el estrés, especialmente cuando la presión del reclamo afecta las relaciones o las responsabilidades de servicio. Al abordar estas consecuencias temprano, protegemos tu dignidad, fortalecemos tu reclamo y apoyamos un camino más completo hacia la recuperación.
Demostrando Responsabilidad en Casos de Lesiones por Mala Fe de Seguros en Tampa
Porque las reclamaciones de mala fe dependen de más que un pago denegado o retrasado, probar la responsabilidad en un caso de lesiones por mala fe de seguros en Tampa requiere una demostración cuidadosa de lo que el asegurador sabía, lo que no hizo y cómo esa falta perjudicó a la persona lesionada. Examinamos si la compañía realizó una investigación justa de la cobertura, revisó la evidencia médica y consideró los hechos que apoyan una solución oportuna. También estudiamos la documentación de la reclamación para identificar registros ignorados, explicaciones inconsistentes o demandas irrazonables impuestas a usted.
La responsabilidad a menudo depende de si el asegurador se basó en exclusiones de póliza de manera honesta o las utilizó para evitar responsabilidades. Medimos la conducta de la compañía en relación con su deber de actuar con cuidado razonable y buena fe. Cuando existieron oportunidades de negociación de acuerdos, preguntamos si el asegurador protegió sus intereses o lo expuso a pérdidas innecesarias. Al construir este registro, ayudamos a demostrar que la conducta del asegurador causó un daño medible.
Trato con Compañías de Seguros Después de una Lesión por Mala Fe de Seguros en Tampa
Cuando un asegurador comienza a controlar el ritmo de una reclamación por lesiones, tus comunicaciones pueden afectar tanto el valor de la reclamación como la fuerza de cualquier caso posterior de mala fe. Te ayudamos a responder con cuidado, precisión y propósito, para que el registro refleje cooperación en lugar de confusión. Cada llamada, correo electrónico, formulario y actualización médica debe apoyar la preservación de evidencia veraz, no dar al asegurador espacio para tergiversar tus lesiones, tratamiento o pérdidas.
También te animamos a evitar declaraciones grabadas sin orientación, especialmente cuando los ajustadores hacen preguntas específicas que omiten un contexto importante. Nuestro papel es ayudar a proteger tus intereses mientras respetamos el proceso de reclamación y a las personas involucradas. Las estrategias efectivas de negociación de acuerdos comienzan antes de que se haga una demanda, a través de una documentación organizada, un mensaje consistente y respuestas oportunas. Cuando nos comunicamos con los aseguradores, nos enfocamos en los hechos, los deberes de la póliza y el daño real causado, para que tu reclamación permanezca clara, creíble y posicionada para una evaluación justa.
Qué Esperar Durante un Proceso de Reclamación por Lesiones de Mala Fe en el Seguro en Tampa
Comenzamos tu reclamación por lesiones de mala fe en el seguro en Tampa revisando la póliza de seguro e identificando conductas que pueden indicar que el asegurador no actuó de manera justa. Luego recopilamos evidencia de la reclamación, incluyendo comunicaciones, registros médicos, historial de pagos y cartas de denegación, para construir un registro claro de las acciones del asegurador. Si el asegurador no resuelve la reclamación adecuadamente, negociamos desde una posición de fuerza o presentamos una demanda para buscar la compensación que te corresponde.
Revisando La Póliza de Seguro
Antes de evaluar si un asegurador actuó de mala fe, revisamos la póliza de seguro que rige la reclamación. Examinamos la página de declaraciones, endosos, definiciones, límites de cobertura, deberes después de la pérdida, requisitos de notificación y exclusiones de la póliza que pueden afectar su recuperación. Este paso nos ayuda a entender qué protección compró y qué obligaciones aceptó el asegurador a cambio.
También buscamos disposiciones que puedan apoyar su posición, incluyendo cobertura de pagos médicos, cobertura de automovilistas no asegurados o protección de responsabilidad civil. A medida que revisamos la póliza con usted, explicamos cada sección importante en términos claros para que pueda tomar decisiones informadas. Nuestro objetivo es servirle bien identificando los beneficios disponibles, preservando sus derechos y preparando la reclamación para la siguiente etapa.
Identificación de Conducta de Mala Fe
Después de comprender la póliza, identificamos conductas que pueden mostrar que el asegurador no manejó su reclamación de manera justa y honesta. Buscamos señales de alerta en el manejo de reclamaciones, incluyendo retrasos inexplicables, razones cambiantes para la denegación, ofertas bajas sin respaldo, comunicaciones ignoradas o falta de investigación de hechos disponibles. Estas acciones pueden perjudicarle mientras intenta recuperarse, apoyar a su familia y continuar sirviendo a otros de manera responsable.
También explicamos consejos para la preservación de pruebas sin entrar en pasos de recolección. Le instamos a evitar eliminar correos electrónicos, mensajes de texto, mensajes de voz, cartas, mensajes del portal de reclamaciones o registros de pagos. Recomendamos anotar las fechas de las llamadas y mantener las comunicaciones del asegurador en su forma original. Al identificar estos patrones temprano, podemos evaluar si la conducta del asegurador puede apoyar una reclamación por lesiones de seguro de mala fe en Tampa bajo la ley de Florida.
Recolección de Pruebas de Reclamación
Una vez que aparece una posible conducta de mala fe, nuestro enfoque se centra en reunir evidencia de la reclamación que muestre lo que el asegurador sabía, cuándo lo supo y cómo respondió. Recopilamos documentos de póliza, correspondencia de reclamaciones, registros médicos, estimaciones de reparación, fotografías y registros de daños a la propiedad para construir una línea de tiempo clara. También buscamos declaraciones de testigos de personas que vieron la lesión, observaron las secuelas o se comunicaron con el asegurador. Cada elemento nos ayuda a medir si la compañía investigó de manera justa, evaluó la reclamación honestamente y se comunicó de buena fe. Organizamos la evidencia para que puedas entender cómo cada hecho apoya tu posición. Al satisfacer tu necesidad de responsabilidad con una documentación cuidadosa, ayudamos a preservar pruebas, reducir la incertidumbre y preparar la reclamación para la siguiente etapa.
Negociación o Presentación de Demanda
Cuando la evidencia muestra que el asegurador puede haber actuado de mala fe, pasamos a la negociación con una demanda clara, una línea de tiempo documentada y una explicación precisa del daño causado. Te guiamos a través de la negociación de mala fe presentando los hechos de manera firme, protegiendo tu credibilidad y manteniendo tu servicio a tu familia, pacientes, empleados o comunidad en vista. Si el asegurador responde de manera responsable, trabajamos hacia una resolución que refleje la pérdida total y el impacto de la demora. Si se niega a asumir la responsabilidad, nos preparamos para presentar una demanda. Nuestra estrategia de litigio puede incluir descubrimiento dirigido, testimonios bajo juramento, apoyo de expertos y mociones que expongan un manejo de reclamaciones irrazonable. Te mantenemos informado, establecemos expectativas prácticas y seguimos el camino que mejor avanza tu recuperación.
Compensación por Daños de Lesiones por Seguro de Mala Fe en Tampa
Si un asegurador actúa de mala fe, el daño financiero a menudo se extiende más allá de la reclamación original por lesiones. Le ayudamos a buscar una compensación que refleje la carga adicional creada por retrasos injustos, investigaciones inadecuadas o denegaciones erróneas. Nuestro papel incluye identificar cómo la conducta del asegurador afectó su recuperación, sus obligaciones y su capacidad para avanzar con dignidad.
Nos enfocamos en la preservación de pruebas desde el principio porque los archivos de reclamaciones, cartas, correos electrónicos, notas de ajustadores e historiales de pagos pueden mostrar si el asegurador no cumplió con sus deberes. También realizamos una cuidadosa valoración de daños, conectando la mala conducta del asegurador con pérdidas medibles y daños legalmente recuperables. Este proceso nos ayuda a presentar una demanda clara o una demanda que sirva para la responsabilidad, no meramente para la compensación.
Cuando abogamos por usted, nuestro objetivo es proteger sus derechos mientras reforzamos un trato justo para otros que dependen de los aseguradores para honrar reclamaciones válidas en momentos de necesidad.
Daños Económicos vs No Económicos en Casos de Seguros de Mala Fe en Tampa
Le ayudamos a distinguir los daños económicos, como facturas médicas e ingresos perdidos, de los daños no económicos, incluidos el dolor, el sufrimiento y el estrés emocional. En los casos de seguros de mala fe en Tampa, evaluamos cómo cada categoría afecta el valor total de su reclamación. También trabajamos para establecer el valor del daño con registros claros, apoyo de expertos y evidencia que muestre que la conducta del asegurador causó un daño medible.
Daños Económicos Explicados
En un caso de mala fe de seguros en Tampa, los daños económicos se refieren a las pérdidas financieras medibles causadas por la demora, denegación o subpago inapropiado de un reclamo de lesión válido por parte de un asegurador. Examinamos de cerca las facturas médicas, los salarios perdidos, la capacidad de ganancia reducida, los costos de rehabilitación, los gastos de bolsillo y otros daños financieros documentados. Estas pérdidas son importantes porque muestran cómo la conducta del asegurador afectó su capacidad para recuperarse, trabajar y cumplir con las obligaciones básicas mientras intenta cuidar de sí mismo y de los demás.
También examinamos los registros de verificación de cobertura, el historial de pagos, los límites de la póliza y los plazos de liquidación para identificar dónde el asegurador no actuó de manera responsable. Cuando presentamos daños económicos, nos basamos en documentación clara, análisis profesional y evidencia organizada, para que su reclamo refleje el impacto financiero total de la mala fe del asegurador.
Daños No Económicos Explicados
A diferencia de los daños económicos, los daños no económicos abordan el impacto humano de un caso de mala fe de seguros en Tampa que no aparece de manera ordenada en una factura o estado de salario. Consideramos cómo los beneficios denegados o retrasados afectan su vida diaria, dignidad y capacidad para servir a su familia o comunidad. Estas pérdidas pueden incluir dolor, angustia emocional, inconvenientes, pérdida de disfrute y la tensión causada por la negativa de un asegurador a actuar de manera justa. La negligencia comparativa puede afectar el reclamo general, pero no borra el daño personal causado por la conducta de mala fe. Los daños no económicos a menudo afectan el valor de la liquidación porque reflejan consecuencias que los registros financieros por sí solos no pueden capturar. En casos graves, también se pueden considerar daños punitivos cuando la mala conducta muestra un desprecio temerario por sus derechos y bienestar bajo la ley de Florida.
Demostrando el Valor del Daño
Probar el valor de los daños requiere más que afirmar que un asegurador actuó de manera injusta o causó dificultades. Le ayudamos a demostrar pérdidas medibles documentando daños, incluidos facturas médicas, registros de salarios, estimaciones de reparación, informes de expertos y proyecciones de atención futura. Los daños económicos necesitan números claros, mientras que los daños no económicos requieren evidencia creíble de dolor, limitación, tensión emocional y calidad de vida reducida.
En un caso de mala fe en Tampa, también examinamos la valoración del seguro del asegurador, comparando su oferta con la evidencia que tenía cuando tomó sus decisiones. Si la compañía ignoró hechos, retrasó la revisión o subestimó su reclamo, esa conducta importa. Evaluamos los límites de la póliza, el historial de reclamos y toda la cobertura disponible para presentar una imagen completa del valor que respalda la responsabilidad y una resolución justa.
Cuando un Caso de Lesión por Seguro de Mala Fe en Tampa Va a Juicio vs Acuerdo
Cuando un asegurador se niega a resolver un reclamo de lesión válido de manera justa, evaluamos si un caso de seguro de mala fe en Tampa debe resolverse mediante negociación o proceder a juicio. Comenzamos midiendo la prueba, las necesidades del cliente y la conducta del asegurador. El acuerdo puede proteger su tiempo, reducir la incertidumbre y proporcionar recursos que le ayuden a avanzar mientras continúa sirviendo a su familia y comunidad.
El juicio puede volverse necesario cuando el asegurador ignora evidencia clara o ofrece mucho menos que el valor del reclamo. Evaluamos los Riesgos del Juicio, incluidos retrasos, gastos, credibilidad de testigos y la presentación de hechos disputados en la corte. También nos preparamos para la Selección del Jurado porque los jurados deben entender tanto la lesión como la falta de responsabilidad del asegurador.
Una Estrategia de Mediación enfocada puede crear Apalancamiento para el Acuerdo antes del juicio. Presentamos los daños de manera clara, exponemos defensas débiles y mostramos disposición para litigar, alentando al asegurador a hacer una resolución justa.
Leyes de Florida que Pueden Afectar Su Caso de Seguro de Mala Fe en Tampa
Debido a que la ley de mala fe de Florida impone deberes estrictos a los aseguradores, evaluamos cada reclamo por lesiones en Tampa bajo los estatutos, plazos y estándares de manejo de reclamos aplicables. Buscamos si la compañía investigó de manera justa, respondió a la evidencia y colocó sus intereses en igualdad de condiciones con los propios. Cuando un asegurador retrasa o subestima un reclamo, esas decisiones pueden perjudicar a una persona lesionada que necesita estabilidad, tratamiento y apoyo práctico.
Varias reglas de Florida pueden dar forma a nuestro enfoque:
- Las reglas de negligencia comparativa pueden reducir la recuperación si el asegurador argumenta que compartes culpa.
- La cobertura de automovilista no asegurado de Florida puede proporcionar beneficios cuando un conductor culpable carece de un seguro adecuado.
- El lenguaje de la póliza, los deberes de notificación y la conducta de liquidación pueden afectar si ocurrió mala fe.
Te ayudamos a entender cómo se aplican estas leyes, reunir los registros que importan y presionar al asegurador para que cumpla con sus obligaciones con cuidado, precisión y responsabilidad a lo largo de tu reclamo.
El Estatuto de Limitaciones para Casos de Lesiones por Mala Fe en Seguros en Tampa
Las reglas de manejo de reclamaciones en Florida son importantes, pero el tiempo puede determinar si preservas el derecho a perseguir un caso de seguro de mala fe. En Florida, los plazos de limitación varían según la reclamación subyacente, la póliza y cuándo la conducta indebida del asegurador se vuelve procesable. Debemos observar estas fechas de cerca, porque un plazo perdido puede impedir la recuperación incluso cuando el asegurador actuó de manera injusta.
Los problemas de mala fe a menudo surgen después de una reclamación por lesiones, una disputa de cobertura o un juicio. Esa secuencia afecta cuándo puede comenzar el reloj. También consideramos la suspensión, los requisitos de notificación y cualquier condición legal que se aplique antes de presentar una demanda. Las defensas de negligencia comparativa también pueden influir en el caso de lesiones subyacente, por lo que el tiempo y la estrategia deben alinearse desde el principio.
Para servir a tu familia, a tus cuidadores y a otros afectados por la pérdida, alentamos una organización rápida. Una lista de verificación para la preservación de pruebas debe incluir pólizas, cartas, correos electrónicos, registros médicos, demandas de acuerdo, notas de reclamaciones y prueba de plazos. La acción temprana protege las opciones.
Cómo un abogado de lesiones por seguro de mala fe en Tampa puede ayudarte
Protege tu reclamación involucrando a un abogado de lesiones por seguro de mala fe en Tampa que pueda evaluar la conducta del asegurador, identificar deberes incumplidos y construir un registro que respalde la responsabilidad. Te ayudamos a entender si la compañía manejó tu reclamación por lesiones con equidad, diligencia y respeto por tus derechos. Nuestro trabajo puede fortalecer tu posición organizando pruebas, revisando comunicaciones y mostrando cómo los retrasos o denegaciones te perjudicaron.
Nos enfocamos en pasos prácticos que sirven tanto a tu recuperación como a la integridad del proceso de reclamaciones:
- Revisar el lenguaje de la póliza, notas de reclamaciones, cartas de denegación y ofertas de acuerdo
- Comparar cronologías de casos para revelar retrasos irrazonables o manejo inconsistente
- Preservar declaraciones de testigos, registros médicos y prueba de mala conducta del asegurador
También nos comunicamos con la aseguradora en su nombre, reduciendo la confusión y protegiendo su capacidad para buscar alivio. Al presentar hechos claros y daños documentados, le ayudamos a buscar responsabilidad mientras se mantiene enfocado en reconstruir su vida y apoyar a quienes dependen de usted.
Cuándo Contactar a un Abogado de Lesiones por Mala Fe en Seguros en Tampa
Cuando una aseguradora retrasa, niega o subestima su reclamo de lesiones sin una explicación clara y justa, es hora de hablar con un abogado de lesiones por mala fe en seguros en Tampa. Le animamos a actuar temprano, especialmente cuando la empresa deja de responder, solicita documentos repetidos, cambia su posición o lo presiona para aceptar menos de lo que sus pérdidas justifican.
También debe comunicarse cuando la evidencia grabada, los registros médicos, las declaraciones de testigos o las estimaciones de reparación respaldan su reclamo, sin embargo, la aseguradora se niega a darles el peso adecuado. Estas señales de advertencia son importantes porque los plazos de seguros pueden limitar sus opciones si espera demasiado tiempo.
Como personas comprometidas a ayudar a otros a recuperarse con dignidad, creemos que una orientación rápida protege su voz y preserva hechos importantes. Si sospecha un trato injusto, contáctenos antes de dar declaraciones adicionales, firmar liberaciones o aceptar pagos. Podemos revisar la conducta de la aseguradora y ayudarle a decidir su próximo paso con claridad.
Por Qué Necesita un Abogado de Lesiones por Mala Fe en Seguros en Tampa con Experiencia
Porque las reclamaciones de mala fe implican más que un simple desacuerdo sobre el pago, necesitas un abogado experimentado en lesiones por mala fe en seguros en Tampa que entienda cómo los aseguradores evalúan, retrasan y defienden las reclamaciones por lesiones. Entendemos que cuando intentas proteger tu salud, familia o comunidad, una denegación injusta puede interrumpir tu capacidad para servir a otros de manera responsable.
Examinamos la conducta del asegurador, el lenguaje de la póliza, la documentación médica y las comunicaciones para identificar si la compañía actuó de manera irrazonable. Evaluar las lagunas de cobertura nos ayuda a determinar si el asegurador ignoró beneficios, exclusiones o deberes que afectaron tu recuperación. Calcular los valores de las reclamaciones también es importante porque la mala fe a menudo implica más que facturas impagas; puede incluir ingresos perdidos, atención futura y el impacto más amplio de la compensación retrasada.
Con una orientación legal enfocada, te ayudamos a preservar pruebas, responder estratégicamente y buscar responsabilidad cuando un asegurador coloca sus intereses por encima de sus obligaciones contigo.
Cómo Elegir el Abogado de Lesiones por Mala Fe en Seguros en Tampa Adecuado para Tu Caso
Elegir el abogado adecuado de lesiones por mala fe de seguros en Tampa comienza con encontrar un equipo legal que entienda tanto las reclamaciones por lesiones como la mala conducta de los aseguradores. Buscamos un abogado que pueda explicar la evaluación del caso de manera clara, identificar las fallas del asegurador y proteger su derecho a un trato justo mientras se concentra en la recuperación y en atender a quienes dependen de usted.
Deberíamos preguntar cómo el abogado construye una línea de tiempo de evidencia, maneja la preservación de documentos y desafía las reclamaciones retrasadas, denegadas o pagadas por debajo de lo debido. Un defensor sólido discutirá la estrategia de acuerdo sin prometer resultados, establecerá expectativas realistas para el cliente y explicará cómo cada decisión apoya sus necesidades a largo plazo.
También se merece límites claros de comunicación, incluyendo quién lo actualizará, con qué frecuencia y qué información debe proporcionar. Cuando elegimos con cuidado, colocamos su caso en manos de profesionales capaces, preservamos evidencia esencial y buscamos responsabilidad con disciplina, compasión y respeto por las responsabilidades que lleva cada día.
Acerca de las Oficinas Legales de Anidjar & Levine
Un cuidadoso proceso de selección de abogados debería llevarnos a un bufete con sistemas probados, servicio receptivo y un historial de manejo disciplinado de disputas por lesiones y seguros. En las Oficinas Legales de Anidjar & Levine, nos enfocamos en servir a las personas lesionadas con diligencia, respeto y comunicación constante. Reconocemos que la conducta de mala fe de las aseguradoras puede retrasar la atención, tensar a las familias y socavar la confianza cuando más se necesita ayuda.
Aportamos recursos legales a su asunto, incluyendo apoyo investigativo, revisión de documentos y orientación legal adaptada a los hechos. Durante una consulta gratuita, escuchamos sus preocupaciones, explicamos las opciones potenciales y comenzamos una revisión del caso diseñada para identificar problemas de cobertura, conducta del asegurador y daños. A partir de ahí, construimos una estrategia de reclamación que apoya la responsabilidad y la compensación justa. No tratamos su caso como rutinario. Trabajamos para proteger sus intereses, responder a sus preguntas y ayudarle a avanzar con confianza.
Preguntas Frecuentes
¿Puedo Cambiar de Abogado Durante un Caso de Mala Fe en Seguros?
Sí, puede cambiar de abogado durante un caso de mala fe en seguros. Le ayudamos a cambiar de abogado de manera respetuosa, mientras protegemos su reclamación, plazos y objetivos centrados en el servicio. Su nuevo abogado generalmente revisa el acuerdo de honorarios, el expediente del caso y la postura del litigio. Si el caso está en los tribunales, el procedimiento judicial puede requerir una sustitución de abogado o la aprobación del juez. No debe retrasarse porque el tiempo puede afectar la estrategia, la evidencia y las negociaciones.
¿Son Imponibles los Acuerdos de Mala Fe en Seguros en Florida?
Algunos acuerdos de seguros de mala fe en Florida pueden ser gravables, dependiendo de lo que compense el acuerdo. Le recomendamos que revise las implicaciones fiscales antes de distribuir fondos a su familia, clientes o necesidades comunitarias. Los pagos por lesiones físicas a menudo no son gravables, mientras que los daños punitivos, intereses o angustia emocional no relacionados con daños físicos pueden ser gravables. Recomendamos consultar a un profesional de impuestos calificado y a un asesor legal antes de resolver su reclamación.
¿Afectará mi caso a mis futuras primas de seguro?
Sí, su caso puede afectar los costos futuros de la póliza, pero el impacto depende de su historial de reclamaciones, las prácticas del asegurador y si usted tuvo la culpa. Le ayudamos a evaluar los posibles efectos a largo plazo antes de que tome decisiones, para que pueda proteger su hogar y continuar sirviendo a otros de manera responsable. Los aseguradores pueden revisar la frecuencia de pérdidas, los pagos y los factores de riesgo, pero deben seguir la ley de Florida y los términos de la póliza al ajustar las primas.
¿Pueden las reclamaciones de mala fe involucrar a compañías de seguros de otros estados?
Sí, las reclamaciones de mala fe pueden involucrar a compañías de seguros de otros estados cuando emiten, ajustan o niegan cobertura que le afecta. Examinamos la jurisdicción sobre la denegación de cobertura para determinar dónde puede proceder la reclamación y qué leyes se aplican. La responsabilidad del asegurador de otro estado puede surgir cuando la compañía realiza negocios, maneja reclamaciones o causa daño en su estado. Le ayudamos a buscar responsabilidad, proteger sus derechos y apoyar un trato justo para aquellos a quienes sirve.
¿Necesito testigos expertos para una reclamación de mala fe?
No siempre necesitas testigos, pero el testimonio de expertos a menudo refuerza una reclamación de mala fe. Evaluamos si un experto en prácticas de seguros, un experto en daños o un profesional médico pueden aclarar estándares, decisiones y daños. En nuestra visión general de la estrategia del caso, identificamos brechas de prueba, evaluamos los registros de manejo de reclamaciones y determinamos si los expertos te ayudarán a servir justicia con evidencia creíble. Usamos testigos cuando avanzan tu posición, no meramente para complicar los procedimientos.
—————————
Si tu aseguradora retrasó, negó o subestimó tu reclamación válida, estamos listos para proteger tus derechos. Un abogado de lesiones por mala fe en seguros de Tampa de The Law Offices of Anidjar and Levine puede revisar tu caso, reunir evidencia y buscar la compensación que te corresponde.
Si tu caso involucra un accidente, nuestro Abogado de Accidentes de Auto en Tampa también puede ayudarte a entender tus opciones legales. Entendemos cómo operan las aseguradoras y sabemos cómo hacer que rindan cuentas.
Contáctanos hoy para una consulta gratuita y déjanos ayudarte a avanzar con confianza.

