
Las Oficinas Legales de Anidjar y Levine pueden ayudar a los asegurados de St. Augustine a evaluar la cobertura del seguro de propiedad, documentar daños por tormentas y clima, y impugnar reclamaciones retrasadas, subpagadas o denegadas. La revisión legal puede abordar disputas sobre viento, granizo, huracanes, inundaciones, rayos, disputas de causalidad, exclusiones, valoración y plazos de póliza. La evidencia importante incluye fotografías, estimaciones de reparación, recibos, registros meteorológicos, informes de inspección, opiniones de expertos y correspondencia con el asegurador. La acción rápida puede ayudar a proteger los derechos contractuales y legales mientras se preserva la prueba de daño. Para orientación legal relacionada, visite nuestra página de Abogado de Lesiones Personales de St. Augustine Beach para aprender más sobre las estrategias disponibles y los pasos esenciales a seguir.
Principales Conclusiones
- Revise su póliza, los daños reportados, exclusiones, límites y explicaciones del asegurador con un abogado de reclamaciones de propiedad de St. Augustine.
- Preserve fotografías, estimaciones, recibos, informes de inspección, registros meteorológicos y toda la correspondencia de reclamaciones en orden cronológico.
- Obtenga evaluaciones calificadas para distinguir los daños recientes por tormentas de la deterioración preexistente, problemas de mantenimiento o defectos no relacionados.
- Impugne denegaciones o subpagos a través de reconsideración, tasación, mediación, negociación o litigio cuando sea apropiado.
- Actúe rápidamente porque los términos de la póliza y la ley de Florida pueden imponer plazos para notificación, prueba de pérdida, quejas y demandas.
Cómo Podemos Ayudar con Su Reclamación de Propiedad por Daños por Tormentas y Clima en St. Augustine
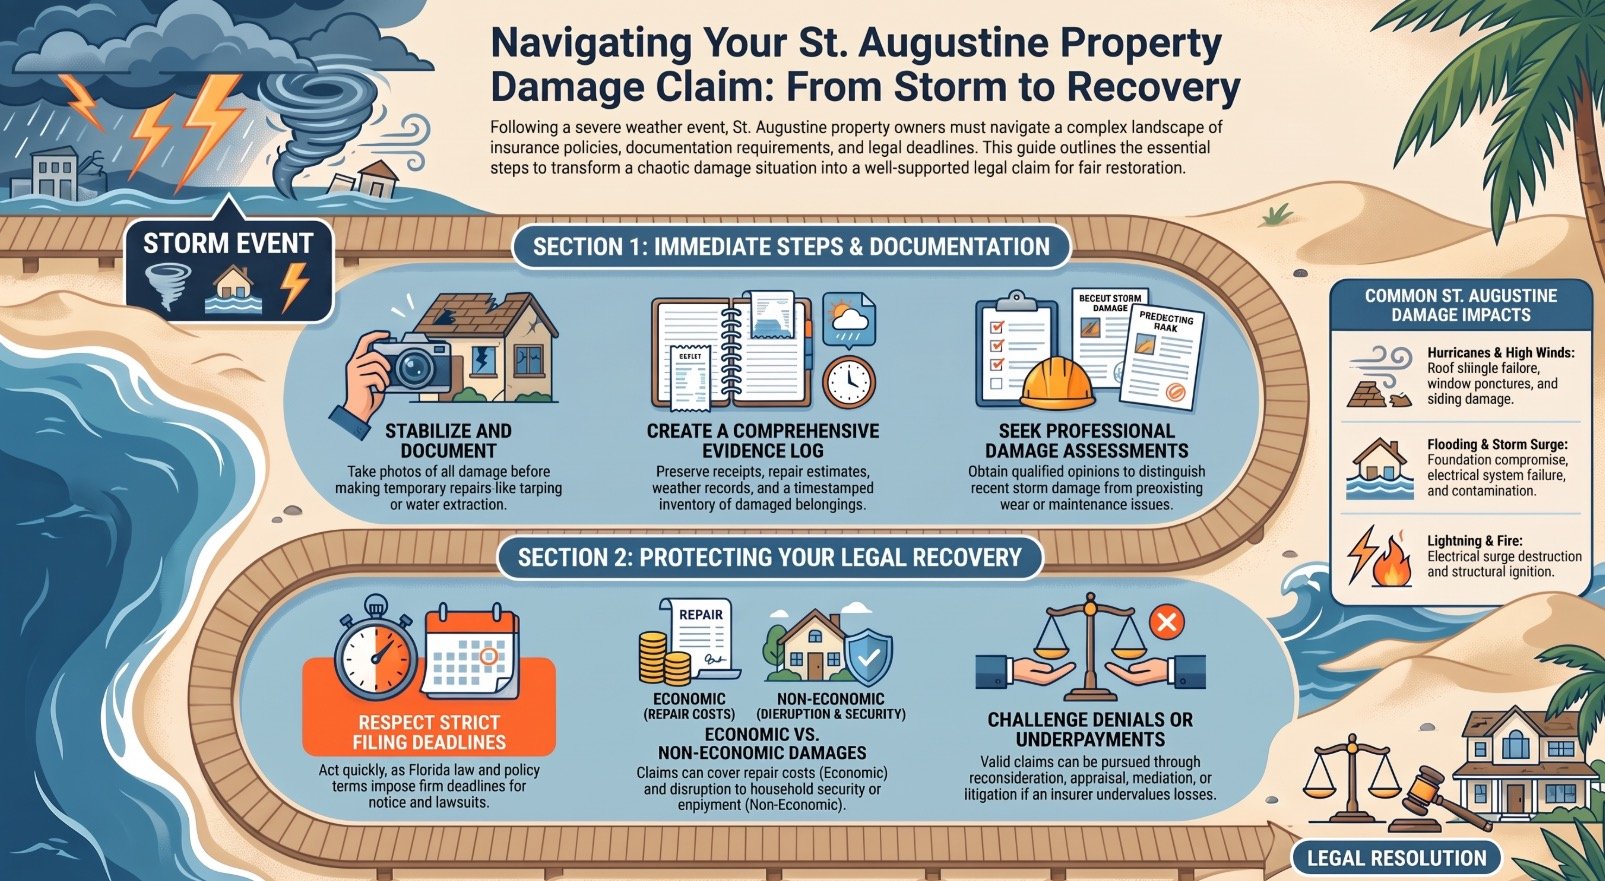
Cuando una tormenta o un evento meteorológico severo daña una casa u otra propiedad, un abogado de reclamaciones de propiedad por daños de tormenta y clima de St. Augustine puede ayudar a los asegurados a buscar un trato justo por parte de las aseguradoras. El abogado comienza con los pasos de evaluación de reclamaciones, revisando los términos de cobertura, plazos, daños reportados y la explicación de la aseguradora para cualquier limitación o denegación. Los consejos para la documentación de evidencia pueden incluir la preservación de fotografías, estimaciones de reparación, recibos, informes de inspección, registros meteorológicos y comunicaciones con representantes de reclamaciones.
El abogado puede organizar la reclamación de manera que los hechos relevantes se presenten de manera clara y estén respaldados por documentación confiable. Cuando la cobertura o la valoración siguen siendo disputadas, una estrategia de disputa de seguros puede implicar examinar el lenguaje de la póliza, identificar investigaciones incompletas, obtener opiniones calificadas y abordar inconsistencias en la posición de la aseguradora. Las tácticas de negociación de acuerdos pueden centrarse en una demanda respaldada, pérdidas medibles y términos de resolución prácticos. Si las negociaciones fracasan, el abogado puede explicar los procedimientos disponibles y ayudar a proteger los derechos del cliente mientras busca un resultado que apoye la restauración y la estabilidad financiera.
Comprendiendo los casos de reclamaciones de propiedad por daños de tormenta y clima en St. Augustine
Los casos de lesiones por daños de tormentas y clima típicamente involucran disputas sobre si una póliza cubre la pérdida reclamada, la extensión del daño físico y la compensación requerida para reparaciones adecuadas. En St. Augustine, una evaluación generalmente comienza con la póliza de seguro, hechos reportados, fotografías, estimaciones y registros que muestran cuándo se descubrió el daño. Los ajustadores pueden evaluar la causalidad, la depreciación, las exclusiones y si las reparaciones reclamadas están razonablemente respaldadas.
Los asegurados deben preservar los materiales dañados cuando sea seguro, documentar las condiciones y tomar medidas razonables de mitigación de tormentas para prevenir pérdidas adicionales. Los recibos, las comunicaciones con contratistas, los informes de inspección y los cronogramas de reparación pueden ayudar a establecer el valor del reclamo y respaldar una revisión completa. Los retrasos en los reclamos de los propietarios pueden crear una presión financiera adicional, especialmente cuando se necesita vivienda temporal o reparaciones urgentes. Una evaluación cuidadosa del caso puede identificar si el asegurador siguió los deberes aplicables, se comunicó adecuadamente y ofreció un pago consistente con la póliza. La orientación legal puede ayudar a los propietarios de propiedades afectados a buscar un trato justo mientras mantienen registros precisos y protegen los intereses de las familias y comunidades a las que sirven.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales de Florida Ahora!
Causas Comunes de Reclamos de Propiedad por Daños de Tormentas y Clima en St. Augustine
Los reclamos por daños a la propiedad en St. Augustine comúnmente surgen de huracanes, vientos fuertes, granizo, inundaciones y marejadas. Los rayos también pueden causar incendios y daños estructurales, creando preocupaciones adicionales de seguro. Cada causa puede involucrar requisitos de cobertura distintos, evidencia y problemas de manejo de reclamos.
Daños por Huracán
Los huracanes pueden causar daños extensos a la propiedad en St. Augustine, dejando a los propietarios, inquilinos y organizaciones comunitarias responsables de reparaciones difíciles. Los vientos costeros sostenidos pueden aflojar los materiales del techo, dañar las paredes exteriores y crear aberturas que permiten la entrada de agua de lluvia en los edificios. Los escombros impulsados por el viento pueden romper ventanas, perforar revestimientos o golpear equipos mecánicos, mientras que la falla de las tejas del techo puede exponer la cubierta y el aislamiento a la humedad prolongada. La marea de tormenta y las inundaciones también pueden comprometer los cimientos, los sistemas eléctricos, los pisos y la propiedad personal, dependiendo de la ubicación y la elevación de la estructura. Después de que las condiciones se vuelvan seguras, una inspección cuidadosa y una documentación detallada pueden ayudar a identificar las pérdidas cubiertas y prevenir daños pasados por alto. Los propietarios de la propiedad que sirven a los residentes afectados deben conservar fotografías, facturas de reparación y comunicaciones con los aseguradores. Un abogado calificado en reclamaciones de propiedad puede ayudar con la evaluación, la preservación de pruebas y disputas relacionadas con la valoración, la causalidad o la cobertura de la póliza.
Viento Y Granizo
El viento y el granizo pueden causar daños significativos a la propiedad en St. Augustine, afectando techos, revestimientos, ventanas, canalones y estructuras exteriores. Vientos fuertes pueden levantar tejas, aflojar el sellado o empujar la lluvia debajo de materiales dañados, mientras que el granizo puede crear fracturas, perforaciones y debilidades ocultas. Una filtración en el techo puede aparecer días después de la tormenta, permitiendo manchas interiores, daños en el aislamiento o deterioro de techos y paredes. Los propietarios deben documentar las condiciones de inmediato con fotografías, estimaciones de reparación, informes meteorológicos e inventarios detallados. Las aseguradoras pueden disputar si un evento de tormenta cubierto causó el daño, el mantenimiento inadecuado o el desgaste preexistente. El lenguaje de la póliza también puede crear disputas sobre deducibles, particularmente cuando las compañías aplican deducibles separados para tormentas de viento o granizo. Un profesional de reclamaciones experimentado puede evaluar la póliza, organizar evidencia de apoyo y ayudar a los propietarios afectados a buscar un trato justo mientras protegen recursos cruciales de propiedad y comunidad.
Inundaciones y Oleaje de Tormenta
Cuando las fuertes lluvias, el aumento de los cuerpos de agua o la marejada ciclónica costera abrumen los sistemas de drenaje, las propiedades de St. Augustine pueden sufrir inundaciones extensas, daños en los cimientos, contaminación y pérdidas de pertenencias personales. Los riesgos de marejada ciclónica aumentan cuando los sistemas tropicales empujan el agua del mar hacia el interior, permitiendo que las olas y el agua de marea entren en hogares, negocios y vecindarios de baja altura. Incluso una intrusión de agua limitada puede crear condiciones peligrosas y requerir secado, limpieza y evaluación estructural profesionales inmediatos. Los propietarios deben documentar los niveles de agua, los materiales dañados, las reparaciones temporales y los gastos relacionados, mientras mantienen a los ocupantes fuera de áreas inseguras. La cobertura a menudo depende de las definiciones de la póliza, las exclusiones y las disposiciones de causa de pérdida. Dado que el seguro de propiedad estándar puede excluir los daños por inundación, los asegurados deben revisar las opciones de seguro contra inundaciones disponibles antes de que se desarrolle un clima severo. Los profesionales de reclamaciones experimentados pueden ayudar a los propietarios afectados a comprender los plazos, los requisitos de evidencia y las consideraciones de recuperación justa.
Daños por Rayos y Fuego
Los rayos pueden dañar las casas de St. Augustine al encender materiales del techo, cableado eléctrico o árboles cercanos. Los incendios resultantes pueden propagarse rápidamente, mientras que las sobretensiones eléctricas pueden destruir electrodomésticos, sistemas de seguridad y componentes vitales del edificio sin llamas visibles. Después de un rayo sospechado, los propietarios deben priorizar la evacuación, los servicios de emergencia y la documentación. Los protocolos de rayo incluyen desconectar los servicios públicos cuando sea seguro, evitar el cableado dañado, preservar fotografías y obtener evaluaciones profesionales antes de que comiencen las reparaciones. El humo, el hollín, el agua utilizada para la supresión y los olores persistentes pueden crear pérdidas adicionales cubiertas que requieren atención inmediata. Los profesionales de restauración de daños por fuego pueden estabilizar estructuras, eliminar materiales contaminados, secar áreas afectadas e identificar daños ocultos. Un inventario exhaustivo de la propiedad destruida o dañada respalda una reclamación de seguro. La orientación legal puede ayudar a los propietarios afectados a comunicarse con precisión con las aseguradoras y buscar una consideración justa de las pérdidas relacionadas con la tormenta.
Derechos Legales de las Víctimas de Reclamaciones de Propiedad por Daños de Tormentas y Climas en St. Augustine
Las víctimas de daños por tormentas y climas en St. Augustine pueden poseer importantes protecciones legales cuando una aseguradora evalúa una reclamación de propiedad. Los derechos de los titulares de pólizas generalmente incluyen recibir una copia de la póliza, presentar evidencia de apoyo, obtener una explicación oportuna y perseguir beneficios proporcionados por el contrato. La orientación profesional puede ayudar a los propietarios afectados a servir a sus familias, inquilinos o comunidades mientras preservan esas protecciones.
- Los titulares de pólizas pueden documentar daños, esfuerzos de mitigación, estimaciones, fotografías y comunicaciones.
- Las aseguradoras deben investigar las reclamaciones de manera justa y comunicar las decisiones con claridad.
- Las denegaciones de reclamaciones pueden ser revisadas a través de análisis de pólizas, reconsideración, tasación, mediación o litigio.
- Los plazos legales pueden limitar el aviso, las presentaciones de prueba de pérdida, las quejas regulatorias y las demandas.
Una denegación no necesariamente termina una reclamación válida. El abogado puede evaluar exclusiones, límites de cobertura, métodos de valoración, disputas de causalidad y la conducta de manejo del asegurador. La consulta rápida es prudente porque los plazos difieren según el lenguaje de la póliza y la ley de Florida aplicable. Registros precisos y comunicación consistente pueden fortalecer la reclamación mientras previenen complicaciones procesales evitables. Cada asunto requiere una evaluación individualizada basada en la póliza, la evidencia y los plazos aplicables.
¿Por qué ocurren lesiones por daños por tormentas y clima en reclamaciones de propiedad de St. Augustine?
Las lesiones relacionadas con reclamaciones de propiedad por tormentas y condiciones climáticas a menudo surgen de la interacción de condiciones severas, vulnerabilidades en los edificios y cobertura de seguros disputada. Vientos fuertes, huracanes, inundaciones, rayos y escombros caídos pueden dañar techos, ventanas, sistemas eléctricos y soportes estructurales. Estos peligros pueden lesionar a ocupantes, visitantes, contratistas o primeros respondedores cuando los componentes debilitados colapsan o las condiciones inseguras permanecen sin abordar.
Los patrones de negligencia a menudo contribuyen al daño. Los propietarios de la propiedad, gerentes o proveedores de mantenimiento pueden pasar por alto techos deteriorados, drenajes bloqueados, materiales no asegurados o filtraciones conocidas. Los contratistas pueden crear riesgos adicionales a través de reparaciones inadecuadas o instalaciones insuficientes resistentes a tormentas. Las fallas en la preparación para el clima, incluidas las inspecciones insuficientes, el mantenimiento retrasado y la planificación de emergencias ineficaz, pueden aumentar la exposición antes y durante una tormenta.
Las disputas de seguros pueden intensificar las consecuencias cuando las compañías cuestionan la causalidad, excluyen ciertas condiciones o caracterizan el daño como preexistente. Tales desacuerdos pueden retrasar las reparaciones, permitiendo que la humedad, el moho, los peligros eléctricos y la inestabilidad estructural empeoren. Comprender estos factores contribuyentes ayuda a explicar por qué ocurren lesiones relacionadas con tormentas en propiedades y por qué la responsabilidad puede involucrar a varias partes.
¿Qué Debe Hacer Después de una Reclamación de Propiedad por Tormenta y Lesión por Daños Climáticos en St. Augustine?
Después de una tormenta o lesión relacionada con el clima, la persona debe documentar todos los daños a la propiedad y preservar fotografías, registros de reparación y otra evidencia relevante. Se debe obtener atención médica inmediata, incluso cuando los síntomas inicialmente parecen menores, para establecer la naturaleza y el alcance de cualquier lesión. Luego, la persona debe contactar a un abogado calificado para evaluar la reclamación de seguro, proteger los derechos legales y guiar la acción futura.
Documentar Todos los Daños
La documentación exhaustiva es esencial cuando una propiedad sufre daños por condiciones climáticas severas, porque las aseguradoras a menudo dependen de evidencia detallada para evaluar la causa y el alcance de un reclamo. Los propietarios deben tomar fotos claras de cada área afectada, incluyendo daños estructurales, intrusión de agua, pertenencias dañadas y condiciones circundantes. Cuando sea posible, incluya imágenes con marca de tiempo para establecer cuándo se observó el daño y preservar la secuencia de eventos. Un inventario escrito debe identificar cada artículo dañado, su edad aproximada, información de compra y costo de reemplazo estimado. Las declaraciones de testigos pueden ayudar a confirmar el momento, la intensidad o el impacto visible de la tormenta. Los propietarios también deben conservar informes de inspección, estimaciones de reparación, recibos y comunicaciones con las aseguradoras. Registros cuidadosos ayudan a los testigos, ajustadores y representantes legales a comprender la pérdida con precisión y respaldar una evaluación justa del reclamo.
Buscar Atención Médica
Documentar los daños a la propiedad debe ir acompañado de atención médica rápida cuando una condición relacionada con la tormenta causa lesiones. Una persona herida por escombros, inundaciones, colapso estructural, peligros eléctricos o condiciones inseguras debe buscar atención de emergencia cuando los síntomas son severos, repentinos o potencialmente mortales. Incluso las lesiones aparentemente menores justifican una evaluación porque el dolor, los síntomas de conmoción cerebral, las infecciones y las complicaciones respiratorias pueden empeorar con el tiempo. Los profesionales médicos pueden diagnosticar condiciones, recomendar tratamiento y crear registros que describan la lesión y su conexión con el evento de la tormenta. La persona debe seguir todas las instrucciones, asistir a las citas de seguimiento y conservar facturas, recetas y documentos de alta. Primero, concéntrese en la recuperación en lugar de regresar a las actividades normales prematuramente. La atención a la salud mental también es importante, ya que el desplazamiento, el miedo y la incertidumbre financiera pueden producir ansiedad, interrupción del sueño o síntomas relacionados con el trauma que requieren apoyo profesional.
Contacta a Tu Abogado
¿Cuándo debe un propietario de una propiedad dañada por una tormenta contactar a un abogado? Un propietario de una propiedad debe buscar orientación legal rápidamente después de una tormenta, particularmente cuando un asegurador retrasa, niega o subestima un reclamo. Un consejo temprano puede proteger la evidencia, aclarar los plazos del reclamo y prevenir declaraciones o acuerdos que podrían perjudicar la recuperación. Un abogado también puede explicar los deberes de la póliza, las limitaciones de cobertura y los recursos disponibles mientras coordina con profesionales que atienden a las familias afectadas.
El propietario debe documentar los daños con fotografías, conservar recibos e informar las condiciones con precisión. Los registros de preparación para emergencias, las estimaciones de contratistas, los informes de inspección y las comunicaciones con el asegurador pueden respaldar el reclamo. La mitigación inmediata de la propiedad, incluyendo la eliminación razonable de agua y reparaciones temporales, puede limitar la pérdida adicional. Si la humedad crea preocupaciones de salud, consulte a profesionales calificados en remediación de moho. La asesoría legal puede ayudar a determinar si esos gastos están cubiertos y asegurar que el asegurador evalúe la propiedad de manera justa bajo la ley de Florida aplicable.
Evidencia Crítica en un Reclamo de Propiedad en St. Augustine por Daños por Tormenta y Clima
La evidencia crítica puede establecer la causa, el alcance y el valor de los daños a la propiedad relacionados con la tormenta en un reclamo de St. Augustine. Los materiales relevantes pueden incluir:
- Documentación de daños por tormenta, incluyendo fotografías, videos, fechas y registros de reparación.
- Registros de condiciones de la propiedad que muestran el estado de las instalaciones antes y después de la tormenta.
- Correspondencia de reclamos de seguros, estimaciones, avisos y decisiones de cobertura.
- Evaluaciones de daños de expertos que identifican el origen, la extensión y los costos de reparación de los daños.
Juntos, estos registros pueden respaldar la posición de un propietario de la propiedad y aclarar los problemas disputados durante la evaluación del reclamo o el litigio.
Documentación de Daños por Tormenta
Un registro exhaustivo de los daños a la propiedad relacionados con tormentas puede establecer la condición de las instalaciones, el momento de la pérdida y el alcance de las reparaciones necesarias en un reclamo de propiedad en St. Augustine. Antes de fotografiar, el reclamante debe anotar la fecha, la hora, las condiciones climáticas y los peligros aparentes sin perturbar las áreas dañadas. Imágenes y videos claros deben mostrar elevaciones exteriores, techos, ventanas, habitaciones interiores y contenidos afectados desde múltiples ángulos. Registros meteorológicos, alertas oficiales y fotografías de los impactos de tormentas cercanas pueden ayudar a conectar los daños con el evento reportado. Después de la inspección, los hallazgos escritos de profesionales calificados pueden identificar la estabilización y reparaciones necesarias. Preserve recibos de reparación, estimaciones, facturas y pruebas de pago en orden cronológico. La documentación organizada puede ayudar a los representantes a presentar un reclamo preciso y apoyar un trato justo para los propietarios de propiedades afectadas.
Registros de Condición de la Propiedad
Registros consistentes de la condición de la propiedad pueden establecer el estado previo a la pérdida de las instalaciones, identificar cambios posteriores a la tormenta y aclarar si los daños reportados resultaron del evento cubierto. Fotografías, informes de inspección, facturas de reparación y videos fechados pueden demostrar la condición de techos, ventanas, revestimientos, sistemas de drenaje y espacios interiores antes y después de condiciones climáticas severas. Registros de mantenimiento de la propiedad pueden mostrar el mantenimiento rutinario, reparaciones anteriores y condiciones no resueltas que pueden afectar la causalidad o el alcance de una pérdida. Registros de comunicaciones con vecinos pueden proporcionar observaciones independientes sobre viento, granizo, inundaciones, árboles caídos o condiciones estructurales inusuales. Preserve los registros en su forma original, organícelos cronológicamente y complételos con breves explicaciones que identifiquen ubicaciones y fechas. La documentación precisa ayuda a los profesionales a evaluar la evidencia de manera responsable y apoya un trato justo a los propietarios de propiedades afectadas y a las personas a las que sirven.
Correspondencia de Reclamos de Seguro
Cuando una tormenta o evento meteorológico afecta una propiedad, la correspondencia de reclamaciones de seguros puede documentar el aviso de la pérdida, las condiciones reportadas, la información solicitada y las respuestas del asegurador. Correos electrónicos, cartas, mensajes del portal y confirmaciones de entrega registrada pueden establecer cuándo ocurrieron las comunicaciones y si se cumplieron los plazos. También pueden mostrar explicaciones cambiantes, investigaciones incompletas, avisos de reserva de derechos o solicitudes respondidas pero luego caracterizadas como pendientes. La correspondencia organizada ayuda a los abogados a evaluar las posiciones de cobertura y preparar apelaciones de denegación de reclamaciones cuando el asegurador rechaza, limita o retrasa el pago. Además, puede apoyar las estrategias de negociación del ajustador al identificar problemas en disputa, preservar concesiones fácticas y aclarar qué documentación sigue siendo necesaria. Los asegurados y sus representantes deben conservar copias completas, adjuntos, metadatos cuando estén disponibles y prueba de transmisión. Registros precisos promueven un trato justo y asisten a quienes sirven a los propietarios de propiedades afectadas.
Evaluaciones de Daños Expertas**
Las evaluaciones de daños expertas pueden conectar las condiciones de tormenta documentadas y la correspondencia de seguros con las pérdidas físicas reales de la propiedad. Profesionales calificados examinan techos, revestimientos, ventanas, cimientos, interiores y estructuras circundantes en busca de evidencia consistente con viento, granizo, inundaciones u otros eventos cubiertos. Sus hallazgos pueden distinguir los daños recientes por tormenta de la deterioración preexistente, problemas de mantenimiento o defectos no relacionados. Las inspecciones de daños independientes también proporcionan mediciones, fotografías, estimaciones de reparación y opiniones escritas que aclaran el alcance y la probable causa de la pérdida. Esta información puede ayudar a los asegurados, ajustadores y representantes legales a evaluar si la investigación del asegurador fue completa y justa. Cuando la cobertura, la causación o la valoración siguen siendo objeto de disputa, una evaluación cuidadosamente preparada puede respaldar disputas de seguros. Esta evidencia objetiva ayuda a los propietarios de propiedades afectadas al respaldar una revisión precisa de reclamaciones y decisiones informadas sobre reparaciones necesarias, documentación y recursos disponibles.
Efectos a Largo Plazo de la Reclamación de Propiedad por Tormenta y Daños Climáticos en St. Augustine
Los daños por tormenta y clima pueden producir problemas estructurales retrasados que permanecen ocultos hasta que comprometen techos, paredes, cimientos u otros componentes vitales. La humedad persistente puede crear riesgos de moho y empeorar las condiciones interiores, mientras que un secado inadecuado puede facilitar la necesidad de reparaciones y preocupaciones de salud relacionadas. Estos problemas también pueden causar una carga financiera duradera a través de disputas de cobertura, aumento de costos de restauración y desplazamiento prolongado de la propiedad.
Daño Estructural Retrasado
Aunque una propiedad puede parecer estable después de un evento meteorológico severo, el daño estructural puede desarrollarse gradualmente y permanecer oculto durante semanas o meses. Fundaciones inestables, marcos comprometidos, conexiones de techo debilitadas y elementos portantes dañados pueden eventualmente producir pisos desiguales, grietas, puertas que se atoran u otras señales de advertencia. La documentación y evaluación rápidas pueden ayudar a establecer cuándo ocurrió el daño y si resultó del evento cubierto. Un inspector calificado puede identificar condiciones que no son evidentes durante una inspección inicial. Mantener fotografías, estimaciones de reparación, hallazgos de inspección y comunicaciones puede respaldar una línea de tiempo precisa para la reclamación de seguros. Cuando un asegurador cuestiona la causalidad, el alcance o las obligaciones de la póliza, la evidencia organizada puede ayudar a resolver disputas sobre la cobertura. Los propietarios de propiedades que sirven a familias, inquilinos o miembros de la comunidad deben abordar rápidamente los problemas estructurales sospechosos para proteger la seguridad y preservar los recursos disponibles.
Riesgos de Moho y Humedad
La humedad que entra en una propiedad durante una tormenta puede permanecer oculta detrás de las paredes, debajo del suelo o dentro del aislamiento, creando condiciones para el crecimiento de moho y daños materiales progresivos. Sin atención rápida, el moho puede propagarse a través de los sistemas de aire y materiales porosos, empeorando las condiciones interiores y complicando la restauración. Las inspecciones preventivas pueden identificar la saturación oculta antes de que aparezcan manchas visibles u olores. El monitoreo de la humedad también ayuda a los ocupantes a reconocer la humedad persistente que puede favorecer el crecimiento microbiano. La remediación profesional después de la tormenta debe incluir un secado cuidadoso, la eliminación de materiales contaminados y la documentación de las áreas afectadas. La mitigación efectiva de la humedad limita el deterioro estructural y apoya condiciones de vida más seguras para residentes, visitantes e individuos vulnerables. Los propietarios de propiedades y representantes responsables pueden beneficiarse de preservar fotografías, hallazgos de inspección y registros de remediación, asegurándose de que profesionales calificados evalúen de inmediato el daño por moho y humedad.
Estrés Financiero Duradero
La tensión financiera a menudo persiste después de daños por tormentas y clima, especialmente cuando las reparaciones, la vivienda temporal, la pérdida de ingresos y los gastos médicos siguen acumulándose. Las reparaciones a largo plazo pueden requerir financiamiento extenso, especialmente cuando surgen daños estructurales ocultos, moho o condiciones de humedad que empeoran después del trabajo inicial. Estos gastos pueden interrumpir la estabilidad del hogar y limitar la capacidad de cumplir con las obligaciones ordinarias. La recuperación financiera puede depender de pagos de seguros oportunos, pérdidas documentadas y orientación legal adecuada. Las denegaciones de cobertura pueden intensificar la dificultad al trasladar los costos de reparación a los propietarios afectados sin una explicación adecuada. Una revisión cuidadosa de los derechos de la póliza puede revelar beneficios disponibles, plazos y procedimientos para impugnar la decisión de un asegurador. Profesionales calificados pueden ayudar a organizar evidencia y comunicarse con los aseguradores, apoyando un trato justo mientras permiten que las familias y los miembros de la comunidad se concentren en la seguridad, la vivienda y las necesidades cruciales de recuperación.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales en Florida Ahora!
Demostrando Responsabilidad en Casos de Reclamación de Propiedad por Daños de Tormenta y Clima en St. Augustine
Probar la responsabilidad en un caso de reclamación de propiedad por daños por tormenta y clima en St. Augustine requiere evidencia organizada que conecte la pérdida con la conducta de una parte responsable o una obligación contractual. Una investigación cuidadosa puede examinar registros meteorológicos, fotografías, historiales de reparaciones, informes de inspección, códigos de construcción y disposiciones de pólizas. Estos materiales pueden ayudar a establecer cuándo ocurrió el daño, si existía un peligro y si un mantenimiento razonable o una mitigación rápida podrían haber prevenido daños adicionales.
La recopilación de declaraciones de testigos puede preservar observaciones de ocupantes, vecinos, contratistas, personal de emergencia y otras personas que vieron la propiedad antes y después del evento. Sus relatos pueden aclarar la condición de las instalaciones, el aviso de condiciones peligrosas y la secuencia de daños.
La documentación debe estar fechada, preservada y comparada con evaluaciones profesionales. Las apelaciones de denegación de seguros pueden requerir un registro fáctico claro que muestre daños cubiertos y desafíe conclusiones no fundamentadas. El análisis de responsabilidad se centra en la evidencia, la causalidad y los deberes legales aplicables en lugar de la especulación, mientras apoya un trato justo para los propietarios de propiedades y comunidades afectadas.
Trato con Compañías de Seguros Después de una Reclamación de Propiedad por Daños por Tormenta y Clima en St. Augustine
Una vez que la evidencia disponible establezca la naturaleza y causa de la pérdida, las comunicaciones con la compañía de seguros deben mantenerse organizadas, precisas y consistentes. Un propietario debe informar el daño de manera oportuna, seguir los requisitos de la póliza y describir las estructuras afectadas, los contenidos y las protecciones temporales necesarias sin especulación. La correspondencia escrita puede reducir malentendidos y crear un registro confiable de solicitudes, respuestas, inspecciones y pagos.
La preservación de la evidencia sigue siendo importante a lo largo de estas comunicaciones. Almacene fotografías, estimaciones de reparación, recibos, informes meteorológicos, observaciones de contratistas y materiales dañados de manera segura, y documente las reparaciones de emergencia antes de la eliminación siempre que la seguridad lo permita. Los asegurados deben proporcionar registros relevantes, pero evitar firmar liberaciones amplias o aceptar acuerdos antes de comprender el daño reclamado y las implicaciones de cobertura.
Cuando un asegurador retrasa, subestima o niega un reclamo, las apelaciones de denegación de póliza pueden requerir una respuesta escrita enfocada que aborde el lenguaje de la póliza, errores fácticos y documentación de apoyo. La asistencia profesional puede ayudar a proteger los intereses del asegurado mientras se mantiene una comunicación respetuosa y precisa y se preservan todos los recursos disponibles bajo la ley de Florida aplicable.
Qué esperar durante un reclamo de propiedad en St. Augustine por tormenta y daños por clima
Un proceso de reclamo de propiedad en St. Augustine por tormenta y daños por clima generalmente comienza con la presentación de un reclamo de seguro a tiempo y la documentación de la condición de la propiedad a través de fotografías, registros y estimaciones de reparación. El asegurado puede esperar que los ajustadores de seguros inspeccionen el daño, revisen la evidencia de apoyo y evalúen la cobertura bajo la póliza aplicable. Si surgen desacuerdos respecto a la responsabilidad, valoración o pago, el reclamo puede proceder a través de negociación, investigación adicional, tasación o resolución de disputas legales.
Presentación de su reclamo de seguro
Cuando los daños por tormenta o clima afectan una propiedad en St. Augustine, el titular de la póliza debe notificar rápidamente al asegurador y comenzar el proceso formal de reclamación. El informe inicial generalmente identifica la fecha de la pérdida, la propiedad afectada, la causa sospechada y cualquier servicio inmediato necesario para prevenir más daños. El asegurador luego asigna un ajustador para evaluar si la póliza se aplica y determinar el pago anticipado. Los reclamantes deben revisar los plazos de la póliza, cumplir con solicitudes razonables y mantener la comunicación por escrito. Revise cuidadosamente las exclusiones, deducibles, límites y endosos para aclarar lo que la póliza puede proporcionar. Si la compañía demora el pago, ofrece menos de la pérdida cubierta o emite una denegación, la orientación legal puede ayudar a abordar las reclamaciones denegadas. Un abogado calificado puede explicar los recursos disponibles y apoyar un trato justo a lo largo del proceso para los propietarios de propiedades afectadas.
Documentando Daños por Tormenta
Dado que los aseguradores evalúan la condición y la causa de la pérdida, comience una documentación exhaustiva tan pronto como sea razonablemente seguro acceder a la propiedad. Las fotografías deben mostrar toda la estructura, habitaciones individuales, materiales dañados, agua estancada, escombros y condiciones cercanas que puedan aclarar cómo la tormenta afectó las instalaciones. La estampilla de tiempo en las fotografías puede ayudar a establecer cuándo se tomaron las imágenes, mientras que los archivos originales deben ser preservados sin editar. Los recorridos en video que capturan una vista continua de la propiedad pueden proporcionar un contexto útil que las fotografías individuales no pueden mostrar. Un inventario escrito debe identificar pertenencias dañadas o destruidas, fechas de compra aproximadas, valores y recibos disponibles. También conserve copias de facturas de reparaciones de emergencia, estimaciones de contratistas, registros de mantenimiento y comunicaciones. La seguridad sigue siendo crítica; documente áreas inestables solo desde un lugar seguro.
Manejo de Ajustadores de Seguros
Después de documentar los daños por tormenta, el asegurador generalmente asigna un ajustador para investigar la pérdida, evaluar la cobertura de la póliza y estimar los costos de reparación o reemplazo. El ajustador puede inspeccionar la propiedad, solicitar fotografías, revisar los registros de mantenimiento y hacer preguntas detalladas sobre cuándo y cómo ocurrió el daño. Los titulares de pólizas deben proporcionar información precisa y evitar especular sobre hechos que no pueden confirmar. Los ajustadores de seguros pueden restringir las preguntas, separar los daños relacionados con la tormenta de las condiciones preexistentes o depender de inspecciones limitadas. Los reclamantes deben conservar copias de toda la correspondencia, notas de inspección, facturas y estimaciones de daños registradas. Un contratista calificado puede identificar condiciones que una inspección inicial pasa por alto. Una organización clara y una comunicación respetuosa ayudan a proteger la documentación de la reclamación y ayudan a todos los involucrados a evaluar la pérdida de manera justa y eficiente.
Resolución de Disputas de Reclamaciones
La resolución de una disputa de reclamación por daños por tormenta o clima generalmente comienza con una cuidadosa comparación del lenguaje de la póliza, la posición de cobertura del asegurador y la evidencia disponible sobre la condición de la propiedad y la causa de la pérdida. Un propietario puede necesitar fotografías, estimaciones de reparación, informes de inspección, registros meteorológicos y documentación de mantenimiento para establecer el alcance y el momento del daño. Cuando se niega o se paga insuficientemente la cobertura, las apelaciones de denegación de reclamaciones pueden presentar evidencia organizada y abordar exclusiones, disputas de causalidad o errores de valoración. El asesor legal puede desarrollar una estrategia de negociación que busque el pago mientras preserva los derechos del propietario bajo la póliza y la ley de Florida aplicable. Si las discusiones fracasan, la mediación, la tasación o el litigio pueden seguir, dependiendo de la póliza y las circunstancias. A lo largo del proceso, la comunicación oportuna y los registros precisos ayudan a proteger la reclamación y apoyar una resolución justa.
Compensación por Reclamación de Propiedad de St. Augustine por Daños por Tormenta y Clima
Cuando tormentas severas dañan una casa o negocio en St. Augustine, los propietarios pueden buscar compensación por los costos de reparación y reemplazo cubiertos. Las cantidades recuperables pueden incluir reparaciones estructurales, restauración de techos, extracción de agua, eliminación de escombros, contenidos dañados y alojamientos temporales necesarios cuando las instalaciones no pueden ser utilizadas de manera segura. Un reclamo sólido conecta cada gasto solicitado con la tormenta, el lenguaje de la póliza y la documentación de apoyo.
Los asegurados pueden fortalecer su posición informando rápidamente sobre la pérdida, preservando los materiales dañados cuando sea seguro, fotografiando las condiciones y manteniendo facturas, estimaciones y recibos. Las estrategias de mitigación apropiadas pueden reducir daños adicionales mientras demuestran una conducta responsable. Los aseguradores también pueden considerar la depreciación, los deducibles, los límites de cobertura, las exclusiones y la condición de la propiedad antes del evento. Registros detallados pueden ayudar a establecer plazos de recuperación razonables y aclarar si los retrasos resultaron de contratistas no disponibles, daños ocultos o cobertura disputada. La orientación profesional puede ayudar a las personas afectadas a presentar información completa y buscar beneficios de manera eficiente mientras apoyan un trato justo durante una difícil recuperación.
Daños Económicos vs No Económicos en Reclamos de Propiedad en St. Augustine por Tormentas y Daños Climáticos
Los reclamos por daños por tormentas y clima pueden incluir daños económicos, como costos de reparación, gastos de reemplazo y pérdida de ingresos por alquiler. Las pérdidas no económicas pueden surgir cuando el daño a la propiedad interrumpe el uso, la seguridad o el disfrute de las instalaciones por parte de un hogar. Establecer estos daños generalmente requiere documentación clara, valoraciones creíbles y evidencia que conecte las pérdidas con el evento cubierto.
Categorías de Daños Económicos
Los daños económicos en las reclamaciones por tormentas y daños climáticos en St. Augustine representan pérdidas financieras medibles causadas por daños a la propiedad cubiertos. Las categorías comunes incluyen costos de reparación razonables, gastos de reemplazo, mitigación de emergencias, eliminación de escombros, seguridad temporal y costos de vivienda temporal necesaria. Los propietarios de negocios también pueden documentar ingresos de alquiler perdidos o ingresos relacionados con interrupciones cuando los términos de la póliza proporcionan cobertura aplicable. Los gastos adicionales, como inspecciones profesionales, evaluaciones de ingeniería y almacenamiento, pueden calificar cuando son necesarios para proteger la propiedad o establecer la reclamación. La documentación del seguro debe conectar cada gasto con el evento reportado, utilizando facturas, recibos, fotografías, estimaciones y registros de pago. La asistencia de FEMA puede proporcionar apoyo limitado después de desastres calificados, pero generalmente no reemplaza los beneficios del seguro. Registros cuidadosos ayudan a los reclamantes y sus representantes a identificar montos recuperables y presentar una valoración precisa.
Pérdidas No Económicas
Las pérdidas no económicas en los casos de tormentas y daños climáticos en St. Augustine pueden reflejar la interrupción personal causada por condiciones de vida inseguras, inhabitable o alteradas repentinamente. Aunque estas pérdidas carecen de una factura simple, pueden incluir angustia emocional, ansiedad, inconvenientes, pérdida de disfrute del hogar e interferencia con las rutinas familiares. Su importancia puede aumentar cuando las reparaciones requieren reubicación temporal o cuando la incertidumbre de la cobertura se prolonga. La ley de Florida y la póliza de seguro aplicable determinan si tales daños son recuperables, y los recursos disponibles pueden variar según las circunstancias de la reclamación. La Negligencia Comparativa puede afectar la recuperación cuando la conducta del titular de la póliza contribuyó a la pérdida alegada, aunque su aplicación depende de los hechos. La Mala Fe del Seguro puede crear preocupaciones separadas cuando el manejo de la reclamación causa daño adicional, sujeto a requisitos legales y de derecho común.
Demostrando Daños en Reclamaciones de Propiedad
Establecer daños en una reclamación de propiedad en St. Augustine requiere pruebas organizadas que conecten los daños por tormenta o clima cubiertos con pérdidas financieras específicas. Los daños económicos pueden incluir servicios de emergencia, reparaciones estructurales, reemplazo de propiedad personal, vivienda temporal y compensación a inquilinos cuando el desplazamiento afecta a los arrendatarios. Las estimaciones de reparación de contratistas, facturas, recibos, fotografías, inventarios y documentación de mitigación pueden demostrar la cantidad y necesidad de esos costos. Los registros deben distinguir las condiciones preexistentes de los daños relacionados con la tormenta y mostrar esfuerzos razonables para prevenir pérdidas adicionales. Los gastos de protección contra tormentas residenciales pueden ser recuperables cuando sea necesario para proteger la propiedad después de un evento cubierto, sujeto a los términos de la póliza. Los daños no económicos generalmente implican inconvenientes, pérdida de uso o interrupción, y su disponibilidad depende de la ley aplicable y las circunstancias de la reclamación. La evidencia clara y consistente ayuda a los aseguradores y tomadores de decisiones a evaluar la reclamación completa de manera justa.
Cuando un caso de reclamación de propiedad en St. Augustine por daños por tormenta y clima va a juicio frente a un acuerdo
Cuando un caso de reclamación de propiedad en St. Augustine por daños por tormentas y clima se acerca a la resolución, las partes generalmente evalúan un acuerdo en comparación con un juicio. Un acuerdo puede proporcionar una recuperación definida, gastos reducidos y un mayor control sobre el tiempo y la privacidad. También puede ayudar a un propietario de propiedad lesionado a abordar reparaciones y necesidades relacionadas sin la incertidumbre de los procedimientos judiciales. Sin embargo, la oferta de un asegurador puede no reflejar el alcance completo de las pérdidas documentadas, los gastos futuros o la interrupción.
El juicio permite a cada parte presentar pruebas, interrogar testigos y pedir a un juez o jurado una decisión. Este proceso puede producir un resultado más sólido, pero a menudo requiere tiempo adicional, preparación y recursos financieros. El abogado puede evaluar la documentación, la credibilidad de los testigos, la causalidad disputada y las consideraciones de culpa comparativa antes de recomendar cualquiera de los caminos. Los pagos por lesiones inesperadas son posibles, pero ningún resultado está garantizado. Una evaluación cuidadosa debe tener en cuenta las prioridades del cliente, la posición financiera, la evidencia y la disposición a aceptar el riesgo de litigio. El objetivo sigue siendo una resolución justa que apoye la recuperación y un servicio responsable.
Leyes de Florida que pueden afectar su caso de reclamación de propiedad por daños por tormentas y clima en St. Augustine
Las leyes de Florida pueden afectar en gran medida un caso de reclamación de propiedad en St. Augustine por daños por tormentas y clima al definir los deberes de la póliza, los requisitos de prueba y la conducta del asegurador. Una revisión informada puede ayudar a los propietarios de propiedades a servir a inquilinos, familias o miembros de la comunidad de manera responsable mientras protegen los derechos legítimos de recuperación.
Las consideraciones clave pueden incluir:
- Los plazos de seguros de Florida pueden gobernar el aviso oportuno, las declaraciones juradas, la producción de documentos y la cooperación con un asegurador. No cumplir con un requisito puede complicar la evaluación, incluso cuando el daño parece claro.
- El lenguaje de la póliza, las exclusiones, los deducibles y las enmiendas determinan si el viento, el granizo, las inundaciones o los daños interiores resultantes reciben cobertura.
- Los estándares de mala fe de Florida pueden aplicarse cuando un asegurador retrasa de manera irrazonable la investigación, subestima las pérdidas cubiertas o no se comunica adecuadamente.
- Las consideraciones de reparación post-tormenta incluyen mitigación de emergencia, fotografías, recibos, registros de contratistas y, cuando sea razonablemente posible, la preservación de materiales dañados.
Los códigos de construcción locales y las órdenes de emergencia también pueden influir en los métodos de reparación y en las preguntas de reembolso. Dado que las circunstancias difieren, un abogado calificado puede evaluar la cobertura, las comunicaciones, la evidencia y las regulaciones aplicables sin hacer suposiciones prematuras sobre el resultado de la reclamación.
El Estatuto de Limitaciones para Reclamaciones de Propiedad de St. Augustine por Daños por Tormentas y Climas
Aunque los daños por tormentas pueden aparecer de inmediato, la fecha límite para presentar una demanda por daños a la propiedad en St. Augustine depende de la ley de Florida, de la póliza de seguro y del tipo de pérdida involucrada. Perder una fecha límite legal puede impedir la recuperación, incluso cuando el daño es sustancial y la reclamación parece válida. Las fechas límite de reclamaciones de seguros pueden requerir un aviso inmediato a la aseguradora, a menudo dentro de un período indicado en la póliza. Fechas límite separadas pueden regir las demandas contra un asegurador u otra parte responsable. Los titulares de pólizas deben revisar toda la correspondencia, registrar la fecha de pérdida y preservar fotografías, estimaciones de reparación, informes de inspección, recibos y otra documentación de daños a la propiedad. Las condiciones relacionadas con tormentas pueden empeorar con el tiempo, haciendo que la evaluación oportuna y los registros cuidadosos sean particularmente importantes. Las reglas de suspensión, las disposiciones contractuales, las medidas de emergencia pública y las distinciones entre daños cubiertos y daños descubiertos posteriormente pueden afectar el cálculo. Dado que las fechas límite pueden variar según las circunstancias, los propietarios de propiedades afectadas deben identificar las fechas aplicables de inmediato y evitar asumir que las negociaciones extienden automáticamente el período de presentación.
Cómo un Abogado de Reclamaciones de Propiedad de St. Augustine por Daños por Tormentas y Climas Puede Ayudarte
Un abogado de reclamaciones de propiedad por tormentas y daños por clima en St. Augustine puede ayudar a un titular de póliza a asegurar cobertura, organizar documentación y presentar una reclamación bien fundamentada. El papel del abogado incluye interpretar el lenguaje de la póliza, identificar exclusiones aplicables y explicar los deberes del titular de la póliza que pueden afectar la elegibilidad para beneficios.
La asistencia clave puede incluir:
- Realizar una revisión estructurada de la póliza de seguro, endosos, deducibles y condiciones aplicables.
- Coordinar inspectores o contratistas calificados para evaluar daños en techos, estructuras, agua e interiores.
- Guiar la preservación de evidencia, incluyendo fotografías, registros de reparación, recibos, informes meteorológicos y comunicaciones con aseguradoras.
- Preparar narrativas de reclamaciones, estimaciones, inventarios y otros materiales necesarios para substanciar pérdidas cubiertas.
Un abogado también puede comunicarse con la aseguradora, impugnar posiciones no fundamentadas y ayudar a asegurar que la información permanezca precisa y consistente. A través de una preparación cuidadosa, el abogado apoya un trato justo a los propietarios de propiedades afectadas y ayuda a reducir la confusión durante el proceso de reclamaciones. Esta asistencia puede ser particularmente valiosa cuando los daños involucran múltiples causas, disposiciones complejas de la póliza o valoraciones disputadas, mientras se preserva la capacidad del titular de la póliza para buscar el alivio apropiado.
Cuándo contactar a un abogado de reclamaciones de propiedad por tormentas y daños por clima en St. Augustine
Cuando los daños por tormentas o clima generan incertidumbre sobre la cobertura, el titular de la póliza debe considerar contactar a un abogado de reclamaciones de propiedad por daños de tormentas y clima en St. Augustine antes de comunicarse extensamente con el asegurador. La orientación temprana puede ayudar a preservar registros, identificar requisitos de la póliza y organizar una lista de verificación posterior a la tormenta sin escalar innecesariamente el asunto.
Una consulta puede ser apropiada cuando el asegurador retrasa el reconocimiento, solicita declaraciones grabadas amplias, disputa la causa del daño u ofrece una cantidad que parece inconsistente con la condición de la propiedad. El titular de la póliza también debe revisar los plazos de seguro, ya que el aviso, la prueba de pérdida, la tasación y las limitaciones de demanda pueden afectar los recursos disponibles.
Una inspección previa a la reclamación puede documentar las condiciones antes de que las medidas temporales o reparaciones alteren la evidencia. Mantenga fotografías, observaciones de contratistas, recibos y estimaciones de reparación en un archivo organizado. La orientación legal también puede ayudar cuando los daños cubiertos afectan la habitabilidad, las operaciones comerciales o la seguridad de los ocupantes y vecinos. La consulta rápida apoya decisiones informadas y ayuda al titular de la póliza a servir los intereses del hogar, inquilino o comunidad de manera responsable.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales en Florida Ahora!
Por qué Necesita un Abogado Experimentado en Reclamaciones de Propiedad por Daños de Tormentas y Clima en St. Augustine
El asesor legal experimentado proporciona orientación estructurada cuando el daño por tormentas o clima crea una reclamación de propiedad disputada o detallada. Un abogado experimentado en reclamaciones de propiedad por daños de tormentas y clima en St. Augustine puede evaluar el lenguaje de la póliza, identificar pérdidas cubiertas y organizar evidencia que respalde reparaciones, desplazamientos y gastos relacionados. Esta asistencia ayuda a los propietarios a servir a inquilinos, familias, empleados o miembros de la comunidad que dependen de espacios seguros y funcionales.
El asesor también puede abordar disputas de causalidad que involucren viento, inundaciones, árboles caídos, moho o mantenimiento retrasado. Las reglas de negligencia comparativa pueden afectar la recuperación cuando un asegurador alega que un propietario contribuyó a la pérdida, lo que hace que la documentación precisa y el análisis legal cuidadoso sean importantes. Un abogado puede impugnar exclusiones no fundamentadas, inspecciones incompletas, subvaluaciones y tácticas de retraso del asegurador que interfieren con la restauración oportuna.
La representación profesional promueve además una comunicación clara, preserva los plazos de reclamación y apoya negociaciones o litigios significativos cuando es necesario. Al gestionar procedimientos complejos y proteger la posición del reclamante, el asesor experimentado permite a los propietarios responsables centrarse en restaurar servicios y satisfacer las necesidades de aquellos a quienes sirven.
Cómo Elegir el Abogado Adecuado para Reclamaciones de Propiedad por Daños de Tormentas y Clima en St. Augustine para Su Caso
Seleccionar el abogado adecuado para reclamaciones de propiedades por daños de tormentas y clima en St. Augustine requiere una evaluación cuidadosa de la experiencia, la comunicación y la integridad profesional. Un abogado adecuado debe entender los requisitos de seguros de Florida, investigar las pérdidas relacionadas con tormentas y explicar las opciones legales disponibles en términos claros. La experiencia con denegaciones de cobertura y exclusiones de pólizas puede ayudar a identificar si la posición de un asegurador está respaldada por la póliza o limita indebidamente la recuperación.
Los clientes potenciales deben revisar el historial del abogado en el manejo de reclamaciones de propiedades, incluyendo la intrusión de agua, daños por viento, pérdida de techos y disputas de valoración. Las referencias, la información publicada de los clientes y la posición profesional pueden proporcionar información útil sobre la fiabilidad y la preparación. El abogado también debe explicar la estrategia del caso, los plazos esperados, los requisitos de evidencia y los riesgos de litigio sin hacer promesas poco realistas.
Dado que los ajustadores públicos pueden participar en la preparación de reclamaciones, el abogado debe aclarar cómo su trabajo interactúa con la representación legal. Los acuerdos por escrito deben abordar responsabilidades, costos, comunicación y posibles disputas de honorarios antes de que comience la representación. La comparación cuidadosa apoya decisiones informadas y una defensa efectiva.
Acerca de las Oficinas Legales de Anidjar & Levine
Las Oficinas Legales de Anidjar & Levine representan a los asegurados en disputas relacionadas con daños a la propiedad por tormentas y fenómenos meteorológicos en toda Florida, incluyendo St. Augustine. La firma asiste a propietarios de viviendas, arrendadores y dueños de negocios que deben abordar reparaciones, pérdidas financieras y disputas con aseguradoras después de huracanes, tormentas de viento, inundaciones u otros eventos climáticos severos.
Sus abogados revisan pólizas, evalúan daños y ayudan a los clientes a entender las obligaciones de cobertura y los recursos disponibles. La documentación de seguros cuidadosa puede respaldar un reclamo al preservar estimaciones, fotografías, correspondencia, recibos e informes de inspección. La firma también evalúa los plazos de reclamos y las exclusiones de póliza que pueden afectar la respuesta de una aseguradora o limitar la recuperación potencial.
Los clientes pueden recibir orientación en la elaboración de una lista de verificación de evidencia adaptada a la propiedad y la pérdida. Este proceso puede ayudar a identificar registros faltantes, documentar comunicaciones y organizar pruebas antes de negociaciones o litigios. Al servir a los asegurados a lo largo del proceso de reclamos, la firma busca promover la responsabilidad y la toma de decisiones informadas. Los resultados de los casos dependen de los hechos individuales, el lenguaje de la póliza y la ley aplicable.
Preguntas Frecuentes
¿Puedo hacer reparaciones temporales antes de que el ajustador de seguros inspeccione mi propiedad?
Sí, las reparaciones temporales generalmente están permitidas cuando son necesarias para prevenir más daños, pero el asegurado debe documentar las condiciones primero. Las fotos antes de las reparaciones deben capturar cada área afectada, los daños visibles y cualquier peligro. El uso de lonas de emergencia puede ayudar a proteger techos expuestos o aberturas, y el asegurado debe conservar recibos y registros de reparaciones. El trabajo permanente debe esperar normalmente hasta la inspección, a menos que la seguridad requiera acción inmediata. Notifique a la aseguradora de inmediato y déjele acceso para inspeccionar.
¿Cubre mi seguro de propietario de vivienda el moho o los daños por agua después de una tormenta?
El seguro de propietarios puede cubrir daños por agua relacionados con tormentas cuando un peligro cubierto, como el viento o el granizo, causó la intrusión. La cobertura de moho a menudo es limitada, condicional o excluida, a menos que el moho resultara de ese daño cubierto y se informara de inmediato. Las pólizas comúnmente excluyen inundaciones, filtraciones graduales, mantenimiento deficiente y reparaciones descuidadas. El titular de la póliza debe documentar las condiciones, prevenir más daños, preservar los materiales dañados y revisar el lenguaje de la póliza antes de aceptar una decisión sobre el reclamo.
¿Qué Debo Hacer si Mi Propiedad Tiene Daños por un Árbol Caído?
Un propietario debe primero asegurar la seguridad de todos y evitar ramas inestables, estructuras dañadas y líneas eléctricas caídas. Lonas de Emergencia: Las medidas de seguridad pueden limitar la intrusión adicional de agua, pero solo profesionales calificados deben retirar árboles peligrosos o realizar reparaciones temporales. Recolección de Evidencia: Inmediatamente, es esencial fotografiar los daños, conservar recibos y documentar la condición y causa del árbol. El propietario debe notificar de inmediato a la aseguradora, prevenir más pérdidas y obtener evaluaciones profesionales antes de que comiencen las reparaciones permanentes.
¿Puedo Presentar un Reclamo por Daños a Jardines, Cercas o Estructuras Exteriores?
Un titular de póliza a menudo puede presentar un reclamo por daños a jardines, cercas y estructuras exteriores, pero la cobertura depende de la póliza, la causa de la pérdida, las exclusiones y los límites aplicables. Los requisitos del reclamo pueden incluir fotografías, estimaciones de reparación, recibos, registros de propiedad y notificación oportuna. El titular de la póliza debe documentar las condiciones antes de la limpieza, buscar una mitigación temporal razonable y preservar los materiales dañados cuando sea seguro. La orientación profesional puede ayudar a identificar pérdidas cubiertas y prevenir errores evitables durante el ajuste.
¿Cómo Debo Documentar Pertenencias Personales Dañadas Durante un Evento Meteorológico Sever?
Los objetos personales dañados durante condiciones climáticas severas deben ser documentados de manera rápida y sistemática. Un inventario fotográfico debe mostrar cada artículo desde múltiples ángulos, incluyendo daños, marcas identificativas y su ubicación dentro de la propiedad. Las notas del artículo deben registrar descripciones, fechas de compra, valores aproximados, recibos, garantías y estimaciones de reparación o reemplazo. La persona debe preservar la propiedad dañada cuando sea seguro, evitar desecharla prematuramente y mantener copias de todas las comunicaciones y registros presentados.
—————————
Los propietarios de propiedades que enfrentan daños por tormentas y clima pueden enfrentar procedimientos de seguros complejos, disputas de cobertura o retrasos en la recepción de compensación. Un abogado de reclamaciones por daños de tormentas y clima en St. Augustine puede revisar las disposiciones de la póliza, documentar pérdidas, comunicarse con los aseguradores y buscar remedios disponibles cuando una reclamación es subestimada o denegada. Una orientación legal rápida puede ayudar a preservar evidencia importante y cumplir con los plazos aplicables. Las Oficinas Legales de Anidjar y Levine evalúan cuidadosamente cada reclamación y ayudan a los propietarios a entender sus opciones legales. Para asistencia legal relacionada, visita nuestra página de Abogado de Lesiones Personales en St. Augustine Beach.

