Las Oficinas Legales de Anidjar y Levine pueden revisar su póliza, evaluar pérdidas documentadas y ayudar a perseguir beneficios por daños cubiertos por tormentas y clima en Miramar. Vientos fuertes, lluvias intensas, granizo, relámpagos e inundaciones pueden dañar techos, interiores, sistemas eléctricos y pertenencias. Fotografías rápidas, estimaciones de reparación, recibos y comunicaciones con la aseguradora pueden respaldar un reclamo, mientras que los plazos y exclusiones de la póliza requieren atención cuidadosa. La orientación legal puede ayudar a abordar reclamos retrasados, subpagados o denegados. Para otros asuntos legales en el área, visite nuestra página de Abogado de Lesiones Personales en Miramar. Las siguientes secciones explican pasos esenciales, evidencia y consideraciones legales.
Conclusiones Principales
- Un abogado de reclamos de propiedad en Miramar puede revisar su póliza, evaluar daños por tormentas y explicar la cobertura potencial bajo la ley de Florida.
- Documente los daños en techos, ventanas, interiores, sistemas eléctricos y pertenencias con fotos, videos, estimaciones y recibos fechados.
- Tomar medidas razonables para prevenir más daños cuando sea seguro, y mantener registros de reparaciones de emergencia sin ocultar daños originales.
- Informe la pérdida de inmediato, siga las instrucciones de inspección de la aseguradora y verifique los plazos de la póliza, deducibles, límites y requisitos de documentación.
- Si su reclamo se retrasa, se subpaga o se niega, un abogado puede revisar la decisión y discutir las opciones de disputa disponibles.
Cómo Podemos Ayudar con Su Reclamo de Propiedad en Miramar por Daños por Tormentas y Clima
Cuando el clima severo daña una casa o negocio en Miramar, un abogado puede ayudar al propietario a evaluar la pérdida, documentar el daño y buscar beneficios bajo la póliza de seguro. El apoyo legal puede proporcionar un proceso organizado para abordar las solicitudes del asegurador y proteger los intereses del propietario. Una revisión de cobertura puede aclarar los términos relevantes de la póliza, plazos, exclusiones y requisitos de documentación. El abogado puede explicar qué información se necesita y ayudar al propietario a responder con precisión a las preguntas sobre la pérdida.
Registros completos pueden fortalecer una reclamación. El abogado puede ayudar a recopilar fotografías, estimaciones de reparación, recibos y comunicaciones con el asegurador, mientras identifica brechas que podrían retrasar la evaluación. La coordinación con contratistas puede ayudar a organizar inspecciones calificadas y obtener estimaciones claras para las reparaciones necesarias. El abogado también puede revisar la evaluación del asegurador, abordar disputas sobre el alcance o el valor del daño cubierto y comunicarse con el representante de reclamaciones. Esta orientación práctica permite a los propietarios de propiedades centrarse en restaurar espacios seguros y utilizables para sus familias, empleados, inquilinos o comunidad.
Comprendiendo los casos de reclamación de propiedad por tormentas y daños por clima en Miramar
Entender una reclamación por daños de tormenta o clima en Miramar comienza con la identificación de la causa de la pérdida y las disposiciones de la póliza de seguro que pueden aplicarse. Una revisión cuidadosa ayuda a los propietarios a entender qué evidencia puede requerir un asegurador y qué plazos rigen el aviso, la inspección y la presentación de registros de apoyo. Las pólizas difieren, por lo que la cobertura depende del lenguaje específico, los límites aplicables y los hechos que rodean el daño reportado.
Las exclusiones de cobertura pueden restringir el pago por ciertas pérdidas, mientras que las enmiendas de póliza pueden agregar protecciones o cambiar los términos estándar. Lea estas disposiciones junto con la página de declaraciones y cualquier condición relevante. Cuando se disputa una reclamación, la explicación del asegurador, los hallazgos de la inspección, las fotografías, las estimaciones de reparación y las comunicaciones pueden ayudar a aclarar la base de su decisión.
Una reclamación bien documentada apoya una evaluación justa y ayuda a los propietarios a proteger su propiedad y a las personas que dependen de ella. La orientación legal puede ayudar a interpretar los términos de la póliza, abordar retrasos o denegaciones, y perseguir los beneficios disponibles bajo el contrato.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales en Florida Ahora!
Causas Comunes de Reclamaciones de Propiedad por Tormentas y Daños Climáticos en Miramar
Las propiedades de Miramar pueden sufrir daños por tormentas debido a vientos de fuerza de huracán, que pueden debilitar techos, romper ventanas y desalojar materiales exteriores. Las fuertes lluvias pueden causar inundaciones, mientras que el granizo y los escombros arrastrados por el viento pueden dañar techos, revestimientos y otras estructuras. Los rayos y los picos de energía resultantes también pueden dañar los sistemas eléctricos y el equipo conectado.
Daños por Viento de Huracán
Los vientos de fuerza huracanada pueden dañar las propiedades de Miramar al levantar tejas, arrancar materiales de techado, romper ventanas y empujar la lluvia hacia áreas expuestas. El levantamiento del techo puede comenzar cuando los cambios de presión aflojan las tejas o debilitan las conexiones del techo, permitiendo que el viento retire materiales y exponga la estructura. La falla del alero puede crear otro punto de entrada, permitiendo que el viento llegue al ático y aumente la presión debajo del techo. Estas fuerzas también pueden dañar revestimientos, cercas, pantallas y accesorios exteriores, mientras que los escombros en el aire pueden golpear paredes y acristalamientos. Los propietarios que sirven a inquilinos, clientes o miembros de la comunidad deben documentar los daños visibles de inmediato y tomar medidas razonables para proteger las áreas afectadas de una mayor exposición. Una inspección calificada puede identificar preocupaciones estructurales ocultas y ayudar a establecer la causa y el alcance de la pérdida para una reclamación de seguro precisa.
Inundaciones por Lluvias Intensas
Cuando las lluvias intensas superan la capacidad de los sistemas de drenaje o saturan el suelo, el agua puede entrar en las propiedades de Miramar a través de puertas, ventanas, cimientos y aberturas de bajo nivel. Las fallas en los sistemas de drenaje, los alcantarillados bloqueados y los desagües de tormenta abrumados pueden causar que el agua se acumule alrededor de los edificios y fluya hacia el interior. Un mal nivelado o una gestión inadecuada del escurrimiento también pueden dirigir el agua de lluvia hacia las estructuras. Una vez dentro, las inundaciones pueden dañar pisos, paredes, aislamiento, componentes eléctricos y pertenencias personales. La contaminación del agua de inundación es una preocupación seria cuando el agua transporta aguas residuales, productos químicos u otros contaminantes a los espacios habitables. Los propietarios pueden necesitar documentar las áreas afectadas, proteger a los ocupantes de condiciones inseguras y organizar una evaluación y limpieza calificadas. Un registro cuidadoso del evento de lluvia, los daños visibles y los gastos de reparación puede ayudar a aclarar el alcance de una reclamación de propiedad y apoyar una recuperación oportuna.
Impacto de Granizo y Escombros
Durante tormentas severas, el granizo y los escombros arrastrados por el viento pueden dañar techos, revestimientos, ventanas y otras partes expuestas de las propiedades de Miramar. Los patrones de granizo, incluidos los abolladuras, fracturas y marcas de impacto dispersas, pueden ayudar a mostrar dónde golpeó el granizo y cuán extensamente se vieron afectadas las superficies. El viento puede llevar ramas, fragmentos de techos y objetos exteriores a las estructuras, perforando cubiertas o rompiendo vidrio. Las trayectorias de los escombros y las ubicaciones de impacto pueden ayudar a establecer la dirección y la fuerza de los materiales arrastrados por el viento. La documentación rápida, incluidas fotografías y registros de artículos dañados, puede preservar evidencia útil para una reclamación de propiedad. Una inspección cuidadosa puede identificar tanto daños visibles como aberturas menos evidentes que pueden exponer los interiores a un clima adverso. Hallazgos claros y precisos apoyan a los propietarios y sus representantes mientras evalúan reparaciones y comunican el alcance de las pérdidas relacionadas con la tormenta a las aseguradoras.
Rayos y Sobretensiones
Los rayos pueden dañar las propiedades de Miramar a través de impactos directos y sobretensiones que viajan a lo largo del cableado o las líneas de servicios públicos. Un impacto puede encender techos o estructuras, mientras que una sobretensión puede dañar electrodomésticos, computadoras, sistemas de HVAC y otros equipos conectados. El daño no siempre es visible de inmediato; el cableado comprometido puede crear riesgos de incendio o causar fallos en los sistemas más tarde. Los propietarios de propiedades deben priorizar la seguridad eléctrica organizando inspecciones calificadas después de una tormenta significativa y evitando equipos dañados hasta que hayan sido evaluados. Documentar áreas afectadas, dispositivos y estimaciones de reparación puede ayudar a aclarar la extensión de una pérdida. Los dispositivos de protección contra sobretensiones pueden reducir riesgos, pero no pueden prevenir todas las pérdidas relacionadas con rayos. Cuando una tormenta daña un hogar o negocio, la notificación oportuna y los registros cuidadosos pueden apoyar una revisión clara del seguro y ayudar a proteger a los ocupantes, empleados y vecinos.
Derechos Legales de las Víctimas de Reclamaciones de Propiedad de Miramar por Daños por Tormentas y Clima
Los propietarios de propiedades en Miramar afectados por tormentas o clima severo pueden tener derechos legales para buscar compensación por daños cubiertos bajo sus pólizas de seguro. La póliza define los beneficios disponibles, los plazos y las obligaciones después de una pérdida. Una interpretación cuidadosa de la póliza puede aclarar si los daños por viento, lluvia, granizo o relacionados califican, mientras que las exclusiones de cobertura pueden limitar la recuperación.
Un defensor calificado puede ayudar a los propietarios a entender sus opciones y comunicarse con las aseguradoras.
- Los asegurados pueden documentar los daños, conservar los recibos y presentar una reclamación a tiempo con información de respaldo.
- Las aseguradoras generalmente deben evaluar las reclamaciones y explicar las decisiones de cobertura bajo los términos de la póliza aplicable y la ley de Florida.
- Si una reclamación se retrasa, se paga menos de lo debido o se niega, los propietarios pueden solicitar una reconsideración, seguir procedimientos de disputa o consultar a un abogado sobre remedios legales.
Los propietarios de propiedades deben revisar los avisos de inmediato y conservar copias de la correspondencia, estimaciones y registros de reparación. La orientación legal puede ayudar a confirmar que se sigan los procedimientos de reclamación y que las pérdidas cubiertas reciban una consideración justa. Estas protecciones también apoyan una recuperación responsable, permitiendo a los propietarios restaurar hogares y negocios seguros para familias, empleados y la comunidad en general. Cada reclamación depende del lenguaje de su póliza y las circunstancias.
¿Por qué ocurren lesiones por daños por tormentas y clima en reclamaciones de propiedades en Miramar?
Las reclamaciones por daños causados por tormentas y condiciones climáticas surgen cuando condiciones severas exponen debilidades en una propiedad o causan daño físico repentino a su estructura y contenidos. En Miramar, los vientos fuertes, la lluvia intensa, el granizo y los rayos pueden dañar techos, ventanas, paredes exteriores y sistemas eléctricos. Las vulnerabilidades en los techos, como tejas envejecidas, tapajuntas sueltos o un drenaje deficiente, pueden permitir que el agua entre y se propague a través de techos, aislamiento y habitaciones interiores.
El daño también puede resultar de ramas caídas, escombros voladores o inundaciones que socavan los cimientos y dañan pertenencias. La extensión del daño a menudo depende del mantenimiento, diseño y cumplimiento de los estándares de construcción aplicables de un edificio. Cuando los materiales están deteriorados o las características de protección son inadecuadas, una tormenta puede causar pérdidas que una propiedad bien mantenida podría haber resistido.
Estos eventos pueden interrumpir la vivienda, las operaciones comerciales y los servicios comunitarios. Comprender cómo las condiciones climáticas interactúan con las debilidades de la propiedad ayuda a explicar por qué ocurren los daños y por qué sus efectos pueden extenderse más allá del daño estructural visible.
¿Qué Debe Hacer Después de una Reclamación de Propiedad por Daños por Tormentas y Clima en Miramar?
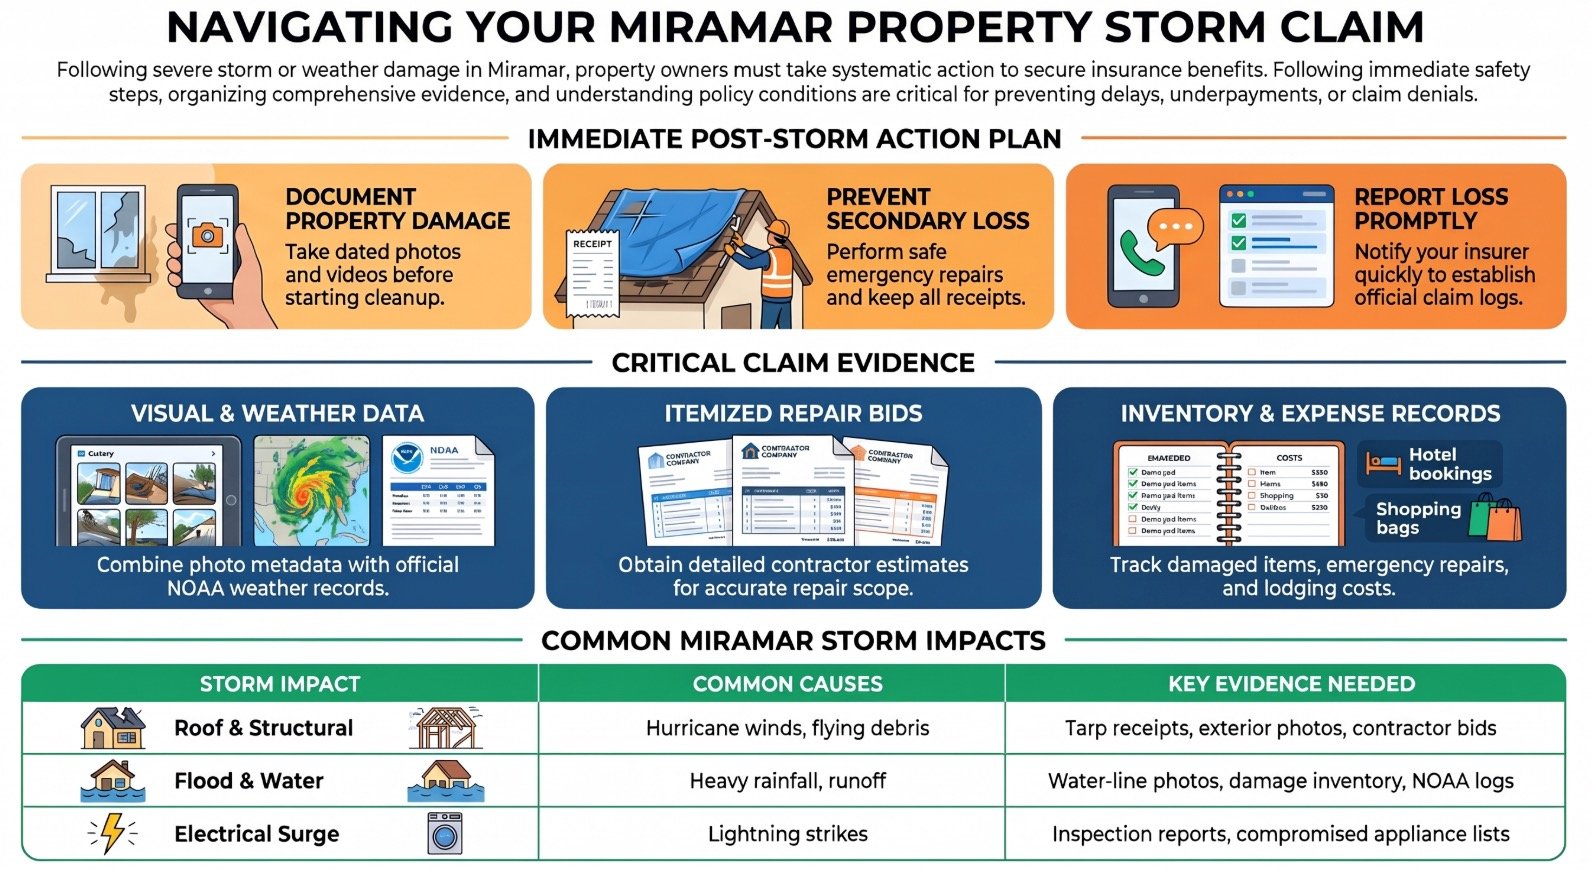
Después de daños por tormentas o clima, los propietarios de propiedades deben documentar rápidamente las áreas y pertenencias afectadas con fotografías claras, videos y notas escritas. Deben tomar medidas razonables para prevenir más pérdidas, mientras preservan evidencia y mantienen registros de cualquier reparación de emergencia. El siguiente paso es contactar al asegurador de inmediato y seguir sus instrucciones para reportar e inspeccionar la reclamación.
Documentar el Daño
Una documentación cuidadosa puede ayudar a establecer la extensión y la causa de los daños por tormenta o clima en una propiedad de Miramar. Un propietario debe fotografiar y registrar las áreas afectadas tan pronto como sea seguro hacerlo, capturando vistas amplias y detalles cercanos. Las imágenes deben incluir fechas cuando estén disponibles, y se deben conservar los archivos originales.
Un inventario habitación por habitación puede identificar pertenencias dañadas, su edad aproximada, precio de compra y condición antes de la tormenta. Los recibos, garantías y estimaciones de reparación pueden respaldar esas entradas. Una lista de verificación de daños ocultos puede guiar una revisión cuidadosa de áreas menos visibles, incluyendo techos, armarios y espacios alrededor de ventanas, donde pueden aparecer manchas o distorsiones. Las notas deben distinguir los hechos observados de las estimaciones y preservar las comunicaciones relevantes. Los registros organizados pueden ayudar a aseguradoras, contratistas y otros que evalúan el reclamo y ayudar a asegurar que el relato del propietario de la propiedad permanezca claro y consistente.
Prevenir Pérdidas Adicionales
Una vez que las condiciones sean seguras, un propietario debe tomar medidas razonables para prevenir daños adicionales, como cubrir un techo comprometido o cerrar el agua a un accesorio con fugas. La cobertura de emergencia puede limitar la intrusión de la lluvia mientras se organizan reparaciones permanentes, y un cierre de agua puede reducir los daños por tuberías rotas o fallos de plomería. Realice estas medidas solo cuando el área esté estable y el trabajo se pueda completar de manera segura. Si hay peligros como líneas eléctricas caídas, inestabilidad estructural o agua contaminada, los ocupantes deben mantenerse alejados y contactar a profesionales calificados o servicios de emergencia. Las reparaciones temporales no deben ocultar el daño original ni crear nuevos riesgos. Un propietario debe conservar los recibos y anotar las acciones tomadas, mientras prioriza la seguridad de los miembros del hogar, vecinos y trabajadores que responden.
Contacta a Tu Aseguradora
Con los peligros inmediatos abordados y pasos razonables tomados para limitar daños adicionales, el propietario debe notificar prontamente al asegurador sobre la pérdida relacionada con la tormenta. Un aviso temprano ayuda a establecer un registro claro y permite al asegurador explicar los procedimientos requeridos. El propietario debe revisar los detalles de la póliza, incluidos los plazos de notificación, los límites de cobertura, los deducibles y los requisitos de documentación, antes o durante la llamada. Un contacto de reclamación debe incluir la fecha y la hora aproximada de la tormenta, las áreas afectadas, los daños visibles y cualquier reparación temporal completada. El propietario debe proporcionar información precisa sin adivinar sobre la causa o la extensión del daño. Fotografías, recibos, estimaciones de contratistas y un inventario escrito pueden respaldar el informe. Registre las instrucciones del asegurador y el número de reclamación, y conserve copias de todas las comunicaciones. Un informe rápido y organizado puede ayudar a que el proceso avance de manera eficiente y apoyar una evaluación justa.
Evidencia Crítica en un Reclamo de Propiedad de Miramar por Daños de Tormenta y Lesiones por Clima
Un reclamo por daños de tormenta bien respaldado depende de evidencia que documente la pérdida y la conecte con el evento meteorológico. Los materiales relevantes pueden incluir:
- Fotos y videos fechados que muestren el daño
- Registros meteorológicos que confirmen las condiciones en la propiedad
- Estimaciones de reparación y declaraciones de testigos que respalden el alcance y el momento de la pérdida
Fotos y Videos de Daños
Las fotografías y videos pueden preservar evidencia esencial del daño causado por tormentas antes de que las reparaciones, la limpieza o las condiciones climáticas cambiantes alteren la escena. Las imágenes claras deben mostrar las áreas afectadas desde varios ángulos, incluyendo vistas cercanas de materiales dañados y vistas más amplias que establezcan la disposición de la propiedad. Un registro consistente puede ayudar a aseguradoras, contratistas y otros revisores a entender la magnitud de la pérdida y evaluar las necesidades de reparación.
Los metadatos de las imágenes y las marcas de tiempo de los videos pueden ayudar a establecer cuándo y dónde se crearon los archivos, aunque los archivos originales deben ser retenidos porque la edición puede eliminar detalles útiles. Los propietarios también pueden fotografiar medidas de protección temporales, como cubiertas o barreras, y conservar copias de recibos relacionados. Cuando sea seguro, documentar el daño de manera oportuna puede respaldar una reclamación justa y ayudar a quienes son responsables de evaluarla a tomar decisiones informadas. La seguridad personal debe seguir siendo la prioridad.
Registros Meteorológicos
Más allá de la documentación visual, los registros meteorológicos oficiales pueden ayudar a establecer las condiciones que afectaron una propiedad en Miramar y cuándo ocurrieron. Los archivos de NOAA pueden contener información sobre precipitaciones, velocidades del viento, alertas de clima severo y otras condiciones relevantes para una pérdida reportada. La historia del radar puede ayudar a mostrar la trayectoria, el tiempo y la intensidad de la tormenta cerca de la propiedad. Estos registros pueden ayudar a distinguir el daño relacionado con la tormenta de las condiciones que se desarrollaron antes o después. Una revisión cuidadosa también puede conectar las observaciones reportadas con las fechas y ubicaciones documentadas en la reclamación. Preservar registros relevantes de manera oportuna es importante porque los datos en línea pueden cambiar o volverse más difíciles de recuperar. La evidencia meteorológica organizada puede ayudar a aseguradoras, investigadores y otros que evalúan una reclamación a entender lo que ocurrió y evaluar las circunstancias de manera justa, apoyando decisiones precisas para todos los afectados.
Estimaciones de Reparación
Cuando los daños por tormenta afectan una propiedad en Miramar, las estimaciones de reparación pueden ayudar a mostrar el trabajo necesario para restaurarla y el costo probable. Una estimación detallada debe identificar las áreas dañadas, las reparaciones propuestas, los materiales, la mano de obra y los gastos proyectados. Fotografías y hallazgos de inspección pueden respaldar estos cálculos y conectar el trabajo recomendado con el evento de tormenta reportado. Obtener ofertas de contratistas puede proporcionar comparaciones útiles, particularmente cuando los métodos de reparación o los precios difieren. Revise cuidadosamente las discrepancias en las estimaciones entre la evaluación de un contratista y la valoración de un asegurador. Las diferencias pueden reflejar daños pasados por alto, suposiciones de materiales variables o alcances de trabajo incompletos. Una documentación clara puede ayudar a explicar por qué son necesarias reparaciones particulares y si la cantidad propuesta es razonable. Las estimaciones organizadas también ayudan a los propietarios de propiedades a evaluar opciones y buscar una resolución justa mientras preservan los recursos necesarios para restaurar espacios seguros y funcionales para los ocupantes y la comunidad.
Declaraciones de Testigos
Junto con las estimaciones de reparación, las declaraciones de testigos pueden ayudar a establecer cómo ocurrió el daño por tormenta y si contribuyó a una lesión en una propiedad de Miramar. Las personas que observaron el clima, una condición peligrosa o el incidente pueden proporcionar detalles útiles sobre cuándo apareció el daño y cuánto tiempo permaneció. Sus relatos también pueden aclarar si los propietarios o administradores de la propiedad recibieron aviso de un peligro y tomaron medidas razonables para abordarlo.
La credibilidad del testigo depende del conocimiento de primera mano, la consistencia y la capacidad de recordar los eventos con precisión. El momento de la declaración es importante porque los recuerdos pueden desvanecerse, y las discusiones posteriores pueden influir en las reminiscencias. Un relato puntual y fechado debe identificar al testigo, describir lo que se observó y distinguir entre observaciones directas y suposiciones. Fotografías u otros registros pueden respaldar el relato. Una documentación cuidadosa ayuda a los aseguradores y profesionales legales a evaluar la evidencia de manera justa y comprender las circunstancias que rodean la lesión.
Efectos a Largo Plazo de las Lesiones por Daños por Tormenta y Clima en Reclamaciones de Propiedades en Miramar
Las lesiones relacionadas con tormentas pueden causar dolor crónico y movilidad reducida, limitando la capacidad de una persona para trabajar y gestionar actividades diarias. La exposición a la humedad, el moho o los escombros en el aire también puede contribuir a problemas respiratorios duraderos. Estos efectos pueden crear una tensión emocional y financiera sostenida a través de tratamientos continuos, pérdida de ingresos y cambios en la vida diaria.
Dolor Crónico y Movilidad
Los daños causados por tormentas y el clima pueden provocar lesiones que continúan afectando a una persona mucho después de que el peligro inmediato ha pasado. Caídas, escombros voladores y colapsos estructurales pueden llevar a fracturas, daños en las articulaciones o lesiones en los tejidos blandos. Cuando el dolor persiste, tareas rutinarias como caminar, levantar objetos o cuidar de los miembros de la familia pueden volverse difíciles. Las limitaciones de movilidad también pueden restringir el acceso al trabajo, citas médicas y actividades comunitarias, reduciendo la independencia de una persona.
La gestión efectiva del dolor crónico puede implicar una evaluación médica continua, terapia física, medicación u otro cuidado dirigido por un clínico. La recuperación puede requerir paciencia, tratamiento constante y apoyo práctico de la familia, empleadores y proveedores de servicios. Registros precisos de síntomas, citas y cambios funcionales pueden ayudar a explicar los efectos continuos de la lesión. Para aquellos que asisten a los residentes afectados, reconocer estos desafíos apoya referencias informadas y ayuda respetuosa y confiable sin minimizar la experiencia de la persona.
Problemas Respiratorios Duraderos
Aunque el peligro inmediato puede pasar, el clima severo puede dejar a los residentes con problemas respiratorios duraderos. Las aguas de inundación, las filtraciones en el techo y los materiales de construcción húmedos pueden permitir el crecimiento de moho, creando una exposición prolongada al moho para los ocupantes y los trabajadores de limpieza. Los esporas y el polvo en el aire pueden irritar los pulmones, particularmente cuando se perturban las paredes, los pisos o el aislamiento dañados durante las reparaciones. Los residentes con asma pueden experimentar brotes de asma, mientras que otros pueden desarrollar tos persistente, sibilancias, falta de aliento o una mayor sensibilidad al aire interior. Documentar rápidamente el crecimiento visible, la intrusión de agua y los síntomas reportados puede ayudar a establecer las condiciones que siguieron a una tormenta. La evaluación médica es importante cuando las dificultades para respirar continúan o empeoran. Un profesional calificado en reclamaciones de propiedad puede ayudar a evaluar si los daños relacionados con la tormenta y la remediación necesaria fueron abordados adecuadamente, apoyando un entorno más seguro para los residentes y trabajadores.
Estrés Emocional y Financiero
Cuando el clima severo daña una casa o causa lesiones, los efectos pueden extenderse más allá de la recuperación física y alterar la estabilidad emocional y financiera de un hogar. El dolor continuo, el sueño interrumpido o la reducción de la independencia pueden aumentar el estrés para los residentes lesionados y sus familias. Estas presiones pueden afectar el cuidado, el trabajo y las relaciones, haciendo que la Resiliencia Emocional sea importante durante una recuperación prolongada.
Las reparaciones de la propiedad, la vivienda temporal, la atención médica y la pérdida de ingresos pueden imponer demandas duraderas sobre los recursos del hogar. Un Presupuesto Familiar Cuidadoso puede ayudar a las familias a priorizar los gastos necesarios, pero los fondos limitados aún pueden retrasar el tratamiento o la restauración. Las disputas de reclamaciones y las revisiones prolongadas pueden agregar incertidumbre cuando se necesita apoyo oportuno. Un registro claro de pérdidas y gastos puede ayudar a explicar el impacto total del daño relacionado con la tormenta. La orientación legal puede ayudar a los residentes a comprender los términos de la póliza, documentar los daños y buscar beneficios que apoyen la recuperación y la estabilidad del hogar.
Demostrando Responsabilidad en Casos de Reclamación de Propiedad por Daños por Tormentas y Clima en Miramar
Probar la responsabilidad en una reclamación de daños por tormenta y clima en Miramar requiere evidencia que conecte la pérdida con un evento cubierto y que muestre que el asegurador no cumplió con sus obligaciones bajo la póliza. La documentación relevante puede incluir fotografías fechadas, estimaciones de reparación, informes meteorológicos, hallazgos de inspección y registros de la condición de la propiedad antes de la tormenta. Estos materiales pueden ayudar a establecer cuándo ocurrió el daño, su probable causa y el costo de las reparaciones necesarias.
El lenguaje de la póliza es fundamental para evaluar la cobertura. Las exclusiones de la póliza pueden limitar la recuperación por causas particulares, como desgaste, inundaciones o problemas de mantenimiento, por lo que los hechos deben evaluarse en función de los términos y endosos específicos. La asignación de la carga también importa: la póliza y la ley aplicable determinan qué parte debe establecer la cobertura o probar que se aplica una exclusión. Un registro claro y organizado puede apoyar una evaluación justa y ayudar a garantizar que los propietarios de propiedades reciban un tratamiento consistente con sus derechos contractuales. La evidencia precisa también sirve a la comunidad en general al fomentar un manejo responsable de las pérdidas relacionadas con tormentas.
Trato con Compañías de Seguros Después de una Reclamación de Propiedad por Tormenta y Daños por Clima en Miramar
Después de que una tormenta dañe una propiedad en Miramar, una comunicación clara y oportuna con la compañía de seguros puede ayudar a mantener la reclamación organizada y reducir disputas evitables. Los propietarios deben informar sobre los daños de inmediato, proporcionar información precisa y conservar copias de la correspondencia, fotografías, estimaciones de reparación y recibos por trabajos de protección temporal. Registros consistentes pueden ayudar a aclarar qué fue dañado y cuándo ocurrió la pérdida.
Los aseguradores pueden hacer preguntas o solicitar documentación para evaluar una reclamación. Las respuestas deben permanecer basadas en hechos y centrarse en las condiciones observadas en lugar de en especulaciones. Antes de aceptar un acuerdo o firmar una liberación, el propietario debe revisar los términos propuestos y considerar si abordan los daños conocidos.
La interpretación de la póliza puede ser importante cuando las disposiciones son poco claras o la cobertura es disputada. Una revisión cuidadosa de las exclusiones de cobertura también puede ayudar a explicar la posición de un asegurador, pero las exclusiones deben evaluarse en el contexto de la póliza completa. Cuando la comunicación se detiene o surgen preocupaciones, una orientación legal calificada puede ayudar a proteger los intereses del propietario mientras apoya una revisión justa y precisa.
Qué Esperar Durante un Reclamo de Propiedad en Miramar por Tormenta y Daños por Clima
Un reclamo por daños por tormenta o clima en Miramar generalmente comienza con informar de inmediato los daños al asegurador y documentar las pérdidas con fotografías, recibos y estimaciones de reparación. El asegurador luego investiga los daños reportados, y el titular de la póliza debe revisar los hallazgos y abordar cualquier discrepancia. El proceso concluye con la resolución de la reclamación a través de un pago acordado, una negociación adicional u otros procedimientos de disputa disponibles.
Informar sobre los Daños
Cuando una tormenta u otro evento meteorológico daña una propiedad en Miramar, el reporte inmediato ayuda a establecer cuándo ocurrió la pérdida y le da a la aseguradora la oportunidad de inspeccionar los daños. El titular de la póliza debe contactar a la aseguradora a través de su canal de reclamaciones designado, proporcionar la dirección de la propiedad, describir el evento y los daños aparentes, y solicitar un número de reclamación. La aseguradora puede hacer preguntas, explicar plazos y organizar una inspección u otra revisión. Una comunicación clara ayuda al personal de reclamaciones a evaluar la situación y responder de manera eficiente, particularmente cuando varios hogares necesitan asistencia después de un clima severo.
Si las condiciones hacen que la propiedad sea insegura o inhabitable, el titular de la póliza debe preguntar si la póliza proporciona beneficios de alojamiento de emergencia o reubicación temporal. Notifique a la aseguradora sobre preocupaciones urgentes de seguridad y cualquier medida necesaria para prevenir más daños. El reporte inmediato no garantiza cobertura; los términos de la póliza y la investigación determinan el resultado.
Documente Sus Pérdidas
Una vez que se reporta la reclamación, el titular de la póliza debe documentar los daños de la tormenta antes de que las reparaciones o la limpieza alteren la escena, siempre que sea seguro hacerlo. Fotografías y videos claros pueden mostrar habitaciones afectadas, pertenencias dañadas, condiciones del techo y entrada de agua. Las imágenes deben incluir vistas amplias y detalles cercanos, con fechas registradas cuando estén disponibles. Una descripción escrita puede anotar cuándo apareció el daño y qué áreas del hogar están afectadas.
Una lista de verificación de inventario ayuda a identificar propiedades dañadas o faltantes, incluyendo la edad, condición y valor estimado de cada artículo. Recibos, garantías, estados de cuenta bancarios y fotografías anteriores pueden respaldar esas estimaciones. Una organización cuidadosa de los recibos puede conectar compras y gastos temporales a la reclamación, mientras que las copias deben almacenarse de manera segura. El titular de la póliza debe conservar los artículos dañados cuando sea práctico y mantener registros de medidas de emergencia, estimaciones de reparación y costos de vivienda temporal para referencia futura.
Revise la Investigación
La profundidad con la que un asegurador investiga un reclamo por daños causados por tormentas puede afectar su decisión sobre la cobertura y el pago. Durante esta etapa, el asegurador puede inspeccionar la propiedad, fotografiar las áreas afectadas y revisar las estimaciones de reparación y otros registros. Un ajustador independiente puede evaluar los daños en nombre del asegurador, pero el propietario de la propiedad puede solicitar los hallazgos de la inspección y señalar cualquier área que parezca haber sido pasada por alto. Para preocupaciones estructurales complicadas, la ingeniería forense puede ayudar a identificar cómo ocurrió el daño y si es consistente con la tormenta reportada. Una comunicación clara y respetuosa puede ayudar a mantener la revisión centrada en información precisa y en las necesidades de los ocupantes u otros que dependen de la propiedad. El propietario debe conservar documentos relevantes, registrar las fechas de inspección y corregir rápidamente errores fácticos en los informes. Una revisión cuidadosa ayuda a identificar brechas antes de que el asegurador complete su evaluación.
Resolver el Reclamo
Después de revisar la investigación, el asegurador puede aprobar el reclamo, denegarlo u ofrecer pago solo por parte de los daños reportados. El titular de la póliza debe comparar la decisión con los términos de la póliza, los hallazgos de la inspección, las estimaciones y las fotografías. Si el pago es inadecuado, una respuesta por escrito puede identificar los elementos en disputa y proporcionar documentos de apoyo, como estimaciones de contratistas o facturas de reparación. La negociación del reclamo puede ayudar a aclarar diferencias y buscar una resolución justa mientras se preserva un registro claro de las comunicaciones. Si persiste el desacuerdo sobre la cantidad de pérdida cubierta, la póliza puede proporcionar un proceso de tasación, en el cual tasadores calificados evalúan los daños y un árbitro puede resolver las diferencias restantes. Una denegación o disputa no resuelta puede justificar la revisión por un profesional calificado. Un seguimiento rápido y organizado puede apoyar la recuperación y ayudar a proteger la propiedad y a quienes dependen de ella.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales en Florida Ahora!
Compensación por Reclamación de Propiedad en Miramar por Daños por Tormenta y Clima
La compensación por daños por tormenta y clima a una propiedad en Miramar depende de la cobertura de la póliza, la causa y el alcance de la pérdida, y la evidencia que respalda la reclamación. Una reclamación cubierta puede proporcionar fondos para reparar o reconstruir estructuras dañadas, sujeto a los límites de la póliza, deducibles, exclusiones y términos de valoración aplicables. La documentación como fotografías, estimaciones de reparación, recibos e informes de inspección puede ayudar a establecer el alcance y el costo de la pérdida.
Cuando una casa no puede ser ocupada de manera segura, la cobertura para vivienda de reemplazo puede ayudar a pagar gastos adicionales de vida razonables, si la póliza incluye esa protección. El reclamante debe conservar facturas y registros que muestren los costos temporales y el período de desplazamiento. La valoración de bienes personales puede requerir un inventario que describa las pertenencias dañadas, su estado y prueba disponible de compra o costo de reemplazo. Los aseguradores pueden aplicar depreciación u otras disposiciones de la póliza al calcular el pago. Revisar cuidadosamente los cálculos de liquidación puede aclarar cómo el asegurador evaluó cada categoría cubierta y si se necesita evidencia adicional de apoyo.
Daños Económicos vs No Económicos en Reclamaciones de Propiedad en Miramar por Daños por Tormenta y Clima
Las reclamaciones por tormenta y clima pueden incluir pérdidas económicas de propiedad, como costos de reparación, pertenencias dañadas y gastos de vivienda temporal. El daño no económico también puede surgir cuando el daño a la propiedad interrumpe la vida diaria o causa un estrés significativo. Registros claros, fotografías, estimaciones y otra evidencia de apoyo pueden ayudar a establecer el alcance y el valor de los daños reclamados.
Pérdidas Económicas de Propiedad
Las pérdidas económicas en una reclamación por tormenta o daños meteorológicos en Miramar pueden incluir costos de reparación razonables, propiedad personal dañada, alojamiento temporal y pérdida de ingresos por alquiler. Estas cantidades deben estar respaldadas por facturas, recibos, estimaciones, fotografías y otros registros que conecten cada gasto con el evento cubierto. La documentación de reparación puede identificar el trabajo necesario y distinguir los daños por tormenta de las condiciones preexistentes. Los recibos pueden corroborar los costos de reemplazo o limpieza de las pertenencias afectadas, mientras que los registros de alojamiento temporal pueden mostrar los gastos razonables incurridos cuando la propiedad es insegura o inutilizable. Para los propietarios, los ingresos por alquiler perdidos pueden ser recuperables cuando los daños impiden la ocupación, sujeto a los términos de la póliza y evidencia confiable del alquiler esperado. Las pérdidas por interrupción del negocio también pueden surgir cuando los daños por tormenta interrumpen las operaciones. Una documentación cuidadosa ayuda a los aseguradores y a los tomadores de decisiones a evaluar el impacto financiero y apoya una evaluación de reclamaciones justa y precisa para los propietarios de propiedades afectadas.
Daño No Económico
Aunque las reclamaciones de propiedad abordan principalmente pérdidas financieras medibles, los daños por tormenta también pueden crear daño no económico, como estrés, interrupción o pérdida de uso y disfrute. Cuando una tormenta hace que un hogar sea inseguro o inutilizable, los residentes pueden enfrentar cambios significativos en las rutinas diarias, la privacidad y las responsabilidades familiares. El sufrimiento emocional puede surgir de la incertidumbre sobre las reparaciones, el desplazamiento o la pérdida de entornos familiares. Estos efectos son distintos de los costos de reparación, los gastos de alojamiento temporal y otras pérdidas económicas, aunque ambas categorías pueden derivarse del mismo evento. La disminución del disfrute también puede afectar a los residentes que permanecen en un hogar dañado, donde el ruido, la humedad o el acceso restringido interfieren con las actividades ordinarias. Reconocer estos impactos personales proporciona una cuenta más completa de cómo el clima severo afecta a un hogar y apoya una respuesta justa y compasiva a las reclamaciones de propiedad.
Demostrando Sus Daños
Una reclamación de propiedad bien respaldada distingue las pérdidas financieras medibles de los efectos personales que pueden ser más difíciles de cuantificar. En Miramar, los daños económicos pueden incluir facturas de reparación, alojamiento temporal, eliminación de escombros y pertenencias dañadas. La valoración de daños debe basarse en fotografías, estimaciones de contratistas, recibos y registros que muestren la condición de la propiedad antes y después de la tormenta. Los costos de reemplazo pueden ayudar a establecer la cantidad necesaria para restaurar los artículos cubiertos, sujeto a los términos de la póliza, límites y reglas de depreciación aplicables. Los efectos no económicos, como la interrupción de las rutinas familiares o la pérdida de uso, requieren documentación clara y creíble y pueden ser tratados de manera diferente bajo la póliza y la ley. Un archivo de reclamación cuidadoso permite a los aseguradores y tomadores de decisiones evaluar cada categoría de manera justa. La evidencia organizada también ayuda a los propietarios de propiedades a explicar cómo la compensación solicitada apoya la estabilidad del hogar y la recuperación oportuna después de un clima severo.
Cuando un caso de reclamación de propiedad de Miramar por daños por tormenta y clima va a juicio frente a un acuerdo
Cuando una tormenta o un clima severo daña propiedades en Miramar, la decisión de llegar a un acuerdo o proceder a juicio a menudo depende de la solidez de la evidencia, la posición del asegurador y la cantidad de compensación en cuestión. La negociación de un acuerdo puede resolver una reclamación de manera más eficiente, limitar la incertidumbre y ayudar a los propietarios a obtener fondos para las reparaciones necesarias. Una resolución justa también puede permitir a las familias y organizaciones comunitarias restaurar espacios seguros y utilizables sin las exigencias de una disputa en el tribunal.
Si el asegurador disputa la responsabilidad o ofrece menos de lo que respaldan las pérdidas documentadas, puede ser necesario litigar. La preparación para el juicio puede implicar organizar fotografías, estimaciones de reparación, evaluaciones de expertos y registros de comunicaciones con el asegurador. El reclamante debe estar preparado para explicar cómo ocurrió el daño y cómo afectó a la propiedad. Un juicio puede dar a un juez o jurado la oportunidad de evaluar evidencia en disputa, pero su resultado no está garantizado. La elección depende de la reclamación específica, la prueba disponible, los costos, el tiempo y las prioridades del reclamante.
Leyes de Florida que pueden afectar su reclamación de propiedad en Miramar por daños por tormenta y clima
La elección entre acuerdo y juicio está influenciada en parte por las leyes de Florida que rigen las reclamaciones de seguros de propiedad, los plazos de las pólizas y la prueba requerida para respaldar las pérdidas reclamadas. Estas reglas pueden influir en cómo se evalúa una casa o negocio dañado por una tormenta y qué documentación puede requerir un asegurador. Su aplicación depende del lenguaje de la póliza y las circunstancias de la pérdida.
- Notificación y cooperación: Los asegurados generalmente deben informar sobre los daños de manera oportuna, proporcionar la información solicitada y tomar medidas razonables para prevenir más daños. Los registros, fotografías, estimaciones de reparación y recibos pueden ayudar a documentar el cumplimiento y las pérdidas.
- Preocupaciones de coincidencia: Las leyes de coincidencia de Florida pueden afectar si las reparaciones deben coincidir razonablemente con las partes no dañadas de una propiedad. La póliza, la ley aplicable y los materiales disponibles pueden influir en esa evaluación.
- Montos en disputa: Una póliza puede prever una tasación de póliza para resolver desacuerdos sobre el monto de una pérdida cubierta. La tasación no necesariamente decide disputas de cobertura, que pueden requerir un análisis separado.
Entender estos requisitos puede ayudar a los propietarios a tomar decisiones informadas y preservar los recursos necesarios para restaurar hogares, negocios y servicios comunitarios después de condiciones climáticas severas.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales en Florida Ahora!
El Estatuto de Limitaciones para Reclamaciones de Propiedad en Miramar por Daños por Tormentas y Clima
Debido a que los plazos de presentación pueden afectar si una reclamación de propiedad relacionada con tormentas avanza, los propietarios de Miramar deben identificar el período de limitación que se aplica a su disputa específica. La ley de Florida establece plazos para demandas que involucran disputas de seguros de propiedad, y el período aplicable puede depender del tipo de reclamación y de cuándo ocurrió la pérdida. Los titulares de pólizas deben revisar los estatutos actuales y los términos de la póliza en lugar de asumir que las negociaciones detienen o extienden un plazo de presentación.
Un aviso oportuno al asegurador no es necesariamente lo mismo que presentar una demanda dentro del período requerido. Las solicitudes de información adicional, la tasación de la póliza y la mediación de reclamaciones pueden ayudar a resolver desacuerdos, pero su efecto sobre los plazos puede variar según la ley vigente y la póliza. Los propietarios deben mantener registros de daños por tormentas, comunicaciones y decisiones sobre reclamaciones, y anotar fechas que puedan afectar el período de limitación. La atención rápida a estos requisitos apoya una resolución justa y ordenada y ayuda a preservar recursos para reparaciones y la recuperación de la comunidad. Cuando existe incertidumbre, la orientación legal calificada puede aclarar qué plazo se aplica.
Cómo un abogado de reclamaciones de propiedad de Miramar por daños de tormentas y clima puede ayudarle
Un abogado de reclamaciones de propiedad de Miramar por daños de tormentas y clima puede ayudar a los propietarios a evaluar la cobertura, documentar pérdidas y responder a disputas con un asegurador. El asesor puede explicar la interpretación de la póliza, aclarar cómo se aplican los deducibles y límites, y evaluar si las exclusiones de cobertura citadas por el asegurador se ajustan a los daños reportados. Esta orientación puede ayudar a los propietarios a buscar una resolución justa mientras protegen los recursos necesarios para restaurar hogares y servir a sus familias y comunidades.
Un abogado también puede ayudar:
- Organizando fotografías, estimaciones de reparación, facturas y otros registros que apoyen la pérdida reclamada.
- Comparando la evaluación de daños del asegurador con inspecciones independientes y los términos aplicables de la póliza.
- Preparar respuestas claras a preguntas sobre reclamaciones, ofertas de liquidación o explicaciones para una denegación parcial.
Cuándo contactar a un abogado de reclamaciones de propiedad por daños por tormenta y clima en Miramar
Cuando los daños por tormenta o clima generan incertidumbre sobre la cobertura, la orientación legal rápida puede ayudar a un propietario de Miramar a entender las opciones disponibles y proteger los registros importantes de la reclamación. El contacto puede ser apropiado tan pronto como un asegurador cuestione la causa o el alcance del daño, solicite documentación extensa o retrase una decisión. Una revisión temprana puede aclarar los requisitos de la póliza mientras las fotografías, estimaciones de reparación, notas de inspección y comunicaciones permanezcan accesibles.
También se puede consultar a un abogado después de un pago parcial, una carta de reserva de derechos o una denegación. Los plazos de denegación de cobertura y otros límites de tiempo de la póliza o legales pueden afectar los recursos disponibles, por lo que el propietario debe evitar asumir que las negociaciones detienen esos períodos. La orientación legal puede ayudar a identificar las fechas aplicables y preservar un registro claro de la reclamación.
Cuando un ajustador público está involucrado, coordinar con el ajustador puede ayudar a mantener las comunicaciones y los materiales de apoyo organizados. Los propietarios que gestionan reparaciones o asisten a inquilinos y vecinos afectados pueden beneficiarse de un asesoramiento oportuno que apoye decisiones responsables sin retrasar medidas urgentes de mitigación o seguridad.
Por qué necesita un abogado experimentado en reclamaciones de propiedad por daños por tormenta y clima en Miramar
Un abogado experimentado en reclamaciones de propiedad por daños por tormentas y clima en Miramar puede evaluar cómo la póliza, los hallazgos de la inspección y los registros de reparación se relacionan con la decisión de cobertura del asegurador. Esta revisión puede ayudar a aclarar si los daños reportados fueron evaluados de manera consistente con la póliza y si se pasó por alto evidencia importante.
Las reclamaciones por tormentas pueden involucrar causas disputadas, estimaciones de reparación, plazos y exclusiones de cobertura. Un abogado experimentado puede explicar cómo estas disposiciones pueden aplicarse a la pérdida específica e identificar registros que respalden un relato claro y preciso de los daños. El abogado también puede comunicarse con el asegurador, organizar documentos de apoyo y abordar solicitudes de información adicional, ayudando al propietario de la propiedad a centrarse en la seguridad y la recuperación.
Cuando las partes no están de acuerdo sobre la cantidad de daños cubiertos, las cláusulas de tasación pueden proporcionar un proceso para resolver disputas de valoración, dependiendo de los términos de la póliza. La orientación legal puede aclarar ese proceso y sus límites. Un manejo cuidadoso de la reclamación apoya una consideración justa mientras ayuda a los propietarios a tomar decisiones informadas sobre su propiedad y responsabilidades hacia otros.
Cómo Elegir el Abogado Adecuado para Reclamaciones de Propiedad por Daños por Tormentas y Clima en Miramar para Su Caso
Elegir el abogado adecuado para reclamaciones de propiedades de Miramar por daños de tormentas y clima requiere una cuidadosa consideración de la experiencia del abogado con disputas de seguros de propiedad, prácticas de comunicación y enfoque para evaluar pruebas. Un abogado adecuado debe explicar cómo funciona el proceso de reclamación, identificar plazos relevantes y describir qué documentación puede respaldar la posición del propietario de la propiedad.
Las credenciales del abogado pueden ayudar a evaluar las calificaciones de un abogado, incluyendo licencias, experiencia práctica relevante y prestigio profesional. El abogado también debe estar preparado para revisar informes de inspección, fotografías, estimaciones de reparación, términos de la póliza y correspondencia del asegurador. Respuestas claras sobre quién gestionará el caso y cómo se proporcionarán actualizaciones pueden ayudar a los propietarios de propiedades a tomar decisiones informadas mientras atienden a la familia, empleados o vecinos afectados por los daños.
Antes de contratar un abogado, el propietario de la propiedad debe discutir la estructura de tarifas, los posibles gastos del caso y cualquier obligación de pago por escrito. Comparar estos detalles, junto con la estrategia propuesta por el abogado y su capacidad de respuesta, puede ayudar a identificar la representación adecuada a las necesidades de la reclamación y el objetivo de restaurar la propiedad de manera responsable.
Acerca de las Oficinas Legales de Anidjar & Levine
Las Oficinas Legales de Anidjar & Levine representan a clientes en disputas de seguros de propiedad, incluyendo reclamaciones relacionadas con daños por tormentas y clima. La firma asiste a propietarios de bienes que buscan una revisión justa de las pérdidas después de huracanes, lluvias severas, viento u otros eventos cubiertos. Su trabajo puede incluir examinar los términos de la póliza, organizar registros de apoyo, comunicarse con aseguradoras y buscar recursos legales disponibles cuando una reclamación se retrasa, se paga de menos o se niega.
La historia de la firma refleja su desarrollo en la representación de individuos y familias en toda Florida en asuntos relacionados con seguros y otras preocupaciones legales. Para los propietarios de bienes, este trasfondo proporciona contexto para entender cómo la firma aborda disputas y el servicio al cliente. La filosofía del abogado enfatiza la comunicación atenta, la preparación cuidadosa y una explicación clara de las opciones legales. Estos principios pueden ayudar a los clientes a tomar decisiones informadas mientras manejan las demandas prácticas de la recuperación. Al abordar cada reclamación de acuerdo con sus circunstancias, la firma busca apoyar a los asegurados y proteger su capacidad para reconstruir, restaurar propiedades dañadas y avanzar con mayor confianza.
Preguntas Frecuentes
¿Cubre el seguro de propietarios de vivienda la vivienda temporal mientras se realizan reparaciones por daños de tormenta?
El seguro de propietarios de vivienda puede cubrir la vivienda temporal cuando los daños por tormenta hacen que una residencia sea insegura o inhabitable, sujeto a los términos y límites de la póliza. Esta protección se llama comúnmente Gastos de Vida Adicionales o cobertura de Pérdida de Uso. Puede reembolsar costos razonables, como alojamiento y gastos de comida incrementados, mientras se realizan las reparaciones cubiertas. El titular de la póliza debe documentar los gastos, confirmar la cobertura con la aseguradora y conservar los recibos. La cobertura generalmente no se aplica cuando los daños están excluidos.
¿Puedo hacer reparaciones de emergencia antes de que el ajustador de seguros inspeccione mi propiedad?
Sí, un asegurado puede realizar reparaciones de emergencia razonables antes de que un ajustador inspeccione la propiedad, particularmente cuando sea necesario para prevenir más daños por tormenta. El asegurado debe fotografiar y grabar en video las condiciones de antemano, conservar los materiales dañados cuando sea práctico y guardar los recibos por mano de obra y suministros. Documentar las reparaciones de emergencia ayuda a establecer los daños y los gastos. Notifique al asegurador de inmediato y, en general, espere a realizar reparaciones permanentes no urgentes hasta que el ajustador haya inspeccionado o proporcionado orientación.
¿Pagará mi asegurador por materiales no dañados que coincidan durante las reparaciones?
Un asegurador puede pagar por materiales no dañados que coincidan cuando las reparaciones dejan un resultado visiblemente inconsistente, pero la cobertura depende de la póliza, los daños y la ley estatal aplicable. Las tejas no dañadas que coincidan pueden ser consideradas cuando las tejas de reemplazo no pueden mezclarse razonablemente con el techo existente. Los requisitos de apariencia uniforme varían, y algunas pólizas limitan el pago a áreas directamente dañadas. El propietario de la propiedad debe documentar las diferencias, revisar el lenguaje relevante de la póliza y solicitar una decisión de cobertura por escrito antes de autorizar trabajo adicional.
¿Qué debo hacer si mi compañía hipotecaria está listada en el pago del seguro?
Cuando una compañía hipotecaria está listada en un pago de seguro, el asegurado debe contactar al departamento de borradores de pérdidas del prestamista antes de depositar o negociar el cheque. El prestamista puede requerir un endoso de cheque hipotecario, documentos de reclamo, estimaciones de reparación o inspecciones antes de emitir un liberación de pago del prestamista. El asegurado debe confirmar los requisitos por escrito, mantener copias de todas las presentaciones y coordinar rápidamente con el asegurador y el contratista para prevenir retrasos evitables en las reparaciones y proteger la propiedad.
¿Puede un ajustador público ayudar a evaluar mi reclamo por daños por tormenta?
Sí. Un ajustador público puede proporcionar una evaluación independiente de reclamaciones de ajustador público al inspeccionar daños relacionados con tormentas, revisar los términos de la póliza y evaluar la estimación del asegurador. El ajustador también puede ayudar a organizar la documentación de daños por tormentas, incluyendo fotografías, estimaciones de reparación y registros de propiedad dañada. Esta revisión puede identificar pérdidas pasadas por alto o montos en disputa y apoyar una presentación de reclamación más clara. El titular de la póliza debe confirmar la licencia, tarifas y responsabilidades del ajustador antes de firmar un acuerdo, y conservar copias de todos los registros de reclamaciones.
—————————
Los daños por tormentas pueden dejar a los propietarios de Miramar enfrentando reparaciones costosas, cobertura en disputa e incertidumbre sobre qué hacer a continuación. Un abogado puede revisar la póliza, documentar pérdidas, abordar disputas con el asegurador y explicar las opciones legales disponibles. La acción rápida puede ayudar a preservar evidencia y proteger plazos importantes. Las Oficinas Legales de Anidjar y Levine pueden evaluar una reclamación de propiedad y guiar a los clientes a través del proceso. Para otros asuntos legales, visita nuestra página de Abogado de Lesiones Personales en Miramar. Cada caso depende de sus hechos, términos de la póliza y ley aplicable, por lo que una revisión legal temprana puede ser valiosa.