Su póliza de seguro contra huracanes puede diferir enormemente de las pólizas de sus vecinos, lo que dificulta especular sobre la compensación que podría esperar de un acuerdo por huracán. Sin embargo, algunos aspectos de las pólizas tienden a permanecer algo consistentes en su cobertura de pérdidas resultantes de árboles caídos, viento y otros daños causados por huracanes.
Ejemplos de pérdidas comúnmente cubiertas por el seguro incluyen:
- Reparación de cercas
- Reparación de garajes/almacenes
- Daños por viento en revestimientos
- Reemplazo de ventanas rotas
- Reemplazo o reparación de techos
- Daños por líneas eléctricas caídas o árboles
- Daños por agua causados por daños en el techo
- Reparación de daños estructurales en el edificio
- Reemplazo o reparación de puertas
- Limpieza de escombros
- Daños a la propiedad personal por escombros voladores
- Gastos de reubicación temporal
Trabajando con Compañías de Seguros
Trabajar con su compañía de seguros para recibir un acuerdo pasa por dos fases clave. Primero, necesita obtener una comprensión completa de la cobertura que ofrece su póliza de propietario de vivienda. Segundo, necesita probar sus pérdidas cubiertas.
Por simple que suene el proceso, estos dos pasos pueden confundir incluso a las personas más serenas. Un abogado puede guiarlo a través de su póliza, explicando en términos claros lo que puede esperar que cubra la compañía de seguros.


Comprendiendo el Deducible por Huracán en Florida
Es importante que también aprecie el papel que juega el deducible en su acuerdo. No es raro que las compañías de seguros exijan a los clientes que viven en áreas costeras que paguen un deducible especial por daños relacionados con huracanes. Como puede anticipar, este “deducible especial” probablemente será más alto que su deducible estándar, posiblemente un porcentaje del valor de la propiedad de su hogar.
El deducible por huracán es la cantidad que tendrá que pagar de su bolsillo antes de que su compañía de seguros pague por cualquier pérdida relacionada con huracanes que haya sufrido. Esta cantidad se deduce típicamente de su pago de reclamación antes de que su aseguradora emita su cheque de acuerdo.
Puede encontrar el deducible por huracán de su póliza en la página de declaraciones de su póliza, que a menudo es la primera página de su póliza.
Otras Notas Especiales Sobre la Cobertura de Huracanes en Florida
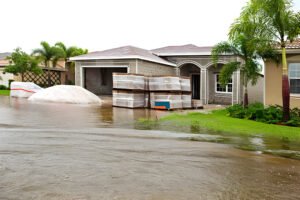
Típicamente, la cobertura de huracanes pagará por pérdidas resultantes de tormentas de viento durante un huracán. Cualquier daño al interior de un edificio o a su propiedad circundante causado por la fuerza directa de la tormenta de viento debería estar cubierto. Si la tormenta de viento daña la estructura de un edificio, permitiendo que la lluvia, granizo, arena o polvo entren en la propiedad, estas pérdidas son parte de esta cobertura. Sin embargo, las inundaciones no están incluidas en la cobertura de huracanes.
Además, los aseguradores de Florida están obligados a dar a los propietarios de pólizas la opción de excluir la cobertura de tormentas de viento de su póliza. Querrá saber si optó por no incluir esta cobertura mientras se prepara para cuánto puede esperar en términos de un acuerdo.
Cómo Puede Ayudar un Abogado de Huracanes en Florida
Lo primero que puede hacer un abogado de huracanes en Florida para ayudarlo es quitarle el proceso complicado de obtener un acuerdo de encima, especialmente cuando una firma de abogados como las Oficinas Legales de Anidjar & Levine está aquí y dispuesta a hacer un esfuerzo adicional para obtener la compensación que merece.
Nuestro equipo legal receptivo hará un esfuerzo adicional para ayudarlo a presentar sus reclamaciones de seguros y se mantendrá firme en las negociaciones con las compañías de seguros que puedan estar tratando de ofrecerle una oferta de acuerdo baja. Sabemos cómo operan estas compañías y no caeremos en los trucos que puedan usar para reducir su acuerdo.
Cuando contrate a las Oficinas Legales de Anidjar & Levine, puede contar con nosotros para:
- Examinar su póliza de seguros y su cobertura
- Escuchar pacientemente sus preocupaciones, abordarlas y responder a sus preguntas
- Determinar toda la cobertura relevante
- Evaluar y documentar todas y cada una de las pérdidas
- Presentar su reclamación en su nombre
- Negociar por una compensación justa y completa basada en la cobertura de su póliza
Si tiene un seguro de FEMA proporcionado por el Programa Nacional de Seguro de Inundaciones (NFIP), nuestros abogados le ayudarán a presentar su reclamación por pérdidas de inundaciones repentinas o por un aumento de tormenta.


Podemos Ayudarlo con Su Reclamación por Daños a la Propiedad
Según la Oficina de Presupuesto del Congreso (CBO), Florida tiene la mayor parte de los daños por huracanes en comparación con el resto de los Estados Unidos. La CBO estima alrededor de $15.4 mil millones en daños a Florida cada año.
La idea misma de abordar el complicado proceso de recuperar pérdidas puede ser abrumadora, especialmente mientras compite con miles de otros propietarios de hogares, negocios y propiedades que están en la misma situación que usted. Las compañías de seguros solo añaden al desastre, con muchos aseguradores frustrando a los consumidores con acuerdos bajos y lentos. Si cree que su compañía de seguros violó sus derechos bajo el Proyecto de Ley de Derechos de Reclamaciones de Propietarios de Florida, contáctenos para que podamos comenzar a trabajar hacia la justicia y los daños que necesita para reparar su hogar.
Deje que las Oficinas Legales de Anidjar & Levine se encarguen de la carga de presentar su reclamación por daños a la propiedad por huracán. Llámenos hoy para una revisión gratuita de su caso: 1 (800) 747-3733.