Las Oficinas Legales de Anidjar y Levine pueden ayudar a los propietarios a documentar los daños por tormenta, revisar los términos de la póliza y abordar disputas con un asegurador. Las reclamaciones por tormenta pueden involucrar viento, granizo, inundaciones, árboles caídos o intrusión de agua, mientras que la cobertura depende de la póliza y la fuente del daño. Un aviso oportuno, registros organizados, fotografías, estimaciones de reparación y atención a los plazos pueden apoyar la revisión de la reclamación. Si una tormenta también causa lesiones, la evidencia puede ayudar a establecer si la negligencia de otra parte contribuyó. Aprenda más de un Abogado de Lesiones Personales en Tamarac. Las siguientes secciones explican estos problemas y las posibles opciones legales.
Principales Conclusiones
- Un abogado de daños por tormenta en Tamarac puede revisar su póliza, evaluar pérdidas y ayudar a abordar disputas sobre daños a la propiedad cubiertos.
- La cobertura depende de los términos de la póliza, exclusiones, límites, la fuente del daño y la ley de Florida aplicable.
- Documente los daños con fotos fechadas, informes de inspección, estimaciones de reparación, registros meteorológicos y recibos por trabajos de emergencia.
- Informe la pérdida de inmediato, mantenga las comunicaciones con el asegurador y haga un seguimiento de los plazos para el aviso, la prueba de pérdida y la acción legal.
- Tomar medidas razonables para prevenir más daños, preservar evidencia y organizar inspecciones calificadas cuando sea seguro.
Cómo Podemos Ayudar con Su Reclamación de Propiedad por Daños por Tormenta y Lesiones por Clima en Tamarac
Cuando una tormenta daña una propiedad en Tamarac, un abogado experimentado en reclamaciones de propiedad puede ayudar a evaluar la pérdida, documentar el daño y abordar disputas con la aseguradora. Un abogado puede explicar el proceso de reclamación y ayudar a los propietarios a entender qué información puede respaldar una evaluación justa. Una revisión cuidadosa de la cobertura de la póliza puede aclarar los límites aplicables, exclusiones, plazos y requisitos de documentación. Esta orientación permite a los propietarios tomar decisiones informadas mientras protegen su capacidad para buscar beneficios bajo la póliza.
El abogado también puede organizar registros, revisar estimaciones y comunicarse con la aseguradora en nombre del propietario. La coordinación con contratistas puede ayudar a confirmar que las evaluaciones de reparación estén documentadas y sean relevantes para el daño reclamado. Cuando las estimaciones difieren o la aseguradora solicita información adicional, el abogado puede identificar los problemas y responder con materiales de apoyo claros. Estos servicios pueden reducir la confusión durante un período difícil y ayudar a los propietarios a centrarse en restaurar espacios seguros y funcionales para familias, empleados, inquilinos y vecinos. El objetivo es un proceso cuidadoso y responsable centrado en los intereses del propietario de la propiedad.
Comprendiendo los casos de reclamación de propiedad por tormentas y daños por clima en Tamarac
Las tormentas pueden causar filtraciones en techos, inundaciones, daños por árboles caídos y otras pérdidas que complican las reclamaciones de seguros de propiedad en Tamarac. Comprender estos casos comienza con la identificación del daño a la propiedad, la revisión de la póliza y la determinación de si la pérdida reportada se encuentra dentro de las obligaciones de cobertura del asegurador. Los términos de la póliza, las enmiendas y los plazos pueden afectar cómo un asegurador evalúa una reclamación y qué documentación requiere.
La interpretación de la póliza es central cuando las disposiciones son poco claras o parecen entrar en conflicto. Un asegurador puede basarse en exclusiones de cobertura o límites para negar o reducir el pago, mientras que el propietario de la propiedad puede cuestionar si esas disposiciones se aplican al daño documentado. Una revisión cuidadosa de los informes de inspección, fotografías, estimaciones de reparación y correspondencia puede ayudar a aclarar la disputa y apoyar una evaluación precisa.
Un proceso justo también importa a los residentes, negocios y miembros de la comunidad que dependen de propiedades seguras y funcionales. La comunicación oportuna y los registros organizados pueden ayudar a resolver preguntas, preservar evidencia y apoyar una decisión razonada bajo la póliza.
Causas Comunes de Reclamaciones de Propiedad en Tamarac por Tormentas y Daños Climáticos
Los daños por tormentas y clima a las propiedades de Tamarac comúnmente resultan de huracanes y tormentas tropicales, que pueden traer vientos destructivos y lluvias prolongadas. El granizo y los vientos fuertes pueden dañar techos, revestimientos y ventanas, mientras que las fuertes lluvias pueden causar inundaciones e intrusión de agua. Los rayos y los árboles caídos también representan riesgos y pueden dañar estructuras y propiedades personales.
Huracanes y Tormentas Tropicales
Los huracanes y las tormentas tropicales pueden causar daños extensos a la propiedad en Tamarac debido a los vientos fuertes, la lluvia impulsada por el viento, las inundaciones y los escombros voladores. Estos sistemas pueden dañar techos, romper ventanas, abrumar el drenaje y permitir que el agua entre en hogares y negocios. Las inundaciones pueden dañar cimientos, equipos eléctricos, muebles y pertenencias almacenadas, mientras que la humedad prolongada puede causar un mayor deterioro. Los residentes y propietarios pueden apoyar a los miembros del hogar, vecinos y miembros vulnerables de la comunidad a través de la preparación para huracanes, incluyendo la seguridad de documentos importantes, la identificación de rutas de evacuación y la organización de asistencia para personas con necesidades de movilidad o médicas. El seguimiento confiable de tormentas tropicales ayuda a las personas a monitorear alertas oficiales y tomar decisiones oportunas sobre refugio o evacuación. Después de una tormenta, documentar los daños visibles y tomar medidas razonables para prevenir pérdidas adicionales puede ayudar a preservar evidencia para una reclamación de seguro. Una evaluación profesional rápida puede aclarar las reparaciones necesarias.
Daños por Viento y Granizo
Los fuertes vientos y el granizo pueden dañar las propiedades de Tamarac al levantar tejas, perforar materiales de techado, romper ventanas y abollar revestimientos o equipos exteriores. Estos impactos pueden exponer componentes estructurales y dañar el aislamiento, los acabados interiores y la propiedad personal. La magnitud de la pérdida depende de la intensidad de la tormenta, el estado del edificio y los materiales utilizados. Los techos resistentes al viento y los productos con calificaciones de impacto de granizo verificadas pueden ayudar a reducir la vulnerabilidad, aunque ningún sistema previene todos los daños por tormentas. Después de un evento, los propietarios pueden documentar los daños visibles, preservar los materiales dañados cuando sea práctico y organizar una inspección calificada. Fotografías claras, estimaciones de reparación y registros de mantenimiento pueden ayudar a establecer el estado de la propiedad y respaldar una revisión precisa de la reclamación. La atención rápida a las aberturas y superficies dañadas también puede limitar el deterioro adicional mientras se evalúan las reparaciones. Las aseguradoras deben evaluar los daños cubiertos bajo los términos de la póliza aplicable.
Lluvias Fuertes Y Inundaciones
Durante lluvias fuertes, el drenaje inadecuado y el aumento del agua pueden inundar hogares y negocios en Tamarac. Cuando la infraestructura de drenaje no puede mover el escurrimiento rápidamente, el agua puede entrar a través de puertas, ventanas, aberturas en los cimientos o áreas de techo dañadas. Las inundaciones también pueden ocurrir cuando los canales, estanques o calles cercanas desbordan, dejando las propiedades expuestas a agua estancada. Incluso el agua poco profunda puede dañar pisos, paneles de yeso, sistemas eléctricos y pertenencias personales. Los contaminantes del agua de inundación pueden incluir aguas residuales, productos químicos y escombros, creando preocupaciones de salud y complicando la limpieza. Los propietarios que asisten a los ocupantes afectados deben evitar entrar en áreas inseguras y, cuando las condiciones lo permitan, documentar los daños visibles. La mitigación rápida puede limitar el deterioro adicional, pero las reparaciones deben seguir las medidas de seguridad apropiadas. La cobertura para pérdidas relacionadas con inundaciones depende de los términos de la póliza, exclusiones y la fuente de agua.
Rayos Y Árboles Caídos
Más allá de las inundaciones, los rayos y la caída de árboles pueden causar daños sustanciales a las propiedades de Tamarac. Los rayos pueden provocar incendios, dañar techos y destruir sistemas eléctricos o electrodomésticos a través de picos de energía repentinos. Los propietarios pueden reducir las pérdidas prevenibles manteniendo el cableado, instalando dispositivos de protección adecuados y considerando la protección contra sobretensiones por rayos para equipos sensibles. Después de un rayo, una inspección rápida puede documentar daños que pueden no ser visibles de inmediato y apoyar una reclamación de seguro oportuna.
Los vientos severos pueden arrancar árboles o romper ramas grandes, dañando hogares, vehículos, cercas y propiedades vecinas. La poda regular y la eliminación de árboles peligrosos pueden ayudar a limitar estos riesgos. La responsabilidad por la eliminación de árboles puede surgir cuando un propietario descuida un peligro conocido o cuando el trabajo de eliminación causa daños. Registros claros, fotografías y evaluaciones profesionales pueden ayudar a los residentes afectados y a las aseguradoras a determinar la causa, el alcance y la responsabilidad por las pérdidas cubiertas.
Derechos Legales de las Víctimas de Reclamaciones de Propiedad de Tamarac por Daños por Tormentas y Climas
Los propietarios y ocupantes de propiedades en Tamarac afectados por tormentas pueden tener derechos legales cuando el clima severo daña un edificio o causa lesiones. Las protecciones disponibles dependen de la póliza de seguro, los hechos de la pérdida y la ley de Florida aplicable. Los derechos del titular de la póliza pueden incluir una revisión justa de una reclamación cubierta, explicaciones claras de una decisión y pago por pérdidas elegibles. Los ocupantes lesionados también pueden tener opciones cuando la conducta de otra parte contribuyó a condiciones inseguras.
Las víctimas de tormentas en Tamarac pueden tener opciones de seguro y legales dependiendo de su póliza, las circunstancias y la ley de Florida.
Pasos importantes pueden ayudar a proteger estos intereses y apoyar a otros afectados por el evento:
- Revisar la póliza, incluidos los límites de cobertura, exclusiones y deberes posteriores a la pérdida.
- Conservar fotografías, registros de reparación, documentos médicos y comunicaciones.
- Proporcionar información precisa y cooperar con investigaciones de reclamaciones razonables.
- Rastrear los plazos de reclamación para notificación, prueba de pérdida, apelaciones y cualquier acción legal.
Debido a que los plazos y procedimientos varían, la orientación rápida de un profesional calificado puede ayudar a aclarar los recursos disponibles. La documentación cuidadosa y la comunicación oportuna también pueden ayudar a los aseguradores y a las autoridades relevantes a evaluar las pérdidas y abordar necesidades urgentes.
¿Por qué ocurren lesiones por daños en propiedades de Tamarac debido a tormentas y condiciones climáticas?
El clima severo puede lesionar a los ocupantes cuando vientos fuertes, inundaciones o escombros caídos dañan edificios y crean condiciones peligrosas. En Tamarac, la lluvia intensa, las tormentas tropicales y los huracanes pueden debilitar las estructuras, interrumpir los servicios públicos y dejar materiales peligrosos en espacios compartidos. La vulnerabilidad del techo es un factor importante: las tejas envejecidas, el mal mantenimiento o la construcción inadecuada pueden permitir que el viento y el agua entren, causando filtraciones, fallos en los techos o pisos resbaladizos. Las ventanas rotas y los materiales exteriores desplazados también pueden exponer a residentes y visitantes a escombros afilados.
La exposición del vecindario influye en la extensión del daño. Las propiedades cerca de árboles, problemas de drenaje o áreas abiertas pueden enfrentar mayores riesgos por ramas caídas, agua estancada y objetos transportados por el viento. Las inundaciones pueden ocultar superficies irregulares, peligros eléctricos o pasarelas dañadas, mientras que los cortes de energía pueden reducir la visibilidad en pasillos y escaleras. Las lesiones pueden ocurrir cuando las condiciones del edificio no se abordan de manera oportuna o cuando los peligros afectan a personas que dependen de locales accesibles y seguros. Comprender estas causas ayuda a las comunidades a reconocer cómo los daños relacionados con el clima pueden poner en peligro a ocupantes y visitantes.
¿Qué deberías hacer después de una lesión por daños en propiedades de Tamarac debido a tormentas y condiciones climáticas?
Después de una lesión relacionada con una tormenta, el propietario de la propiedad debe buscar primero atención médica y abordar los peligros inmediatos sin arriesgarse a causar más daño. Fotografías, videos y un registro escrito pueden ayudar a documentar los daños a la propiedad y las pérdidas relacionadas. El propietario debe notificar al asegurador de manera oportuna y conservar copias de todas las comunicaciones.
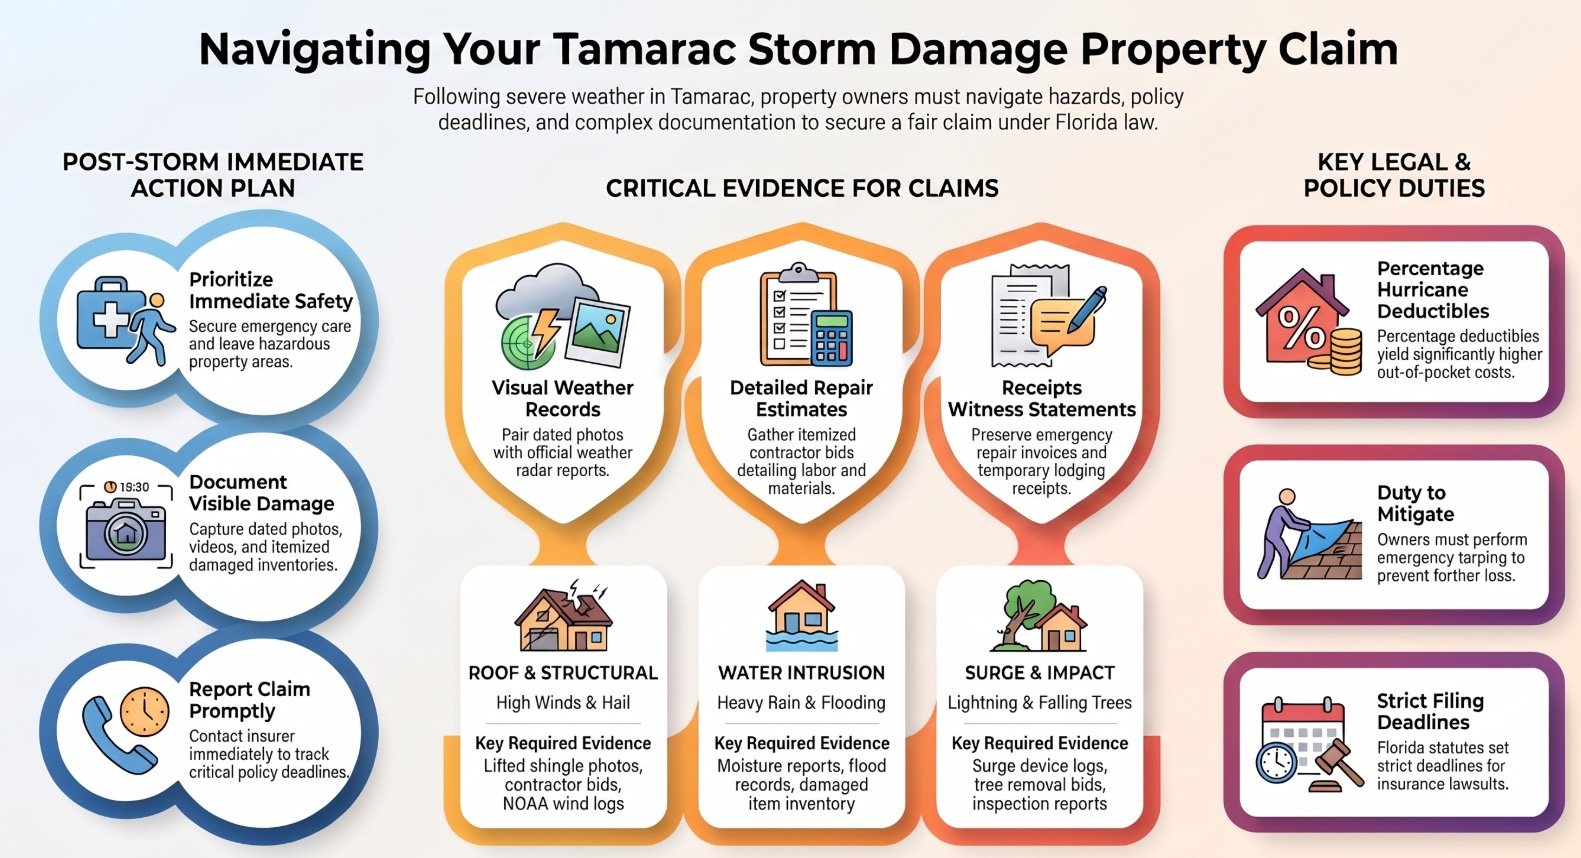
Priorizar la Seguridad Inmediata
Cuando los daños por tormenta o clima causan una lesión en una propiedad de Tamarac, la seguridad inmediata debe tener prioridad sobre la documentación de la pérdida o el contacto con un asegurador. Si alguien enfrenta una lesión grave, se deben llamar a los servicios de emergencia de inmediato, y las personas heridas no deben ser movidas a menos que permanecer en su lugar presente un peligro mayor. Una persona con sangrado severo, dificultad para respirar o posible trauma en la cabeza o la columna necesita atención médica urgente.
Los residentes deben abandonar las áreas amenazadas por incendios, inundaciones, inestabilidad estructural o líneas eléctricas caídas. La evacuación de emergencia puede ser necesaria si las autoridades emiten instrucciones o el edificio parece inseguro. La seguridad del hogar también requiere mantener a los niños, adultos mayores y visitantes alejados de los peligros mientras se organiza un lugar seguro para quedarse. Nadie debe entrar en áreas dañadas hasta que funcionarios calificados confirmen que son seguras. La atención médica y la protección inmediata deben seguir siendo las primeras prioridades.
Documentar los Daños por Tormenta
Una vez que el área sea segura y se hayan atendido las necesidades médicas urgentes, el propietario de la propiedad o la persona lesionada debe documentar los daños por tormenta sin entrar en espacios peligrosos. Tome fotos y videos desde un lugar seguro para registrar los daños visibles en el techo, revestimiento, ventanas y el interior. Las imágenes deben mostrar tanto detalles cercanos como vistas más amplias que establezcan dónde ocurrió el daño. Un inventario escrito con fecha puede describir las habitaciones afectadas, las pertenencias dañadas, las filtraciones observadas y cualquier medida de protección temporal tomada. Conserve los recibos de reparaciones de emergencia y materiales de reemplazo, junto con los registros de mantenimiento disponibles y fotografías previas a la tormenta. Identificar los materiales del techo puede aclarar la condición del techo y las necesidades de reparación; un profesional calificado puede evaluar los materiales cuando el acceso sea seguro. Los registros también deben señalar posibles actualizaciones del código de construcción, que pueden afectar el alcance de las reparaciones necesarias. Una documentación clara puede ayudar a quienes evalúan los daños y planifican una restauración responsable.
Contacte a su Aseguradora
Notificar rápidamente a la aseguradora puede ayudar a establecer un registro claro de un reclamo por daños por tormenta en Tamarac. El propietario de la propiedad debe informar el daño tan pronto como sea seguro, utilizando el número de teléfono designado por la aseguradora o el proceso en línea. Un aviso oportuno permite a la compañía abrir un reclamo, explicar los pasos requeridos y organizar una inspección. El propietario debe proporcionar detalles precisos sobre cuándo ocurrió la tormenta y qué áreas se vieron afectadas, evitando conjeturas sobre la causa o el costo de la reparación.
Durante la llamada, el propietario debe solicitar un número de reclamo y registrar el nombre del representante, la información de contacto y las instrucciones. La revisión de la póliza puede aclarar las pérdidas cubiertas, los plazos de reporte y los requisitos de documentación. Aclarar el deducible también es importante porque la cantidad y el tipo pueden afectar el pago. Conserve copias de las comunicaciones para un seguimiento organizado y cualquier asistencia necesaria.
Evidencia Crítica en un Reclamo de Propiedad de Tamarac por Daños por Tormenta y Lesiones por Clima
La evidencia sólida puede ayudar a establecer la magnitud del daño por tormenta y respaldar una reclamación de propiedad. Los registros esenciales pueden incluir: 1. fotos de daños fechadas; 2. registros de condiciones climáticas; 3. estimaciones de reparación; y 4. declaraciones de testigos. Combinados, estos materiales pueden aclarar cuándo ocurrió el daño, su impacto y los costos de las reparaciones necesarias.
Fotos de Daños Fechadas
Las fotografías fechadas pueden proporcionar evidencia esencial en una reclamación por daños por tormenta en Tamarac al documentar la condición de la propiedad y mostrar cuándo apareció el daño visible. Imágenes claras pueden ayudar a los aseguradores, ajustadores y otros revisores a entender la magnitud y ubicación del daño, incluyendo daños a techos, paredes, ventanas y pertenencias personales. Fotografías tomadas antes de la limpieza o reparaciones pueden preservar detalles que de otro modo podrían perderse. Los propietarios deben capturar vistas amplias y primeros planos, evitando cambios que puedan oscurecer la condición original. Los metadatos de las fotos pueden ayudar a establecer cuándo se crearon las imágenes, pero deben ser preservados, no alterados. Copias de seguridad de imágenes seguras pueden proteger los archivos de pérdidas y mantenerlos disponibles cuando sea necesario. Fotografías organizadas y etiquetadas con precisión pueden respaldar una revisión justa y ayudar a los propietarios a presentar información confiable a quienes evalúan la reclamación.
Registros de Condiciones Climáticas
Los registros de condiciones climáticas pueden ayudar a establecer las circunstancias que rodean los daños por tormenta en un reclamo de propiedad en Tamarac. Pueden mostrar cuándo el clima severo afectó el área, cuánto tiempo duró y si las condiciones coincidían con los daños reportados. Los archivos de tormentas de NOAA pueden proporcionar información histórica sobre la lluvia, el viento y la actividad de tormentas registrada. La historia del radar puede ayudar a aclarar la trayectoria y el tiempo de la tormenta cerca de la propiedad. Estas fuentes pueden compararse con fotos de daños fechadas y otras observaciones para crear un relato más claro de los eventos. Registros precisos también pueden ayudar a distinguir los daños relacionados con la tormenta de las condiciones preexistentes. Un propietario o representante de la propiedad puede conservar informes relevantes y anotar su fuente y fecha. La documentación climática organizada apoya una revisión justa del reclamo y ayuda a los evaluadores a entender las condiciones que afectan la propiedad.
Estimaciones de Reparación
Junto con los registros climáticos, las estimaciones de reparación ayudan a mostrar el alcance y el costo probable de los daños por tormenta a una propiedad en Tamarac. Una estimación detallada puede identificar los materiales afectados, las reparaciones necesarias, la mano de obra y los gastos proyectados. También puede ayudar a establecer si el trabajo propuesto aborda los daños documentados después de la tormenta o deja reparaciones importantes sin resolver.
Las ofertas de contratistas proporcionan comparaciones útiles, particularmente cuando describen el mismo trabajo y utilizan precios claros. Las diferencias entre las estimaciones pueden reflejar elecciones de materiales, tarifas de mano de obra o tareas omitidas, en lugar de cálculos inexactos. En consecuencia, revise cuidadosamente las discrepancias en el alcance y respáldelas con fotografías, hallazgos de inspección y descripciones detalladas. La documentación consistente puede ayudar a los propietarios de propiedades a presentar un reclamo claro y apoyar reparaciones oportunas y apropiadas. Cuando las estimaciones permanecen incompletas o en disputa, una evaluación independiente puede aclarar el trabajo requerido y su costo razonable.
Declaraciones de Testigos
Cuando los daños por tormenta afectan una propiedad en Tamarac, las declaraciones de testigos pueden ayudar a documentar condiciones que las fotografías y las estimaciones de reparación pueden no capturar completamente. Los vecinos, inquilinos, personal de mantenimiento y primeros respondedores pueden describir cuándo apareció el daño, cuán severo fue el clima o si el agua entró en el edificio. Sus observaciones pueden ayudar a establecer una línea de tiempo y aclarar cómo la pérdida afectó a los ocupantes y a las propiedades cercanas.
La credibilidad del testigo depende del conocimiento de primera mano, la memoria precisa y la consistencia con otras pruebas. Las declaraciones deben distinguir entre observaciones directas y suposiciones e identificar la fecha, ubicación y circunstancias descritas. La preservación rápida de las declaraciones es importante porque los recuerdos pueden desvanecerse y los detalles de contacto pueden cambiar. Retenga cuentas escritas, entrevistas grabadas y fotografías de condiciones relevantes de manera segura. Un registro cuidadoso apoya una revisión justa de la reclamación y ayuda a los tomadores de decisiones a comprender los efectos del evento.
Efectos a Largo Plazo de la Reclamación de Propiedad de Tamarac por Daños por Tormenta y Clima
Las lesiones relacionadas con tormentas y el clima pueden causar dolor persistente y movilidad reducida, limitando la capacidad de una persona para gestionar actividades diarias. El sufrimiento emocional duradero también puede afectar el bienestar, incluso después de que las lesiones visibles se hayan recuperado. El tratamiento y la rehabilitación continuos pueden generar gastos médicos significativos con el tiempo.
Dolor Persistente y Movilidad
El dolor persistente y la movilidad reducida pueden continuar mucho después de los daños a la propiedad relacionados con tormentas, particularmente cuando ocurrió una caída, impacto u otra lesión durante el evento o la limpieza. Estas limitaciones pueden afectar la caminata, el levantamiento, las tareas del hogar y la capacidad de regresar al trabajo. La evaluación médica puede identificar la fuente de los síntomas persistentes y ayudar a guiar el tratamiento. Un plan de atención puede incluir terapia física, medicamentos u otras estrategias de manejo del dolor adaptadas a la condición de la persona lesionada. Cuando el movimiento sigue siendo difícil, ayudas para la movilidad como bastones o andadores pueden apoyar una actividad diaria más segura y reducir el riesgo de lesiones adicionales. Un seguimiento constante ayuda a los clínicos a evaluar el progreso y ajustar la atención. Documentar los síntomas, el tratamiento y los límites funcionales también puede aclarar los efectos continuos de la lesión cuando se revisa una reclamación de propiedad.
Angustia Emocional Duradera
La angustia emocional duradera puede seguir a los daños a la propiedad y lesiones relacionadas con tormentas, particularmente cuando el evento interrumpe el sentido de seguridad o la rutina diaria de una persona. En Tamarac, los recordatorios de una tormenta severa, pertenencias dañadas o un hogar inseguro pueden desencadenar respuestas traumáticas, incluyendo miedo, alerta aumentada o dificultad para concentrarse. La interrupción del sueño también puede persistir, afectando el estado de ánimo, el juicio y la capacidad para manejar responsabilidades ordinarias. Estos efectos pueden continuar después de que las lesiones físicas inmediatas hayan mejorado, y pueden tensar las relaciones o limitar la participación en la vida laboral y comunitaria. Una persona puede beneficiarse del apoyo de profesionales de salud mental calificados, familiares de confianza u organizaciones comunitarias. Reconocer estos cambios puede ayudar a los familiares y cuidadores a responder con paciencia y asistencia práctica. Documentar los síntomas y sus efectos también puede aclarar el impacto duradero del evento.
Gastos Médicos Continuos
Más allá de los efectos emocionales, las lesiones relacionadas con tormentas o el clima pueden requerir atención médica continua después de que el peligro inmediato ha pasado. Los residentes pueden necesitar citas de seguimiento, terapia física, medicamentos recetados o procedimientos adicionales para abordar lesiones duraderas. Estos costos pueden continuar mucho después de que una propiedad dañada sea reparada, poniendo presión sobre las finanzas del hogar y las responsabilidades de cuidado.
El seguimiento de facturas médicas ayuda a los residentes lesionados a documentar los costos de tratamiento, los pagos del seguro y los gastos relacionados. Los registros organizados pueden aclarar el impacto financiero de una lesión y apoyar las discusiones con aseguradoras o asesoría legal. La planificación del presupuesto para tratamientos futuros también puede ayudar a las familias a planificar la atención recomendada, el transporte y los costos esperados de bolsillo. Un profesional calificado puede revisar la información de la reclamación disponible y explicar las opciones potenciales. Una documentación cuidadosa permite a los residentes concentrarse en la recuperación mientras proporcionan información precisa a quienes evalúan la reclamación.
Demostrando Responsabilidad en Casos de Reclamación de Propiedad en Tamarac por Lesiones por Tormentas y Daños Climáticos
Probar la responsabilidad en un caso de lesiones por daños por tormenta o clima en Tamarac requiere más que demostrar que las condiciones severas causaron daño. La persona lesionada debe establecer que un propietario o otra parte responsable no cumplió con un deber legal y que este incumplimiento contribuyó a la lesión. La evidencia puede incluir registros de inspección, fotografías, historiales de reparación, planos de construcción y testimonios que documenten la condición de la propiedad antes y después de la tormenta.
La negligencia en el mantenimiento puede involucrar goteras en el techo ignoradas, materiales exteriores sueltos, drenajes bloqueados o peligros no reparados que se volvieron peligrosos durante el clima severo. Las violaciones de código también pueden respaldar una reclamación cuando una propiedad no cumplió con los requisitos de seguridad o construcción aplicables. Sin embargo, una violación por sí sola puede no establecer responsabilidad; debes mostrar su conexión con la lesión.
Una investigación cuidadosa puede identificar quién controlaba la propiedad, qué precauciones eran razonables y si las reparaciones oportunas podrían haber reducido el riesgo. La documentación clara ayuda a presentar estos hechos y apoya la responsabilidad mientras protege a otros de peligros similares.
Trato con Compañías de Seguros Después de una Reclamación de Propiedad en Tamarac por Daños por Tormenta y Clima
Después de una lesión relacionada con una tormenta en la propiedad de otra persona, las compañías de seguros pueden investigar el incidente, evaluar la cobertura y cuestionar si el propietario de la propiedad fue negligente. Su revisión puede centrarse en la condición que causó la lesión, el momento de la tormenta y si se tomaron precauciones razonables. Las personas lesionadas que desean apoyar una responsabilidad justa deben preservar fotografías relevantes, informes de incidentes, registros médicos y correspondencia, y evitar alterar o desechar materiales originales.
La interpretación de la póliza puede afectar si se cubren pérdidas particulares, qué exclusiones se aplican y cuáles son los requisitos de notificación que importan. Dado que el lenguaje de la póliza puede ser intrincado, un abogado calificado puede ayudar a explicar los términos e identificar problemas que necesitan atención. Las comunicaciones cuidadosas del ajustador también son importantes. Las declaraciones deben ser precisas, consistentes y limitadas a hechos que la persona lesionada pueda confirmar. Un ajustador puede solicitar documentos o hacer preguntas, pero la persona no debe especular sobre la culpa o minimizar la lesión. Respuestas reflexivas y organizadas pueden ayudar a asegurar que el asegurador reciba un relato claro mientras se protegen los intereses de la persona lesionada.
Qué Esperar Durante el Proceso de Reclamo por Daños a la Propiedad y Lesiones por Tormenta y Clima en Tamarac
Un reclamo por daños por tormenta o clima generalmente comienza con la notificación rápida de los daños y la documentación de las pérdidas de propiedad, gastos y cualquier lesión relacionada. El asegurador luego revisa la información que envías y puede inspeccionar la propiedad o solicitar registros adicionales. El proceso de resolución del reclamo puede involucrar negociaciones, una oferta de acuerdo o pasos adicionales si las partes disputan la cobertura o la cantidad adeudada.
Reportar el Daño
Informar rápidamente sobre daños por tormentas o clima a la aseguradora ayuda a documentar cuándo ocurrió la pérdida y comienza el proceso de reclamación de propiedad. El titular de la póliza debe contactar a la compañía de seguros tan pronto como sea razonablemente posible, utilizando el número de teléfono designado para reclamaciones, el portal en línea u otro canal aprobado. La presentación de reclamaciones generalmente requiere el número de póliza, la dirección de la propiedad, la fecha del evento y una descripción concisa del daño. La aseguradora puede proporcionar un número de reclamación y explicar los plazos aplicables, los requisitos de la póliza y los próximos pasos. Una comunicación clara con el ajustador puede ayudar a prevenir malentendidos sobre el acceso, las inspecciones o la información solicitada. El titular de la póliza debe mantener las comunicaciones basadas en hechos, responder preguntas con precisión y solicitar aclaraciones cuando las instrucciones no sean claras. Un informe oportuno y cooperativo apoya una revisión ordenada y ayuda a la aseguradora a evaluar la reclamación bajo la póliza.
Documenta tus Pérdidas
Después de informar la reclamación, una documentación exhaustiva puede ayudar a establecer la extensión y la causa de los daños por tormenta. El propietario de la propiedad debe fotografiar y grabar en video las habitaciones afectadas, las superficies exteriores y las pertenencias dañadas antes de que comiencen la limpieza o las reparaciones, cuando sea seguro hacerlo. Las imágenes deben mostrar tanto detalles cercanos como el área más amplia, con fechas y breves notas que identifiquen las ubicaciones. Una lista de inventario puede registrar cada artículo dañado o faltante, su edad aproximada, costo de compra y condición. Mantenga los recibos, estimaciones de reparación y registros de gastos de emergencia en un solo lugar. Si la casa no puede ser ocupada de manera segura, el propietario debe documentar la necesidad de vivienda temporal y conservar los recibos de alojamiento. Estos registros pueden ayudar a aclarar las pérdidas y apoyar una comunicación precisa con las partes relevantes a lo largo del proceso de reclamación.
Revisión de la Compañía de Seguros
Después de recibir una reclamación por daños por tormenta, la compañía de seguros generalmente revisa las pérdidas reportadas, los documentos de respaldo y los términos de la póliza para determinar qué puede cubrir. La revisión puede incluir fotografías, estimaciones de reparación, recibos y registros recopilados para documentar la condición de la propiedad y los efectos de la tormenta. Un asegurador puede asignar un ajustador independiente para inspeccionar la propiedad, hacer preguntas o evaluar los daños reportados. Las observaciones del ajustador pueden informar la evaluación del asegurador, pero la póliza y la evidencia disponible siguen siendo centrales para su análisis de cobertura. Se puede pedir al propietario de la propiedad que proporcione información adicional o aclare inconsistencias. Respuestas cuidadosas y oportunas pueden ayudar a que la revisión avance con un registro claro. Si las partes no están de acuerdo sobre la cantidad de daño, la cláusula de tasación de la póliza puede proporcionar un método para evaluar esa disputa.
Proceso de Resolución de Reclamaciones
El proceso de resolución de reclamaciones pasa de la revisión del asegurador a una decisión de cobertura y, cuando sea aplicable, al pago por daños cubiertos. Después de recibir la decisión, el propietario de la propiedad puede comparar el alcance y la cantidad aprobados con las estimaciones de reparación, fotografías, recibos y otros registros de respaldo. Si la evaluación parece incompleta, una respuesta por escrito identificando los elementos en disputa puede ayudar a aclarar la diferencia. La negociación de reclamaciones puede implicar el intercambio de documentación y la discusión de los costos de reparación, los términos de la póliza y los hallazgos del asegurador. Cuando la póliza lo prevé, el proceso de tasación puede ayudar a resolver desacuerdos sobre la cantidad de pérdida; sus procedimientos y efectos dependen de la póliza. Una vez que las partes acuerdan, el asegurador generalmente emite el pago bajo las condiciones de la póliza, incluidos los deducibles y límites aplicables. Registros claros y comunicación oportuna pueden apoyar una resolución ordenada y ayudar a restaurar la propiedad para aquellos que dependen de ella.
Compensación por Reclamación de Propiedad de Tamarac por Daños por Tormenta y Lesiones por Daños Climáticos
Cuando una tormenta daña una propiedad en Tamarac, la compensación puede cubrir costos razonables de reparación o reconstrucción, pertenencias personales dañadas y gastos de vida adicionales si el hogar se vuelve temporalmente inhabitable. La cantidad disponible depende de los términos de la póliza, los límites de cobertura, el deducible y la evidencia que respalde la pérdida. Un propietario puede necesitar documentar el daño de inmediato con fotografías, recibos, inventarios y estimaciones de reparación. Contratistas calificados pueden ayudar a identificar el trabajo necesario y distinguir el daño relacionado con la tormenta de las condiciones preexistentes.
La valoración de bienes personales puede requerir registros que muestren la edad, condición y costo de reemplazo de cada artículo. Dependiendo de la póliza, el pago puede reflejar el valor en efectivo real o el costo de reemplazo, sujeto a los requisitos aplicables. Los gastos de vida adicionales pueden reembolsar costos razonables, como alojamiento temporal y gastos de comida incrementados, mientras las reparaciones cubiertas hacen que la residencia sea segura para ocupar. Los recibos y registros claros pueden respaldar estas solicitudes. Una revisión cuidadosa de la estimación del asegurador y la póliza puede ayudar a identificar daños omitidos o cálculos disputados. La documentación precisa también ayuda a que el proceso de reclamación sirva a los hogares afectados de manera justa.
Daños Económicos vs No Económicos en Reclamaciones de Propiedad en Tamarac por Tormentas y Daños Climáticos
Las reclamaciones por daños por tormentas pueden incluir pérdidas económicas de propiedad, como el costo de reparar o reemplazar estructuras y pertenencias dañadas. Los gastos de mitigación razonables, incluidas las medidas de emergencia para prevenir más daños, también pueden ser parte de la reclamación. Los daños no económicos son distintos de las pérdidas financieras documentadas y dependen de las circunstancias y la cobertura aplicable.
Pérdidas Económicas de Propiedad
Después de daños por tormentas o clima, las pérdidas económicas generalmente incluyen costos medibles como reparaciones, reemplazo de propiedad dañada, remoción de escombros y vivienda temporal. También pueden incluir gastos relacionados con ingresos interrumpidos, incluyendo pérdidas por interrupción de negocios cuando una propiedad comercial dañada no puede operar normalmente y alquiler perdido cuando una unidad residencial se vuelve inhabitable. Estas cantidades generalmente se evalúan a través de registros como facturas, recibos, contratos de arrendamiento y estados financieros. Una documentación clara ayuda a los propietarios a presentar un informe completo de los efectos financieros y apoya una revisión justa de la reclamación. Las pérdidas económicas difieren del daño no económico, que se refiere a efectos personales que no se pueden medir fácilmente en dólares. En Tamarac, las pérdidas específicas disponibles para recuperación dependen de los términos de la póliza, la ley aplicable y la evidencia que conecte cada cantidad reclamada con el evento cubierto.
Costos de Mitigación y Reparación
Los costos de mitigación y reparación son pérdidas económicas que pueden ser recuperables cuando una póliza de seguro de propiedad cubre daños por tormentas o clima. Pasos razonables para limitar más daños pueden proteger a los ocupantes y preservar la propiedad mientras se evalúa una reclamación. La colocación de lonas de emergencia puede ayudar a prevenir la intrusión adicional de agua después de daños en el techo, mientras que la remoción de escombros puede despejar materiales inseguros y permitir que las reparaciones avancen. Los términos de la póliza, los límites de cobertura, los deducibles y los requisitos de notificación pueden afectar si estos gastos son reembolsados. Los propietarios generalmente se benefician de documentar los daños antes de que comience el trabajo, manteniendo facturas y recibos, y fotografiando las áreas afectadas. Cuando se requiere trabajo urgente, los registros deben explicar las condiciones y las medidas tomadas. Una revisión cuidadosa puede distinguir la mitigación necesaria de mejoras o costos no relacionados con la pérdida cubierta. Las estimaciones de reparación deben identificar claramente los daños y el trabajo propuesto.
Daños por Reclamaciones No Económicas
Las reclamaciones de seguros de propiedad generalmente se centran en pérdidas económicas, como gastos de reparación, pertenencias dañadas y costos de mitigación razonables. Estos costos medibles difieren del daño no económico, que puede surgir cuando los daños por tormenta interrumpen las rutinas diarias, la privacidad o la capacidad de una familia para usar su hogar. El sufrimiento emocional y la disminución del disfrute pueden reflejar los efectos personales del desplazamiento, daños persistentes o incertidumbre prolongada sobre las reparaciones. Sin embargo, las pólizas de propiedad estándar generalmente no proporcionan compensación separada por angustia o disfrute reducido. La cobertura depende del lenguaje de la póliza, la ley aplicable y los hechos que rodean la reclamación. Un titular de póliza puede documentar cómo el daño afectó las actividades del hogar y conservar registros de reparación, fotografías y comunicaciones con el asegurador. La evidencia clara puede ayudar a explicar el impacto total de una pérdida, aunque el daño no económico no es automáticamente recuperable bajo cada póliza de seguro de propiedad en Florida.
Cuando un caso de reclamación de propiedad de Tamarac por daños por tormenta y clima va a juicio frente a un acuerdo
Cuando una reclamación por daños por tormenta o clima en Tamarac no puede resolverse mediante negociación, la disputa puede proceder a juicio, donde un juez o jurado evalúa la evidencia y determina la responsabilidad y la compensación. Antes de ese punto, las negociaciones de acuerdo pueden ofrecer un camino práctico para resolver desacuerdos sobre costos de reparación, pertenencias dañadas o pérdidas relacionadas. Un reclamante puede presentar estimaciones, fotografías, hallazgos de inspección y otros registros para respaldar el pago solicitado. El asegurador puede responder con una contraoferta, y las discusiones pueden continuar hasta que las partes lleguen a un acuerdo aceptable o determinen que más conversaciones son poco probables de tener éxito.
Si el asunto procede a la corte, la preparación para el juicio se vuelve crucial. El abogado puede organizar registros, identificar testigos, preparar testimonios y desarrollar una presentación clara de cómo el evento climático causó el daño reclamado. Un juicio puede proporcionar una decisión formal, pero puede tardar más y involucrar incertidumbre. El acuerdo puede ofrecer más control sobre el tiempo y el resultado, mientras que un juicio permite que un evaluador independiente valore la disputa.
Leyes de Florida que pueden afectar su reclamación de propiedad en Tamarac por daños por tormenta y clima
La ley de Florida puede influir en cómo un propietario de Tamarac documenta, informa y persigue una reclamación por daños por tormenta o clima. Varias reglas pueden afectar el proceso y la evidencia disponibles. Comprenderlas puede ayudar a los propietarios a proteger sus hogares y apoyar a los vecinos que enfrentan pérdidas similares.
- Deberes de la póliza: Una póliza de propiedad puede requerir notificación rápida, pasos razonables para prevenir más daños y acceso para inspección. El contrato específico controla.
- Estándares de reclamación: Los estatutos de Florida regulan el manejo de reclamaciones por parte de los aseguradores y pueden proporcionar remedios cuando un asegurador no cumple con los deberes aplicables. Los hechos y los términos de la póliza son importantes.
- Asistencia pública: Después de desastres calificados, las declaraciones de emergencia pueden abrir programas de ayuda estatales o federales. Los fondos de contrapartida de Florida pueden apoyar proyectos de recuperación pública, pero son distintos de los beneficios del seguro privado.
- Requisitos de construcción: Los funcionarios locales pueden aplicar los códigos y reglas de permisos actuales a las reparaciones, especialmente donde el daño por tormenta afecta características estructurales o de seguridad.
Los propietarios pueden preservar fotografías, recibos y comunicaciones, mientras buscan orientación calificada para entender cómo se aplican estas leyes a sus circunstancias.
El Estatuto de Limitaciones para Reclamaciones de Propiedad en Tamarac por Daños por Tormentas y Climas
Más allá de los requisitos de la póliza y las reglas de manejo de reclamaciones, los plazos de presentación pueden determinar si una disputa por daños por tormenta en Tamarac puede proceder en la corte. La ley de Florida establece límites de tiempo para las demandas de seguros de propiedad, y el período aplicable puede depender del tipo de reclamación, la fecha de pérdida y los cambios en los estatutos que rigen. Estos Plazos de Presentación son distintos de los requisitos de notificación en una póliza de seguro, que pueden requerir informes rápidos y cooperación después de una tormenta.
Un plazo perdido puede impedir que un tribunal considere una disputa que de otro modo sería válida, limitando potencialmente la recuperación para reparaciones u otras pérdidas cubiertas. La fecha relevante puede no ser siempre obvia, particularmente cuando el daño se desarrolla gradualmente, o el asegurador emite una decisión de cobertura posterior. Las Excepciones de Límite pueden aplicarse en circunstancias específicas, como ciertas formas de ocultamiento o discapacidad legal, pero dependen de los hechos y no deben asumirse.
Registros precisos de la tormenta, daños reportados y comunicaciones de reclamaciones pueden ayudar a establecer una línea de tiempo clara. La atención oportuna a los plazos aplicables apoya una resolución justa y protege los recursos necesarios para restaurar los hogares y comunidades afectadas.
Cómo un Abogado de Reclamaciones de Propiedad en Tamarac por Daños por Tormentas y Climas Puede Ayudarte
Un abogado de reclamaciones de propiedad en Tamarac por daños de tormenta y clima puede ayudar a los asegurados a evaluar la cobertura, documentar pérdidas y abordar disputas con un asegurador. Este apoyo puede ayudar a los propietarios de propiedades a proteger sus hogares y negocios mientras mantienen recursos para miembros de la familia, empleados, inquilinos o vecinos que dependen de ellos.
El asesor puede proporcionar asistencia enfocada al:
- Revisar los términos, límites, condiciones y plazos de la póliza a través de una cuidadosa interpretación de la póliza.
- Examinar las exclusiones de cobertura y las enmiendas para aclarar cómo se pueden tratar los daños específicos por tormentas o clima.
- Organizar fotografías, estimaciones de reparación, facturas y otros registros para presentar un relato claro de la pérdida.
- Comunicar con el asegurador, evaluar las decisiones de reclamaciones y explicar las opciones disponibles cuando surgen desacuerdos.
Un abogado también puede ayudar a distinguir los daños cubiertos de las preocupaciones de mantenimiento e identificar la información necesaria para respaldar una reclamación. Cuando la evaluación de un asegurador parece inconsistente con la póliza o los daños documentados, el asesor puede explicar la base para una respuesta y buscar remedios apropiados. Esta orientación puede ayudar a los asegurados a tomar decisiones informadas y buscar una revisión justa.
Cuándo contactar a un abogado de reclamaciones de propiedad en Tamarac por daños de tormenta y clima
La orientación legal oportuna puede ayudar a los propietarios de Tamarac a responder de manera efectiva cuando los daños por tormentas o clima generan preguntas sobre la cobertura, los procedimientos de reclamación o los costos de reparación. Los propietarios pueden contactar a un abogado poco después de que ocurra el daño, especialmente cuando la propiedad necesita reparaciones urgentes o el asegurador solicita documentos, declaraciones o inspecciones. Un consejo temprano puede ayudar a los propietarios a entender los plazos y preservar los registros relevantes mientras coordinan las reparaciones y protegen a los ocupantes, inquilinos o vecinos de condiciones inseguras.
La asistencia legal también puede ser apropiada cuando un asegurador retrasa su revisión, disputa la extensión del daño o emite una denegación de reclamación. Una revisión cuidadosa de la póliza y la correspondencia puede aclarar si el asegurador está aplicando exclusiones de la póliza y qué información puede ser necesaria para abordar su posición. Los propietarios que reciben una oferta de acuerdo que parece insuficiente pueden buscar orientación antes de aceptarla o firmar una liberación. La consulta rápida puede ayudar a los propietarios a tomar decisiones informadas y comunicarse claramente mientras persiguen una resolución justa.
Por qué necesita un abogado experimentado en reclamaciones de propiedad de Tamarac por daños por tormentas y clima
Cuando los daños por tormentas o clima llevan a una reclamación de propiedad disputada, un abogado experimentado en reclamaciones de propiedad en Tamarac puede ayudar a un propietario a evaluar la posición del asegurador y determinar una respuesta adecuada. Las pérdidas por tormentas pueden interrumpir un hogar o negocio, haciendo que el manejo rápido y justo de las reclamaciones sea importante para todos los afectados.
Un abogado puede revisar el lenguaje de la póliza, las estimaciones de daños, fotografías, registros de reparaciones y comunicaciones del asegurador para identificar problemas que puedan influir en la reclamación. La interpretación cuidadosa de la póliza puede aclarar qué protecciones se aplican, qué documentación puede ser necesaria y si la explicación del asegurador se alinea con los términos de la póliza. Cuando surgen disputas sobre la cobertura, el asesor puede ayudar a organizar pruebas, responder a solicitudes de información y comunicar la posición del propietario de manera clara y con documentación de apoyo.
Esta asistencia puede reducir la confusión durante una recuperación difícil y ayudar a un propietario a tomar decisiones informadas sobre las opciones disponibles. Al responder a los hechos específicos y las disposiciones de la póliza, un abogado experimentado puede apoyar un proceso más ordenado, proteger los intereses del propietario y ayudar a restaurar la estabilidad para aquellos que dependen de la propiedad.
Cómo Elegir el Abogado Adecuado de Reclamaciones de Propiedad por Daños de Tormenta y Clima en Tamarac para Su Caso
Seleccionar el abogado adecuado para reclamaciones de propiedades en Tamarac por daños de tormentas y clima requiere una cuidadosa consideración de la experiencia del abogado con disputas similares, familiaridad con las pólizas de seguro de propiedad y enfoque en la comunicación con el cliente. Un abogado que ha manejado reclamaciones de tormentas denegadas, retrasadas o pagadas de manera insuficiente puede estar mejor preparado para evaluar la posición del asegurador e identificar las disposiciones relevantes de la póliza. Revisar las Credenciales del Abogado puede ayudar a establecer si el abogado está licenciado en Florida, tiene experiencia enfocada en asuntos de seguros de propiedad y mantiene un historial de buena reputación profesional.
Los clientes potenciales también deben preguntar cómo el abogado los mantendrá informados, explicará las opciones disponibles y coordinará el trabajo relacionado con la reclamación. Una comunicación clara ayuda a los propietarios de propiedades a tomar decisiones informadas mientras gestionan reparaciones y protegen sus hogares. La Estructura de Honorarios debe explicarse por escrito, incluyendo cómo se calculan los honorarios y los gastos del caso y cuándo se debe el pago. Antes de elegir un abogado, el propietario de la propiedad puede comparar la experiencia relevante, las prácticas de comunicación y los términos de honorarios para seleccionar una representación adecuada a las necesidades de la reclamación.
Acerca de las Oficinas Legales de Anidjar & Levine
Las Oficinas Legales de Anidjar & Levine representan a propietarios en disputas de seguros, incluyendo reclamaciones relacionadas con daños por tormentas y clima. La firma ayuda a los clientes a buscar una revisión justa de las reclamaciones de daños y una comprensión clara de sus opciones cuando un asegurador retrasa, paga menos o niega la cobertura. Su trabajo puede involucrar la revisión del lenguaje de la póliza, la organización de registros de apoyo y la comunicación con las compañías de seguros en nombre del cliente.
La historia de la firma y las credenciales de los abogados pueden ayudar a los propietarios a evaluar si una oficina legal se adapta a sus necesidades. Los abogados de la firma manejan asuntos relacionados con lesiones y seguros, y sus antecedentes pueden ser relevantes al evaluar una reclamación de propiedad. Antes de elegir representación, los clientes pueden preguntar sobre la experiencia con pérdidas por tormentas, el proceso de investigación de daños y cómo se manejan los honorarios.
El enfoque de la firma se centra en explicar los pasos legales y ayudar a los clientes a tomar decisiones informadas. Para los propietarios de Tamarac, el acceso a una orientación receptiva puede apoyar la preparación oportuna de reclamaciones y ayudar a proteger sus intereses mientras se enfocan en la recuperación del hogar y las responsabilidades comunitarias.
Preguntas Frecuentes
¿Cubre el seguro de propietarios de vivienda el alojamiento temporal después de que los daños por tormenta hacen que mi hogar sea inhabitable?
El seguro de propietarios de vivienda puede cubrir el alojamiento temporal cuando los daños por tormenta hacen que un hogar sea inhabitable, si la póliza incluye cobertura de gastos de vida adicionales y la pérdida está cubierta. Esta protección puede reembolsar costos razonables por encima de los gastos normales del hogar, como estancias en hoteles y comidas, mientras se realizan las reparaciones. Los límites, exclusiones y documentación requerida de la póliza determinan la elegibilidad. El propietario debe contactar al asegurador de inmediato, conservar los recibos y confirmar los gastos aprobados antes de organizar el reembolso del alojamiento temporal.
¿Puedo presentar una reclamación por moho causado por reparaciones de daños por tormenta retrasadas?
Un propietario puede presentar una reclamación por moho causado por retrasos en las reparaciones de daños por tormentas, pero la cobertura depende de la póliza y los hechos. La cobertura de moho puede aplicarse cuando la tormenta creó daños por agua cubiertos, y el propietario informó de la pérdida de manera oportuna y tomó medidas razonables para limitar más daños. Los retrasos en las reparaciones atribuibles a la aseguradora o sus contratistas pueden respaldar la reclamación. Registros, fotografías, avisos de reparación y evaluaciones de expertos pueden ayudar a establecer la causalidad y los daños.
¿Qué Debo Hacer Si Mi Propiedad Dañada por la Tormenta Es Parte de una Asociación de Propietarios?
Un propietario debe documentar rápidamente los daños por tormenta, proteger el hogar de más daños y notificar tanto a la asociación de propietarios como a la aseguradora. Los documentos de gobernanza pueden aclarar la responsabilidad de reparación de la HOA, incluyendo qué áreas y estructuras debe mantener la asociación. Para la coordinación de reclamaciones de la asociación, el propietario debe compartir los hallazgos de la inspección, las estimaciones de reparación y las actualizaciones de la reclamación con la junta o el gerente. La comunicación por escrito ayuda a prevenir retrasos y apoya decisiones claras sobre la cobertura y las reparaciones.
¿Puedo Contratar a Mi Propio Contratista Antes de que el Ajustador de Seguros Inspeccione el Daño?
Un propietario puede contratar a un contratista antes de que un ajustador de seguros inspeccione el daño, pero debe documentar las condiciones primero y evitar reparaciones permanentes hasta la inspección, si es razonablemente posible. La mitigación de emergencia, como cubrir aberturas o eliminar agua estancada, debe proceder rápidamente para prevenir más daños. Fotografías, recibos y estimaciones del contratista pueden respaldar la reclamación. El propietario debe notificar a la aseguradora, preservar los materiales dañados cuando sea práctico y confirmar cualquier requisito de la póliza antes de autorizar trabajos extensos.
¿Son Diferentes los Deducibles por Huracán de los Deducibles Estándar de Seguro de Propietarios?
Sí. Los deducibles por huracán a menudo difieren de los deducibles estándar de propietarios de viviendas porque pueden calcularse como un porcentaje del valor asegurado de la casa en lugar de una cantidad fija en dólares. El cálculo del deducible por huracán puede, en consecuencia, producir un costo de bolsillo sustancialmente más alto. Las reglas del deducible por tormentas nombradas varían según la póliza y el estado, incluyendo qué tormentas activan el deducible y cuándo se aplica. Los titulares de pólizas deben revisar las declaraciones y endosos cuidadosamente y buscar aclaraciones antes de que ocurra una tormenta para apoyar una planificación doméstica informada.
—————————
Las reclamaciones por daños por tormentas y clima pueden involucrar términos complejos de la póliza, plazos estrictos y disputas sobre la causa o el costo de las pérdidas. Un abogado de reclamaciones de propiedad en Tamarac puede revisar la evidencia, explicar sus derechos y comunicarse con la aseguradora en su nombre. Las Oficinas Legales de Anidjar y Levine ayudan a los propietarios de propiedades a evaluar sus opciones y buscar una compensación adecuada. Para otros asuntos legales, obtenga más información sobre un Abogado de Lesiones Personales en Tamarac. Una orientación legal rápida puede ayudar a preservar evidencia importante y asegurar que tome los pasos requeridos dentro de los plazos aplicables.