
Las Oficinas Legales de Anidjar y Levine ayudan a los asegurados de Poinciana a evaluar reclamaciones por daños de tormentas y clima, documentar pérdidas y abordar denegaciones o pagos insuficientes por parte de las aseguradoras. La representación puede implicar revisar el lenguaje de la póliza, la causalidad disputada, exclusiones, deducibles, notificación tardía y condiciones preexistentes alegadas. El asesor puede organizar fotografías, informes de inspección, estimaciones, recibos, registros meteorológicos y comunicaciones para apoyar una valoración precisa. Las evaluaciones independientes pueden identificar daños ocultos y reparaciones necesarias. Para orientación legal relacionada, visite Abogado de Lesiones Personales en Poinciana para aprender más sobre factores del caso, preservación de evidencia y la protección de derechos de recuperación.
Principales Conclusiones
- Un abogado de reclamaciones de propiedad en Poinciana puede revisar el lenguaje de la póliza para identificar la cobertura por daños de huracanes, viento, granizo, inundaciones, rayos y daños relacionados.
- El apoyo legal puede abordar reclamaciones denegadas o pagadas insuficientemente que involucren exclusiones, causalidad disputada, notificación tardía, condiciones preexistentes o estimaciones de reparación inadecuadas.
- Organizar fotografías, videos, recibos, informes de inspección, estimaciones y comunicaciones de la aseguradora fortalece la presentación de la reclamación y la preservación de evidencia.
- Inspecciones y evaluaciones calificadas pueden documentar daños estructurales, pérdidas de propiedad personal, gastos de vivienda temporal y pérdidas por interrupción de negocios.
- La notificación rápida, la atención médica para lesiones y la cuidadosa preservación de condiciones peligrosas pueden proteger la salud, la evidencia y los derechos de seguro.
Cómo Podemos Ayudar con Su Reclamación de Propiedad por Daños de Tormenta y Clima en Poinciana
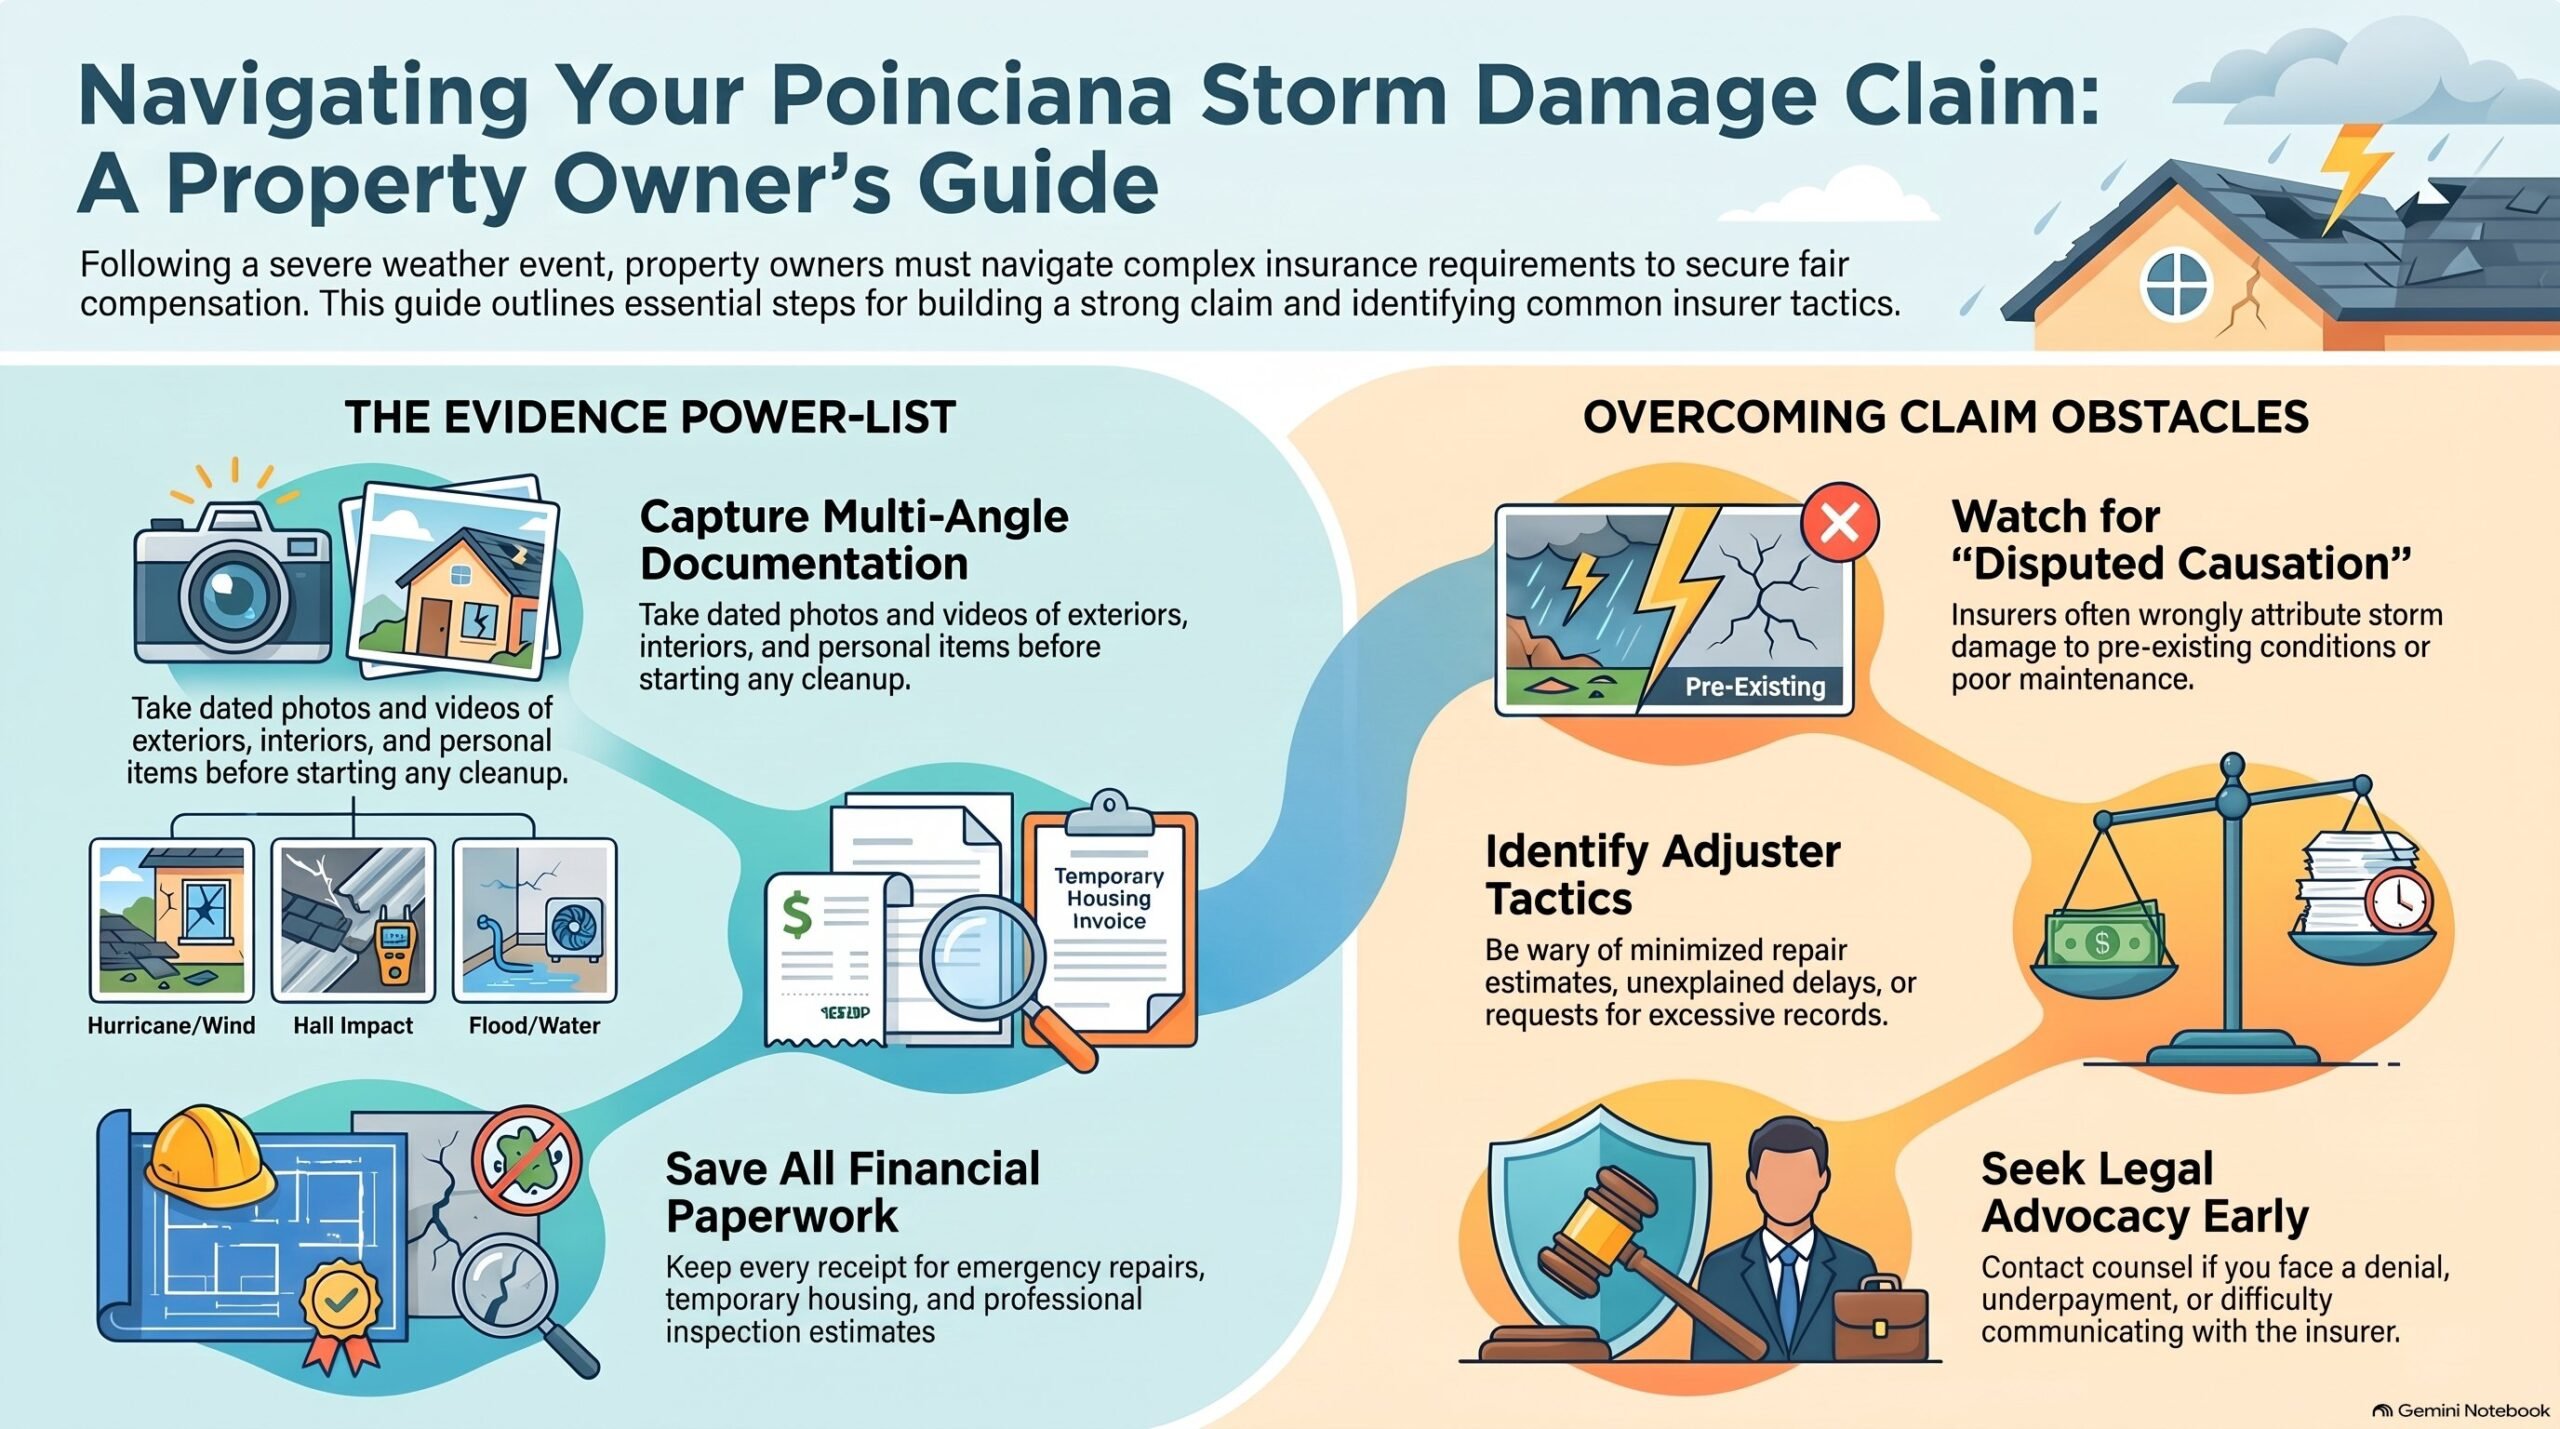
Cuando una propiedad en Poinciana sufre daños debido a un huracán, tormenta severa, inundaciones, viento u otro evento meteorológico, la reclamación de seguro resultante puede implicar desafíos financieros y legales significativos. Un abogado calificado en reclamaciones de propiedad puede ayudar a los propietarios afectados a buscar un trato justo mientras protege sus intereses a lo largo del proceso. La asistencia puede incluir la revisión del lenguaje de la póliza, la identificación de pérdidas cubiertas, la documentación de daños estructurales y de propiedad personal, y la comunicación con aseguradoras o sus representantes.
Un asegurador puede emitir una Reclamación Denegada basada en la causalidad disputada, exclusiones alegadas, aviso tardío o preguntas sobre la condición de la propiedad. El asesor legal puede evaluar la razón expuesta, identificar errores procesales o fácticos y preparar una respuesta enfocada. Una Falta de Evidencia también puede debilitar una reclamación de otro modo válida cuando las fotografías, estimaciones de reparación, recibos, informes de inspección u otros registros están incompletos. El apoyo legal puede ayudar a organizar la evidencia disponible, obtener evaluaciones calificadas y presentar una demanda coherente de beneficios. Estos servicios buscan promover la responsabilidad y ayudar a los propietarios de propiedades a recuperar fondos necesarios para reparaciones y restauraciones adecuadas.
Comprendiendo los Casos de Lesiones por Daños por Tormentas y Clima en Reclamaciones de Propiedad en Poinciana
Los casos de daños por tormentas y clima a menudo implican más que daños visibles en el techo o en la estructura, ya que la cobertura puede depender de los términos de la póliza, la causa de la pérdida y el momento del evento. Una reclamación también puede involucrar deterioro interior, propiedad personal dañada, gastos de vivienda temporal o pérdidas por interrupción de negocios. Comprender el caso requiere revisar la póliza, documentar las condiciones de manera oportuna y distinguir los daños cubiertos de las exclusiones, deducibles y condiciones preexistentes. Las tácticas de los ajustadores de seguros pueden incluir solicitar registros extensos, minimizar las estimaciones de reparación, atribuir daños a problemas de mantenimiento o retrasar decisiones mientras la evidencia se vuelve más difícil de obtener. Una evaluación cuidadosa ayuda a determinar si la posición del asegurador se alinea con el contrato y la evidencia disponible. Los abogados que representan a los propietarios de propiedades afectadas pueden organizar fotografías, informes de inspección, recibos, estimaciones y comunicaciones en una presentación de reclamación coherente. Esta preparación apoya una valoración precisa, protege los derechos del reclamante y mejora la capacidad de negociación sin exagerar las pérdidas ni comprometer la credibilidad durante las negociaciones.
Causas Comunes de Reclamaciones de Propiedad en Poinciana por Daños de Tormentas y Clima
Las reclamaciones de propiedad en Poinciana comúnmente surgen de los vientos huracanados que dañan techos, revestimientos, ventanas y otros componentes estructurales. El impacto del granizo puede causar daños ocultos o visibles, mientras que las inundaciones y la intrusión de agua pueden afectar los cimientos, interiores y propiedad personal. Los rayos también pueden causar daños eléctricos e incendios, lo que lleva a pérdidas adicionales que requieren una evaluación cuidadosa.
Daños por Viento de Huracán
Los vientos de fuerza huracanada pueden causar daños sustanciales a la propiedad al arrancar tejas de los techos, romper ventanas, dañar revestimientos y debilitar componentes estructurales. La lluvia impulsada por el viento puede entrar a través de estas aberturas, dañando techos, aislamiento, sistemas eléctricos y propiedades personales. Los propietarios deben documentar rápidamente las condiciones con fotografías, preservar los materiales dañados cuando sea seguro hacerlo y notificar a las aseguradoras sin demora innecesaria. Los requisitos del propietario pueden incluir asegurar las instalaciones, organizar reparaciones de emergencia e informar a los inquilinos sobre preocupaciones de seguridad. La cobertura del inquilino puede proteger las pertenencias personales o los gastos de vivienda temporal, dependiendo de la póliza aplicable y los términos del contrato de arrendamiento. Las aberturas no atendidas crean riesgos de moho, particularmente en el clima húmedo de Florida. Los pasos de remediación apropiados incluyen la extracción de agua, el secado de áreas afectadas, la eliminación controlada de materiales dañados y la evaluación profesional cuando se sospecha contaminación. Los registros precisos pueden apoyar una revisión justa de reclamaciones y asistencia responsable a los ocupantes afectados.
Daños por Impacto de Granizo
Cuando tormentas severas pasan por Poinciana, el granizo puede golpear materiales de techado, revestimientos, ventanas, vehículos y otras propiedades expuestas con suficiente fuerza para causar daños funcionales y estructurales. Incluso cuando el daño parece menor, tejas fracturadas, metal abollado y sellos comprometidos pueden permitir que se desarrolle una filtración en el techo más tarde. La humedad retenida en los materiales de construcción afectados puede contribuir al crecimiento de moho, mientras que accesorios rotos y escombros dispersos pueden requerir una limpieza rápida para proteger a los ocupantes y prevenir más daños. Los propietarios deben fotografiar las marcas de impacto, conservar los materiales dañados, obtener inspecciones profesionales e informar las pérdidas dentro de los plazos de la póliza aplicables. Las aseguradoras pueden disputar la causa, el alcance o problemas de mantenimiento, lo que resulta en una denegación de la póliza. Una documentación cuidadosa y asistencia calificada pueden ayudar a las personas afectadas a presentar reclamaciones precisas y buscar un trato justo mientras se satisfacen las necesidades de seguridad y recuperación del hogar.
Inundaciones Y Entrada De Agua
Las inundaciones y la intrusión de agua pueden causar daños extensos a la propiedad en Poinciana después de fuertes lluvias, sistemas tropicales, marejadas o fallos en el drenaje. El agua puede entrar a través de techos, ventanas, puertas, cimientos dañados o sistemas de drenaje abrumados, afectando paneles de yeso, pisos, aislamiento, componentes eléctricos y pertenencias personales. La acción rápida puede limitar el deterioro y preservar evidencia que respalde un reclamo de propiedad. Los ocupantes deben documentar las condiciones visibles, fotografiar las áreas afectadas, conservar los recibos de reparación y reportar la pérdida de acuerdo con los requisitos de la póliza. Puede ser necesario un secado profesional y remediación de moho porque la humedad oculta puede promover el crecimiento microbiano y la descomposición estructural. La cobertura depende de la fuente de agua y los términos de la póliza. El seguro estándar para propietarios puede excluir ciertos eventos de inundación, lo que hace que el seguro contra inundaciones sea particularmente importante para pérdidas elegibles. Un profesional calificado en reclamos puede ayudar a evaluar los daños, la cobertura y la documentación requerida.
Daños por Rayos y Fuego
Los rayos pueden causar daños estructurales directos e iniciar incendios que se propagan a través de techos, aislamiento, cableado y acabados interiores. Las pérdidas resultantes pueden incluir contaminación por humo, picos eléctricos, daños por agua debido a la lucha contra incendios y componentes estructurales debilitados. Los propietarios deben priorizar la seguridad organizando inspecciones profesionales antes de ingresar a áreas afectadas o comenzar reparaciones. Fotografías, informes del departamento de bomberos, registros meteorológicos, estimaciones de reparación y materiales dañados pueden respaldar una reclamación, haciendo que la preservación de evidencia sea crítica. Las aseguradoras pueden investigar si el rayo causó la pérdida y si se aplican exclusiones o deducibles de la póliza. Notificar de manera oportuna permite las inspecciones necesarias y ayuda a prevenir disputas sobre el estado de la propiedad. Debido a que los plazos legales rigen la presentación de reclamaciones y posibles litigios, los propietarios afectados deben revisar los requisitos de la póliza y buscar orientación calificada de inmediato. Una documentación cuidadosa también ayuda a proteger los recursos de restauración para los ocupantes y vecinos circundantes.
Derechos Legales de las Víctimas de Daños por Tormentas y Clima en Reclamaciones de Propiedad en Poinciana
Los propietarios de Poinciana afectados por tormentas o clima severo pueden tener derechos legales para perseguir beneficios de seguros por daños cubiertos y pérdidas relacionadas. Los asegurados de Florida pueden buscar el pago por reparaciones, gastos de vivienda temporal, eliminación de escombros y otros beneficios identificados en sus pólizas.
También pueden impugnar el manejo injusto de reclamaciones o explicaciones inadecuadas para pagos denegados o retrasados.
- Las disputas de cobertura pueden requerir una revisión del lenguaje de la póliza, exclusiones, límites y daños documentados.
- Los plazos de reclamación pueden afectar la capacidad de exigir beneficios, presentar reclamaciones suplementarias o buscar remedios legales.
- La preservación de evidencia incluye fotografías, videos, recibos, estimaciones, informes de inspección y comunicaciones.
- La negociación con el ajustador debe estar informada por una documentación organizada y un recuento completo de las pérdidas.
Un propietario puede solicitar decisiones de reclamación por escrito y retener asistencia calificada cuando las comunicaciones se vuelven difíciles. Un abogado puede evaluar posibles violaciones legales, coordinar inspecciones y proteger los derechos aplicables sin interrumpir las reparaciones necesarias. Las personas que sirven a los vecinos afectados deben fomentar la presentación rápida de informes, el mantenimiento cuidadoso de registros y la mitigación razonable, evitando acuerdos prematuros o declaraciones que puedan limitar la recuperación.
¿Por qué ocurren las lesiones por daños por tormentas y clima en las reclamaciones de propiedades de Poinciana?
Las lesiones relacionadas con reclamaciones de propiedad por tormentas y clima a menudo surgen cuando vientos fuertes, granizo, tornados, huracanes u otros eventos climáticos severos dañan techos, ventanas, paredes, sistemas eléctricos y propiedades personales. Pueden desarrollarse peligros físicos cuando escombros, inundaciones, cables expuestos o estructuras inestables crean condiciones inseguras para residentes, visitantes y trabajadores.
Algunas pérdidas se originan por mantenimiento negligente antes de una tormenta. Techos sin reparar, sistemas de drenaje bloqueados, árboles deteriorados o equipos de protección defectuosos pueden aumentar el daño y crear peligros prevenibles. Los propietarios de propiedades, contratistas, asociaciones y aseguradoras también pueden enfrentar violaciones de deber cuando no cumplen con sus responsabilidades de inspección razonable, advertencia, mitigación o reparación.
Después de una pérdida, la falta de comunicación en los acuerdos puede surgir cuando las descripciones de daños, los términos de cobertura o las estimaciones de reparación se malinterpretan. La documentación incompleta y las evaluaciones contradictorias pueden contribuir al pago insuficiente de reclamaciones, dejando reparaciones necesarias sin terminar y peligros sin resolver. Estas circunstancias pueden agravar el daño a la propiedad y las lesiones personales, particularmente cuando las condiciones temporales permanecen sin abordar. Comprender las causas ayuda a los profesionales orientados al servicio a evaluar la responsabilidad y reconocer cómo la conducta prevenible puede afectar a los hogares y comunidades afectadas.
¿Qué Debe Hacer Después de una Reclamación de Propiedad por Daños por Tormentas y Clima en Poinciana?
Después de una lesión relacionada con una tormenta, la persona debe buscar atención médica inmediata, incluso si los síntomas inicialmente parecen menores. La persona debe documentar las lesiones, el tratamiento, las condiciones de la propiedad y otras evidencias relacionadas con la tormenta a través de fotografías y registros escritos. La reclamación de propiedad también debe ser reportada rápidamente a la aseguradora, con todas las comunicaciones y documentos de respaldo cuidadosamente preservados.
Busque Atención Médica Inmediata
Cuando un individuo sufre una lesión durante un clima severo o debido a daños en la propiedad relacionados con tormentas, se debe buscar una evaluación médica rápida, incluso si los síntomas inicialmente parecen menores. Un proveedor calificado puede identificar condiciones ocultas, establecer un tratamiento adecuado y explicar las restricciones que pueden prevenir más daños. Los primeros chequeos médicos deben ocurrir tan pronto como sea razonablemente posible, particularmente después de caídas, exposición eléctrica, impactos estructurales o lesiones sospechosas en la cabeza y el cuello. Se deben contactar los servicios de emergencia cuando los síntomas incluyen dolor severo, confusión, dificultad para respirar, sangrado incontrolado o pérdida de conciencia. La persona lesionada debe proporcionar a los clínicos un relato claro de lo que ocurrió y seguir todas las instrucciones de cuidado recomendadas. Si las circunstancias lo permiten, un acompañante responsable puede recopilar declaraciones de testigos para el equipo médico y mantener la comunicación con los miembros de la familia, enfatizando la seguridad y la asistencia compasiva durante toda la respuesta.
Documentar Lesiones Relacionadas con Tormentas
La documentación precisa de las lesiones relacionadas con tormentas puede ayudar a establecer qué ocurrió, cuándo ocurrió y cómo el incidente afectó a la persona lesionada. Después de recibir atención médica, la persona lesionada debe conservar los documentos de alta, las instrucciones de tratamiento, las recetas y los registros de facturación. La presentación médica consistente permite a los proveedores vincular los síntomas con el incidente de la tormenta e identificar cambios que requieren seguimiento. Una lista de verificación de documentación puede ayudar a organizar registros, información sobre medicamentos, fechas de citas y limitaciones que afectan el trabajo o las actividades diarias. Una línea de tiempo fotográfica puede mostrar lesiones visibles a medida que se desarrollan, siempre que las fotografías estén fechadas y almacenadas de manera segura. Se deben solicitar declaraciones de testigos a las personas que observaron el incidente, los síntomas inmediatos o las condiciones que contribuyeron a él. Registros precisos y oportunos pueden ayudar a quienes evalúan las circunstancias mientras protegen la capacidad de la persona lesionada para explicar la experiencia con claridad.
Informe el Reclamo de Propiedad
Informar rápidamente sobre un reclamo de propiedad relacionado con tormentas o condiciones climáticas le da a la aseguradora la oportunidad de inspeccionar los daños, evaluar la cobertura e identificar condiciones que pueden requerir atención inmediata. El titular de la póliza debe notificar a la aseguradora a través del canal de reclamos designado y conservar la confirmación del informe. Una descripción escrita debe identificar la fecha, ubicación, causa aparente y estructuras o propiedades personales afectadas. Fotografías, estimaciones de reparación, recibos y una línea de tiempo del clima pueden respaldar el reclamo y ayudar a establecer cuándo ocurrió el daño. Pueden ser necesarias reparaciones de emergencia para prevenir más pérdidas, pero el titular de la póliza debe primero documentar las condiciones y conservar las facturas. La cooperación con las inspecciones y las solicitudes de registros puede prevenir retrasos evitables. Si se niega o limita la cobertura, una apelación de denegación de seguro puede requerir revisión de la póliza, evidencia adicional y orientación profesional.
Pruebas Críticas en un Reclamo de Propiedad de Poinciana por Daños por Tormenta y Clima
Un sólido caso de reclamo de propiedad de Poinciana por daños por tormenta y clima depende de pruebas organizadas que conecten el evento, las condiciones de la propiedad y las pérdidas reclamadas. Los materiales relevantes deben ser preservados rápidamente porque los registros faltantes o alterados pueden complicar las decisiones de cobertura y las evaluaciones de daños.
Las pruebas clave comúnmente incluyen:
- Documentación de daños por clima, incluyendo fotografías, videos, fechas e informes de tormentas
- Evidencia de la condición de la propiedad que muestra las instalaciones antes y después del evento
- Registros de reclamos de seguros, correspondencia, estimaciones y documentos de póliza
- Evaluaciones de daños por expertos que abordan la causalidad, el alcance y los costos de reparación
Documentación de Daños por Clima
¿Qué tan minuciosamente se documenta el daño por tormentas y clima después de un evento? Un registro cuidadoso puede ayudar a aclarar lo que ocurrió, cuándo ocurrió y cómo progresó la pérdida. Las fotos y las entradas de la línea de tiempo deben comenzar tan pronto como las condiciones lo permitan, capturando daños exteriores, escombros caídos, intrusión de agua y propiedad personal afectada desde múltiples ángulos. Cada imagen debe incluir la fecha, la hora y la ubicación cuando sea posible. Las notas escritas deben describir las condiciones climáticas, los sonidos observados, las acciones de emergencia y las comunicaciones con aseguradoras o contratistas. Los informes de profesionales calificados, servicios meteorológicos y agencias públicas pueden proporcionar apoyo independiente para la reclamación. Si se sospecha daño en el techo por viento, la documentación debe preservar evidencia visible antes de reparaciones temporales, priorizando la seguridad. Copias de seguridad digitales organizadas y archivos no alterados pueden ayudar a abogados, ajustadores y tribunales a evaluar la reclamación de manera precisa y eficiente.
Pruebas de Condición de la Propiedad
Después de una tormenta o evento meteorológico, la evidencia del estado de la propiedad puede establecer la extensión del daño, distinguir el daño nuevo de la deterioración preexistente y ayudar a conectar la pérdida con una causa cubierta. Fotografías y videos detallados deben mostrar techos, paredes, techos, pisos, ventanas, componentes eléctricos y propiedad personal afectados desde múltiples ángulos. Las mediciones, lecturas de humedad, estimaciones de reparación y observaciones profesionales pueden aclarar aún más si ocurrió intrusión de agua, impacto del viento o movimiento estructural. Las condiciones deben ser registradas de inmediato, antes de que la limpieza o las reparaciones alteren detalles importantes. Cuando existen condiciones inseguras, preservar la evidencia no debe comprometer la seguridad de los inquilinos; las áreas peligrosas deben ser restringidas y se deben consultar a profesionales calificados. Cualquier lesión documentada debe estar vinculada a la condición observada a través de descripciones de incidentes, información de testigos y documentación médica. Esta evidencia puede ayudar a los tomadores de decisiones a evaluar la responsabilidad, la causalidad y el alcance total de la pérdida.
Registros de Reclamaciones de Seguro
Los registros de reclamaciones de seguros proporcionan un relato documentado de cómo se informó, investigó y evaluó una pérdida por tormenta o clima. Pueden incluir el aviso inicial, comunicaciones de la póliza, fotografías, estimaciones de reparación, notas de inspección, declaraciones grabadas y explicaciones de pago. Estos materiales pueden establecer una línea de tiempo de la tormenta al mostrar cuándo se descubrió, informó y revisó el daño. Una lista de verificación de evidencia completa debe incluir correos electrónicos, formularios de reclamación, recibos, registros de reparaciones temporales y cada respuesta del asegurador. Una organización consistente ayuda a los representantes que atienden a los propietarios de propiedades afectadas a identificar información faltante y comparar las condiciones reportadas con las conclusiones del asegurador. Los registros también pueden revelar retrasos del ajustador, solicitudes repetidas, cambios inexplicables o consideración incompleta de los materiales presentados. Preservar los originales y mantener un registro de comunicación puede apoyar la responsabilidad mientras se reduce la confusión sobre el progreso y manejo de la reclamación.
Evaluaciones de Daños por Expertos
¿Qué puede establecer una evaluación de daños experta que las fotografías y las estimaciones de reparación pueden no? Una evaluación independiente puede conectar las condiciones observadas a una tormenta específica, identificar daños ocultos y distinguir las pérdidas cubiertas del deterioro preexistente. En un reclamo de propiedad en Poinciana, un profesional calificado puede documentar el movimiento estructural, la intrusión de agua, los materiales comprometidos y las preocupaciones de seguridad que las inspecciones ordinarias pasan por alto. Una inspección exhaustiva del techo puede revelar tejas desplazadas, perforaciones, un sellado inadecuado o humedad oculta debajo de las capas del techo. La evaluación también puede explicar si el secado retrasado contribuyó al crecimiento de moho y a un aumento en las necesidades de reparación. Hallazgos claros, mediciones, fotografías y resultados de pruebas pueden proporcionar un apoyo persuasivo durante la revisión del asegurador o litigios. Tal evidencia ayuda a los tomadores de decisiones a evaluar el reclamo de manera justa y asiste a los propietarios en la búsqueda de reparaciones necesarias mientras protege a los ocupantes y atiende las necesidades de la comunidad.
Efectos a Largo Plazo de Lesiones por Daños por Tormentas y Clima en Reclamos de Propiedad en Poinciana
Las lesiones relacionadas con tormentas y clima pueden llevar a dolor crónico, movilidad reducida y limitaciones duraderas en las actividades diarias. Estas condiciones también pueden crear tensión emocional y financiera a través de la pérdida de ingresos, cargas relacionadas con la propiedad y una recuperación prolongada. Las necesidades de tratamiento continuo, incluidas evaluaciones médicas, rehabilitación y atención prescrita, pueden requerir documentación y apoyo sostenido.
Dolor Crónico y Limitaciones
Cuando los daños a la propiedad relacionados con tormentas causan lesiones físicas, el dolor persistente y la movilidad reducida pueden continuar mucho después de que se completen las reparaciones de emergencia. Las caídas en pisos mojados, los impactos de escombros o la exposición durante la limpieza pueden causar distensiones, fracturas y lesiones nerviosas que requieren atención continua. Los síntomas crónicos pueden restringir caminar, levantar, conducir o realizar responsabilidades domésticas. Las evaluaciones médicas, los registros de tratamiento y el seguimiento constante pueden ayudar a documentar cómo una lesión afecta el funcionamiento diario. El manejo del dolor puede incluir medicamentos recetados, terapia física, inyecciones, dispositivos de asistencia u otras medidas supervisadas profesionalmente. Un proveedor calificado puede explicar la recuperación esperada e identificar limitaciones que justifiquen adaptaciones. Cuando las aseguradoras cuestionan la gravedad de una lesión, la causalidad o la necesidad de tratamiento, la evidencia detallada se vuelve particularmente importante en disputas de seguros. La orientación legal puede ayudar a preservar registros relevantes, comunicarse con las aseguradoras y proteger la capacidad de una persona lesionada para buscar una compensación adecuada.
Estrés Emocional y Financiero
La tensión emocional y financiera puede persistir después de las reclamaciones de propiedad en Poinciana, daños por tormentas y clima, y lesiones, particularmente cuando la recuperación limita el trabajo, las responsabilidades del hogar o la estabilidad de la vivienda. La reducción de ingresos puede coincidir con alojamiento temporal, reparaciones, transporte y otros gastos del hogar, creando presión sobre las familias y cuidadores. La incertidumbre puede intensificarse cuando los retrasos en el seguro impiden el reembolso oportuno o cuando un asegurador cuestiona la cobertura, la valoración o la responsabilidad. Documentar las pérdidas salariales, las condiciones de la propiedad, la correspondencia y los gastos incurridos puede ayudar a aclarar el impacto financiero de la reclamación. Un representante calificado puede explicar los recursos disponibles, comunicarse con los aseguradores y buscar la resolución de disputas cuando las negociaciones se estancan. El apoyo de organizaciones de confianza, empleadores y recursos comunitarios también puede ayudar a los hogares afectados a gestionar responsabilidades prácticas. La atención temprana a estas cargas puede preservar registros, proteger los derechos de reclamación y promover una recuperación más ordenada.
Necesidades de Tratamiento Continuo
Las lesiones a largo plazo después de una tormenta o un incidente de propiedad relacionado con el clima pueden requerir atención médica continua, incluidos exámenes de seguimiento, terapia física, manejo de medicamentos y tratamiento profesional. La duración de la rehabilitación puede variar según la gravedad de la lesión, las condiciones de salud previas y el progreso de la recuperación. Citas consistentes pueden ayudar a identificar complicaciones, restaurar la movilidad y reducir el riesgo de discapacidad duradera. Los costos de tratamiento pueden incluir consultas de expertos, pruebas diagnósticas, recetas, equipo de rehabilitación, transporte y asistencia con actividades diarias. Registros precisos de recomendaciones médicas, facturas, trabajo perdido y síntomas cambiantes pueden ayudar a establecer el impacto continuo de una lesión. Una evaluación cuidadosa también puede aclarar si se espera razonablemente atención adicional. Los profesionales que atienden a las personas afectadas deben fomentar un tratamiento oportuno y una documentación organizada mientras respetan la orientación médica. Este enfoque apoya decisiones informadas y preserva evidencia relevante para una reclamación de propiedad.
Demostrando Responsabilidad en Casos de Reclamación de Propiedad por Lesiones por Tormentas y Daños Climáticos en Poinciana
Probar la responsabilidad en un reclamo de propiedad en Poinciana que involucra daños por tormentas y clima requiere evidencia que conecte la pérdida a un evento cubierto y establezca el incumplimiento de la parte responsable de cumplir con una obligación legal o contractual. La preservación de la evidencia debe comenzar de inmediato, incluyendo fotografías fechadas, estimaciones de reparación, informes de inspección, registros meteorológicos y materiales dañados retenidos cuando sea seguro. Las declaraciones de testigos de vecinos, contratistas y personal de emergencia pueden ayudar a confirmar el momento, las condiciones y el estado de la propiedad antes y después de la tormenta. Cuando un propietario, contratista, asociación o asegurador puede ser responsable, reúna registros que muestren notificaciones, deberes de mantenimiento, términos de la póliza y comunicaciones relevantes. Un rechazo de seguro no establece automáticamente la responsabilidad, pero sus razones declaradas pueden identificar hechos en disputa o problemas contractuales que requieren revisión. Los plazos de reclamo deben ser monitoreados cuidadosamente porque la notificación tardía, los requisitos de prueba o las limitaciones en las demandas pueden afectar los recursos disponibles. La documentación organizada permite a los representantes presentar un relato claro y asegurar resultados justos para los propietarios de propiedades y familias afectadas.
Tratando con Compañías de Seguros Después de un Reclamo de Propiedad en Poinciana por Daños de Tormenta y Clima
Cuando una reclamación de propiedad de Poinciana involucra daños por tormenta o clima, los asegurados deben comunicarse cuidadosamente con la compañía de seguros y mantener un registro completo de la reclamación. Avisos escritos, fotografías, estimaciones de reparación, recibos, informes de inspección y correspondencia pueden ayudar a establecer la condición de la propiedad y las pérdidas sufridas. Los asegurados deben revisar las disposiciones de cobertura, plazos, exclusiones y deberes después de la pérdida antes de proporcionar declaraciones grabadas o firmar liberaciones. Las comunicaciones deben permanecer precisas, consistentes y limitadas a hechos documentados. Las preguntas de un ajustador no eliminan la responsabilidad del asegurador de investigar la reclamación de manera justa y rápida. Retrasos del ajustador, inspecciones incompletas, solicitudes inexplicables o explicaciones inadecuadas pueden justificar un seguimiento por escrito y una escalación. Una Denegación de Reclamación debe ser revisada en relación con el lenguaje de la póliza y la evidencia de apoyo en lugar de ser aceptada sin examen. Cuando la conducta sugiere Mala Fe, como una investigación irrazonable, tergiversación o negativa a pagar daños cubiertos, la orientación legal puede ayudar a proteger los derechos del asegurado y apoyar una resolución justa.
Qué Esperar Durante el Proceso de Reclamación por Daños por Tormenta y Clima en Propiedades de Poinciana
El proceso generalmente comienza con una evaluación inicial de la reclamación para evaluar la cobertura, la causación y los daños por tormenta reportados. Los propietarios de propiedades deben documentar minuciosamente los daños, mantener una comunicación organizada con el ajustador de seguros y preservar registros relevantes. Dependiendo de la respuesta del asegurador, la reclamación puede concluir a través de negociaciones de acuerdo o proceder a litigio.
Evaluación Inicial de la Reclamación
Aunque cada reclamación presenta diferentes hechos, una evaluación inicial generalmente examina la condición de la propiedad, la causa y el momento de la tormenta o evento meteorológico, y el alcance del daño resultante. La revisión también considera el lenguaje de la póliza aplicable, exclusiones, deducibles y requisitos de notificación. Una interpretación cuidadosa de la póliza puede determinar si la cobertura se extiende a viento, granizo, inundaciones o lluvia impulsada por el viento, particularmente cuando múltiples condiciones afectaron la propiedad. La evaluación busca pruebas de causalidad que vinculen la pérdida reportada a un evento cubierto, en lugar de a un deterioro ordinario, problemas de mantenimiento o un peligro excluido. Si el asegurador emite una denegación de la reclamación, las razones expuestas en su determinación merecen una atención cuidadosa. Un profesional calificado puede explicar los procedimientos disponibles, identificar preguntas de cobertura en disputa y ayudar a garantizar que el titular de la póliza reciba asistencia justa e informada a lo largo del proceso.
Documentando Daños por Tormenta
Después de una tormenta, la documentación rápida y organizada ayuda a establecer la condición de la propiedad y la extensión de la pérdida cubierta. Antes de entrar en áreas dañadas, los ocupantes deben seguir una lista de verificación de seguridad durante tormentas, que incluye evitar agua estancada, cableado expuesto, estructuras inestables y fugas de gas sospechosas. Una vez que las condiciones sean razonablemente seguras, fotografías y videos deben capturar elevaciones exteriores, techos, ventanas, revestimientos, habitaciones interiores, contenidos e intrusión de agua visible. Las imágenes deben mostrar tanto perspectivas amplias como detalles cercanos, con fechas y ubicaciones registradas siempre que sea posible. Una línea de tiempo de daños fotográficos puede demostrar cómo se desarrollaron las condiciones desde el evento inicial hasta las medidas de emergencia y reparaciones. Las notas escritas deben identificar áreas afectadas, daños aproximados y pasos de mitigación. Recibos, estimaciones de contratistas e inventarios de artículos dañados deben ser preservados en un archivo organizado para una posterior evaluación de la reclamación.
Comunicaciones del Ajustador de Seguros
Durante un reclamo de propiedad de Poinciana, las comunicaciones con el ajustador de seguros generalmente comienzan con un informe de pérdida, seguido de solicitudes de fotografías, registros de reparación, recibos, estimaciones y una declaración grabada o escrita sobre la tormenta y los daños resultantes. El titular de la póliza debe responder con precisión, conservar copias de cada comunicación y organizar la Documentación del Reclamo cronológicamente. Las Estimaciones de Reparación deben identificar el trabajo necesario, materiales, mano de obra y cualquier requisito relacionado con el código, mientras se evitan reparaciones prematuras que podrían oscurecer la evidencia. Los ajustadores pueden inspeccionar la propiedad, hacer preguntas detalladas y solicitar registros adicionales a medida que se evalúa la cobertura. Prestar atención cuidadosa a los Plazos de la Póliza ayuda a preservar los derechos de notificación y documentación. Cuando surgen Disputas de Cobertura, el titular de la póliza debe solicitar explicaciones por escrito, revisar el lenguaje de la póliza aplicable y obtener orientación calificada antes de proporcionar declaraciones o firmar documentos que podrían afectar el reclamo.
Acuerdo o Litigio
Una vez que el asegurador haya completado su investigación, un titular de póliza de Poinciana puede resolver la reclamación por daños causados por tormentas a través de un acuerdo o perseguir litigios cuando las partes no pueden ponerse de acuerdo sobre la cobertura o la cantidad de compensación. Una estrategia de acuerdo típicamente implica estimaciones de reparación organizadas, fotografías, análisis de pólizas y comunicaciones documentadas que demuestran las pérdidas de la propiedad. La negociación frente al juicio requiere evaluar si se puede lograr una resolución justa sin la intervención del tribunal. El poder de negociación del asegurador puede afectar las discusiones, particularmente cuando la evidencia es incompleta o se acercan los plazos. Si las negociaciones fallan, el litigio puede proporcionar un proceso formal para presentar evidencia y buscar beneficios contractuales. Sin embargo, la línea de tiempo del litigio puede extenderse durante meses o más, involucrando alegaciones, descubrimiento, evaluaciones de expertos, mediación y potencialmente juicio. Una orientación cuidadosa ayuda a proteger los intereses del titular de la póliza mientras apoya un resultado justo para todos los afectados.
Compensación por Daños por Tormentas y Lesiones por Daños Climáticos en Reclamaciones de Propiedad de Poinciana
Cuando un evento de tormenta o clima cubierto daña una propiedad en Poinciana, la compensación disponible puede incluir el costo razonable de reparaciones o reemplazos, la eliminación de escombros, la mitigación de emergencias y servicios profesionales relacionados. La cobertura también puede extenderse a pertenencias personales dañadas, vivienda temporal y otros gastos permitidos por los términos, límites y endosos de la póliza. Una reclamación cuidadosa debe identificar cada artículo afectado, explicar la causa de la pérdida y conectar las cantidades solicitadas con evidencia confiable. La documentación del titular de la póliza puede incluir fotografías, inventarios, estimaciones de contratistas, recibos, informes de inspección y correspondencia con la aseguradora. Si ocurrió una lesión relacionada con la tormenta durante la limpieza de emergencia o al abordar el daño a la propiedad, las cantidades recuperables pueden incluir tratamiento necesario y gastos relacionados cuando los principios de cobertura o responsabilidad aplicables respalden la solicitud. La prueba de gastos médicos, como facturas, registros y estados de pago, ayuda a establecer los servicios recibidos y su relación con el incidente. La preservación rápida de evidencia y las divulgaciones precisas ayudan a los aseguradores, ajustadores y representantes legales a evaluar la compensación de manera justa.
Daños Económicos vs No Económicos en Reclamaciones de Propiedad de Poinciana por Tormentas y Daños Climáticos
Los daños económicos pueden incluir costos de reparación, costos de reemplazo, vivienda temporal, ingresos de alquiler perdidos y otras pérdidas financieras verificables resultantes de daños por tormentas o clima. Las pérdidas no económicas pueden incluir inconvenientes, interrupción de la vida diaria y otros efectos relacionados que pueden ser más difíciles de cuantificar. Probar cualquiera de las categorías generalmente requiere registros organizados, fotografías, evaluaciones de expertos y documentación que conecte las pérdidas reclamadas con el evento asegurado.
Categorías de Daños Económicos
Las reclamaciones por daños por tormentas y clima en Poinciana pueden involucrar varias categorías de pérdidas económicas que pueden ser documentadas y asignadas un valor monetario. Estas pérdidas pueden incluir costos razonables de reparación para techos, paredes, ventanas, pisos, sistemas eléctricos y otros componentes dañados. Las categorías adicionales pueden incluir la eliminación de escombros, mitigación de emergencias, medidas de protección temporales, extracción de agua, prevención de moho y reemplazo de propiedad personal dañada. Si la residencia no puede ser ocupada de manera segura, los gastos de alojamiento documentados y relacionados con el desplazamiento también pueden calificar bajo los términos de la póliza aplicable. Los consejos de documentación incluyen conservar facturas, recibos, estimaciones, fotografías, informes de inspección y contratos de reparación. Una reclamación denegada o retrasos en el pago pueden resultar cuando los registros están incompletos o la causalidad es disputada. La evidencia financiera organizada puede fortalecer la capacidad de negociación en el acuerdo y ayudar a los representantes a servir a los asegurados a través de una evaluación justa y bien fundamentada.
Pérdidas No Económicas
Aunque el seguro de propiedad reembolsa principalmente pérdidas financieras medibles, los casos de daños por tormentas y clima en Poinciana también pueden involucrar consecuencias no económicas. El desplazamiento, la ansiedad, las rutinas interrumpidas y la pérdida del sentido de seguridad de un hogar pueden afectar a los residentes, particularmente a los niños, los adultos mayores y las personas con problemas de salud. Estos efectos pueden surgir cuando las inundaciones, el viento o los daños estructurales hacen que una residencia sea insegura o inutilizable. El impacto de los daños no económicos puede extenderse más allá de la inconveniencia, influyendo en el sueño, las relaciones familiares y el funcionamiento diario. En algunas disputas, la valoración del dolor y el sufrimiento puede volverse relevante cuando una lesión física o un grave malestar emocional acompaña a los daños cubiertos, aunque las pólizas de propiedad ordinarias a menudo limitan o excluyen tal recuperación. Los abogados que atienden a los hogares afectados pueden distinguir estas consecuencias personales de los costos de reparación y explicar si los estatutos aplicables, el lenguaje de la póliza o las reclamaciones relacionadas permiten la compensación.
Demostrando los Daños de la Reclamación de Propiedad
Al documentar un reclamo de propiedad de Poinciana, el titular de la póliza debe vincular cada monto solicitado con daños cubiertos relacionados con tormentas o condiciones climáticas y proporcionar evidencia de respaldo confiable. Los daños económicos generalmente incluyen facturas de reparación, costos de reemplazo, mitigación de emergencia, vivienda temporal y pérdida de uso, según lo permitido por el lenguaje de la póliza. Las fotos y recibos deben identificar la propiedad afectada, fechas, proveedores, materiales y registros de pago. Las estimaciones de los contratistas, informes de inspección, datos meteorológicos y documentación de condiciones previas pueden ayudar a establecer la causalidad y la valoración razonable. Las líneas de tiempo de evidencia deben mostrar cuándo ocurrió el daño, cuándo se descubrió y cuán pronto se proporcionó el aviso y la mitigación. Los daños no económicos, como la inconveniencia o el sufrimiento emocional, a menudo están restringidos o excluidos bajo las pólizas de propiedad, a diferencia de los reclamos por lesiones personales. Un archivo de reclamo cuidadoso separa las pérdidas cubiertas de los montos no respaldados, lo que permite a los aseguradores, ajustadores y defensores evaluar la compensación de manera justa.
Cuando un caso de reclamo de propiedad de Poinciana por daños por tormentas y clima va a juicio frente a un acuerdo
Una reclamación de propiedad en Poinciana relacionada con daños por tormentas o clima puede resolverse a través de un acuerdo o proceder a juicio, dependiendo de la solidez de la evidencia, la magnitud de la pérdida y la disposición de las partes para llegar a un acuerdo. Un acuerdo puede proporcionar una resolución más rápida y predecible, permitiendo a los propietarios financiar reparaciones y restaurar condiciones seguras sin la incertidumbre de los procedimientos judiciales. Las negociaciones suelen depender de informes de inspección, fotografías, estimaciones de reparación, comunicaciones y otros esfuerzos de preservación de evidencia. La atención cuidadosa a las tácticas del ajustador también puede revelar exclusiones no fundamentadas, inspecciones retrasadas o intentos de minimizar el alcance documentado del daño. El juicio puede volverse necesario cuando un asegurador disputa la cobertura, la causalidad, la valoración o la responsabilidad a pesar de materiales de apoyo persuasivos. El abogado puede presentar testigos, opiniones de expertos, registros de construcción y cronologías para aclarar la reclamación. Un enfoque legal centrado en el servicio enfatiza la preparación precisa, la comunicación honesta y la búsqueda de la resolución que mejor apoye al propietario afectado, la familia, los inquilinos o la comunidad. Las discusiones de acuerdo pueden continuar incluso después de que comience el litigio, si sigue siendo posible un compromiso significativo.
Leyes de Florida que pueden afectar su reclamación de propiedad en Poinciana por daños por tormentas y clima
Las leyes de Florida que rigen los contratos de seguros, las reclamaciones por daños a la propiedad y el litigio civil pueden afectar sustancialmente el resultado de un caso de daños por tormentas o clima en Poinciana. El lenguaje de la póliza, los deberes estatutarios y los requisitos de evidencia pueden moldear las decisiones de cobertura y los recursos disponibles.
- Los plazos de seguros de Florida pueden regir el aviso oportuno, declaraciones juradas, prueba de pérdida, inspecciones y cooperación con un asegurador.
- Los estatutos de Florida pueden abordar el manejo de reclamaciones, tergiversación, tasación, deducibles y recuperación por reparaciones cubiertas.
- Los requisitos de aviso de escritura pueden afectar a los acreedores hipotecarios, intereses de título o partes que deben recibir comunicaciones relacionadas con reclamaciones.
- Los códigos de construcción, órdenes de emergencia y reglas de permisos locales pueden influir en las obligaciones de reparación y documentación.
Un propietario o representante que sirva a los residentes afectados debe preservar fotografías, facturas, registros meteorológicos, correspondencia y materiales dañados cuando sea seguro hacerlo. El cumplimiento de las condiciones de la póliza y los procedimientos legales puede reducir disputas, aunque cada póliza y pérdida requiere un análisis individual. Un asesor legal puede evaluar exclusiones de cobertura, evidencia de causalidad, problemas con contratistas y comunicaciones con aseguradoras mientras ayuda a los reclamantes a buscar un trato justo sin pasar por alto los deberes que se deben a otras partes interesadas.
El Estatuto de Limitaciones para Reclamaciones de Propiedad de Poinciana por Daños por Tormentas y Climas
El estatuto de limitaciones puede determinar si un propietario de Poinciana retiene el derecho a perseguir una reclamación por daños causados por tormentas o clima en los tribunales. La ley de Florida impone plazos que pueden variar según la póliza, el tipo de reclamación, la fecha de pérdida y los cambios legales aplicables. Perder un plazo puede impedir la recuperación judicial, incluso cuando los daños por techos, inundaciones, viento o estructurales son sustanciales.
La atención rápida también apoya la preservación de pruebas. Fotografías, estimaciones de reparación, informes de inspección, registros meteorológicos, recibos y comunicaciones con aseguradoras pueden establecer el momento y la extensión de la pérdida. Los retrasos pueden permitir un deterioro adicional, complicar las preguntas de causalidad o debilitar la documentación necesaria para abordar disputas de seguros.
Los titulares de pólizas deben revisar los requisitos de notificación y las disposiciones de limitación rápidamente después de descubrir daños. La investigación de un asegurador o el pago parcial no eliminan necesariamente cada plazo de presentación. Dado que las excepciones y las disposiciones contractuales pueden afectar el cálculo, los propietarios de propiedades y los defensores de la comunidad deben fomentar la consulta con abogados calificados de Florida antes de confiar en suposiciones. La acción temprana y precisa ayuda a proteger los recursos disponibles y apoya un trato justo para los hogares afectados.
Cómo un abogado de reclamaciones por daños por tormentas y clima en Poinciana puede ayudarle
Cuando los daños por tormentas o clima afectan una casa u otra propiedad, un abogado legal calificado puede ayudar a identificar la cobertura de seguro aplicable, documentar la pérdida y abordar disputas sobre causalidad o pago. Un abogado de reclamaciones por daños por tormentas y clima en Poinciana puede apoyar a los titulares de pólizas organizando la reclamación y comunicándose con las aseguradoras.
Los servicios pueden incluir:
- Recolección de pruebas, incluidas fotografías, registros de reparación, recibos y declaraciones de testigos.
- Revisión del lenguaje de la póliza, exclusiones, plazos y límites de cobertura para verificar su precisión.
- Coordinando una evaluación experta para distinguir los daños por tormenta cubiertos de las condiciones preexistentes o preocupaciones de mantenimiento.
- Manteniendo documentación a largo plazo de reparaciones, inspecciones, gastos y comunicaciones con el asegurador.
El abogado también puede evaluar si el manejo del reclamo sugiere mala fe por parte de la aseguradora, como retrasos irrazonables, investigación inadecuada o denegación sin fundamento. Al presentar una demanda clara y bien fundamentada, el abogado ayuda a preservar los intereses del propietario y promueve una consideración justa de la pérdida. Esta asistencia puede reducir la confusión para familias, negocios y organizaciones comunitarias que buscan recuperarse de manera responsable después de eventos climáticos severos, mientras se asegura que los registros permanezcan organizados para la negociación o revisión formal.
Cuándo contactar a un abogado de reclamos de propiedad por daños de tormenta y clima en Poinciana
La orientación legal oportuna a menudo es apropiada tan pronto como se descubre daño por tormenta o clima, particularmente si el propietario de la propiedad no está seguro sobre la cobertura, los plazos o la extensión de la pérdida. Un propietario de Poinciana debería considerar contactar a un abogado antes de proporcionar declaraciones detalladas, firmar liberaciones o aceptar un acuerdo que puede no reflejar completamente los costos de reparación. La asistencia temprana puede ayudar a preservar fotografías, informes de inspección, recibos y otra evidencia mientras las condiciones permanezcan documentadas. La orientación legal también puede ser útil cuando un asegurador retrasa la comunicación, solicita documentación repetida o cuestiona si el viento, el granizo, las inundaciones u otro evento cubierto causaron el daño. Puede ser necesario presentar de inmediato cuando los plazos de la póliza, los requisitos de notificación o los períodos de limitación estatutaria podrían afectar el reclamo. Un abogado puede aclarar esos plazos y ayudar a organizar una presentación completa. Si surgen disputas con el ajustador sobre la causalidad, la valoración, las exclusiones o las reparaciones necesarias, una consulta rápida puede ayudar al propietario de la propiedad a responder con precisión y proteger los beneficios disponibles.
Por qué necesita un abogado experimentado en reclamos de propiedad por daños de tormenta y clima en Poinciana
La representación legal experimentada puede proporcionar a un propietario de Poinciana una respuesta estructurada a las reclamaciones disputadas por daños causados por tormentas y el clima. Un abogado experimentado puede revisar el lenguaje de la póliza, identificar la cobertura aplicable y explicar las obligaciones que pueden afectar la recuperación. Esta orientación ayuda a un propietario a responder con precisión mientras protege los intereses de los residentes, familias, empleados y otros que dependen de la propiedad.
Las reclamaciones por tormentas a menudo implican cronogramas complejos, disputas de causalidad y desacuerdos sobre la valoración. El asesor legal puede abordar las tácticas de los ajustadores de seguros, incluyendo solicitudes de declaraciones amplias, interpretaciones restrictivas de los daños o propuestas de liquidación prematuras. Un abogado también puede proporcionar consejos sobre la preservación de pruebas, como documentar las condiciones de inmediato, retener materiales dañados cuando sea seguro hacerlo y organizar fotografías, estimaciones de reparación, informes de inspección y comunicaciones.
La asistencia profesional puede revelar daños pasados por alto, impugnar exclusiones no fundamentadas y presentar una reclamación bien fundamentada sin confrontaciones innecesarias. Al coordinar inspecciones calificadas y comunicarse con la aseguradora, el asesor puede ayudar a preservar los recursos necesarios para reparaciones seguras y un servicio continuo. Esta defensa promueve la responsabilidad y apoya una resolución justa.
Cómo Elegir al Abogado Adecuado para Reclamaciones de Propiedad por Daños de Tormentas y Clima en Poinciana para Su Caso
Seleccionar el abogado adecuado para reclamaciones de propiedades Poinciana por daños de tormentas y clima requiere una cuidadosa consideración de la experiencia del abogado con disputas de seguros similares, familiaridad con la ley de propiedad de Florida y capacidad para evaluar evidencia integral. El abogado debe explicar claramente las disposiciones de la póliza, identificar problemas de cobertura y establecer un plan práctico basado en los daños a la propiedad y la documentación.
Los clientes potenciales pueden revisar las credenciales profesionales, la experiencia en casos relevantes, las prácticas de comunicación y los recursos disponibles para investigar pérdidas. Un abogado calificado debe estar preparado para examinar fotografías, estimaciones de reparación, informes de inspección, correspondencia y el lenguaje de la póliza antes de recomendar una acción. La experiencia con apelaciones de denegación de reclamaciones puede ser particularmente valiosa cuando un asegurador ha rechazado o subestimado una pérdida legítima.
El enfoque del abogado hacia la negociación de acuerdos también merece atención. Una representación efectiva requiere una preparación organizada, una valoración precisa y una defensa respetuosa mientras se preservan los intereses del cliente. Explicaciones claras sobre tarifas, plazos, responsabilidades y posibles resultados ayudan a las personas a tomar decisiones informadas y apoyan a otros que enfrentan daños sustanciales a la propiedad.
Acerca de las Oficinas Legales de Anidjar & Levine
Basándose en la importancia de una representación legal informada, las Oficinas Legales de Anidjar & Levine asisten a los propietarios de propiedades en Florida con disputas de seguros relacionadas con daños por tormentas y clima.
La firma evalúa documentos de cobertura, fotografías, estimaciones de reparación y comunicaciones con aseguradoras para ayudar a determinar si una reclamación ha sido manejada de manera justa.
Sus abogados pueden representar a propietarios de viviendas, arrendadores y dueños de negocios que buscan responsabilidad después de huracanes, tormentas de viento, inundaciones, granizo u otros eventos cubiertos.
Su trabajo puede incluir la preparación de pruebas, impugnar reclamaciones subvaluadas o denegadas, y perseguir negociaciones o litigios cuando sea apropiado.
Este enfoque orientado al servicio está diseñado para ayudar a los clientes a proteger sus intereses en la propiedad mientras gestionan las demandas prácticas de la recuperación.
Una estrategia de comunicación del abogado puede promover actualizaciones consistentes, toma de decisiones organizada y explicaciones claras de las opciones legales.
El seguimiento cuidadoso de los plazos de reclamación también ayuda a preservar derechos importantes bajo los términos de la póliza y la ley de Florida.
Al combinar la evaluación de casos con una preparación disciplinada, la firma proporciona apoyo estructurado para los propietarios de propiedades que buscan un trato justo por parte de las compañías de seguros durante todo el proceso de reclamaciones.
Preguntas Frecuentes
¿Cubre el seguro de propietarios de vivienda los daños por inundación después de una tormenta en Poinciana?
El seguro de propietarios de vivienda típicamente no cubre los daños por inundación después de una tormenta en Poinciana. La cobertura estándar de la póliza generalmente se aplica a daños por viento, granizo y ciertos daños por agua repentina, mientras que las exclusiones de inundación eliminan la protección contra el agua creciente debido a fuertes lluvias, desbordamiento de drenajes o marejadas. Puede ser necesario un seguro de inundación separado, sujeto a sus términos, límites y período de espera. Los asegurados deben documentar rápidamente los daños, prevenir más pérdidas cuando sea seguro hacerlo y revisar su cobertura con un profesional calificado.
¿Puedo presentar una reclamación por daños causados por árboles caídos de propiedades vecinas?
Un propietario puede generalmente presentar un reclamo de seguro por daños causados por árboles que caen de propiedades vecinas. La cobertura a menudo depende de la causa de la tormenta, si la negligencia contribuyó y los términos de la póliza. Fotografías, registros de mantenimiento, informes meteorológicos y declaraciones de testigos pueden preservar evidencia de la causa de la tormenta. Las disputas de límites entre vecinos pueden requerir encuestas o asesoría legal, particularmente cuando se impugna la responsabilidad. Informar rápidamente sobre los daños, prevenir pérdidas adicionales y conservar estimaciones de reparación puede proteger la posición del propietario.
¿Qué Sucede si Mi Propiedad Tiene Daños Preexistentes Antes de la Tormenta?
Los daños preexistentes no impiden automáticamente la recuperación por nuevas pérdidas relacionadas con la tormenta. El titular de la póliza debe documentar las condiciones preexistentes con fotografías fechadas, registros de mantenimiento, facturas de reparación e informes de inspección previos. Una Inspección de Techo Experta puede distinguir el deterioro prolongado del daño por viento o granizo, ayudando a establecer el impacto específico de la tormenta. El asegurador puede excluir defectos anteriores mientras cubre los daños resultantes, por lo que la notificación rápida, la documentación precisa y la orientación profesional son cruciales para proteger el reclamo.
¿Pueden los Inquilinos Buscar Compensación por Daños Relacionados con la Tormenta a Pertenencias Personales?
Los inquilinos pueden buscar compensación por daños relacionados con la tormenta a pertenencias personales, típicamente a través del seguro de inquilinos en lugar de la póliza del propietario de la propiedad. La cobertura puede aplicarse a muebles, electrónicos, ropa y otras propiedades personales de los inquilinos, sujeto a límites de póliza, deducibles y exclusiones. Los reclamantes deben documentar rápidamente los daños, prevenir pérdidas adicionales y conservar pruebas de recibos, fotografías, inventarios y estimaciones de reparación. Si se niega o subestima la cobertura, la orientación legal puede ayudar a proteger los derechos y beneficios disponibles.
¿Presentar un Reclamo por Daños de Tormenta Aumentará Mis Primas de Seguro de Propietario?
Presentar un reclamo por daños causados por tormentas puede aumentar las primas del seguro de los propietarios de viviendas, pero no se garantiza ningún aumento. Los aseguradores suelen evaluar la frecuencia y gravedad de los reclamos, los patrones climáticos locales y el historial del titular de la póliza al determinar las tarifas futuras. Un solo reclamo puede tener un impacto limitado, particularmente cuando el daño resultó de una catástrofe generalizada. Antes de presentar un reclamo, una revisión de la póliza puede aclarar los deducibles, los límites de cobertura, las obligaciones de reporte y las posibles consecuencias. La orientación profesional puede ayudar a los propietarios a tomar decisiones informadas mientras preservan los beneficios disponibles.
—————————
Los daños por tormentas y clima pueden dejar a los propietarios de Poinciana enfrentando costos de reparación sustanciales, disputas de seguros y incertidumbre sobre sus derechos legales.
Un abogado experimentado en reclamos de propiedad puede evaluar los daños, reunir evidencia de apoyo, comunicarse con los aseguradores y buscar la compensación disponible bajo la póliza y la ley de Florida.
Las Oficinas Legales de Anidjar y Levine ofrecen orientación enfocada a lo largo del proceso, ayudando a los clientes a proteger sus intereses y buscar una resolución justa después de una pérdida de propiedad cubierta.
Aprenda más de un Abogado de Lesiones Personales de Poinciana.

