
Las Oficinas Legales de Anidjar y Levine ayudan a los asegurados a evaluar la cobertura, exclusiones, deducibles, plazos y requisitos de documentación después de daños a la propiedad relacionados con tormentas y el clima.
El asesor legal puede organizar fotografías, informes de inspección, estimaciones, recibos y comunicaciones con la aseguradora para impugnar denegaciones o pagos insuficientes indebidos relacionados con viento, granizo, inundaciones, intrusión de agua o daños estructurales.
La firma también puede abordar la tasación, liberaciones de acuerdo y recursos disponibles.
Visite nuestra Página de Abogado de Lesiones Personales en West Palm Beach para obtener información legal adicional.
Principales Conclusiones
- Revisa la cobertura de la póliza, exclusiones, deducibles, plazos y requisitos de documentación para pérdidas de propiedad relacionadas con tormentas.
- Evalúa disputas relacionadas con viento, granizo, inundaciones, intrusión de agua, daños estructurales y pagos insuficientes o denegaciones causadas por la aseguradora.
- Organiza fotografías, informes de inspección, estimaciones, recibos, registros de mitigación y comunicaciones en una presentación de reclamo persuasiva.
- Evalúa si los daños resultaron de eventos climáticos cubiertos o de condiciones de mantenimiento y preexistentes alegadas.
- Se comunica con ajustadores, responde a solicitudes de información y persigue recursos disponibles a través de negociación o procedimientos adecuados.
Cómo Podemos Ayudar con Su Reclamo de Propiedad por Daños por Tormentas y Clima en West Palm Beach
Cuando el clima severo daña una casa o propiedad comercial, un abogado de reclamaciones de propiedad por tormentas y daños por clima en West Palm Beach puede ayudar al titular de la póliza a perseguir los beneficios de seguro disponibles bajo la póliza. El asesoramiento puede comenzar con una revisión de la cobertura de la póliza para identificar pérdidas cubiertas, exclusiones, deducibles, plazos y requisitos de documentación. Esta evaluación puede aclarar si el asegurador evaluó adecuadamente los daños relacionados con el viento, granizo, inundaciones, intrusión de agua o condiciones estructurales relacionadas.
La asistencia legal también puede incluir la organización de fotografías, estimaciones de reparación, informes de inspección, recibos y correspondencia en una presentación de reclamación persuasiva. El abogado puede comunicarse con los ajustadores, responder a solicitudes de información y abordar desacuerdos de valoración mientras protege los intereses del titular de la póliza. Si el asegurador rechaza o paga de menos una reclamación válida, el abogado puede evaluar los recursos disponibles y perseguir apelaciones de denegación de reclamaciones a través de procedimientos administrativos, contractuales o judiciales apropiados. A lo largo del proceso, la orientación profesional puede reducir la confusión, promover un trato justo y ayudar a los propietarios de propiedades a tomar decisiones informadas mientras buscan beneficios oportunos para reparaciones y restauraciones necesarias.
Comprendiendo los casos de reclamaciones de propiedad por tormentas y daños por clima en West Palm Beach
Los casos de daños por tormentas y clima generalmente implican disputas sobre si una pérdida de propiedad está cubierta, la extensión del daño y la cantidad que el asegurador debe pagar bajo la póliza. Comprender estos casos requiere una revisión cuidadosa del lenguaje de la póliza, deducibles, exclusiones, requisitos de notificación y pruebas que respalden la pérdida reclamada. El proceso de reclamaciones puede incluir inspecciones, declaraciones grabadas, estimaciones de reparación, solicitudes de documentos y negociaciones sobre la valoración. Los asegurados se benefician de preservar fotografías, facturas, registros de mantenimiento, correspondencia y otra evidencia que muestre la condición de la propiedad y el daño resultante. Los aseguradores también pueden considerar características de mitigación del viento, detalles de construcción y reparaciones anteriores al evaluar la cobertura o aplicar disposiciones de la póliza.
Una evaluación sólida distingue el daño cubierto de la deterioración no relacionada y aborda si el asegurador realizó una investigación completa y justa. Los profesionales que atienden a los propietarios de propiedades afectadas pueden organizar evidencia, explicar opciones y señalar preocupaciones procesales mientras manejan cada reclamación con diligencia, claridad y respeto por las circunstancias del asegurado.
Causas Comunes de Reclamaciones de Propiedad por Daños por Tormentas y Clima en West Palm Beach
Las reclamaciones por daños a la propiedad en West Palm Beach a menudo provienen de huracanes y tormentas tropicales, que pueden traer vientos destructivos, fuertes lluvias y exposición prolongada a condiciones severas. Los daños por viento y tornados pueden comprometer techos, ventanas y elementos estructurales, mientras que las inundaciones y la intrusión de agua pueden causar daños extensos en el interior y en los cimientos. El granizo y los rayos también presentan riesgos significativos, potencialmente dañando materiales de techado, sistemas eléctricos y otras propiedades cubiertas.
Huracanes y Tormentas Tropicales
Los huracanes y las tormentas tropicales se encuentran entre las causas más significativas de daños a la propiedad en West Palm Beach, exponiendo hogares y edificios comerciales a vientos poderosos, lluvia impulsada por el viento, marejadas y inundaciones. Estos sistemas pueden dañar techos, ventanas, paredes exteriores, equipos eléctricos, cimientos y acabados interiores. Las fuertes lluvias pueden abrumar los sistemas de drenaje, mientras que el aumento del agua puede contaminar los contenidos y crear problemas de humedad prolongados. Los propietarios que practican la preparación para tormentas y mantienen la planificación de mitigación pueden reducir los riesgos, pero las pérdidas severas pueden seguir siendo inevitables. Después de un evento, la documentación rápida de daños visibles, intrusión de agua, contenidos desplazados y reparaciones de emergencia puede respaldar una reclamación de seguro.
Los titulares de pólizas deben revisar los términos de cobertura, preservar los materiales dañados cuando sea razonablemente seguro y comunicarse cuidadosamente con los aseguradores. La asistencia calificada puede ayudar a los propietarios afectados a comprender los plazos, exclusiones y opciones de recuperación disponibles.
Daños por Viento y Tornado
Los vientos fuertes y los tornados pueden causar daños concentrados y repentinos a las propiedades de West Palm Beach, incluso cuando un sistema de tormentas no produce inundaciones generalizadas. El impacto del viento puede desgastar tejas, desprender aleros, romper ventanas y desalojar equipos exteriores. Los tornados pueden intensificar estas pérdidas al crear fuerzas rotativas poderosas que dañan secciones limitadas o estructuras enteras en minutos. Los fallos en los techos a menudo comienzan cuando ráfagas sostenidas levantan coberturas, debilitan el sellado o comprometen las conexiones estructurales. Las aberturas resultantes pueden exponer el aislamiento, la estructura, los sistemas eléctricos y la propiedad personal a daños adicionales relacionados con el clima. La documentación cuidadosa puede incluir fotografías, estimaciones de reparación, registros de mantenimiento e informes que describen las condiciones del viento.
Los propietarios de propiedades y aquellos que los asisten deben preservar los materiales dañados cuando sea seguro, tomar medidas razonables para prevenir un mayor deterioro y revisar rápidamente los requisitos de la póliza. Los profesionales calificados pueden evaluar la causa, el alcance y los problemas de cobertura.
Inundaciones y Entrada de Agua
Las inundaciones y la intrusión de agua pueden causar daños extensos a las propiedades de West Palm Beach cuando la marejada, las fuertes lluvias, los sistemas de drenaje desbordados o la lluvia impulsada por el viento entran a través de techos, ventanas, puertas y paredes comprometidos. Los daños resultantes pueden incluir aislamiento saturado, pisos deformados, crecimiento de moho, peligros eléctricos y deterioro de materiales estructurales. Los propietarios deben organizar una mitigación rápida, preservar los materiales dañados cuando sea seguro y mantener registros de reparaciones de emergencia y gastos relacionados. Fotografías, videos, hallazgos de contratistas, informes meteorológicos, recibos y correspondencia de pólizas pueden respaldar reclamaciones basadas en documentos al establecer el momento, la fuente y el alcance de la pérdida.
Cuando un asegurador disputa la cobertura, exclusiones, causalidad o la cantidad de daño, una cuidadosa estrategia de denegación de seguros puede implicar revisar el lenguaje de la póliza, identificar deficiencias en la investigación y presentar evidencia organizada para buscar un trato justo para los ocupantes y comunidades afectadas.
Granizo y Rayos
El granizo y los rayos pueden causar daños significativos a la propiedad en West Palm Beach, incluso cuando una tormenta provoca poca interrupción exterior visible. Los riesgos de tormentas de granizo incluyen cubiertas de techo fracturadas, tapajuntas dañados, ventanas rotas, equipos de aire acondicionado abollados y acabados exteriores comprometidos. Algunos defectos pueden permanecer ocultos hasta que la lluvia subsiguiente revele filtraciones o intrusiones de humedad. Los rayos pueden iniciar incendios, sobrecargar sistemas eléctricos, destruir electrodomésticos y dañar el cableado interno. Una lesión por rayo a una estructura puede, en consecuencia, implicar tanto destrucción inmediata como peligros de seguridad retrasados. Los propietarios deben documentar las condiciones de inmediato con fotografías, estimaciones de reparación, informes de inspección y recibos para la mitigación de emergencias.
Los aseguradores pueden disputar si el daño resultó de un evento cubierto, particularmente cuando se alegan preocupaciones de mantenimiento. Una revisión cuidadosa de la reclamación puede ayudar a los propietarios afectados a buscar beneficios apropiados, apoyar reparaciones oportunas y proteger a los ocupantes.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales en Florida Ahora!
Derechos Legales de los Propietarios de Propiedades de West Palm Beach por Reclamaciones de Daños por Tormentas y Clima
Los propietarios afectados por tormentas o clima severo en West Palm Beach generalmente tienen el derecho de buscar beneficios bajo las pólizas de seguro aplicables por daños cubiertos, sujeto a los términos de la póliza, exclusiones, deducibles y plazos de presentación. También pueden solicitar explicaciones de reclamaciones, preservar evidencia relevante y impugnar valoraciones inexactas o denegaciones inapropiadas a través de los procedimientos disponibles.
Los propietarios de propiedades en West Palm Beach pueden buscar beneficios por daños por tormentas cubiertos mientras revisan los términos de la póliza, plazos y remedios de reclamación disponibles.
- Una lista de verificación de derechos del titular de la póliza puede identificar requisitos de notificación, disposiciones de tasación, opciones de queja y plazos antes de que se renuncien derechos.
- La documentación exhaustiva, incluidas fotografías, estimaciones de reparación, recibos, informes de inspección y comunicaciones, puede respaldar la cantidad y la causa de las pérdidas reclamadas.
- Los asegurados deben revisar cuidadosamente los acuerdos de liquidación y evitar firmar documentos que puedan restringir la recuperación adicional sin una consideración informada.
- Se justifica la precaución respecto a las estafas de ajuste público, incluidas las demandas de tarifas sustanciales por adelantado o promesas de resultados probables.
Un profesional calificado puede ayudar a interpretar la cobertura, organizar pruebas, comunicarse con las aseguradoras y buscar remedios apropiados. La asistencia debe priorizar información precisa, trato justo y apoyo práctico para los propietarios de bienes afectados durante todo el proceso de reclamación.
¿Por qué ocurren lesiones por daños por tormentas y clima en reclamaciones de propiedad en West Palm Beach?
Entender los derechos disponibles también requiere examinar por qué surgen lesiones relacionadas con reclamaciones de propiedad debido a tormentas y condiciones climáticas en West Palm Beach. Huracanes severos, tormentas tropicales, inundaciones, viento y rayos pueden dañar techos, paredes, sistemas eléctricos y propiedad personal. Estas condiciones pueden crear estructuras inseguras, escombros caídos, exposición a moho y peligros eléctricos, afectando a residentes, visitantes, empleados y voluntarios que responden.
Las lesiones también pueden desarrollarse cuando los propietarios de la propiedad, gerentes, contratistas o aseguradoras no abordan los peligros previsibles. La preparación inadecuada para huracanes puede dejar edificios sin drenaje efectivo, cubiertas protectoras, iluminación de emergencia o procedimientos de evacuación. Las reparaciones retrasadas pueden empeorar la intrusión de agua y la inestabilidad estructural, mientras que los retrasos en las reclamaciones de seguros pueden posponer la restauración y prolongar la exposición a condiciones peligrosas. Las disputas sobre la cobertura, la causalidad o las exclusiones de la póliza pueden retrasar aún más la asistencia.
Las malas prácticas de documentación pueden complicar la preservación de pruebas, dificultando establecer el origen, la duración y la relación del daño con una lesión. Estas circunstancias combinadas explican por qué las reclamaciones de propiedad relacionadas con el clima pueden involucrar tanto daño físico inmediato como riesgos continuos que requieren una evaluación legal cuidadosa.
¿Qué Debe Hacer Después de una Lesión por Daños en la Propiedad Debido a Tormentas y Clima en West Palm Beach?
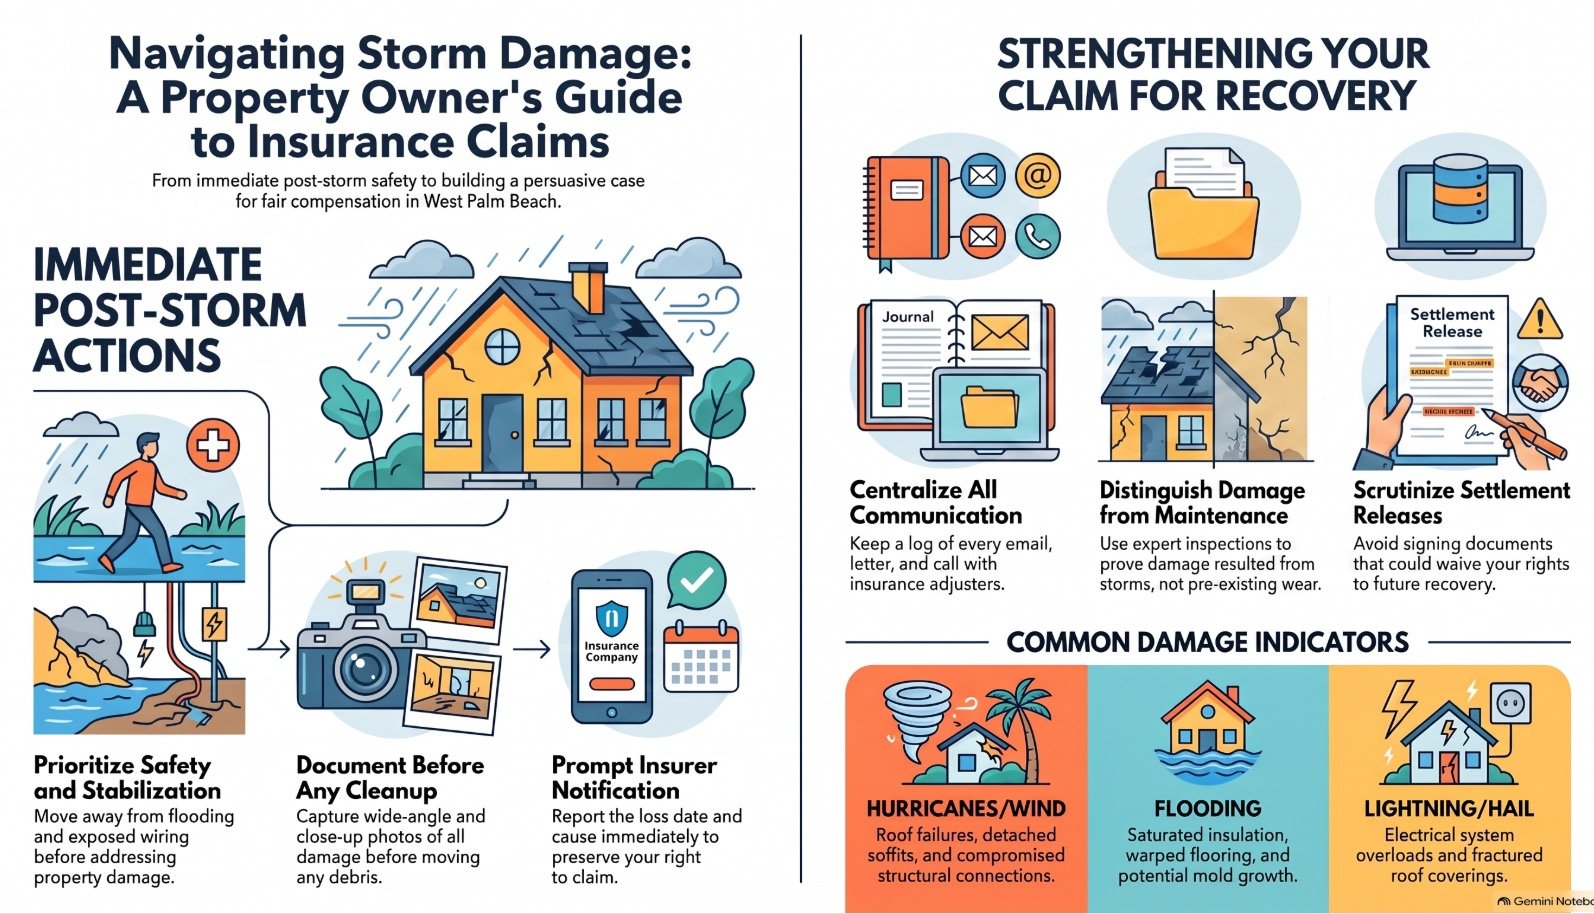
Después de una lesión relacionada con la propiedad debido a una tormenta, la persona afectada debe primero buscar seguridad inmediata y atender necesidades médicas urgentes. Luego, documente los daños visibles de la tormenta con fotos, videos y registros escritos mientras evita áreas inseguras. Notificar rápidamente a la aseguradora puede ayudar a preservar la reclamación, pero maneje todas las comunicaciones y declaraciones solicitadas con cuidado.
Asegure la Seguridad Inmediata
La seguridad inmediata tiene prioridad cuando una tormenta u otro evento meteorológico causa una lesión en una propiedad de West Palm Beach. La persona lesionada debe ser trasladada lejos de inundaciones, cables expuestos, estructuras inestables, vidrios rotos y otros peligros continuos cuando hacerlo no empeore la lesión. Una persona responsable debe llamar al 911 por sangrado severo, dificultad para respirar, trauma espinal sospechado, pérdida de conciencia u otras condiciones urgentes. Los planes de preparación para tormentas pueden identificar rutas de evacuación, ubicaciones de refugio, cortes de servicios públicos y ayudantes designados que pueden asistir de manera segura. Si no se necesita atención médica inmediata, el ocupante de la propiedad aún debe buscar una evaluación adecuada porque algunas lesiones se desarrollan gradualmente.
Mantenga la información de contacto de emergencia accesible, incluidos miembros de la familia, proveedores médicos, personal del edificio y autoridades locales. Otros deben evitar entrar en áreas peligrosas hasta que funcionarios o profesionales calificados confirmen que son seguras.
Documentar Daños por Tormenta
Cuando las condiciones sean seguras, el ocupante de la propiedad debe documentar los daños por tormenta antes de que las reparaciones, la limpieza o la eliminación de materiales dañados alteren la evidencia disponible. Fotografías amplias pueden mostrar la condición general de la propiedad, mientras que imágenes cercanas deben capturar cubiertas de techo, ventanas, revestimientos, techos, pisos, muebles y la intrusión de agua visible. Videos cortos pueden ayudar a mostrar la extensión y ubicación del daño, especialmente donde las condiciones son difíciles de describir. Organice las líneas de tiempo de fotos por fecha y etiquételas por habitación o área exterior. Cuando sea práctico, el ocupante debe preservar los artículos dañados y evitar desechar materiales hasta que su condición sea registrada. También conserve recibos, estimaciones, registros de mitigación de emergencia y descripciones escritas de medidas temporales. Una documentación cuidadosa puede ayudar a los profesionales a evaluar la propiedad y preservar un relato preciso de la pérdida.
Contacte a Su Aseguradora
Una vez que se ha documentado el daño, el propietario o ocupante de la propiedad debe notificar rápidamente al asegurador a través del canal de reclamaciones designado. El informe debe identificar la fecha de la pérdida, las causas aparentes, las estructuras afectadas y cualquier medida urgente tomada para prevenir más daños. Una descripción clara, respaldada por fotografías, estimaciones de reparación, recibos e información de testigos, puede ayudar a establecer el alcance de la reclamación.
El reclamante debe solicitar un número de reclamación, la información de contacto del ajustador y las instrucciones por escrito para inspecciones o reparaciones temporales. Una lista de verificación de documentación puede ayudar a organizar la correspondencia, los materiales de la póliza, las facturas y la prueba de propiedad. Las declaraciones deben permanecer precisas y limitadas a los hechos observados, ya que la especulación puede crear disputas innecesarias. Si el asegurador se retrasa, subestima o emite una denegación de la póliza, el reclamante debe obtener la explicación por escrito y considerar asesoría legal calificada antes de firmar liberaciones o aceptar el pago final.
Evidencia Crítica en un Caso de Reclamación de Propiedad por Daños por Tormenta y Clima en West Palm Beach
Una sólida reclamación de propiedad en West Palm Beach requiere evidencia organizada que vincule la tormenta, las lesiones resultantes, los daños a la propiedad y la respuesta del asegurador.
Los materiales relevantes pueden incluir:
- Documentación de Daños por Tormenta: Fotografías, videos, estimaciones de reparación y registros fechados que muestren la condición de la propiedad antes y después del evento.
- Registros Médicos de Lesiones por Clima: Evaluaciones médicas, notas de tratamiento, resultados diagnósticos y facturas que vinculen las lesiones con el incidente relacionado con la tormenta.
- Informes de Inspección de Propiedades: Hallazgos de inspectores calificados que identifiquen daños, peligros de seguridad y la probable causa de la pérdida.
- Pruebas de Comunicación de Seguros: Formularios de reclamación, correspondencia del ajustador, declaraciones grabadas, cartas de denegación y documentación de ofertas de liquidación.
Documentación de Daños por Tormenta
La documentación de daños por tormentas proporciona evidencia crucial en una reclamación de propiedad en West Palm Beach al establecer la condición de la propiedad, la naturaleza y extensión de las pérdidas, y las circunstancias que las causaron. Las fotografías y videos deben capturar techos, ventanas, paredes, pisos, paisajismo y propiedad personal desde múltiples ángulos. Una lista de verificación fotográfica escrita puede ayudar a garantizar que las áreas pasadas por alto reciban atención. Imágenes fechadas, informes meteorológicos, observaciones de contratistas, estimaciones de reparación, recibos y comunicaciones con aseguradoras deben ser preservados en un archivo organizado. Registros que describen el mantenimiento previo y las características de mitigación del viento pueden aclarar si el daño resultó de la tormenta reportada en lugar de condiciones preexistentes.
La documentación rápida también ayuda a prevenir cambios disputados durante reparaciones de emergencia. Los propietarios de la propiedad deben evitar desechar materiales dañados hasta que cumplan con los requisitos de inspección y deben proporcionar descripciones precisas y consistentes.
Registros Médicos de Lesiones por Clima
Los registros médicos proporcionan evidencia separada pero igualmente importante cuando las condiciones de propiedad relacionadas con tormentas causan lesiones físicas. Establecen la naturaleza, gravedad y momento de los síntomas supuestamente conectados a condiciones inseguras, como inundaciones, materiales que caen o peligros eléctricos. Los registros de citas médicas pueden mostrar cuándo comenzó el tratamiento, qué quejas se informaron y si los proveedores médicos identificaron diagnósticos consistentes. Las notas del departamento de emergencias, los resultados de imágenes, las recetas, los registros de terapia y las restricciones del médico pueden documentar aún más los efectos continuos y la atención necesaria. Las líneas de tiempo de exposición precisas deben corresponder con las historias médicas, los relatos de testigos y los eventos meteorológicos documentados sin exagerar la causalidad.
Los registros completos también ayudan a distinguir las condiciones preexistentes de las lesiones que se desarrollaron posteriormente. Con la autorización adecuada, estos materiales pueden apoyar una evaluación justa de los daños, los gastos de tratamiento, los ingresos perdidos y las necesidades médicas futuras, al tiempo que protegen la privacidad del reclamante.
Informes de Inspección de Propiedades
Cuando el clima severo afecta una propiedad, los informes de inspección proporcionan evidencia objetiva de la condición de la estructura, las ubicaciones de los daños y los peligros potenciales que pueden contribuir a una reclamación por lesiones. Un inspector calificado puede documentar preocupaciones de seguridad en el techo, incluyendo tejas sueltas, estructuras inestables, cableado expuesto y puntos de acceso peligrosos. Una revisión de escombros de tormenta puede identificar árboles caídos, materiales rotos, pasillos bloqueados o peligros ocultos que podrían lesionar a residentes, visitantes o trabajadores. Fotografías, mediciones, observaciones fechadas y diagramas ayudan a preservar las condiciones antes de que las reparaciones o la limpieza alteren la escena. Donde se sospeche de intrusión de humedad, las pruebas de moho por humedad pueden evaluar las condiciones ambientales y respaldar la documentación de posibles riesgos para la salud.
Estos informes también pueden distinguir los daños relacionados con la tormenta de las condiciones preexistentes, proporcionando una base más clara para evaluar la responsabilidad, la causalidad y las medidas de protección necesarias.
Evidencia de Comunicación de Seguros
Las comunicaciones de seguros pueden proporcionar evidencia crucial en un reclamo de propiedad en West Palm Beach que involucre daños por tormenta o clima y una lesión relacionada. Correos electrónicos, cartas, mensajes de texto y llamadas grabadas pueden mostrar cuándo el asegurador recibió el aviso, qué peligros se informaron y cómo respondieron los representantes. Los registros de contacto pueden establecer el momento y el contenido de las conversaciones sobre filtraciones en el techo, inundaciones, estructuras inseguras o inspecciones retrasadas. Los mensajes que discuten la evacuación de emergencia pueden ayudar a demostrar que se reconocieron condiciones peligrosas y que los residentes o trabajadores requerían advertencias oportunas. Preservar las comunicaciones originales, los archivos adjuntos, los números de reclamo y los metadatos puede proteger su fiabilidad. Un reclamante debe evitar eliminar mensajes o alterar registros, incluso cuando las comunicaciones parecen desfavorables.
La documentación organizada puede ayudar a un abogado a evaluar la cobertura, el cumplimiento del aviso, la causalidad y si el asegurador actuó razonablemente después de la pérdida.
Efectos a Largo Plazo de Reclamos de Propiedad en West Palm Beach por Daños de Tormenta y Clima
Las lesiones por daños de tormenta y clima pueden causar dolor físico continuo que requiere atención médica continua y limita las actividades diarias. Los efectos emocionales y psicológicos, incluyendo ansiedad, estrés o trauma, también pueden persistir mucho después del evento. Estas condiciones pueden crear una carga financiera a largo plazo a través de costos de tratamiento, ingresos perdidos y otros gastos relacionados.
Dolor Físico Continuo
El dolor físico continuo puede convertirse en una consecuencia significativa a largo plazo de las lesiones relacionadas con daños a la propiedad por tormentas en West Palm Beach. Las caídas, estructuras colapsadas, impactos de escombros y la exposición a condiciones inseguras pueden producir síntomas duraderos en la espalda, articulaciones, músculos o nervios. Algunas lesiones se vuelven más evidentes a medida que la hinchazón disminuye, mientras que otras requieren una evaluación médica continua para determinar su efecto completo.
Los registros de tratamiento consistentes pueden ayudar a documentar la gravedad del dolor, las limitaciones funcionales, la atención prescrita y los cambios a lo largo del tiempo. La planificación de la terapia física puede establecer objetivos de rehabilitación apropiados, identificar los servicios necesarios y apoyar un regreso seguro a las actividades diarias. El seguimiento de la duración del dolor proporciona una cronología clara que puede ayudar a los médicos, aseguradoras y representantes legales a evaluar la causalidad y las necesidades continuas. Las personas que atienden a los residentes afectados deben alentar la atención médica oportuna, la adherencia a las recomendaciones de tratamiento y la cuidadosa preservación de los gastos y registros relacionados.
Efectos Emocionales y Psicológicos
Los efectos emocionales y psicológicos pueden persistir después de lesiones relacionadas con daños a la propiedad por tormentas, particularmente cuando las personas han experimentado desplazamiento, eventos traumáticos, incertidumbre financiera o interrupción prolongada de la vida diaria. Algunas personas pueden desarrollar ansiedad, vigilancia aumentada, tristeza, irritabilidad o dificultad para concentrarse después del evento. La recuperación del trauma puede requerir consejería, evaluación médica, relaciones de apoyo y rutinas consistentes que restauren un sentido de seguridad. La interrupción del sueño puede intensificar el malestar emocional, reducir la energía e interferir con la rehabilitación o responsabilidades vitales. Otros pueden evitar áreas dañadas, pronósticos de clima severo o conversaciones sobre el incidente, limitando las actividades normales.
La asistencia compasiva puede ayudar a las personas afectadas a reconocer estos síntomas sin vergüenza y buscar la atención adecuada. La documentación de diagnósticos, tratamiento y limitaciones funcionales también puede aclarar los efectos continuos de las lesiones relacionadas con tormentas durante un reclamo de propiedad.
Estrés Financiero a Largo Plazo
La tensión financiera a largo plazo puede desarrollarse cuando las lesiones por daños a la propiedad relacionados con tormentas generan gastos médicos continuos, pérdida de ingresos, costos de reparación o necesidades de vivienda temporal. Estas presiones pueden persistir incluso después de que un asegurador reconozca el reclamo, especialmente cuando la documentación incompleta o las disputas de cobertura retrasan el pago. Los retrasos en las reparaciones del hogar pueden aumentar la exposición a daños adicionales, el aumento de precios de los contratistas y los gastos de reubicación prolongados. Los propietarios de propiedades lesionados también pueden enfrentar una capacidad de ganancia reducida, costos de transporte y deducibles que complican el presupuesto del hogar. Una planificación cuidadosa de los pagos del seguro puede ayudar a organizar los registros médicos, las estimaciones de reparación, la documentación de ingresos y las necesidades futuras anticipadas antes de que ocurran las discusiones de liquidación.
Un profesional calificado puede evaluar si la compensación propuesta aborda las pérdidas continuas, no solo los gastos inmediatos. La asistencia oportuna puede apoyar un trato justo, preservar los recursos disponibles y ayudar a las familias afectadas a atender a sus dependientes y comunidades mientras continúa la recuperación.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales en Florida Ahora!
Demostrando Responsabilidad en Casos de Reclamos de Propiedad por Daños de Tormentas y Clima en West Palm Beach
Cuando una tormenta daña una propiedad en West Palm Beach, probar la responsabilidad requiere establecer la naturaleza y el alcance de la pérdida, identificar a la parte responsable del seguro o relacionada con la propiedad, y demostrar que la reclamación fue denegada, retrasada o subestimada de manera incorrecta. Preserve la evidencia de inmediato con fotografías, videos, estimaciones de reparación, materiales dañados, registros de mantenimiento y reportes meteorológicos. La documentación de la causalidad debe conectar el daño observado con viento, lluvia, inundaciones, granizo u otro evento cubierto, mientras se distinguen las condiciones preexistentes. En algunos casos, puede ser necesario presentar pruebas de negligencia para demostrar que un propietario, contratista u otra parte responsable no mantuvo condiciones seguras o no previno daños evitables.
El análisis de la denegación del seguro examina el lenguaje de la póliza, exclusiones, endosos, requisitos de notificación, hallazgos de investigación y razones expresadas para la posición del asegurador. Inspecciones independientes y opiniones de expertos calificados pueden aclarar problemas estructurales o de cobertura en disputa. Registros organizados permiten a un profesional legal evaluar la responsabilidad con precisión y presentar una reclamación bien fundamentada centrada en restaurar la propiedad afectada y proteger los intereses legales del reclamante.
Trato con Compañías de Seguros Después de una Reclamación de Propiedad por Tormenta y Daños Meteorológicos en West Palm Beach
Después de que se haya documentado la responsabilidad y la extensión del daño, la comunicación con la compañía de seguros se convierte en una parte central de la protección de la reclamación de propiedad. Un asegurado debe informar la pérdida de manera oportuna, conservar copias de cada presentación y proporcionar descripciones fácticas respaldadas por fotografías, estimaciones de reparación, recibos y registros meteorológicos. La documentación consistente ayuda a reducir malentendidos y proporciona a la aseguradora una base confiable para evaluar los daños cubiertos.
Los representantes de seguros pueden solicitar declaraciones grabadas, inspecciones o documentos adicionales. Las respuestas deben permanecer precisas, enfocadas y limitadas a los hechos conocidos. La especulación sobre condiciones no relacionadas o causas de reparación no verificadas puede crear disputas innecesarias. Cuando el lenguaje de la cobertura no está claro, la orientación sobre la interpretación de la póliza puede ayudar a identificar las disposiciones aplicables, exclusiones, deducibles y procedimientos de notificación requeridos.
Si la aseguradora retrasa el pago, subestima las reparaciones o emite una denegación, el asegurado puede necesitar una estrategia de denegación de reclamaciones basada en la póliza, evidencia y requisitos aplicables de Florida. Una comunicación cuidadosa puede proteger los intereses de aquellos que buscan una recuperación justa.
Qué esperar durante el proceso de reclamación de propiedad por daños por tormenta y clima en West Palm Beach
Una reclamación por daños por tormenta y clima en West Palm Beach generalmente comienza con una evaluación inicial que documenta la condición de la propiedad y las pérdidas incurridas. El asegurado luego presenta una reclamación de seguro, seguida de negociaciones sobre la compensación adecuada por los daños cubiertos. Si la cobertura o el pago siguen siendo disputados, el proceso puede continuar a través de revisión formal, tasación, mediación o litigio.
Evaluación inicial de daños
¿Cómo se lleva a cabo la evaluación inicial de daños en un reclamo de propiedad en West Palm Beach? Un profesional calificado comienza revisando las condiciones visibles, fotografías, estimaciones de reparación, registros meteorológicos y el historial de mantenimiento. La evaluación puede incluir una inspección cuidadosa del techo, ventanas, superficies exteriores, plomería, sistemas eléctricos y áreas interiores afectadas por el viento o el agua. Las preocupaciones de seguridad tienen prioridad, y los observadores pueden documentar medidas temporales sin perturbar evidencia importante.
Una línea de tiempo clara antes del reclamo ayuda a establecer cuándo ocurrió la tormenta, cuándo se descubrieron los daños y cómo cambiaron las condiciones después. Los observadores también deben estar atentos a las tácticas de los ajustadores locales, incluyendo alcances de inspección limitados, conclusiones de causalidad no respaldadas o suposiciones sobre el deterioro preexistente. La documentación independiente puede proporcionar un registro equilibrado para aquellos que buscan proteger los intereses de un propietario y apoyar una evaluación justa antes de que se tomen decisiones relacionadas con el reclamo más adelante.
Presentación de su Reclamo de Seguro
Con la evaluación inicial de daños documentada, el propietario de la propiedad o el representante autorizado puede comenzar a presentar la reclamación de seguro. El titular de la póliza debe notificar rápidamente al asegurador, proporcionar el número de reclamación, describir la tormenta o el evento meteorológico, e identificar las estructuras y propiedades personales afectadas. Organice los formularios requeridos, fotografías, estimaciones de reparación, recibos, informes de inspección y registros de mitigación de emergencia para su presentación. Mantener cronologías de evidencia ayuda a establecer cuándo ocurrió el daño, qué acciones siguieron y si las condiciones empeoraron a pesar de la protección razonable. Los aseguradores pueden programar una inspección del ajustador y solicitar declaraciones grabadas o documentación adicional. Revise cuidadosamente el lenguaje de la póliza, incluidos los requisitos de notificación, exclusiones, deducibles y plazos de prueba de pérdida.
Entender las razones comunes de denegación de reclamaciones, como la notificación tardía, la causalidad no respaldada, las condiciones excluidas o la documentación incompleta, permite al reclamante responder con precisión y preservar registros relevantes.
Negociando la Compensación de Reclamaciones
Una vez que el asegurador evalúa la documentación y completa su inspección, las partes pueden comenzar a negociar la cantidad adeudada por daños cubiertos por tormentas o condiciones climáticas. El titular de la póliza o el representante autorizado generalmente revisa la estimación del ajustador, compara las propuestas de reparación e identifica la mano de obra, los materiales o los servicios necesarios que se han omitido. Las tácticas del ajustador de seguros pueden incluir confiar en datos de precios de bajo costo, separar daños relacionados o solicitar pruebas adicionales antes de revisar una oferta. Una estrategia de negociación de liquidación cuidadosa utiliza fotografías, facturas, opiniones de expertos, registros de mantenimiento y referencias claras de la póliza para respaldar una valoración completa. Las comunicaciones deben permanecer organizadas, fácticas y respetuosas, especialmente cuando el titular de la póliza busca recursos para proteger a miembros de la familia, empleados, inquilinos o beneficiarios de la comunidad.
Las negociaciones pueden involucrar varias ofertas y contraofertas por escrito, con cada posición documentada antes de que se acepte cualquier acuerdo.
Resolución de Disputas de Cobertura
Cuando un asegurador disputa si los daños por tormenta o clima están cubiertos, el titular de la póliza debe abordar el desacuerdo a través de los términos específicos de la póliza, exclusiones, condiciones y requisitos de prueba. Revisar cuidadosamente el lenguaje de la póliza puede aclarar los riesgos cubiertos, deducibles, estándares de causalidad y deberes posteriores a la pérdida. Apoye su interpretación de la reclamación con fotografías, estimaciones de reparación, registros meteorológicos, informes de inspección y avisos oportunos. Si el desacuerdo se refiere a la cantidad en lugar de la cobertura, el proceso de tasación puede proporcionar una evaluación estructurada por representantes calificados, sujeta a los requisitos de la póliza. Para disputas de cobertura más amplias, la mediación, una apelación interna o litigios pueden volverse necesarios.
La resolución efectiva de disputas depende de la documentación organizada, plazos precisos y comunicación respetuosa. Asesoría legal puede ayudar a proteger los derechos del titular de la póliza mientras se busca un resultado justo para la propiedad y la comunidad afectadas.
Compensación por Reclamación de Propiedad en West Palm Beach por Daños por Tormenta y Clima
Los propietarios de propiedades pueden tener derecho a compensación por daños cubiertos por tormentas y condiciones climáticas, incluidos el costo razonable de reparaciones, la sustitución de estructuras dañadas, la eliminación de escombros y la restauración de bienes personales. Las cantidades recuperables también pueden incluir gastos necesarios incurridos para prevenir daños adicionales, como el abordaje temporal, la eliminación de agua de emergencia y la cobertura protectora. Los costos de limpieza de escombros locales deben documentarse a través de facturas, fotografías, contratos y registros de pago. Una reclamación completa generalmente requiere evidencia que conecte la condición reportada con un evento de tormenta cubierto, junto con un aviso oportuno y el cumplimiento de los requisitos de la póliza. Las estimaciones detalladas pueden ayudar a establecer el alcance y el valor razonable del trabajo cubierto.
Los propietarios de propiedades deben preservar los materiales dañados cuando sea práctico, evitar reparaciones permanentes no autorizadas y mantener comunicaciones con el asegurador. Una prueba de reparación, incluidos recibos, permisos, declaraciones de contratistas y fotografías de antes y después, puede respaldar el reembolso y demostrar que el trabajo completado abordó la pérdida cubierta. Registros cuidadosos permiten a los representantes presentar una reclamación precisa y ayudar a los asegurados a perseguir beneficios de manera eficiente.
Daños Económicos vs No Económicos en Reclamaciones de Propiedad por Daños de Tormentas y Clima en West Palm Beach
Los daños económicos pueden incluir costos de reparación, gastos de reemplazo, vivienda temporal y otras pérdidas financieras documentadas causadas por daños de tormentas o clima. Los impactos no económicos pueden involucrar la pérdida de uso, la interrupción de la vida diaria y el disfrute disminuido de la propiedad. Los daños recuperables se calculan evaluando la evidencia, la cobertura de la póliza, la causalidad y los límites razonables de las pérdidas reclamadas.
Categorías de Daños Económicos
Debido a que los daños por tormentas y clima pueden afectar tanto la condición como el uso de una propiedad, una reclamación de seguro en West Palm Beach puede involucrar varias categorías de pérdida económica. Los gastos cubiertos pueden incluir mitigación de emergencia, extracción de agua, eliminación de escombros, reparaciones temporales y reconstrucción permanente. Un titular de póliza también puede buscar reembolso por materiales de construcción dañados, propiedad personal, paisajismo o equipo, dependiendo de los términos de la póliza y los límites aplicables. Los gastos de vida adicionales o las pérdidas por interrupción del negocio pueden estar disponibles cuando los daños cubiertos hacen que las instalaciones sean temporalmente inutilizables. Una valoración precisa de la propiedad ayuda a establecer el costo de reparar, reemplazar o restaurar los componentes afectados y apoya la documentación completa.
Recibos, estimaciones, fotografías, inventarios e informes de contratistas pueden fortalecer las reclamaciones de seguro. Revise cuidadosamente las exclusiones, deducibles, depreciación y plazos para presentar cada pérdida medible de manera clara.
Impactos No Económicos en la Propiedad
Los daños por tormentas y clima pueden crear impactos no económicos en la propiedad que no se capturan completamente en las facturas de reparación u otros gastos medibles. Una residencia dañada puede causar angustia emocional cuando los ocupantes se sienten inseguros, desplazados o inciertos sobre si las áreas cruciales pueden ser restauradas. Fugas persistentes, preocupaciones por moho, interrupciones estructurales y comunicaciones repetidas sobre reclamaciones pueden interferir con el sueño, la privacidad y las rutinas domésticas ordinarias. Los propietarios de la propiedad también pueden experimentar pérdida de disfrute cuando las condiciones relacionadas con la tormenta les impiden usar los espacios habitables, entretener a los invitados, mantener pertenencias queridas o participar en actividades asociadas con la propiedad. Estos efectos pueden ser especialmente significativos para las familias, los residentes mayores y las personas con vulnerabilidades relacionadas con la salud.
Aunque los impactos no económicos difieren de las pérdidas financieras, documentar los cambios en las condiciones de vida puede ayudar a presentar un relato completo de las consecuencias de la tormenta a los aseguradores y tomadores de decisiones.
Cálculo de Daños Recuperables
Una evaluación completa de daños separa las pérdidas económicas medibles de los efectos no económicos que surgen de daños por tormentas y clima a una propiedad en West Palm Beach. Los daños económicos pueden incluir costos de reparación razonables, mitigación de emergencia, eliminación de escombros, vivienda temporal, ingresos de alquiler perdidos y propiedad personal dañada, sujeto a los términos de la póliza, deducibles, límites y exclusiones. Las facturas de apoyo, fotografías, opiniones de contratistas, recibos y una línea de tiempo documentada de la tormenta pueden fortalecer la precisión de la estimación del reclamo. Los efectos no económicos son más difíciles de valorar en casos de propiedad. Pueden incluir la interrupción del uso del hogar, pérdida de seguridad, inconvenientes y estrés causado por el desplazamiento prolongado o reparaciones no resueltas.
La recuperabilidad depende de la ley de Florida aplicable y del contrato de seguro. Una evaluación cuidadosa distingue las pérdidas cubiertas de las cantidades especulativas, y la evidencia clara ayuda a los tomadores de decisiones a evaluar el reclamo de manera justa y eficiente.
¡No Esperes! ¡Llama a Nuestros Abogados de Lesiones Personales en Florida Ahora!
Cuando un Reclamo de Propiedad de West Palm Beach por Daños de Tormenta y Clima Va a Juicio vs Acuerdo
Cuando una reclamación de propiedad en West Palm Beach que involucra daños por tormentas o clima se acerca a la resolución, el titular de la póliza y el asegurador pueden llegar a un acuerdo o presentar sus posiciones en juicio. Los plazos de acuerdo a menudo dependen de inspecciones, estimaciones de reparación, revisión de documentos y negociaciones sobre cobertura y valoración. Un acuerdo puede proporcionar una resolución predecible, reducir gastos y permitir que las reparaciones avancen sin la incertidumbre de los procedimientos judiciales.
Los riesgos del juicio incluyen el pago retrasado, los costos de litigio, el testimonio disputado y la posibilidad de que un juez o jurado otorgue menos de lo solicitado. Sin embargo, el juicio puede volverse necesario cuando el asegurador niega la responsabilidad, subestima los daños o se niega a negociaciones significativas. A lo largo de cualquiera de los caminos, la preservación de pruebas sigue siendo crucial. Fotografías, videos, facturas, registros de mantenimiento, comunicaciones y evaluaciones de expertos pueden ayudar a establecer la condición de la propiedad y la pérdida reclamada.
La estrategia del abogado típicamente implica evaluar fortalezas, debilidades, costos proyectados y las necesidades prácticas del cliente. Un enfoque cuidadoso busca un resultado justo mientras protege los recursos necesarios para restaurar una propiedad segura y funcional y servir a las familias afectadas.
Leyes de Florida que pueden afectar su reclamación de propiedad en West Palm Beach por daños por tormentas y clima
La ley de Florida puede afectar sustancialmente cómo se evalúa, documenta y resuelve una reclamación de propiedad en West Palm Beach que involucra daños por tormentas o clima. Varias reglas moldean las comunicaciones, la evidencia, la interpretación de la cobertura y los posibles remedios. Una revisión cuidadosa puede ayudar a los propietarios de propiedades y sus representantes a buscar un trato justo.
- Deberes de la póliza: La póliza puede requerir notificación rápida, mitigación razonable, fotografías, estimaciones y cooperación con la investigación del asegurador.
- Manejo de reclamaciones: Los estándares de Florida abordan el reconocimiento, la investigación, el pago y los requisitos de explicación, creando un cronograma para el asegurador para la administración de reclamaciones receptivas.
- Interpretación de la cobertura: Las disposiciones sobre viento, granizo, intrusión de agua, exclusiones, deducibles y causas concurrentes pueden determinar qué pérdidas están cubiertas.
- Remedios de mala fe: Cuando un asegurador supuestamente no maneja una reclamación de manera justa, la ley de Florida puede respaldar un proceso de remedio civil, sujeto a los avisos requeridos y pruebas fácticas.
Debido a que los requisitos legales y el lenguaje de la póliza interactúan, una orientación legal calificada puede aclarar responsabilidades y proteger a los propietarios afectados. Registros precisos, comunicación respetuosa y preservación oportuna de evidencia también apoyan una resolución eficiente mientras sirven a los intereses de las familias y comunidades.
El Plazo de Prescripción para Reclamaciones de Propiedad en West Palm Beach: Casos de Daños por Tormentas y Clima
La acción oportuna es esencial en los casos de reclamación de propiedad por daños por tormenta y clima en West Palm Beach, ya que la ley de Florida y la póliza de seguro pueden imponer plazos separados para presentar una demanda y notificar la pérdida. Los estatutos de Florida pueden establecer un límite de tiempo para presentar una acción por incumplimiento de contrato de seguro, mientras que las disposiciones de la póliza pueden requerir informes rápidos, declaraciones juradas, inspecciones o pruebas de pérdida. Estas sutilezas de la póliza de seguro pueden afectar materialmente si una reclamación sigue siendo exigible.
Los plazos de documentación merecen igual atención. Los propietarios deben conservar fotografías, videos, estimaciones de reparación, recibos, comunicaciones con contratistas, informes meteorológicos y registros que muestren cuándo se descubrió el daño. Tal evidencia puede ayudar a establecer la causalidad, el alcance de la pérdida y el cumplimiento de los requisitos de la póliza. La notificación tardía puede permitir que un asegurador cuestione si las condiciones de la tormenta causaron el daño o si el deterioro posterior contribuyó.
Debido a que los períodos de limitación y los requisitos contractuales pueden cambiar según la póliza, el tipo de reclamación y la ley aplicable, los propietarios afectados deben revisar todos los avisos cuidadosamente y buscar orientación legal calificada de inmediato. Un servicio responsable incluye proteger su oportunidad de perseguir los beneficios disponibles.
Cómo un abogado de reclamaciones de propiedad por tormenta y daños climáticos de West Palm Beach puede ayudarle
Un abogado de reclamaciones de propiedad por tormenta y daños climáticos de West Palm Beach puede proporcionar orientación estructurada desde la revisión inicial de la reclamación hasta las negociaciones o litigios. El abogado puede ayudar a proteger los intereses de un asegurado evaluando la cobertura, organizando evidencia y abordando las decisiones del asegurador con precisión informada.
La representación efectiva comúnmente incluye:
- Revisar el lenguaje de la póliza, exclusiones, deducibles y endosos para identificar beneficios potenciales y disposiciones en disputa.
- Coordinación de documentación, incluyendo fotografías, estimaciones de reparación, facturas, registros meteorológicos y evaluaciones profesionales.
- Desarrollo de una estrategia de reclamación que conecte los daños documentados con las causas cubiertas mientras se responde a las solicitudes de información.
- Mantenimiento de una comunicación clara con el Cliente para que el titular de la póliza entienda los desarrollos significativos, las opciones disponibles y las resoluciones propuestas.
El abogado también puede comunicarse con ajustadores, contratistas, ingenieros y abogados opositores, ayudando a reducir la confusión y preservar un registro fáctico consistente. Cuando las negociaciones no producen un resultado justo, el abogado puede evaluar si la acción legal formal es apropiada y presentar la reclamación a través de procedimientos establecidos. Este apoyo ayuda a los propietarios de bienes a tomar decisiones informadas mientras persiguen un tratamiento responsable y la rendición de cuentas después de pérdidas relacionadas con tormentas.
Cuándo contactar a un abogado de reclamaciones de propiedad por daños de tormenta y clima en West Palm Beach
Reconocer cuándo contactar a un abogado de reclamaciones de propiedad por daños de tormentas y clima en West Palm Beach puede ayudar a preservar evidencia, aclarar problemas de cobertura y prevenir retrasos evitables en el proceso de seguros. Una consulta puede ser apropiada inmediatamente después de que un huracán, tormenta tropical, evento de viento o lluvia intensa cause daños estructurales, por agua o a la propiedad personal. La orientación temprana puede ayudar a organizar la documentación de emergencia, incluyendo fotografías, facturas de reparación, informes de inspección y comunicaciones con aseguradoras, mientras las condiciones sigan siendo observables.
La asistencia profesional se vuelve particularmente importante cuando un asegurador retrasa una inspección, solicita declaraciones grabadas extensas, emite una reserva de derechos o ofrece un pago que parece inconsistente con la pérdida documentada. Los titulares de pólizas también deben buscar asesoría antes de firmar liberaciones, aceptar pagos finales o comenzar reparaciones importantes que podrían afectar la evidencia.
Los plazos de riesgo de inundación requieren atención inmediata porque pueden aplicarse coberturas de inundación separadas, requisitos de notificación, deberes de mitigación y plazos gubernamentales. Contactar a un abogado de inmediato permite al propietario de la propiedad entender las obligaciones aplicables y coordinar los próximos pasos prácticos sin comprometer la seguridad, estabilización o esfuerzos de recuperación.
Por qué necesita un abogado experimentado en reclamaciones de propiedad por daños de tormentas y clima en West Palm Beach
Cuando los daños por tormentas o clima afectan una vivienda o propiedad comercial, un abogado experimentado en reclamaciones de propiedades por daños de tormentas y clima en West Palm Beach puede proporcionar la orientación legal y práctica necesaria para evaluar la cobertura, documentar la pérdida y abordar disputas con un asegurador. La asistencia temprana puede ayudar a proteger los plazos, organizar las comunicaciones y reducir errores que pueden debilitar una reclamación válida.
Un abogado puede desarrollar una lista de verificación previa a la reclamación que aborde fotografías, registros de reparación, recibos, inventario, declaraciones de contratistas y medidas de protección temporal. La preservación rápida de evidencia ayuda a establecer la condición de la propiedad, la fuente del daño y los esfuerzos de mitigación razonables antes de que cambien las condiciones. A través de la revisión del lenguaje de la póliza, el abogado puede identificar coberturas aplicables, exclusiones, deducibles, requisitos de notificación y disposiciones de valoración que pueden influir en la recuperación.
Si un asegurador retrasa el pago, subestima el daño o emite una denegación, el análisis legal puede aclarar los recursos disponibles y apoyar una apelación de denegación de reclamación. Esta representación ayuda a los propietarios de propiedades y a las organizaciones que sirven a la comunidad a buscar un trato justo mientras gestionan las responsabilidades de restauración y protegen los recursos necesarios para ocupantes, empleados, clientes o beneficiarios.
Cómo Elegir el Abogado Adecuado para Reclamaciones de Propiedades por Daños de Tormentas y Clima en West Palm Beach para Su Caso
Seleccionar el abogado adecuado para reclamaciones de propiedades en West Palm Beach por daños de tormentas y clima requiere una cuidadosa consideración de la experiencia del abogado, las prácticas de comunicación y el entendimiento de la ley de seguros de Florida. Un abogado calificado debe explicar las disposiciones de la póliza, las preguntas sobre la cobertura, los plazos y las disputas potenciales en un lenguaje que el propietario de la propiedad pueda entender.
Una lista de verificación de calificaciones de la firma puede ayudar a comparar abogados de manera objetiva. Puede incluir experiencia con reclamaciones de huracanes, viento, inundaciones, techos y pérdidas por agua; familiaridad con los tribunales y aseguradoras locales; prestigio profesional; recursos disponibles; y un historial de servicio responsable a los clientes. Las referencias, reseñas y registros disciplinarios pueden proporcionar una perspectiva adicional.
La transparencia en los honorarios de consulta es igualmente importante. Antes de que comience la representación, el abogado debe describir claramente los arreglos de contingencia, los posibles gastos, los costos de litigio y las circunstancias que podrían afectar las obligaciones financieras del cliente. La consulta también debe establecer expectativas de comunicación, requisitos de documentación y los próximos pasos anticipados. Un proceso de selección cuidadoso ayuda a los propietarios de propiedades a elegir un abogado preparado para proteger intereses legítimos mientras trata a todas las partes con profesionalismo y respeto.
Acerca de las Oficinas Legales de Anidjar & Levine
Las Oficinas Legales de Anidjar & Levine representan a propietarios de bienes que buscan beneficios de seguros después de que tormentas y otros eventos relacionados con el clima dañan hogares o negocios. Sus abogados evalúan las pérdidas reportadas, revisan las disposiciones de la póliza y ayudan a identificar si un asegurador ha investigado y valorado adecuadamente un reclamo. A través de la representación local, la firma se mantiene familiarizada con las condiciones de la propiedad, los patrones climáticos y las prácticas de seguros que afectan a los residentes y negocios de West Palm Beach.
La estrategia centrada en el cliente de la firma se basa en comprender las circunstancias de cada propietario de la propiedad antes de determinar un curso de acción apropiado. Los abogados brindan orientación experta sobre documentación, comunicaciones de reclamos, inspecciones y posibles disputas sobre cobertura o pago. Este enfoque puede ayudar a los clientes a tomar decisiones informadas mientras se centran en las reparaciones, la seguridad y la recuperación.
Cuando los aseguradores retrasan, pagan menos o niegan reclamos válidos, la firma ofrece apoyo para reclamos de tormentas diseñado para abordar la disputa directamente. Su trabajo puede incluir negociar con aseguradores o buscar recursos legales disponibles, sujeto a los hechos, el lenguaje de la póliza y la ley aplicable.
Preguntas Frecuentes
¿La póliza de seguro de propietarios cubre los daños por inundación por separado de los daños por tormenta?
El seguro de propietarios generalmente no cubre los daños por inundación, incluso cuando la inundación sigue a un huracán o tormenta severa. La cobertura de inundaciones generalmente requiere una póliza o endoso separado, mientras que las pólizas estándar pueden cubrir pérdidas por viento, granizo u otros daños relacionados con tormentas. Las definiciones de la póliza controlan si los daños por agua califican como inundación o daños por tormenta cubiertos, y las exclusiones de tormenta pueden limitar la protección. Los titulares de pólizas deben revisar la cobertura de inmediato, documentar las condiciones y considerar si son necesarios reclamos separados para causas distintas y cubiertas.
¿Puedo hacer reparaciones temporales antes de que un ajustador de seguros inspeccione mi propiedad?
Sí, un asegurado puede realizar reparaciones temporales antes de que un ajustador de seguros inspeccione la propiedad, especialmente cuando sea necesario para garantizar la seguridad y limitar pérdidas adicionales. Las reparaciones permanentes generalmente deben esperar hasta que el asegurador documente el daño o otorgue autorización. El asegurado debe fotografiar y grabar en video las condiciones antes de que comience el trabajo, conservar los materiales dañados cuando sea práctico, mantener registros detallados y priorizar los recibos de servicios y suministros de emergencia.
¿Qué sucede si mi asegurador dice que el daño resultó de un mantenimiento deficiente?
Un asegurador puede negar la cobertura afirmando que la deterioración, negligencia o mantenimiento diferido causaron la pérdida en lugar de un evento de tormenta cubierto. El asegurado debe revisar las defensas de exclusión de la póliza, solicitar la negación y el razonamiento de apoyo por escrito, y conservar fotografías, facturas, informes de inspección, registros meteorológicos e historiales de reparación a través de la recopilación de evidencia de mantenimiento. Las reparaciones temporales deben prevenir daños adicionales, mientras que la causalidad disputada puede justificar una evaluación independiente de un contratista calificado, ingeniero o abogado de cobertura de inmediato.
¿Pueden los inquilinos presentar reclamaciones de propiedad relacionadas con el clima contra los propietarios o las compañías de seguros?
Los inquilinos generalmente no pueden presentar reclamaciones bajo la póliza de propiedad de un propietario, pero pueden buscar compensación por pertenencias personales a través del seguro de inquilinos. El daño por clima también puede respaldar reclamaciones contra los propietarios cuando la negligencia, violaciones del contrato de arrendamiento o la falta de cumplimiento de los estándares de habitabilidad causaron o empeoraron las pérdidas. Los derechos de los inquilinos dependen de la ley estatal y los términos del contrato de arrendamiento. Notificar al propietario de inmediato, documentar y prestar atención a los plazos de reclamación ayuda a preservar los recursos contra los aseguradores o propietarios de propiedades responsables.
¿Son los ajustadores públicos diferentes de los abogados de reclamaciones de propiedad?
Sí. Los ajustadores públicos y los abogados de reclamaciones de propiedad cumplen roles diferentes. Los ajustadores públicos brindan defensa pública, no legal, al documentar daños, valorar pérdidas y negociar con aseguradoras en nombre de los asegurados. Los abogados proporcionan representación legal, interpretan las obligaciones de la póliza, abordan disputas y persiguen litigios cuando es necesario. Las diferencias en sus procesos de reclamación son importantes: los ajustadores generalmente gestionan la preparación de acuerdos, mientras que los abogados manejan la estrategia legal, los plazos y los procedimientos judiciales. Un asegurado puede consultar a uno, o a ambos, dependiendo de la complejidad de la reclamación.
—————————
Los daños por tormentas y clima pueden causar pérdidas significativas en la propiedad, disputas complejas de seguros y incertidumbre sobre la recuperación disponible. Un abogado de reclamaciones de propiedad calificado en West Palm Beach puede revisar la póliza, documentar daños, comunicarse con aseguradoras y perseguir beneficios respaldados por la evidencia.
Una orientación legal oportuna puede ayudar a proteger derechos importantes y evitar errores costosos durante el proceso de reclamación. Las Oficinas Legales de Anidjar y Levine pueden ayudar a los propietarios de propiedades afectados a evaluar sus opciones y buscar una resolución justa y oportuna.
Para asistencia legal adicional, contacte a un Abogado de Lesiones Personales en West Palm Beach.

