
Un juez obligó a State Farm a desclasificar documentos internos sobre reclamaciones por granizo. Esto es lo que supuestamente muestran y por qué los asegurados de Florida deberían prestar atención.
¿Se negó o subpagó su reclamación por daños en el techo o por tormentas? Llame a The Law Offices of Anidjar & Levine al 1-800-747-3733 para una revisión gratuita de su caso. No cobramos honorarios a menos que recuperemos para usted.
Principales Conclusiones
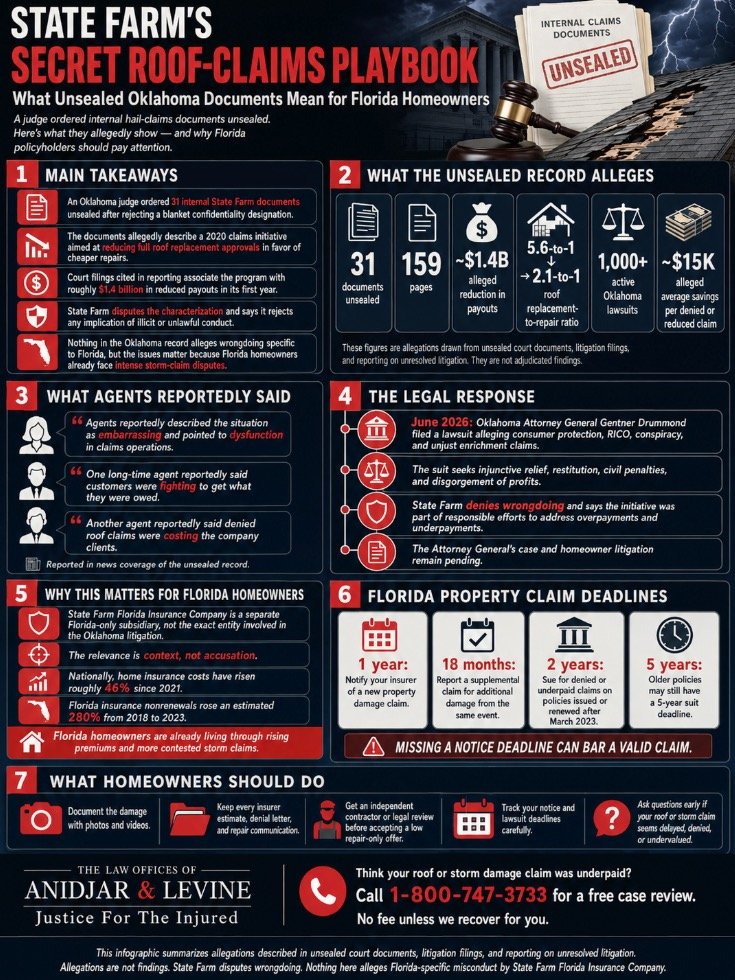
- Un juez del condado de Comanche, Oklahoma, ordenó a State Farm desclasificar 31 documentos internos después de dictaminar que la designación de confidencialidad general de la compañía violaba la ley estatal.
- Los documentos supuestamente muestran un programa interno de 2020, descrito en informes como una “Iniciativa de Viento/Granizo”, destinado a reducir las aprobaciones de reemplazo completo de techos. El Fiscal General de Oklahoma ha demandado por separado sobre lo que su oficina llama una “Iniciativa de Enfoque en Granizo”, alegando extorsión y violaciones de protección al consumidor.
- Según los documentos judiciales citados en informes nacionales, el programa está asociado con aproximadamente $1.4 mil millones en pagos reducidos en su primer año, y la relación de reemplazo de techos a reparaciones de State Farm supuestamente cayó de 5.6 a 1 antes del programa a 2.1 a 1 después.
- State Farm disputa la caracterización, diciendo que “rechaza enérgicamente cualquier implicación o narrativa política de que State Farm participa en conductas ilícitas o ilegales”, y describe el programa como una corrección tanto de sobrepagos como de subpagos.
- Nada de esto se trata específicamente de la conducta en Florida. Pero State Farm Florida Insurance Company, una subsidiaria separada en la misma familia corporativa, sigue siendo un asegurador de propietarios activo aquí, y Florida tiene una larga historia de disputas sobre reclamaciones por tormentas que vale la pena entender.
Lo Que Supuestamente Muestran Los Documentos Desclasificados
Según informes sobre documentos judiciales, State Farm lanzó una iniciativa interna de reclamaciones en Texas en junio de 2020 y la expandió a Oklahoma en seis meses. Documentos internos describen el objetivo como reducir el número de reemplazos completos de techos aprobados después de daños por viento y granizo, a favor de reparaciones más baratas. Un líder senior de State Farm, identificado en materiales no sellados como un veterano de 27 años en la empresa, supuestamente señaló los reemplazos completos de techos como el “mayor cubo de oportunidad” de la compañía para reducir pagos, citando datos de consultoría de Accenture que colocaron las tasas nacionales de reemplazo de techos muy por debajo de lo que State Farm había aprobado históricamente. Los propios abogados de State Farm más tarde dijeron al tribunal que no podían verificar esos datos de consultoría.


Un juez del condado de Comanche que preside la litigación consolidada por mala fe originalmente permitió a State Farm designar aproximadamente 800,000 documentos como confidenciales. Después de revisar el material, el juez ordenó que un subconjunto, 31 documentos que totalizan 159 páginas, fueran dessellados, encontrando que la reclamación de confidencialidad general no estaba respaldada por la ley de Oklahoma. Esos documentos ahora forman la base para los informes sobre el caso y son parte del registro probatorio que los abogados de los propietarios están utilizando en más de 1,000 demandas activas.
Lo que supuestamente dijeron los propios agentes de State Farm
Parte del material más impactante en el registro desclasificado no proviene de propietarios de viviendas o sus abogados, sino de los propios agentes cautivos de State Farm, escribiendo a la compañía. Según cartas incrustadas en los documentos desclasificados y reportadas por The Nation, un agente de Ohio describió la situación de manejo de reclamos como “terriblemente embarazosa para State Farm” y señaló “disfunción dentro de nuestras operaciones de reclamos de SF.” Un agente de Kentucky, describiendo décadas de lealtad a la compañía, supuestamente escribió que su reputación se había vuelto comparable a la de un competidor, añadiendo: “Ahora pagamos realmente bajo y los clientes luchan por obtener lo que les debemos.” Un tercer agente, en Ohio, supuestamente dijo que perder múltiples clientes por reclamos de techos denegados fue “la primera vez en mis 15 años que he tenido algún problema con reclamos.”
“El viejo eslogan de ‘pagamos lo que debemos, ni un centavo menos, ni un centavo más’ no es el caso en este momento.” — un agente de State Farm, en una carta de 2021 reportada como parte del registro desclasificado
Estas son cartas de agentes de la compañía, tal como se caracterizan en los reportes de noticias sobre documentos de litigio desclasificados, no hallazgos judiciales, pero añaden un color interno y contemporáneo a las alegaciones que se están litigando.
La Respuesta Legal: Una Demanda RICO del Fiscal General
En junio de 2026, el Fiscal General de Oklahoma, Gentner Drummond, presentó una demanda separada contra State Farm en el Tribunal de Distrito del Condado de Cleveland, alegando violaciones de la Ley de Protección al Consumidor del estado y su Ley de Organizaciones Corruptas e Influenciadas por el Crimen, junto con reclamaciones de conspiración civil y enriquecimiento injusto. La demanda busca medidas cautelares, sanciones civiles, restitución y devolución de ganancias. “Este caso trata de más que disputas individuales de reclamaciones”, dijo Drummond al anunciar la demanda. “Las alegaciones describen un esquema corporativo que amenaza la integridad del mercado de seguros de Oklahoma.”


State Farm ha disputado firmemente las alegaciones. En respuesta a la litigación más amplia, la compañía ha dicho que “rechaza enérgicamente cualquier implicación o narrativa política de que State Farm participa en conductas ilícitas o ilegales”, y sus abogados han caracterizado la iniciativa de 2020 como “ni siniestra ni sorprendente, sino parte de la responsabilidad corporativa”, destinada a corregir tanto los sobrepagos como los pagos insuficientes en toda la industria. La compañía también señala más de $1 mil millones pagados a clientes de Oklahoma durante un período de dos años como evidencia de que continuó cumpliendo con sus obligaciones. Ningún tribunal ha resuelto estas reclamaciones de ninguna de las partes. El caso del Fiscal General y las demandas consolidadas de propietarios de viviendas siguen pendientes, con declaraciones de líderes senior de State Farm programadas, según informes.
Por qué esto es importante para los propietarios de viviendas de Florida
Para ser claros: nada en el registro de Oklahoma alega mala conducta específica en Florida. State Farm Florida Insurance Company es una subsidiaria separada, exclusiva de Florida, con sus propios archivos regulatorios, y continúa emitiendo nuevas pólizas de propietarios de viviendas aquí, aunque la suscripción es notablemente selectiva en torno a techos más antiguos, casas más antiguas y exposición costera. Es una entidad legal diferente a la mencionada en el litigio de Oklahoma, aunque ambas operan bajo el nombre y el paraguas corporativo de State Farm.
Lo que hace esto relevante para los propietarios de viviendas en Florida, de todos modos, es el contexto, no la acusación. Florida tiene su propia larga y bien documentada historia de disputas sobre reclamaciones de daños por tormentas y techos, y las mismas presiones en toda la industria descritas en el litigio de Oklahoma, el aumento de los costos de reaseguro, el clima severo más frecuente y los objetivos de rentabilidad, también se aplican aquí. A nivel nacional, los costos del seguro de hogar han aumentado aproximadamente un 46% desde 2021, alrededor de tres veces la tasa de inflación, y Florida ha visto un aumento estimado del 280% en las no renovaciones de seguros entre 2018 y 2023, entre los aumentos más pronunciados del país. Cualquiera que sea lo que eventualmente encuentre un tribunal de Florida como verdadero o falso sobre las prácticas de una empresa hermana en Oklahoma, el patrón más amplio, el aumento de las primas emparejado con reclamaciones más disputadas, es algo que los asegurados de Florida ya están viviendo.
Plazos de Reclamación de Propiedad Propios de Florida
Si tiene daños por tormenta o en el techo en Florida, los plazos que se aplican son diferentes a los de la litigación de Oklahoma, y son implacables. Según la Ley de Florida 627.70132, generalmente debe notificar a su aseguradora sobre un nuevo reclamo de daños a la propiedad dentro de un año a partir de la fecha de pérdida, y reportar un reclamo suplementario por daños adicionales del mismo evento dentro de 18 meses. Si su aseguradora niega o paga menos el reclamo y necesita demandar, el plazo es de 2 años a partir de la fecha de pérdida para pólizas emitidas o renovadas después de marzo de 2023, o 5 años para pólizas más antiguas. Perder el plazo de notificación puede impedir el reclamo por completo, independientemente de cuán legítimos sean los daños.
Acerca de las Oficinas Legales de Anidjar & Levine
Fundada en 2005 por Marc Anidjar y Glen Levine, la firma comenzó como una operación de dos personas trabajando desde una sala de conferencias de una oficina de construcción. En los últimos 20 años, ese modesto comienzo ha crecido hasta convertirse en una de las prácticas de lesiones personales más reconocidas de Florida, con más de $1 mil millones recuperados en acuerdos en nombre de clientes lesionados en todo el estado. Llevamos esa misma determinación y profundidad de experiencia a cada caso que manejamos.
No representamos a compañías de seguros. Representamos a personas, incluidos propietarios de viviendas en Florida que creen que un reclamo por daños por tormenta o en el techo fue denegado, retrasado o subestimado.
Qué Hacer Si Cree Que Su Reclamo por Tormenta Fue Subestimado
- Reporte nuevos daños a su aseguradora dentro de un año de la pérdida, y cualquier daño suplementario dentro de 18 meses, para proteger su reclamo bajo la ley de Florida.
- Conserve sus propias fotos, estimaciones de contratistas y copias de cada carta o estimación que la aseguradora le envíe.
- Antes de aceptar una oferta solo de reparación sobre lo que parece ser un daño de nivel de reemplazo, obtenga una opinión independiente de un contratista o un abogado sobre si la oferta coincide con el daño real.
- Siga su plazo de demanda de 2 años (o 5 años, para pólizas más antiguas) a partir de la fecha de pérdida, y no espere hasta que esté cerca para obtener asesoría.
- Una consulta gratuita con un abogado no cuesta nada y puede decirte si tu denegación u oferta vale la pena impugnar.
¿Crees que tu reclamación por daños en el techo o por tormentas fue subpagada? Llama a The Law Offices of Anidjar & Levine al 1-800-747-3733 para una revisión de caso gratuita y sin obligación. No cobramos una tarifa a menos que recuperemos para ti. Hablamos español.
Preguntas Frecuentes
¿Es State Farm Florida Insurance Company la misma entidad demandada en Oklahoma?
No. Las demandas de Oklahoma y los documentos desclasificados involucran las operaciones de seguros de propiedad de State Farm en Oklahoma. State Farm Florida Insurance Company es una subsidiaria separada, específica de Florida, que aún emite nuevas pólizas de propietarios de viviendas en el estado, aunque ambas son parte de la misma familia corporativa. Nada aquí alega mala conducta específica de Florida; la relevancia es lo que los documentos sugieren sobre el enfoque más amplio de manejo de reclamaciones de la empresa matriz.
¿Ha encontrado un tribunal que State Farm cometió fraude en Oklahoma?
Aún no. La demanda del Fiscal General de Oklahoma, presentada en junio de 2026, alega violaciones de la Ley de Protección al Consumidor del estado y de la Ley de Organizaciones Corruptas e Influenciadas por el Crimen, entre otras reclamaciones, y está pendiente. Las demandas de propietarios de viviendas, incluidas las reclamaciones consolidadas de mala fe, también están en curso. State Farm ha negado cualquier irregularidad. Estas siguen siendo alegaciones hasta que un tribunal se pronuncie o los casos se resuelvan.
¿Cuánto tiempo tengo para presentar una reclamación de seguro de propietarios en Florida?
Bajo el Estatuto de Florida 627.70132, generalmente debes notificar a tu asegurador sobre una nueva reclamación de daños a la propiedad dentro de un año a partir de la fecha de pérdida, y reportar una reclamación suplementaria por daños adicionales del mismo evento dentro de 18 meses. Si necesitas demandar a tu asegurador por una reclamación denegada o subpagada, el plazo es de 2 años a partir de la fecha de pérdida para pólizas emitidas o renovadas después de marzo de 2023, o 5 años para pólizas más antiguas.
¿Qué dijo State Farm en respuesta a las alegaciones de Oklahoma?
State Farm ha rechazado públicamente cualquier sugerencia de conducta ilegal, afirmando que rechaza enérgicamente cualquier implicación de que participa en conductas ilícitas o ilegales, y ha caracterizado su programa de reclamaciones de 2020 como un esfuerzo por corregir tanto sobrepagos como subpagos en lugar de un esquema para subpagar reclamaciones. La compañía también señala más de $1 mil millones pagados a clientes de Oklahoma durante un período de dos años.
Mi reclamación de techo de State Farm fue denegada o la oferta parecía demasiado baja. ¿Qué debo hacer?
Documenta los daños a fondo, guarda una copia de la estimación de tu aseguradora y cualquier carta de denegación, y haz que un ajustador independiente o abogado lo revise antes de aceptar o firmar cualquier cosa. Una consulta gratuita puede ayudarte a determinar si la oferta refleja el costo real de reparación o reemplazo.
Este artículo discute litigios en curso y no resueltos y una acción de cumplimiento de la ley civil pendiente. Las declaraciones que describen la conducta alegada de State Farm se extraen de documentos judiciales no sellados, presentaciones de litigios y reportes de noticias sobre ese litigio, y son alegaciones, no hechos adjudicados, a menos que se describan específicamente como un fallo judicial. State Farm disputa las caracterizaciones de su conducta como impropia o ilegal y ha ofrecido su propia versión, partes de la cual se citan arriba. Este artículo no alega que State Farm Florida Insurance Company haya participado en ninguna irregularidad y no constituye asesoramiento legal ni una garantía de ningún resultado o monto de recuperación en ningún caso. La contratación de un abogado es una decisión importante que no debe basarse únicamente en anuncios. Antes de decidir, pídeles que te envíen información escrita gratuita sobre nuestras calificaciones y experiencia.
Fuentes:The Nation – State Farm está envuelto en un escándalo · KFOR / Yahoo Finance – Documentos secretos de State Farm revelados · Oklahoma Watch – Los documentos secretos · Fiscal General de Oklahoma – Comunicado de prensa oficial · NPR – Demandas acusan a State Farm

