
Las Oficinas Legales de Anidjar y Levine ayudan a los reclamantes cuando un asegurador retrasa de manera irrazonable, paga de menos, tergiversa la cobertura o niega injustamente los beneficios adeudados bajo una póliza.
El abogado revisa los términos de la póliza, los registros de reclamaciones, la evidencia médica y las comunicaciones del asegurador para identificar conductas injustas y documentar las pérdidas resultantes.
El abogado también protege los plazos, gestiona las negociaciones y prepara litigios cuando es necesario para buscar una compensación completa y responsabilidad bajo la ley de Florida.
Estos problemas a menudo surgen después de accidentes graves, y la orientación relacionada se puede encontrar aquí: Abogado de Accidentes de Auto en Fort Myers.
Las secciones a continuación explican el proceso, la prueba y los recursos disponibles.
Principales Conclusiones
- Un abogado de lesiones por mala fe de seguros en Fort Myers revisa los términos de la póliza, el manejo de reclamaciones y las pérdidas para determinar si el asegurador actuó de manera injusta.
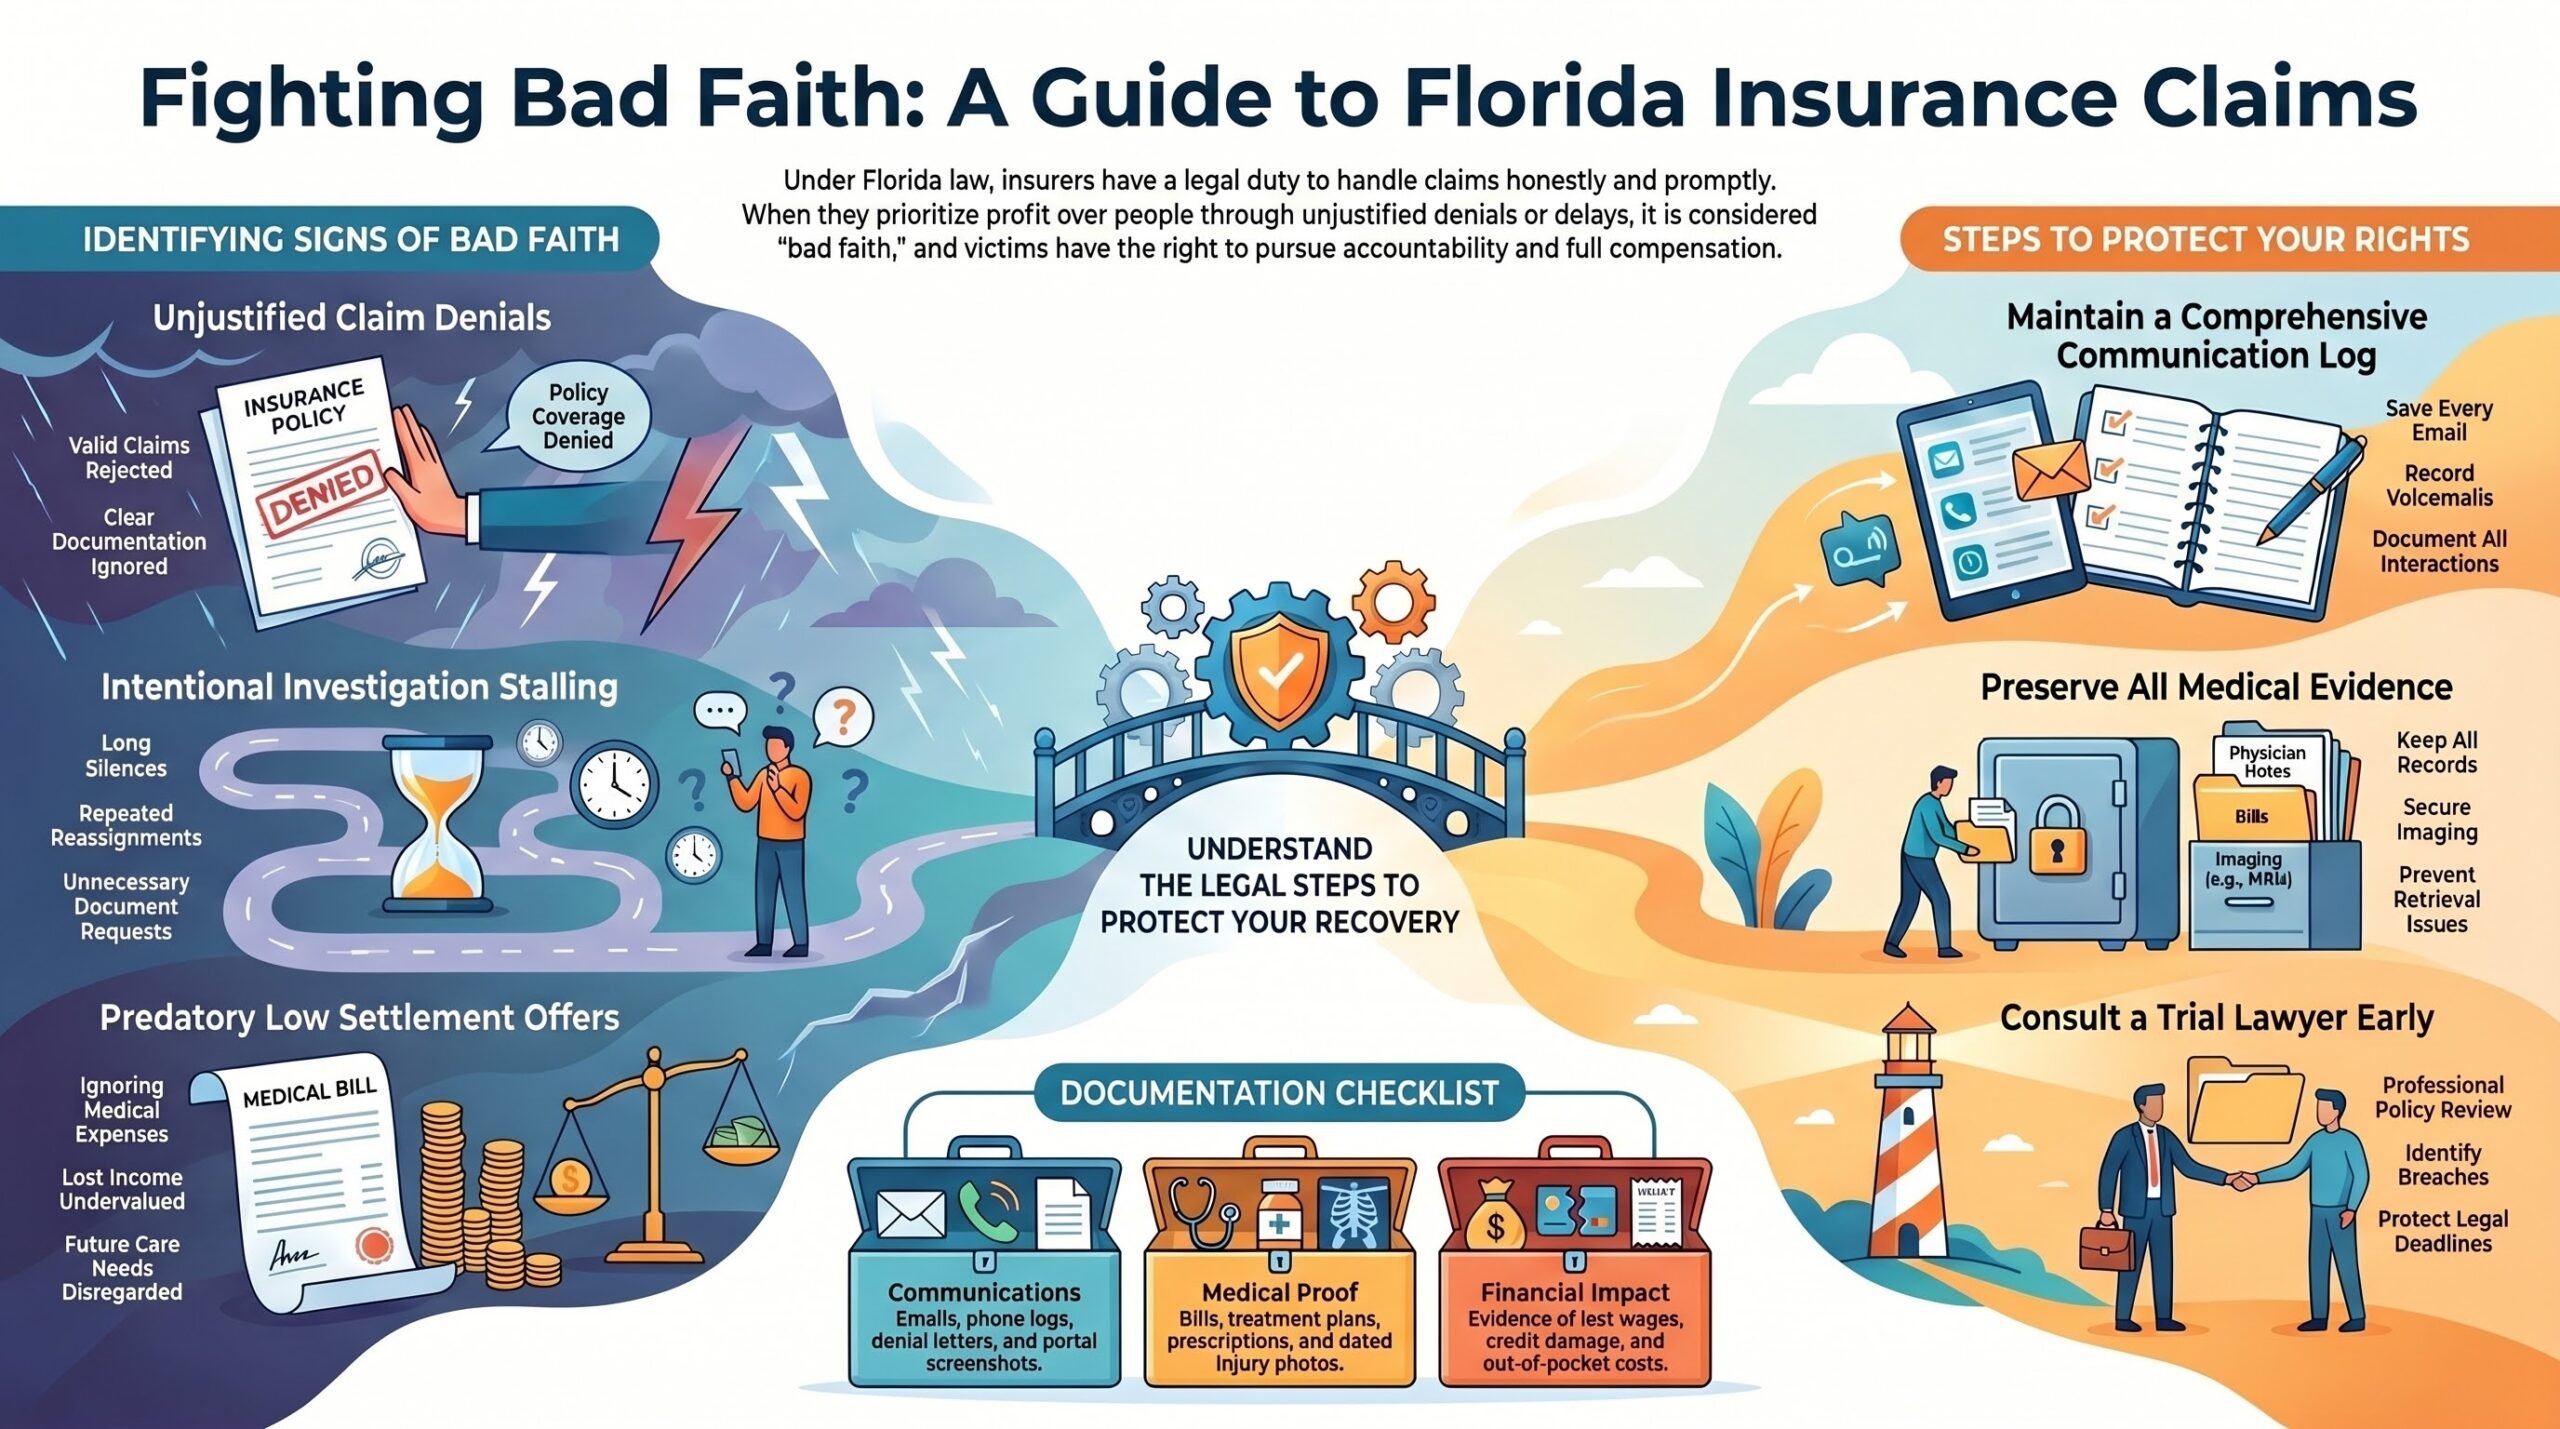
- La mala fe común incluye denegaciones injustificadas, largos retrasos en la investigación, ofertas de liquidación bajas y tergiversación de exclusiones, plazos o deberes de cobertura.
- Las reclamaciones sólidas se basan en evidencia organizada como el lenguaje de la póliza, correos electrónicos, registros de llamadas, cartas de denegación, registros médicos, facturas, fotos y cronologías.
- Después de la mala conducta del asegurador, documente cada comunicación, preserve la imagenología médica y los registros de tratamiento, y anote retrasos, explicaciones cambiantes y solicitudes sin respuesta.
- Un abogado negocia estratégicamente, protege los plazos, prepara litigios cuando es necesario y busca recursos bajo la ley de Florida por mala fe del asegurador.
Cómo Podemos Ayudar con Su Reclamación de Lesiones por Mala Fe de Seguros en Fort Myers
Proteger los derechos de un reclamante lesionado en un asunto de seguro de mala fe requiere una revisión cuidadosa de la conducta del asegurador, los términos de la póliza y la extensión total de las pérdidas involucradas. El asesor legal puede ayudar organizando registros, identificando retrasos o denegaciones irrazonables y presentando un relato claro de los daños con disciplina y cuidado.
El apoyo también puede incluir la revisión de comunicaciones, la preservación de pruebas y la coordinación con profesionales médicos y financieros para asegurar que la reclamación refleje las necesidades presentes y futuras del reclamante. Un enfoque centrado en la psicología de las reclamaciones ayuda a anticipar cómo los aseguradores evalúan los puntos de presión, la credibilidad y la exposición. Esa información informa una estrategia de negociación diseñada para buscar un pago justo sin perder de vista el impacto humano de la lesión. Cuando sea necesario, el asesor puede preparar el asunto para litigio, proteger los plazos y abordar tácticas que priorizan el lucro sobre las personas.
Esta representación centrada en el servicio tiene como objetivo aliviar cargas, fortalecer la reclamación y ayudar a las personas lesionadas a avanzar con estabilidad y dignidad.
Entendiendo los Casos de Lesiones por Seguro de Mala Fe en Fort Myers
Una comprensión clara de los casos de lesiones por mala fe en seguros en Fort Myers comienza con el deber legal del asegurador de manejar las reclamaciones de manera honesta, rápida y con un justo respeto por los intereses del reclamante lesionado. Cuando se ignora ese deber, la ley puede reconocer conductas que priorizan la protección financiera sobre el trato justo y la recuperación significativa.
Estos casos generalmente involucran a una persona lesionada que esperaba una evaluación adecuada de la reclamación, comunicación oportuna y esfuerzos razonables hacia la resolución. En cambio, las acciones del asegurador pueden reflejar injusticia en el seguro, obstruyendo beneficios que deberían haberse considerado de buena fe. La ley de Florida establece estándares que exigen una investigación cuidadosa, una toma de decisiones equilibrada y transparencia respecto a las reclamaciones a lo largo del proceso. Un caso de mala fe, en consecuencia, se centra en si el asegurador cumplió con esas obligaciones, no simplemente en si existía una disputa.
Para las personas comprometidas a ayudar a otros, entender este marco apoya la defensa informada, la responsabilidad y la protección para los reclamantes vulnerables que enfrentan demoras innecesarias, confusión o compensación disminuida después de una lesión grave.
Causas Comunes de la Mala Fe en Seguros en Fort Myers
Varias prácticas recurrentes a menudo dan lugar a disputas de mala fe en seguros en Fort Myers, particularmente cuando los aseguradores colocan sus propios intereses financieros por encima del manejo justo de las reclamaciones. Ejemplos comunes incluyen denegaciones de reclamaciones injustificadas, investigaciones de reclamaciones retrasadas y ofertas de liquidación que están muy por debajo del valor de la pérdida. En algunos casos, las tácticas de tergiversación de la póliza perjudican aún más la capacidad de un reclamante para obtener los beneficios que deberían estar disponibles bajo la póliza.
Denegaciones de Reclamaciones Injustificadas
Negar una reclamación de seguro válida sin una base razonable es uno de los signos más claros de conducta de mala fe en los casos de lesiones en Fort Myers. Tal conducta puede aparecer a través de rechazos de seguros sin fundamento, lectura selectiva del lenguaje de la póliza o evaluaciones distorsionadas de la evidencia médica y la responsabilidad.
En muchas disputas de cobertura, un asegurador puede rechazar una reclamación a pesar de la documentación clara, declaraciones de testigos o términos de la póliza que apoyan el pago. Este comportamiento puede ejercer una presión financiera innecesaria sobre las personas lesionadas y sus familias, limitando el acceso a atención, transporte y estabilidad del hogar. Un proceso de reclamación adecuado requiere honestidad, equidad y una revisión equilibrada de todos los hechos relevantes. Cuando un asegurador elige la negación en lugar de una evaluación de buena fe, la conducta puede violar los deberes legales que se deben a los asegurados y a los reclamantes lesionados que buscan responsabilidad, recuperación y asistencia significativa.
Investigaciones de Reclamaciones Retrasadas
Durante el proceso de reclamaciones, las investigaciones retrasadas a menudo señalan mala fe cuando un asegurador no actúa con la diligencia razonable después de recibir el aviso de una reclamación por lesiones. Solicitudes innecesarias, silencio prolongado y reasignaciones repetidas de ajustadores pueden impedir que las personas lesionadas reciban apoyo y orientación oportunos.
En los casos de Fort Myers, estos retrasos pueden debilitar la preservación de la evidencia, interrumpir la documentación médica y crear dificultades evitables para las familias que intentan cuidar de otros. Un asegurador responsable debería mantener la transparencia investigativa, comunicar los próximos pasos y revisar los registros disponibles sin aplazamientos irrazonables. Cuando un transportista ignora a los testigos, pospone inspecciones o retrasa la evaluación de hechos claros, su conducta puede reflejar un desprecio por las obligaciones de la póliza. Una revisión legal cuidadosa puede ayudar a determinar si el retraso resultó de una complicación ordinaria o de una conducta inconsistente con los estándares de manejo de reclamaciones justas.
Ofertas de Liquidación Bajas
Aunque un asegurador puede reconocer la cobertura, una oferta de liquidación baja aún puede indicar mala fe cuando tiene poca relación con las lesiones documentadas, los gastos médicos, los ingresos perdidos u otros daños comprobables en un reclamo de Fort Myers. Tal conducta puede reflejar tácticas de ofertas bajas diseñadas para proteger los intereses financieros del asegurador en lugar de compensar de manera justa a la persona lesionada. Los ajustadores pueden basarse en evaluaciones incompletas, ignorar evidencia clara o descontar las necesidades de atención futura. En algunos casos, se ejerce presión para llegar a un acuerdo cuando un reclamante enfrenta facturas crecientes y responsabilidades familiares urgentes. Una comunidad orientada al servicio se beneficia cuando los aseguradores evalúan los reclamos de manera honesta, rápida y con respeto por el daño sufrido.
Cuando una oferta sigue siendo irrazonablemente baja a pesar de una documentación sólida, puede justificar una revisión legal adicional para determinar si el asegurador no actuó de buena fe según la ley de Florida.
Tácticas de tergiversación de pólizas
Las ofertas irrazonablemente bajas no son el único signo de advertencia de mala fe, ya que algunos aseguradores también utilizan tácticas de tergiversación de pólizas para limitar o evitar el pago de reclamos válidos por lesiones en Fort Myers. Estas prácticas pueden implicar citar Exclusiones Ocultas que nunca se divulgaron claramente, o basarse en Definiciones Ambiguas para reinterpretar la cobertura después de que ha ocurrido una pérdida. En algunos casos, los ajustadores presentan explicaciones incompletas de beneficios, plazos o deberes de reporte, creando confusión para los asegurados lesionados que intentan actuar de manera responsable y proteger a sus familias.
Tal conducta puede retrasar la atención médica, tensar las finanzas del hogar y socavar la confianza en el proceso de reclamos. Una revisión cuidadosa del lenguaje de la póliza, las comunicaciones del reclamo y la conducta del asegurador a menudo revela si una denegación se basó en una disputa legítima o en un esfuerzo deliberado por evadir obligaciones contractuales y responsabilidad.
Derechos Legales de las Víctimas de Lesiones por Mala Fe de Seguros en Fort Myers
En Fort Myers, las víctimas de lesiones que enfrentan prácticas de seguros de mala fe conservan importantes derechos legales bajo la ley de Florida, incluyendo el derecho a un manejo justo de reclamaciones, comunicación oportuna y una evaluación honesta de las pérdidas cubiertas. Estos derechos surgen de los términos de la póliza, deberes de derecho común y protecciones estatutarias diseñadas para promover la responsabilidad y preservar la confianza en el proceso de reclamaciones.
La ley de Florida protege a las víctimas de lesiones de Fort Myers con derechos a un manejo justo, comunicación oportuna y evaluación honesta de las pérdidas cubiertas.
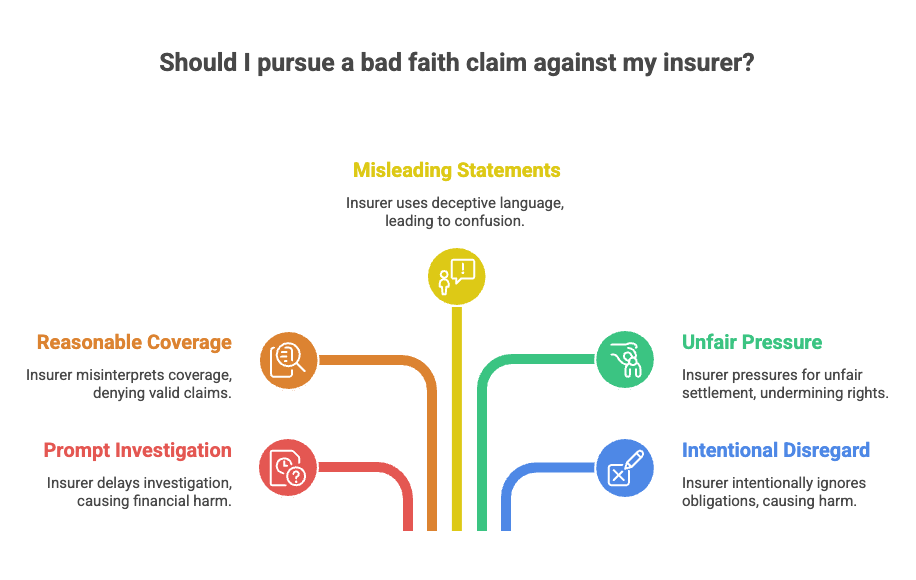
- Las víctimas pueden esperar que los aseguradores investiguen de manera rápida, interpreten la cobertura de manera razonable y eviten declaraciones engañosas o retrasos injustificados.
- La ley de Florida puede permitir la recuperación cuando la conducta de mala fe agrava el daño financiero, interfiere con el acceso médico o socava la estabilidad familiar.
- Los tribunales pueden imponer sanciones a los aseguradores cuando la evidencia muestra un desprecio intencional de las obligaciones, presión injusta para un acuerdo o falta de acción de buena fe.
Para las personas comprometidas a cuidar de otros, estos derechos apoyan la dignidad, estabilidad y recuperación responsable. También alientan a los aseguradores a honrar las obligaciones de manera justa, lo que ayuda a proteger a los hogares y fortalece la confianza en un sistema destinado a servir a los lesionados.
Pasos a Seguir Después de una Lesión por Seguro de Mala Fe en Fort Myers
Después de una lesión por seguro de mala fe en Fort Myers, el reclamante debe documentar todas las comunicaciones con el asegurador, incluyendo cartas, correos electrónicos, llamadas telefónicas y notas relacionadas con la reclamación. Los registros médicos, planes de tratamiento, facturas y declaraciones de médicos también deben ser preservados, ya que pueden ayudar a establecer la extensión de la lesión y la conducta del asegurador. La consulta temprana con un abogado de juicios puede proporcionar dirección sobre cómo proteger la evidencia, cumplir con los plazos legales y evaluar posibles remedios.
Documentar Todas las Comunicaciones
Como medida de protección práctica, cada comunicación con la compañía de seguros debe ser documentada cuidadosamente, incluyendo llamadas telefónicas, correos electrónicos, cartas, mensajes del portal de reclamaciones y notas de conversaciones en persona. Registros claros ayudan a establecer qué se dijo, cuándo se dijo y si el asegurador respondió de manera justa y rápida.
Los registros de comunicación detallados pueden revelar retrasos, explicaciones cambiantes o solicitudes no respondidas que pueden sugerir un manejo inadecuado de la reclamación. Los reclamantes deben conservar correos electrónicos con fecha y hora, guardar mensajes de voz, tomar capturas de pantalla de las actualizaciones del portal y escribir resúmenes inmediatamente después de cada discusión. Cada entrada debe identificar la fecha, la hora, el representante y el contenido del intercambio. La documentación organizada apoya la responsabilidad y ayuda a quienes asisten a la persona lesionada a comprender la historia de la reclamación sin confusión. Cuando surgen preguntas más tarde, un registro completo a menudo proporciona la base más confiable para proteger los intereses del reclamante y la confianza de la comunidad.
Preservar la Evidencia Médica
La evidencia médica debe ser preservada con el mismo cuidado que los registros de comunicación, porque la documentación del tratamiento a menudo proporciona la prueba más clara de la naturaleza, extensión y causa de una lesión. La documentación médica completa puede incluir evaluaciones de emergencia, notas del médico, recetas, registros de facturación e instrucciones de alta, cada una mostrando cómo progresó la atención a lo largo del tiempo.
Una organización cuidadosa también apoya la integridad de la cadena de evidencia. Las personas deben mantener copias de los resultados de las pruebas, seguir protocolos de almacenamiento escritos para archivos en papel y digitales, y solicitar la preservación de imágenes para radiografías, resonancias magnéticas y escaneos antes de que los registros se vuelvan difíciles de recuperar. Fotografías de lesiones visibles, tomadas de manera consistente y fechadas con precisión, pueden apoyar aún más la cronología. Al preservar estos materiales de manera oportuna y respetuosa, un reclamante ayuda a garantizar que los responsables puedan ser considerados responsables y que el servicio a las personas lesionadas siga basado en hechos confiables.
Consultar a un Abogado de Juicio
En muchos casos de lesiones por mala fe de seguros en Fort Myers, consultar a un abogado de juicios es un paso práctico una vez que la conducta del asegurador genera preocupaciones sobre retrasos, pagos insuficientes, tergiversaciones o denegaciones injustificadas. El abogado puede revisar los términos de la póliza, los registros de reclamaciones y las comunicaciones para identificar si se han violado deberes legales y qué remedios pueden proteger a la persona lesionada y a su familia.
Un abogado de juicios también ayuda a organizar los hechos de una manera que respalde la toma de decisiones orientada al servicio. Esto incluye preservar plazos, asesorar sobre declaraciones y dar forma a una estrategia de juicio sólida si las negociaciones fracasan. La preparación temprana en la sala del tribunal puede aumentar la influencia al demostrar al asegurador que la reclamación se presentará de manera clara y responsable. Con una orientación objetiva, las personas lesionadas pueden buscar responsabilidad mientras protegen los recursos necesarios para la atención médica, la estabilidad del hogar y el bienestar más amplio de quienes dependen de ellas.
Cómo un Abogado de Lesiones por Mala Fe de Seguros en Fort Myers Puede Ayudarle
Enfrentar a una compañía de seguros que retrasa, paga de menos o niega injustamente una reclamación de lesiones válida a menudo requiere intervención legal, particularmente cuando las prácticas de mala fe ejercen presión financiera sobre la parte lesionada. Un abogado de lesiones por mala fe de seguros en Fort Myers evalúa la conducta del asegurador, identifica violaciones y protege el derecho del reclamante a un trato justo bajo la ley de Florida.
Cuando un asegurador retrasa, paga de menos o niega injustamente una reclamación de lesiones válida, puede ser necesaria una acción legal para hacer cumplir un trato justo.
Dicha asesoría proporciona asistencia enfocada a través de:
- Auditorías de pólizas que comparan el lenguaje de cobertura con las acciones del asegurador y las razones declaradas para la denegación.
- Cronologías de reclamaciones que documentan retrasos, comunicaciones sin respuesta y otros patrones que respaldan evidencia de mala fe.
- Negociaciones estratégicas y, cuando sea necesario, litigios destinados a asegurar beneficios adecuados y responsabilidad.
Efectos a Largo Plazo de las Lesiones por Mala Fe de Seguros en Fort Myers
Las lesiones por seguros de mala fe en Fort Myers pueden tener consecuencias duraderas que se extienden mucho más allá de la disputa inicial de la reclamación. Muchas personas afectadas enfrentan desafíos de dolor crónico y un trauma emocional significativo, ambos de los cuales pueden interferir con el funcionamiento diario, el progreso médico y la estabilidad general. La tensión de la recuperación financiera también sigue siendo una preocupación seria, ya que los beneficios retrasados o denegados pueden aumentar los costos de tratamiento, reducir los ingresos y complicar la rehabilitación a largo plazo.
Desafíos del Dolor Crónico
A menudo, el dolor crónico se convierte en uno de los efectos a largo plazo más disruptivos de una lesión grave, persistiendo mucho después de que el tratamiento inicial ha terminado y limitando la capacidad de una persona para trabajar, dormir y realizar tareas diarias ordinarias.
Para muchas personas lesionadas, la incomodidad continua requiere un manejo del dolor constante a través de atención médica, terapia física, medicamentos o rutinas adaptativas que apoyen el funcionamiento diario. La interrupción del sueño sigue con frecuencia, ya que el dolor persistente interfiere con el descanso y ralentiza la recuperación física. Con el tiempo, la movilidad reducida, la resistencia disminuida y los brotes recurrentes pueden obstaculizar el empleo, las responsabilidades del hogar y el servicio comunitario. Cuando los aseguradores actúan de mala fe, los retrasos o denegaciones de tratamiento necesario pueden intensificar estas cargas y prolongar el sufrimiento. Una respuesta legal cuidadosa puede ayudar a asegurar el acceso a la atención adecuada, proteger la estabilidad financiera y apoyar un proceso de recuperación más manejable para la persona lesionada.
Impacto del Trauma Emocional
El dolor físico persistente a menudo se acompaña de trauma emocional que puede continuar mucho después de que la lesión original y la disputa con el seguro hayan comenzado. Las personas pueden experimentar ansiedad, trastornos del sueño, irritabilidad y aislamiento social, especialmente cuando la confianza en un trato justo se ha visto socavada. En casos graves, los síntomas pueden parecer estrés postraumático, incluyendo una vigilancia aumentada, recuerdos intrusivos y dificultad para sentirse seguro.
Estos efectos también pueden alterar las relaciones con la familia, los cuidadores y los apoyos comunitarios. La interrupción del apego puede desarrollarse cuando una persona se vuelve temerosa de la dependencia, malinterpretada por los demás o emocionalmente distante como un medio de afrontamiento. Con el tiempo, esta tensión puede reducir la participación en servicios significativos, trabajo y responsabilidades diarias. Una defensa legal cuidadosa y un apoyo informado a menudo ayudan a las personas lesionadas a restaurar la estabilidad, la dignidad y la confianza en su futuro, así como la resiliencia emocional a largo plazo.
Tensión en la Recuperación Financiera
En las secuelas de una disputa de seguro de mala fe, la recuperación financiera puede convertirse en un proceso prolongado y desestabilizador para una persona lesionada y el hogar que depende de los ingresos de esa persona. Los pagos retrasados, las reclamaciones denegadas y los costos de tratamiento no resueltos a menudo obligan a las familias a absorber gastos que deberían haber sido cubiertos de manera rápida y justa.
A medida que las obligaciones crecen, la deuda médica puede acumularse junto con los salarios perdidos, los costos de transporte y la capacidad de trabajo reducida. El daño al crédito puede seguir cuando las facturas permanecen impagas, afectando las opciones de vivienda, la capacidad de endeudamiento y la estabilidad a largo plazo. Los cuidadores también pueden enfrentar decisiones difíciles entre las necesidades de tratamiento y los gastos necesarios del hogar. Para aquellos comprometidos a proteger a individuos vulnerables, esta presión financiera refleja más que una inconveniencia. Puede obstaculizar la rehabilitación, interrumpir la seguridad familiar y crear barreras duraderas para la recuperación, la independencia y la planificación futura significativa para todos.
Demostrando Responsabilidad en Casos de Lesiones por Seguro de Mala Fe en Fort Myers
Establecer la responsabilidad en los casos de lesiones por mala fe de seguros en Fort Myers requiere pruebas claras de que un asegurador no cumplió con su deber legal de manejar una reclamación de manera justa, honesta y con el debido respeto por los intereses del asegurado. Los tribunales examinan los términos de la póliza, los registros de reclamaciones, la correspondencia, las opiniones de expertos y las cronologías para determinar si las decisiones fueron razonables bajo las circunstancias.
Los reclamantes generalmente deben demostrar retraso injustificado, investigación inadecuada, denegación impropia o falta de acuerdo cuando la responsabilidad era evidente y los daños probablemente excederían la cobertura. La evidencia a menudo incluye notas internas, comunicaciones de ajustadores y desviaciones de los estándares de la industria aceptados. En algunos casos, puede surgir un cambio de carga de la prueba después de que se presente evidencia sustancial de mala conducta, lo que requiere que el asegurador justifique sus acciones con un respaldo creíble.
También debe demostrarse un nexo causal entre la conducta de mala fe y la lesión sufrida, como pérdida financiera adicional o exposición a un juicio excesivo. Una documentación cuidadosa ayuda a los tomadores de decisiones a evaluar si se justifica la responsabilidad y si la justicia puede servir mejor a las personas y familias afectadas.
Trato con Compañías de Seguros Después de una Lesión por Mala Fe de Seguros en Fort Myers
Después de un acto sospechoso de mala fe, las comunicaciones con la compañía de seguros deben manejarse con cautela, precisión y una clara comprensión de la posición legal del reclamante. Cada declaración, documento y respuesta puede afectar cómo el asegurador evalúa el asunto. Un registro cuidadoso, una comunicación respetuosa y un seguimiento oportuno ayudan a proteger los intereses de la persona lesionada mientras se preservan los hechos que pueden resultar importantes más adelante.
Los representantes de seguros pueden utilizar tácticas de reclamación que minimizan pérdidas, trasladan responsabilidades o presionan para aceptar resoluciones inadecuadas. Por esa razón, las respuestas deben permanecer basadas en hechos, medidas y respaldadas por los registros disponibles. A menudo es prudente evitar la especulación, autorizaciones amplias o conversaciones informales que generen confusión. Estrategias de negociación sólidas se centran en el daño documentado, las obligaciones de la póliza y un mensaje consistente. Cuando los defensores, las familias y los cuidadores actúan con paciencia y disciplina, fortalecen la capacidad de servir bien a la persona lesionada. Una preparación reflexiva fomenta la responsabilidad y promueve un trato justo sin conflictos innecesarios o retrasos evitables.
Qué Esperar Durante un Proceso de Reclamación de Lesiones por Mala Fe de Seguros en Fort Myers
Un proceso de reclamación de lesiones por mala fe de seguros en Fort Myers típicamente comienza con la presentación formal de la reclamación, seguida de un escrutinio cercano de las respuestas y plazos del asegurador. Durante este período, los aseguradores pueden utilizar tácticas de retraso, haciendo que la evidencia y la documentación exhaustivas sean cruciales para respaldar la posición de la parte lesionada. A medida que el asunto se desarrolla, la reclamación puede avanzar hacia negociaciones de acuerdo o, cuando sea necesario, litigios para buscar una recuperación justa.
Pasos para la Presentación de Reclamaciones
Guiar a través de un reclamo por lesiones de seguro de mala fe en Fort Myers generalmente comienza con una revisión cuidadosa de la póliza de seguro, las pérdidas relacionadas con la lesión y las comunicaciones del asegurador para determinar si la compañía no manejó el reclamo de manera justa. El abogado luego organiza la documentación inicial, incluidos los registros médicos, facturas, declaraciones de testigos, estimaciones de reparación y correspondencia previa, para asegurar que el reclamo esté respaldado por una documentación clara.
A continuación, se puede preparar un aviso formal o queja que identifique las disposiciones de la póliza en cuestión, los hechos del reclamo por lesiones y la conducta que se cree que constituye mala fe. La atención a los plazos de presentación es crucial, porque los plazos perdidos pueden limitar la recuperación o debilitar la influencia. A lo largo de esta etapa, registros precisos, comunicación respetuosa y un seguimiento cuidadoso ayudan a proteger los intereses de la persona lesionada y apoyar una resolución que promueva la responsabilidad y el manejo responsable del reclamo.
Tácticas de Retraso del Asegurador
Una vez que se ha presentado un reclamo por lesiones de mala fe, uno de los problemas más comunes involucra tácticas de retraso del asegurador diseñadas para ralentizar la revisión, aumentar la presión sobre el reclamante lesionado o crear excusas para limitar el pago. En los casos de Fort Myers, estas tácticas pueden incluir solicitudes repetidas de actualizaciones innecesarias, transferencias inexplicadas de ajustadores y largos períodos de inactividad en la comunicación que se asemejan al Ghosting de Reclamos. Algunos aseguradores también programan Exámenes Excesivos, exigiendo entrevistas o revisiones médicas duplicadas que añaden carga sin avanzar en la resolución. Tal conducta puede interrumpir la atención, tensar los hogares y frustrar a aquellos que intentan actuar de manera responsable hacia sus seres queridos y la comunidad en general.
Una respuesta legal cuidadosa a menudo se centra en identificar patrones de retraso irrazonables, presionar por acciones oportunas y proteger al reclamante de tácticas de presión que socavan el trato justo y la recuperación significativa después de una lesión grave.
Evidencia y Documentación
En cualquier reclamación por lesiones de mala fe de seguros en Fort Myers, la evidencia y la documentación moldean el curso de la disputa al mostrar lo que el asegurador sabía, cuándo lo sabía y cómo respondió a la reclamación. Los materiales relevantes a menudo incluyen el lenguaje de la póliza, correspondencia, notas del ajustador, registros médicos, fotografías, estados de cuenta y cronologías de reclamaciones.
Un registro cuidadoso ayuda a las personas lesionadas y a sus defensores a presentar un relato claro de los eventos e identificar conductas que pueden reflejar un manejo injusto. Los registros telefónicos, correos electrónicos, cartas de denegación y comunicaciones internas pueden revelar inconsistencias, investigaciones faltantes o explicaciones cambiantes. En algunos casos, los informes forenses, opiniones de expertos y registros digitales preservados proporcionan apoyo adicional respecto a daños, causalidad o prácticas de evaluación de reclamaciones. La documentación organizada también ayuda a los abogados a evaluar la credibilidad, proteger los intereses de la persona lesionada y promover la responsabilidad consistente a lo largo del proceso de reclamaciones.
Acuerdo O Litigio
Con el registro fáctico ensamblado, la atención a menudo se dirige a si una reclamación por lesiones de seguro de mala fe en Fort Myers puede resolverse a través de un acuerdo o debe proceder a litigio. El acuerdo a menudo se explora primero porque puede conservar recursos, reducir retrasos y ayudar a las personas lesionadas a obtener apoyo más pronto. Los abogados típicamente evalúan daños, conducta de la póliza y resultados comparables antes de presentar demandas. Estrategias de Mediación Efectivas pueden aclarar posiciones, reducir disputas y fomentar la toma de decisiones responsable por parte de los aseguradores.
Si los esfuerzos de acuerdo fallan, el litigio puede volverse necesario para obligar a las divulgaciones, probar defensas y buscar plena responsabilidad. El proceso judicial puede involucrar alegatos, descubrimiento, mociones y preparación de juicios, cada uno de los cuales requiere paciencia y defensa disciplinada. Los abogados también pueden estudiar Tendencias del Jurado en el lugar para evaluar riesgos, valor y presentación. El objetivo central sigue siendo la recuperación justa y el servicio con principios a las personas perjudicadas.
Compensación por Daños de Lesiones de Seguro de Mala Fe en Fort Myers
Muchas reclamaciones por lesiones de seguros de mala fe en Fort Myers implican compensaciones que se extienden más allá del valor de la pérdida cubierta original, porque la demora, negación o subpago indebido de un asegurador puede causar un daño financiero separado y sustancial. Cuando la mala conducta empeora las circunstancias de una persona lesionada, la ley de Florida puede permitir la recuperación por pérdidas adicionales que fluyan de la conducta del asegurador. Esto puede incluir gastos relacionados con la atención médica retrasada, crédito dañado, aumento de deuda y otras consecuencias probadas.
En casos apropiados, la compensación también puede abordar el sufrimiento emocional causado por la incertidumbre prolongada, representaciones erróneas repetidas o prácticas de reclamación injustas que ejercen presión evitable sobre individuos y familias. Los tribunales también pueden considerar daños punitivos cuando el comportamiento del asegurador refleja mala conducta intencional o un desprecio temerario por los derechos de los asegurados. Tales remedios están diseñados no solo para compensar a la parte perjudicada, sino también para fomentar un trato justo, responsabilidad y manejo responsable de reclamaciones, sirviendo así a la comunidad en general y protegiendo al público de conductas similares.
Daños Económicos vs No Económicos en Casos de Seguros de Mala Fe en Fort Myers
En los casos de seguros de mala fe en Fort Myers, los daños se dividen generalmente en pérdidas económicas, que pueden medirse a través de registros financieros, y pérdidas no económicas, que reflejan un daño menos tangible. Una evaluación adecuada a menudo considera categorías como gastos médicos, ingresos perdidos, dolor y sufrimiento, y sufrimiento emocional, cada una de las cuales requiere un método diferente de valoración. Probar estos daños en una reclamación generalmente depende de una documentación clara, testimonios creíbles y evidencia que muestre cómo la conducta del asegurador afectó el bienestar financiero y personal del reclamante.
Categorías de Daños Económicos
Bajo la ley de mala fe de Florida, los daños económicos generalmente se refieren a pérdidas financieras medibles causadas por la demora, negación o falta de acuerdo de un asegurador en una reclamación de lesión válida. En los casos de Fort Myers, estas pérdidas a menudo incluyen gastos médicos que aumentaron porque se retuvo el pago, salarios perdidos por trabajo no realizado y pérdida de propiedad vinculada al accidente o reclamación subyacente.
Categorías adicionales pueden incluir costos de bolsillo para transporte, medicamentos, rehabilitación, asistencia doméstica y otros servicios necesarios obtenidos mientras los beneficios fueron indebidamente retrasados. Cuando las fallas de cobertura obligan a las personas lesionadas a endeudarse, los cargos por intereses, costos de cobranza y otras consecuencias financieras documentadas también pueden ser considerados. Registros cuidadosos, facturas, declaraciones de empleo y estimaciones de reparación ayudan a establecer estos daños. La prueba clara apoya la responsabilidad y promueve una recuperación justa para aquellos que buscan proteger a sus familias y continuar sirviendo a sus comunidades.
Valoración de Pérdidas No Económicas
Las pérdidas financieras a menudo proporcionan el punto de partida más claro, sin embargo, la conducta de mala fe de las aseguradoras también puede causar daños no económicos que no son menos reales. En los casos de Fort Myers, estas pérdidas pueden incluir dolor, angustia emocional, pérdida de dignidad, relaciones familiares tensas y disfrute reducido de la vida diaria. La valoración no económica busca una medida justa del impacto humano, especialmente cuando los beneficios retrasados o negados agravan el sufrimiento y la dependencia.
Varios marcos ayudan a explicar este daño de manera disciplinada. La valoración del dolor considera la duración, intensidad y la interrupción de la función normal. Los conceptos de vida ajustada por calidad examinan cómo las limitaciones de salud disminuyen la vida significativa. La carga del cuidador se refiere al estrés que se impone a los seres queridos que intervienen para ayudar. La regresión hedónica ofrece una perspectiva económica sobre la pérdida de disfrute de la vida, apoyando una comprensión más completa de las consecuencias de la lesión para los individuos y familias afectadas.
Demostrando Daños en Reclamaciones
La claridad es esencial al probar daños en un caso de seguro de mala fe en Fort Myers porque la recuperación a menudo depende no solo de demostrar la conducta indebida del asegurador, sino también de establecer la plena extensión del daño que causó. Los daños económicos a menudo incluyen facturas médicas no pagadas, costos de rehabilitación, salarios perdidos, gravámenes médicos y pérdida futura de ingresos. Estas pérdidas suelen estar respaldadas por registros, facturas, historial laboral y opiniones de expertos. Los daños no económicos abordan el dolor, el sufrimiento emocional, la inconveniencia y la disminución de la calidad de vida resultante de beneficios retrasados o denegados. En asuntos de mala fe, el reclamante debe conectar la conducta del asegurador tanto con la tensión financiera como con el sufrimiento personal.
Una documentación cuidadosa ayuda a los tribunales y jurados a entender cómo la mala conducta afectó las decisiones de tratamiento, la estabilidad del hogar y la recuperación a largo plazo. Una prueba exhaustiva refuerza la responsabilidad y apoya una compensación justa para aquellos que han sido perjudicados.
Cuando un caso de lesiones por seguro de mala fe en Fort Myers va a juicio frente a un acuerdo
En muchos casos de lesiones por mala fe de seguros en Fort Myers, el camino hacia un acuerdo o juicio depende de la solidez de la evidencia, la conducta del asegurador y la extensión de los daños del reclamante. El acuerdo a menudo se vuelve apropiado cuando la documentación muestra claramente un retraso, negación o subpago irrazonable, y cuando ambas partes reconocen el valor de resolver el daño de manera eficiente para el reclamante y su familia.
El juicio puede volverse necesario cuando el asegurador se niega a asumir la responsabilidad, disputa la causalidad o minimiza pérdidas graves a pesar de pruebas sustanciales. En esas situaciones, el abogado evalúa la dinámica del jurado, la credibilidad de los testigos y la probabilidad de que los jurados comprendan cómo la conducta del asegurador afectó la recuperación y la estabilidad. La ventaja en el acuerdo a menudo aumenta después de los testimonios, las divulgaciones de expertos y las decisiones judiciales que aclaran las debilidades en la defensa. Aun así, un enfoque orientado al servicio sigue siendo importante porque las decisiones estratégicas deben proteger el bienestar a largo plazo de la persona lesionada, conservar recursos cuando sea posible y buscar un veredicto en la sala del tribunal solo cuando no se pueda lograr una compensación justa de otra manera.
El Estatuto de Limitaciones para Casos de Lesiones por Mala Fe de Seguros en Fort Myers
Bajo la ley de Florida, el estatuto de limitaciones puede determinar si una reclamación por lesiones de seguro de mala fe en Fort Myers puede proceder en absoluto, lo que hace que la evaluación legal temprana sea vital. Estos límites estatutarios establecen el tiempo permitido para presentar una acción civil, y perder los plazos de presentación aplicables puede impedir la recuperación independientemente del valor subyacente de la reclamación.
En asuntos de mala fe, el período de control puede depender de la naturaleza de la acción, la póliza involucrada y cuándo se acumuló legalmente la causa de acción. Los tribunales pueden examinar cuándo se resolvieron las obligaciones de cobertura, cuándo se fijaron los daños y si se completaron los pasos requeridos antes de la demanda. Debido a que estas reglas afectan la responsabilidad y la capacidad de asegurar recursos para las personas lesionadas, la atención cuidadosa a las fechas sirve tanto para el cumplimiento legal como para la responsabilidad comunitaria. Un registro preciso, un aviso oportuno y la preservación de los materiales de la reclamación pueden ayudar a proteger la posición de un reclamante. Un caso oportuno y bien documentado es a menudo indispensable para avanzar de manera justa una reclamación bajo la ley de Florida.
Cuándo contactar a un abogado de lesiones por seguro de mala fe en Fort Myers
Ante el primer signo de que un asegurador puede estar retrasando, subestimando o negando de manera injustificada una reclamación válida por lesiones, la consulta con un abogado de lesiones por mala fe en Fort Myers puede volverse esencial. La preocupación a menudo surge cuando la comunicación se vuelve inconsistente, los registros solicitados parecen repetitivos o las ofertas de liquidación no reflejan las pérdidas documentadas y las necesidades de atención continua.
La intervención temprana puede ayudar a identificar el manejo problemático de las reclamaciones antes de que el daño evitable se expanda. Una revisión oportuna puede apoyar la preservación de la reclamación organizando la correspondencia, el lenguaje de la póliza, los registros médicos y los plazos de manera clara. El contacto también puede ser apropiado después del cierre repentino de la reclamación, retrasos inexplicables en los pagos, explicaciones cambiantes de la cobertura o presión para aceptar términos inadecuados.
Para las personas enfocadas en proteger el bienestar familiar y servir a otros de manera responsable, la orientación legal rápida puede ayudar a mantener el orden durante un proceso estresante. Actuar cuando aparecen los signos de advertencia por primera vez puede reducir la confusión, preservar evidencia importante y crear un camino más confiable hacia un tratamiento justo de la reclamación y la estabilidad financiera general.
Por qué necesita un abogado de lesiones por mala fe en Fort Myers con experiencia
Cuando un asegurador se opone a una reclamación de lesión válida, un abogado experimentado en lesiones por mala fe en Fort Myers puede proporcionar el análisis enfocado necesario para determinar si la conducta refleja una disputa ordinaria o mala fe procesable. Ese conocimiento es importante porque los aseguradores a menudo se basan en retrasos, investigaciones parciales o tergiversaciones de maneras que son difíciles de identificar y desafiar por las personas lesionadas por sí solas.
Un abogado experimentado ayuda a proteger tanto al reclamante como a los intereses más amplios de equidad al recopilar registros, evaluar los deberes de la póliza y medir las acciones del asegurador en comparación con los estándares de Florida. A través de la competencia local, el abogado comprende a los aseguradores regionales, las expectativas del tribunal y las demandas procesales que pueden afectar un caso de lesiones. Una fuerte defensa del cliente también ayuda a mantener el asunto centrado en la responsabilidad, la comunicación oportuna y la correcta valoración de las pérdidas. En comunidades orientadas al servicio, este apoyo legal puede promover la estabilidad, preservar recursos para la recuperación y alentar a los aseguradores a honrar las obligaciones con la buena fe que la ley requiere para todos los involucrados.
Cómo Elegir al Abogado de Lesiones por Mala Fe en Seguros de Fort Myers Adecuado para Su Caso
Seleccionar el abogado de lesiones por mala fe en Fort Myers adecuado requiere más que confirmar que una firma maneja asuntos de lesiones, porque las disputas por mala fe a menudo implican una revisión cuidadosa del lenguaje de la póliza, el historial de reclamaciones, las comunicaciones del asegurador y los deberes legales específicos de Florida. Un proceso de selección reflexivo debe centrarse en la experiencia con pagos retrasados, denegaciones injustas, reclamaciones subvaluadas y mala conducta en los acuerdos.
Los clientes potenciales deben comparar firmas a través de entrevistas con abogados y consultas locales, prestando atención a cuán claramente cada abogado explica la estrategia, los plazos, las necesidades de evidencia y los posibles resultados. Un abogado adecuado demostrará familiaridad con los estándares de seguros de Florida, el procedimiento en la sala del tribunal y las tácticas de negociación, al mismo tiempo que muestra respeto por los objetivos de la persona lesionada y las responsabilidades familiares. También es prudente revisar credenciales, resultados de casos anteriores, reputación profesional y prácticas de comunicación. Cuando un abogado ofrece orientación constante, respuestas oportunas y un enfoque orientado al servicio, esa representación puede apoyar mejor la responsabilidad, la recuperación financiera y la tranquilidad durante un difícil proceso de reclamaciones.
Acerca de las Oficinas Legales de Anidjar & Levine
La representación centrada en el cliente sigue siendo una característica definitoria de Las Oficinas Legales de Anidjar & Levine, una firma conocida por ayudar a personas lesionadas a través de complejas disputas de seguros y asuntos relacionados con lesiones personales en Fort Myers. La firma enfatiza la comunicación receptiva, la cuidadosa preparación de casos y la orientación práctica para individuos que enfrentan incertidumbre legal y financiera estresante después de accidentes graves o mala conducta de los aseguradores.
Su enfoque refleja una filosofía orientada al servicio, centrada en ayudar a los clientes a buscar un trato justo y una recuperación significativa bajo la ley de Florida. Basándose en la extensa historia de la firma, los abogados y el personal se presentan como defensores comprometidos que comprenden tanto la estrategia de negociación como las demandas del litigio. Los testimonios de clientes disponibles públicamente a menudo destacan el profesionalismo, la accesibilidad y la diligencia, cualidades que muchas familias valoran al buscar un asesoramiento de confianza.
La firma también ofrece apoyo con la documentación, la correspondencia con los aseguradores y la evaluación de daños, lo que puede aliviar las cargas durante la recuperación. Dentro de la comunidad de Fort Myers, esta reputación contribuye a su posición como un recurso para aquellos que enfrentan desafíos de seguros de mala fe.
Preguntas Frecuentes
¿Puedo Cambiar de Abogado Durante un Caso de Seguro de Mala Fe en Curso?
Sí, una persona puede cambiar de abogado durante un caso de seguro de mala fe en curso. El cliente generalmente tiene el derecho de elegir una representación que sirva mejor a la reclamación y a aquellos afectados por el resultado. Sin embargo, el tiempo es importante, porque un cambio puede retrasar los procedimientos o afectar la estrategia. También pueden surgir disputas de honorarios entre los abogados anteriores y nuevos. Antes de hacer cambios, generalmente es crucial revisar cuidadosamente los contratos, plazos y el estado del caso.
¿Cómo se Estructuran Típicamente los Honorarios de los Abogados en Reclamaciones de Seguro de Mala Fe?
Los honorarios de los abogados en reclamaciones de seguros de mala fe a menudo se estructuran a través de acuerdos de contingencia, donde el abogado recibe un porcentaje de cualquier recuperación, o mediante facturación por horas, donde los clientes pagan por el tiempo dedicado al asunto. Algunas firmas pueden utilizar modelos híbridos dependiendo del riesgo, la complejidad y la duración esperada. Una revisión cuidadosa del acuerdo de honorarios ayuda a garantizar la transparencia, la gestión responsable de los recursos y la alineación entre la estrategia legal y los intereses más amplios del reclamante.
¿Mi reclamación de seguro de mala fe permanecerá confidencial?
Una reclamación de seguro de mala fe puede permanecer confidencial en parte, pero no siempre en su totalidad. La confidencialidad del cliente generalmente protege las comunicaciones con el abogado, mientras que los documentos judiciales y las audiencias pueden hacerse públicos. El secreto del acuerdo es posible cuando las partes acuerdan términos de no divulgación, aunque algunos hechos aún pueden ser divulgados por ley o debido a necesidades de litigio. Una orientación legal cuidadosa ayuda a proteger la información sensible mientras se avanza en una reclamación de manera responsable y orientada al servicio.
¿Puede una reclamación de seguro de negocio denegada involucrar prácticas de mala fe?
Sí, una reclamación de seguro de negocio denegada puede involucrar prácticas de mala fe cuando un asegurador retrasa de manera irrazonable, tergiversa los términos de la póliza o ignora evidencia clara de cobertura. Tal conducta a menudo aparece en disputas de cobertura donde la compañía prioriza sus intereses sobre un manejo justo de la reclamación. Auditorías de documentación cuidadosas pueden revelar explicaciones inconsistentes, investigaciones inadecuadas o denegaciones injustificadas. Aquellos que buscan proteger a empleados, clientes y operaciones deben hacer que la reclamación sea revisada rápidamente por un abogado calificado.
¿Cuánto tiempo debo conservar los registros relacionados con mi disputa de seguro?
Los registros relacionados con una disputa de seguros deben conservarse generalmente durante al menos cinco a siete años después de la resolución final, y más tiempo si persisten litigios, problemas fiscales o atención médica continua. La retención cuidadosa de documentos apoya una línea de tiempo de reclamaciones precisa y ayuda a proteger a todas las partes involucradas. Un enfoque prudente incluye la preservación de pólizas, cartas, correos electrónicos, facturas, estimaciones, fotografías y documentos de acuerdo, ya que una revisión posterior puede ser necesaria para servir adecuadamente a las personas afectadas.
—————————
Las prácticas de seguros de mala fe pueden poner en peligro la estabilidad financiera de una víctima de lesiones y retrasar la recuperación necesaria. En Fort Myers, un abogado conocedor puede evaluar la conducta del asegurador, proteger los derechos del reclamante y buscar la compensación permitida por la ley.
Con una documentación cuidadosa, acción oportuna y orientación legal experimentada, las personas lesionadas están mejor posicionadas para impugnar un trato injusto, especialmente después de trabajar con un Abogado de Accidentes de Auto en Fort Myers.
Las Oficinas Legales de Anidjar y Levine brindan representación enfocada a aquellos que enfrentan problemas de seguros de mala fe después de una lesión grave.

